
W skrócie
Kredyt na budowę domu bank wypłaca w transzach, zwykle 2–5, zgodnie z harmonogramem i kosztorysem, które składasz z wnioskiem. Przed każdą kolejną transzą bank sprawdza postęp prac, najczęściej przez inspekcję rzeczoznawcy. W trakcie budowy płacisz zwykle tylko odsetki od wypłaconej części. Kosztorys przygotuj realistycznie: zaniżony grozi brakiem pieniędzy na wykończenie.
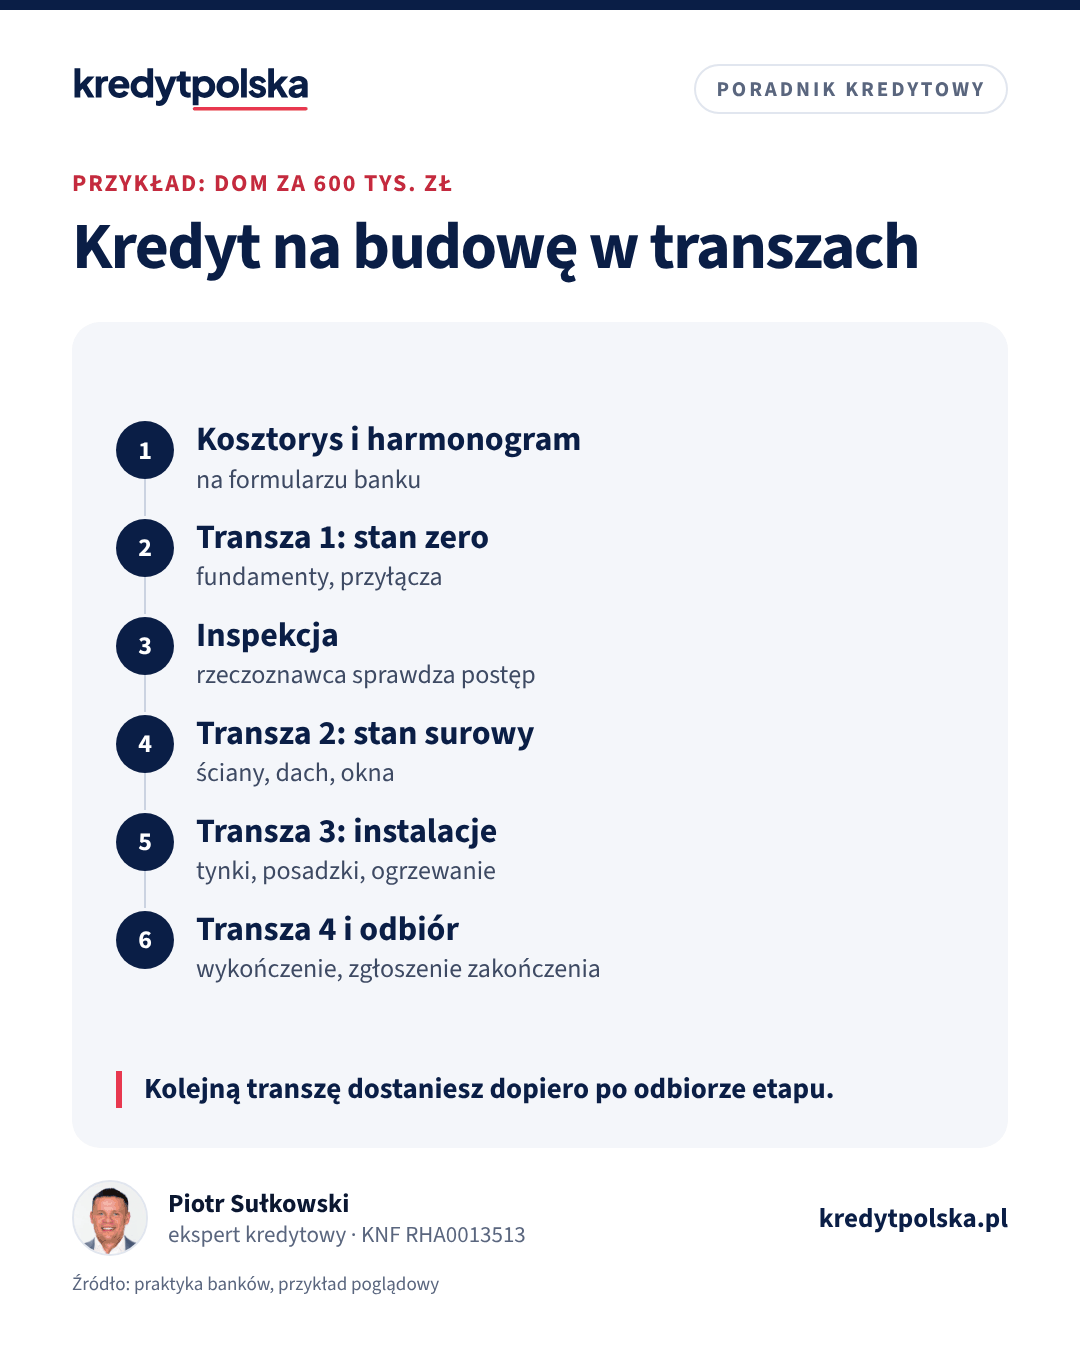
Kredyt na budowę domu różni się od kredytu na mieszkanie jednym: pieniądze nie trafiają do sprzedającego w jednym przelewie. Bank wypłaca je częściami, w miarę jak dom rośnie, i przed każdą częścią sprawdza, czy poprzednie pieniądze poszły na budowę. Zasady całego kredytu opisujemy w artykule kredyt na budowę domu, tu skupiamy się na kosztorysie i transzach.
Kosztorys i harmonogram
Do wniosku dołączasz kosztorys budowy i harmonogram prac. Większość banków ma własny formularz: rozpisujesz w nim koszty według etapów (stan zero, stan surowy otwarty i zamknięty, instalacje, wykończenie) oraz terminy. Kosztorys może przygotować kierownik budowy, kosztorysant albo firma budowlana. Bank porównuje go z wyceną rzeczoznawcy: wartość domu po zakończeniu budowy to podstawa do limitu kredytu, zwykle do 80% tej wartości razem z działką.
Dwie najczęstsze pułapki:
- Zaniżony kosztorys. Kredyt jest niższy, a brakujące pieniądze na wykończenie musisz mieć sam. Doliczaj rezerwę 10–15% na wzrost cen materiałów i robocizny.
- Zbyt krótki harmonogram. Opóźnienie oznacza aneks i czasem opłatę. Planuj z zapasem na pogodę i terminy ekip.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Jak wyglądają transze
Najczęściej 2–5 transz. Przykład dla domu z kosztorysem 600 tys. zł, kredytu 480 tys. zł i wkładu w postaci działki:
| Transza | Etap | Kwota |
|---|---|---|
| 1 | Stan zero: fundamenty, przyłącza | 100 000 zł |
| 2 | Stan surowy zamknięty: ściany, dach, okna | 170 000 zł |
| 3 | Instalacje, tynki, posadzki | 120 000 zł |
| 4 | Wykończenie | 90 000 zł |
Przykład poglądowy. Liczbę i wysokość transz ustalasz z bankiem w umowie.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Inspekcja przed każdą transzą
Przed wypłatą kolejnej transzy bank sprawdza postęp prac. Najczęściej przyjeżdża rzeczoznawca albo inspektor banku, część banków przyjmuje zdjęcia i oświadczenie kierownika budowy, wpis w dzienniku budowy albo faktury. Inspekcja jest zwykle płatna, kilkaset złotych za wizytę, więc mniej transz oznacza niższy koszt. Zapytaj o cenę inspekcji przed podpisaniem umowy, bo wlicza się do kosztów kredytu.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Prawo i formalności · 3 min
Wypis i wyrys do kredytu hipotecznego: skąd wziąć i ile kosztują
Wypis i wyrys z miejscowego planu, wypis z rejestru gruntów i warunki zabudowy: kiedy bank ich wymaga, gdzie je zamówić, ile kosztują i jak długo są ważne.
Ile płacisz w trakcie budowy
Do czasu wypłaty ostatniej transzy banki zwykle pobierają tylko odsetki od wypłaconej kwoty. To karencja w spłacie kapitału, opisana w artykule karencja w spłacie kredytu. Jeśli w tym czasie płacisz też czynsz za wynajem, policz oba koszty razem, zanim ustalisz harmonogram.
Jak się przygotować
- Zbierz dokumenty działki: wypis i wyrys albo warunki zabudowy, księgę wieczystą.
- Pozwolenie na budowę albo skuteczne zgłoszenie i projekt.
- Kosztorys na formularzu banku z rezerwą 10–15%.
- Porównaj banki pod kątem liczby transz, ceny inspekcji i czasu na zakończenie budowy, nie tylko marży.
Najczęstsze pytania
Na ile transz bank wypłaca kredyt na budowę?
Zwykle 2–5, zgodnie z harmonogramem z umowy. Liczbę transz ustalasz z bankiem przed podpisaniem umowy.
Czy za inspekcję przed transzą się płaci?
Zwykle tak, kilkaset złotych za wizytę rzeczoznawcy. Część banków przyjmuje zdjęcia albo oświadczenie kierownika budowy zamiast wizyty.
Kto przygotowuje kosztorys do kredytu na budowę?
Ty, kierownik budowy, kosztorysant albo firma budowlana, zwykle na formularzu banku. Bank porównuje go z wyceną rzeczoznawcy.
Czy w trakcie budowy spłacam pełną ratę?
Zwykle nie. Do wypłaty ostatniej transzy banki pobierają tylko odsetki od wypłaconej kwoty, a pełna rata zaczyna się po zakończeniu karencji.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.