
W skrócie
Karencja to okres, w którym nie spłacasz kapitału, tylko odsetki. Przy kredycie 400 tys. zł na 30 lat i 6,5% obniża płatność z 2 528 zł do 2 167 zł miesięcznie, ale po roku karencji rata wzrośnie do 2 557 zł, a odsetki przez cały kredyt o około 5 600 zł. Banki dają karencję najczęściej przy budowie domu i zakupie od dewelopera, czasem na wniosek przy przejściowych kłopotach.
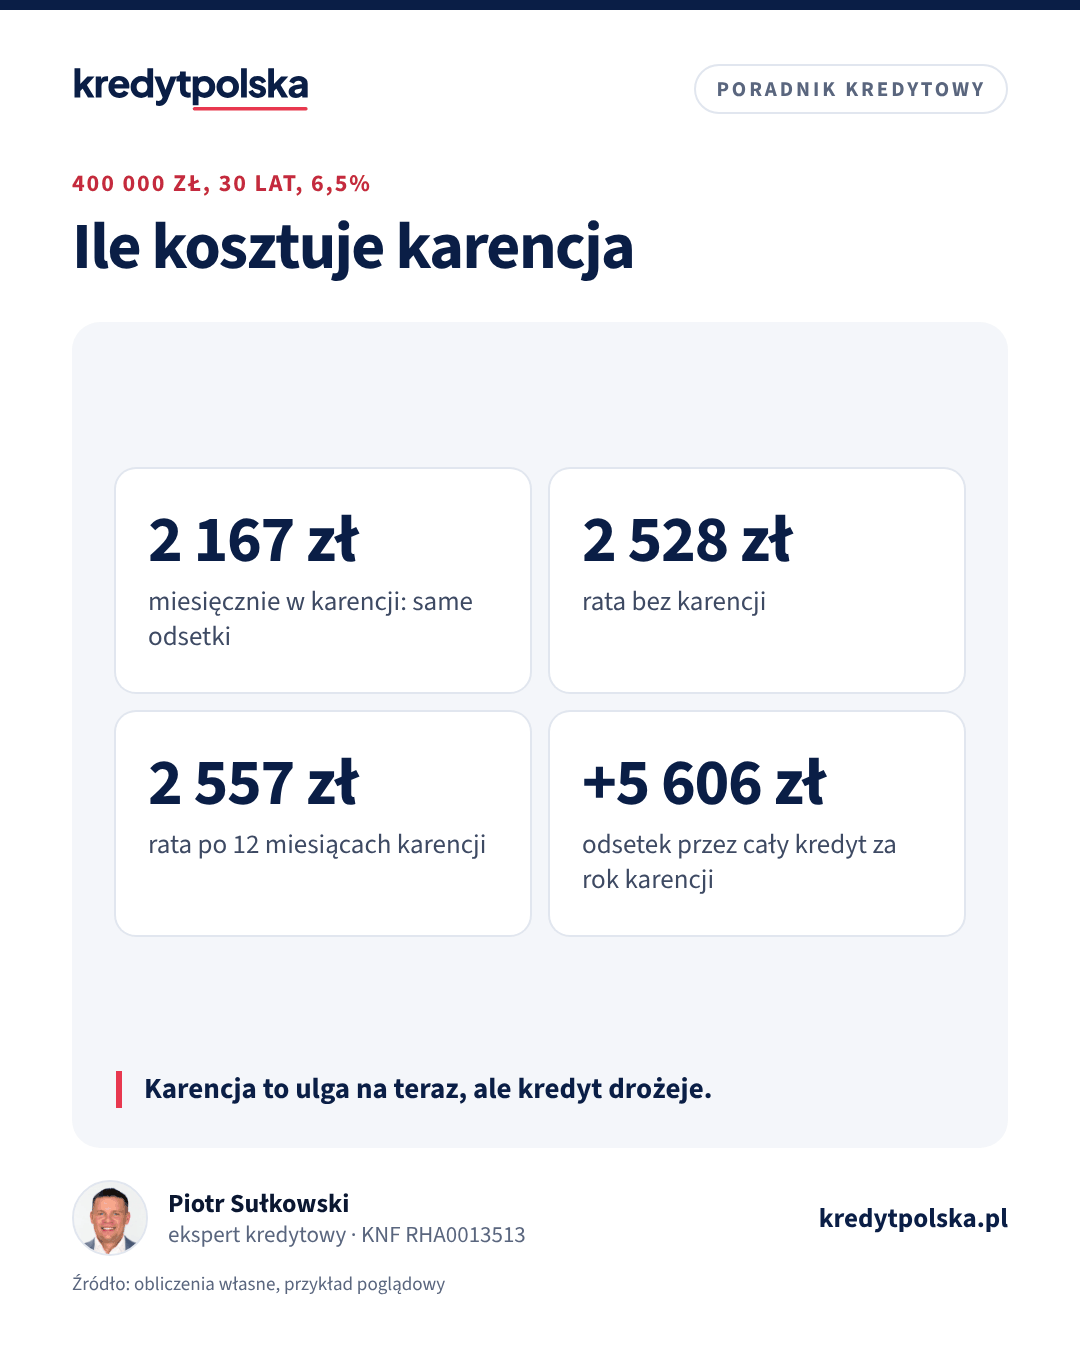
Karencja w spłacie kredytu to okres, w którym nie spłacasz kapitału. Płacisz tylko odsetki, a czasem, przy karencji pełnej, nic. Kapitał zostaje taki sam, więc po karencji rata rozkłada się na krótszy czas i rośnie.
Kiedy banki dają karencję
- Budowa domu. Do wypłaty ostatniej transzy płacisz tylko odsetki od wypłaconej kwoty. Zob. transze kredytu na budowę.
- Zakup od dewelopera w budowie. Część banków daje karencję do odbioru mieszkania, żeby nie płacić raty i czynszu za wynajem jednocześnie.
- Przejściowe kłopoty w trakcie spłaty. Na wniosek, w drodze aneksu do umowy. Bank ocenia sytuację i nie musi się zgodzić.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Porównanie banków · Oprocentowanie w tym miesiącu
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Porównaj całkowity koszt kredytu w kilku bankach naraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ile kosztuje karencja: przykład
| 400 tys. zł, 30 lat | Bez karencji | 12 mies. karencji | 24 mies. karencji |
|---|---|---|---|
| Płatność w karencji | – | 2 167 zł | 2 167 zł |
| Rata po karencji | 2 528 zł | 2 557 zł | 2 588 zł |
| Odsetki razem | 510 178 zł | 515 784 zł | 521 590 zł |
Kredyt 400 000 zł na 30 lat, oprocentowanie 6,5%. Karencja w spłacie kapitału (odsetki płacone na bieżąco), okres kredytu bez zmian. Raty równe, oprocentowanie stałe dla porównania.
Każdy rok karencji to w tym przykładzie około 5 600–5 800 zł więcej odsetek i rata wyższa o około 30 zł do końca spłaty. Jeśli bank zamiast tego wydłuży okres kredytu o czas karencji, rata po karencji zostanie taka sama, ale odsetek będzie więcej.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 3 min
Transze kredytu na budowę domu i kosztorys: jak bank wypłaca pieniądze
Jak bank wypłaca kredyt na budowę domu: kosztorys i harmonogram, liczba transz, inspekcje przed każdą wypłatą, rozliczenie faktur, odsetki w trakcie budowy.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Po podpisaniu umowy · 8 min
Aneks do umowy kredytu hipotecznego: kiedy, ile kosztuje, ryzyka
Aneks do umowy kredytu hipotecznego: stała stopa, wydłużenie okresu, zwolnienie kredytobiorcy, zabezpieczenie, karencja. Koszt, zdolność i przykład z liczbami.
Karencja a wakacje kredytowe
To dwie różne rzeczy. Ustawowe wakacje kredytowe z lat 2022–2024 pozwalały zawiesić całą ratę bez odsetek za te miesiące. Karencja w umowie albo w aneksie jest decyzją banku, a odsetki zwykle płacisz albo są doliczane do kapitału. Przy dużych kłopotach ze spłatą sprawdź też Fundusz Wsparcia Kredytobiorców: wakacje kredytowe i FWK.
Kiedy karencja ma sens
- gdy przez kilka miesięcy płacisz czynsz za wynajem i nie możesz jeszcze zamieszkać we własnym mieszkaniu,
- przy budowie, gdy pieniądze są potrzebne na kolejne etapy,
- przy krótkiej, przejściowej utracie dochodu, z planem powrotu do pełnej raty.
Jeśli problem jest dłuższy, lepiej porozmawiać z bankiem o restrukturyzacji: problemy ze spłatą kredytu.
Najczęstsze pytania
Czy można odroczyć spłatę kredytu hipotecznego?
Tak, na dwa sposoby. Karencję, czyli odroczenie spłaty kapitału albo całej raty, bank daje na wniosek, zwykle na kilka miesięcy, i nie musi się na nią zgodzić. Odsetki za ten czas zwykle i tak naliczy. Gdy tracisz pracę, możesz też wystąpić o wsparcie z Funduszu Wsparcia Kredytobiorców: przez pewien czas część rat spłaca za Ciebie fundusz, a Ty oddajesz tę kwotę później, bez odsetek.
Co to jest karencja w spłacie kredytu?
Okres, w którym nie spłacasz kapitału, tylko odsetki (karencja częściowa) albo nic (karencja pełna, rzadka). Po karencji rata rośnie, bo ten sam kapitał rozkłada się na krótszy czas.
Ile kosztuje rok karencji?
Przy kredycie 400 tys. zł na 30 lat i 6,5% około 5 600 zł więcej odsetek przez cały okres, a rata po karencji rośnie z 2 528 zł do 2 557 zł.
Czy bank musi dać karencję?
Nie. Karencja przy budowie i zakupie od dewelopera bywa częścią oferty. W trakcie spłaty to decyzja banku, zwykle w formie aneksu.
Czym karencja różni się od wakacji kredytowych?
Ustawowe wakacje kredytowe zawieszały całą ratę bez odsetek za te miesiące. Karencja to umowa z bankiem, w której odsetki zwykle płacisz albo są doliczane do kapitału.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców znajdujących się w trudnej sytuacji finansowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.