
W skrócie
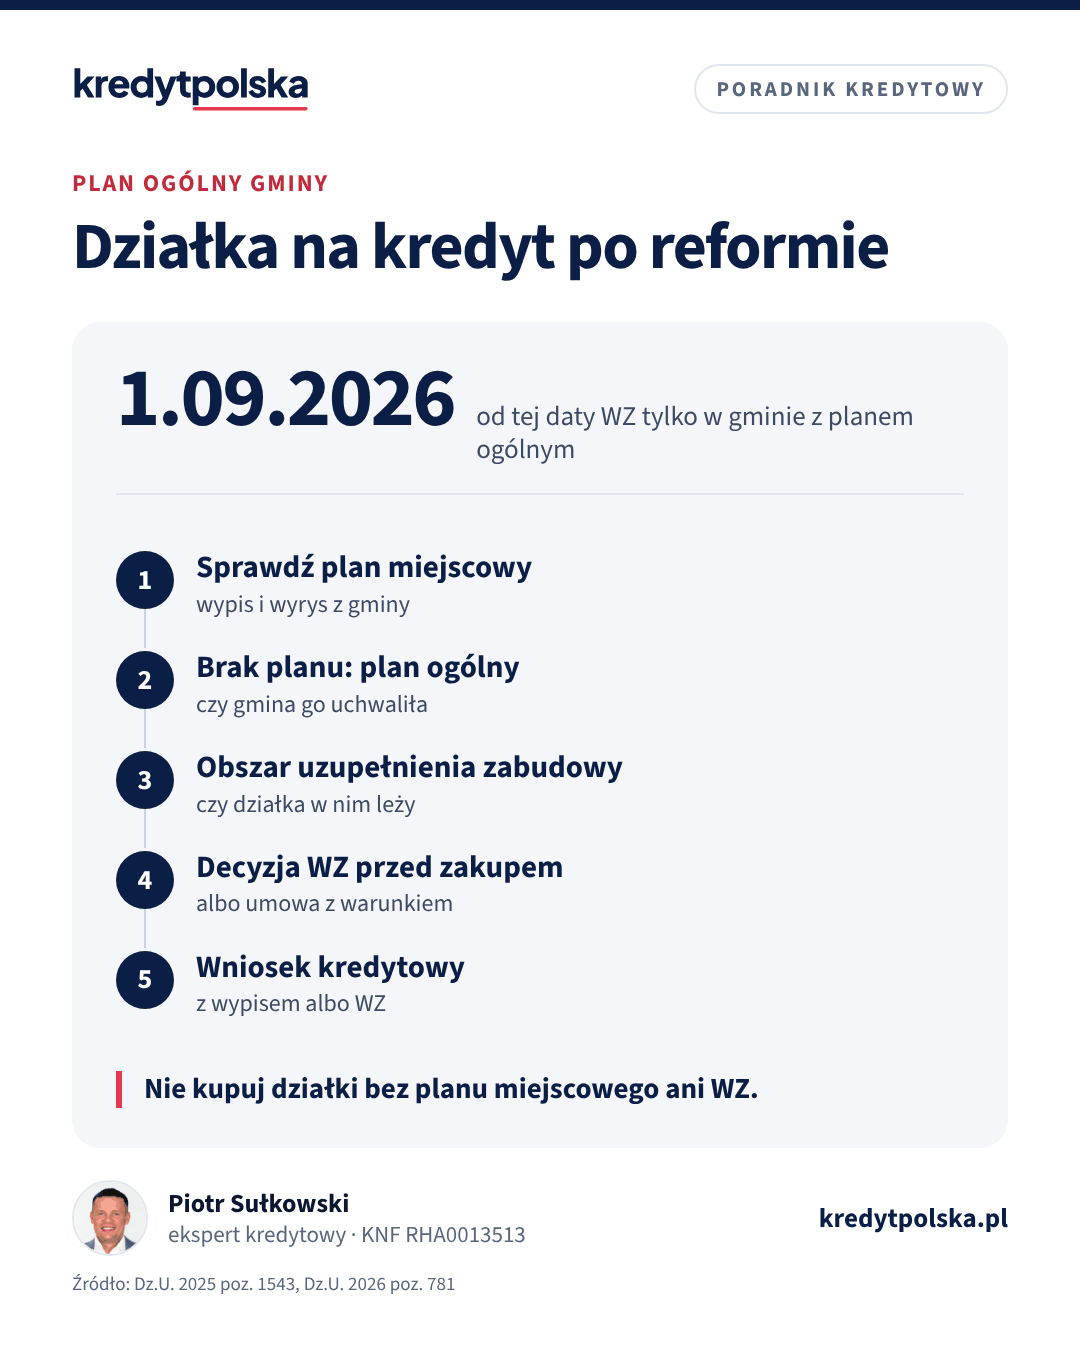
Od 1 września 2026 r. gmina wyda nową decyzję o warunkach zabudowy tylko wtedy, gdy ma uchwalony plan ogólny (ustawa z 30 kwietnia 2026 r. przesunęła ten termin z 1 lipca). Po wejściu planu ogólnego warunki zabudowy pod dom są możliwe tylko na obszarach uzupełnienia zabudowy, które ten plan wyznacza. Dla kupującego działkę na kredyt to ważne: bank sfinansuje działkę budowlaną tylko z miejscowym planem albo z decyzją o warunkach zabudowy, więc przed umową trzeba sprawdzić, który z tych dokumentów jest i czy w ogóle da się go dostać.
Ten tekst jest dla osób, które chcą kupić działkę i zbudować dom, a część pieniędzy pożyczyć w banku. Reforma planowania przestrzennego z 2023 r. wchodzi teraz w decydujący etap: od jesieni 2026 r. bez planu ogólnego gminy nie dostaniesz nowych warunków zabudowy. Wyjaśniamy, co to znaczy w praktyce i jak sprawdzić działkę, zanim zapłacisz zadatek. Jak bank finansuje samą działkę, opisujemy w artykule kredyt na działkę, a dokumenty z gminy w tekście wypis i wyrys do kredytu.
Co się zmieniło
Plan ogólny to nowy dokument, który każda gmina ma uchwalić dla całego swojego obszaru. Dzieli gminę na strefy i wyznacza między innymi obszary uzupełnienia zabudowy. Najważniejsze terminy:
- 31 sierpnia 2026 r. to termin z ustawy, do którego gminy miały uchwalić plany ogólne. Ustawa z 30 kwietnia 2026 r. (Dz.U. 2026 poz. 781) przesunęła go z 30 czerwca.
- Od 1 września 2026 r. decyzję o warunkach zabudowy na nowy wniosek gmina wyda tylko wtedy, gdy w gminie obowiązuje plan ogólny (art. 59 ust. 3 ustawy z 7 lipca 2023 r. w brzmieniu z Dz.U. 2025 poz. 1543 i 2026 poz. 781). Wcześniej ta data brzmiała 1 lipca 2026 r.
- Po wejściu planu ogólnego warunki zabudowy pod zabudowę mieszkaniową można dostać tylko w obszarze uzupełnienia zabudowy. Poza nim dom postawisz tylko na podstawie miejscowego planu.
Decyzje o warunkach zabudowy wydane wcześniej obowiązują. Zmiana dotyczy nowych wniosków.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Dlaczego to ważne przy kredycie
Bank udzieli kredytu na działkę budowlaną tylko wtedy, gdy wiadomo, że można na niej budować. Dowodem jest wypis i wyrys z miejscowego planu z przeznaczeniem pod zabudowę mieszkaniową albo ostateczna decyzja o warunkach zabudowy. Działka „rolna bez planu, ale na pewno da się postawić dom” od września 2026 r. jest dla banku jeszcze trudniejsza niż wcześniej: jeśli gmina nie ma planu ogólnego, nowej decyzji WZ nie wyda, a jeśli ma, działka musi leżeć w obszarze uzupełnienia zabudowy.
Przy kredycie na budowę domu bank sprawdzi też, czy projekt jest zgodny z planem albo z decyzją WZ, i będzie potrzebował pozwolenia na budowę albo przyjętego zgłoszenia. Mały dom do 70 m² zbudujesz na zgłoszenie, ale także on musi być zgodny z planem lub WZ (więcej w artykule dom do 70 m² bez pozwolenia a kredyt).
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Prawo i formalności · 3 min
Wypis i wyrys do kredytu hipotecznego: skąd wziąć i ile kosztują
Wypis i wyrys z miejscowego planu, wypis z rejestru gruntów i warunki zabudowy: kiedy bank ich wymaga, gdzie je zamówić, ile kosztują i jak długo są ważne.
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Jak sprawdzić działkę przed zakupem
- Miejscowy plan. Zapytaj w gminie albo sprawdź w geoportalu gminy, czy działka jest w planie miejscowym i jakie ma przeznaczenie. Jeśli tak, zamów wypis i wyrys: to dokument, który bank przyjmie.
- Brak planu miejscowego. Sprawdź, czy gmina uchwaliła plan ogólny i czy już obowiązuje. Plany ogólne publikuje Rejestr Urbanistyczny i dziennik urzędowy województwa.
- Obszar uzupełnienia zabudowy. Jeśli plan ogólny obowiązuje, sprawdź, czy działka leży w takim obszarze. Tylko wtedy złożysz wniosek o warunki zabudowy pod dom.
- Decyzja przed zakupem. Wniosek o warunki zabudowy może złożyć każdy, także osoba, która nie jest właścicielem. Najbezpieczniej kupić działkę, gdy decyzja jest już ostateczna, albo zawrzeć umowę przedwstępną z warunkiem jej uzyskania.
- Wniosek kredytowy. Z wypisem i wyrysem albo z decyzją WZ złożysz wniosek o kredyt na działkę albo od razu na działkę i budowę.
Co, jeśli gmina nie zdążyła
Nie wszystkie gminy uchwaliły plan ogólny w terminie. Tam, gdzie go nie ma, nowe decyzje o warunkach zabudowy nie zapadną aż do jego uchwalenia, a budowa na działce bez planu miejscowego musi poczekać. Jeśli więc działka nie ma planu miejscowego ani ważnej decyzji WZ, zapytaj w urzędzie gminy, na jakim etapie jest plan ogólny i czy działka znajdzie się w obszarze uzupełnienia zabudowy. Bez tej odpowiedzi nie płać zadatku.
Najczęstsze pytania
Czy od września 2026 r. można dostać warunki zabudowy?
Tak, ale tylko w gminie, w której obowiązuje plan ogólny, i pod zabudowę mieszkaniową tylko w obszarze uzupełnienia zabudowy wyznaczonym w tym planie. Dotyczy to wniosków złożonych od 1 września 2026 r.
Czy bank da kredyt na działkę bez planu miejscowego?
Tak, jeśli masz ostateczną decyzję o warunkach zabudowy pozwalającą na budowę domu. Bez planu miejscowego i bez decyzji WZ bank nie uzna działki za budowlaną.
Czy wydane wcześniej warunki zabudowy są ważne?
Tak, decyzje wydane przed zmianami obowiązują. Reforma zmienia zasady dla nowych wniosków.
Gdzie sprawdzić, czy gmina ma plan ogólny?
W urzędzie gminy, w biuletynie informacji publicznej gminy, w dzienniku urzędowym województwa i w Rejestrze Urbanistycznym, do którego gminy wprowadzają dane planistyczne.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 30 kwietnia 2026 r. o zmianie ustawy o planowaniu i zagospodarowaniu przestrzennym (Dz.U. 2026 poz. 781)
- Ustawa z 26 września 2025 r. (Dz.U. 2025 poz. 1543)
- Ustawa o planowaniu i zagospodarowaniu przestrzennym, t.j. Dz.U. 2026 poz. 538
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.