
W skrócie
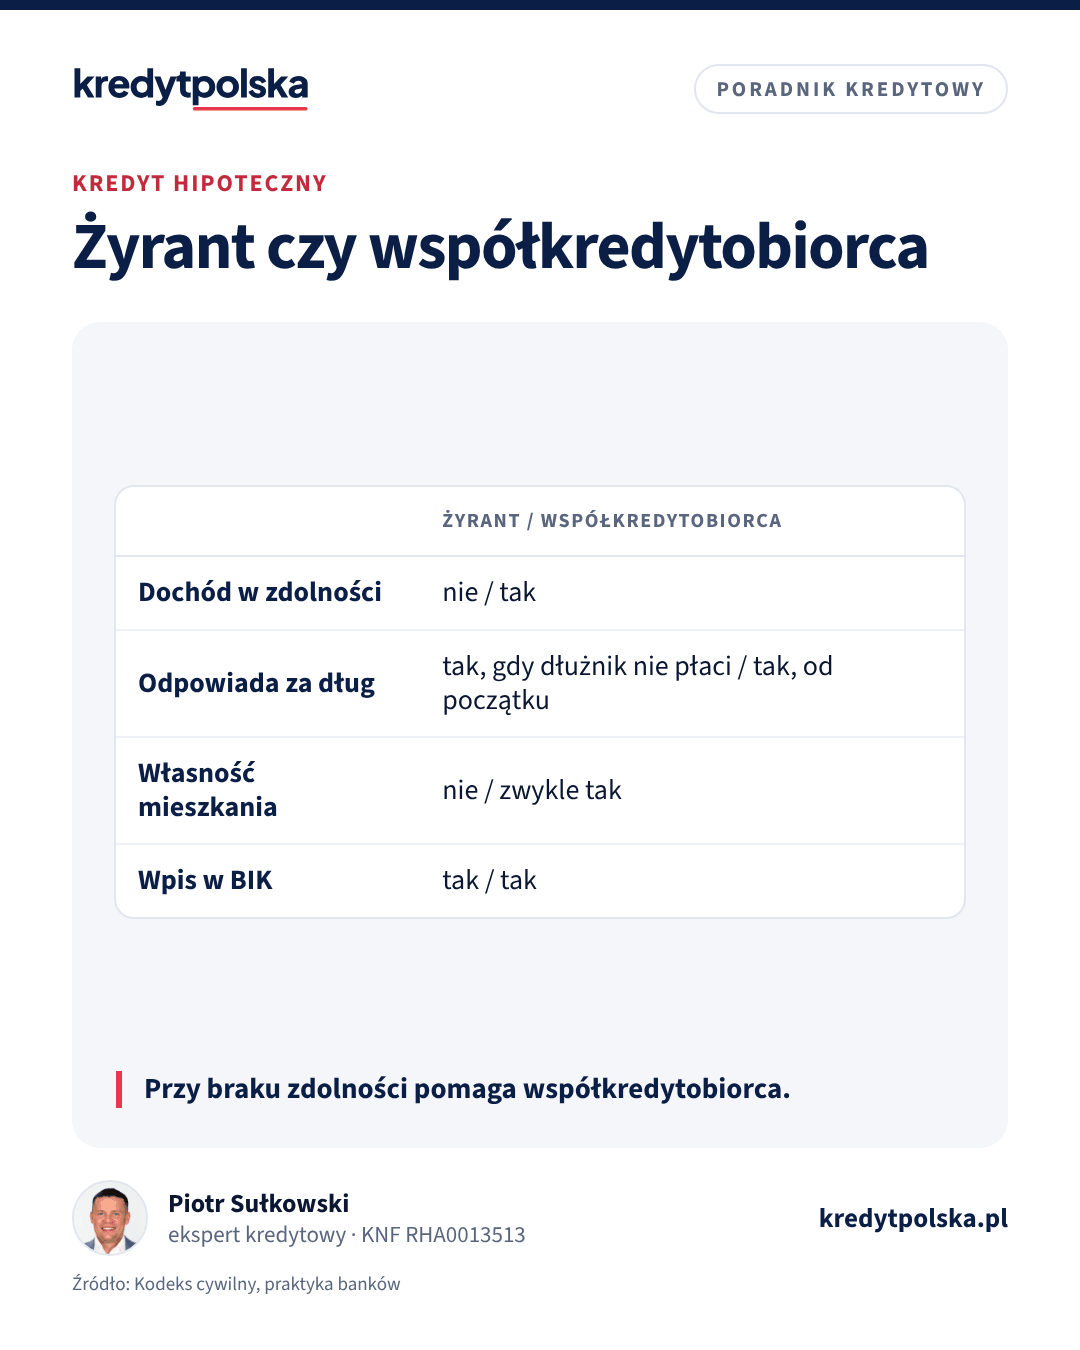
Do kredytu hipotecznego żyrant nie jest potrzebny: zabezpieczeniem jest hipoteka na nieruchomości. Banki rzadko przyjmują poręczenie jako sposób na brak zdolności, bo poręczyciel nie zwiększa dochodu w obliczeniach. Gdy brakuje zdolności, bank proponuje zwykle współkredytobiorcę, np. rodzica. Jeśli poręczenie się pojawia, poręczyciel odpowiada za dług całym majątkiem, a zobowiązanie widać w jego raporcie BIK.
Żyrant kojarzy się z kredytem gotówkowym albo pożyczką w zakładzie pracy. Przy kredycie hipotecznym ta rola wygląda inaczej, a w większości przypadków nie jest potrzebna.
Czy do kredytu hipotecznego potrzebny jest żyrant
Nie. Podstawowym zabezpieczeniem jest hipoteka na kupowanej nieruchomości, wpisana do księgi wieczystej. Bank może dodatkowo żądać cesji polisy, weksla in blanco albo ubezpieczenia, ale poręczenia osoby trzeciej zwykle nie wymaga. Lista dodatkowych zabezpieczeń: dodatkowe zabezpieczenia kredytu hipotecznego.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Prawo i formalności · 7 min
Hipoteka łączna na mieszkaniu rodziców zamiast wkładu: ryzyka
Hipoteka na mieszkaniu rodziców zamiast wkładu własnego: jak działa hipoteka łączna, ile wynosi LTV, kiedy bank ją zwolni i jakie ryzyko bierze właściciel.
Prawo i formalności · 7 min
Dodatkowe zabezpieczenia kredytu hipotecznego: co podpisujesz
Hipoteka, cesja polis, poddanie się egzekucji z art. 777 KPC, weksel, poręczenie, blokada środków, niski wkład i gwarancja BGK: co znaczą dla kredytobiorcy.
Czy żyrant pomoże, gdy brakuje zdolności
Zwykle nie. Zdolność bank liczy z dochodów kredytobiorców, a dochód poręczyciela nie wchodzi do obliczeń. Dlatego banki zamiast żyranta proponują współkredytobiorcę: osobę, która podpisuje umowę, odpowiada za ratę od pierwszego dnia, a jej dochód podnosi zdolność. Najczęściej to rodzic albo partner. Jak to działa i jak potem wyjść z kredytu: współkredytobiorca: kredyt z rodzicami.
Gdy brakuje wkładu własnego, zamiast żyranta pomaga hipoteka na drugiej nieruchomości, np. mieszkaniu rodziców: hipoteka łączna.
Gdy bank jednak przyjmuje poręczenie
Poręczenie przy kredycie hipotecznym zdarza się rzadko, np. przy kredycie dla firmy albo gdy bank chce dodatkowego zabezpieczenia na czas budowy. Poręczyciel:
- odpowiada za dług jak dłużnik, gdy ten nie płaci (art. 876 i 881 Kodeksu cywilnego), całym swoim majątkiem,
- ma poręczenie w raporcie BIK, co obniża jego własną zdolność, bo bank wlicza je do jego zobowiązań,
- nie staje się właścicielem mieszkania.
Poręczenie musi być udzielone na piśmie i na określoną kwotę. Zanim je podpiszesz, sprawdź, na jaki okres jest udzielone i czy obejmuje odsetki.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy do kredytu hipotecznego potrzebny jest żyrant?
Nie. Zabezpieczeniem jest hipoteka na nieruchomości. Banki rzadko wymagają poręczenia osoby trzeciej.
Czy żyrant zwiększy moją zdolność kredytową?
Zwykle nie, bo dochód poręczyciela nie wchodzi do obliczeń. Zdolność zwiększa współkredytobiorca, który podpisuje umowę i spłaca kredyt razem z Tobą.
Za co odpowiada żyrant kredytu hipotecznego?
Za dług w zakresie poręczenia, gdy dłużnik nie płaci, całym swoim majątkiem. Poręczenie widać w jego raporcie BIK.
Czym różni się żyrant od współkredytobiorcy?
Współkredytobiorca jest stroną umowy, spłaca ratę od początku, a jego dochód liczy się do zdolności. Żyrant płaci dopiero, gdy dłużnik przestanie spłacać.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.