
W skrócie
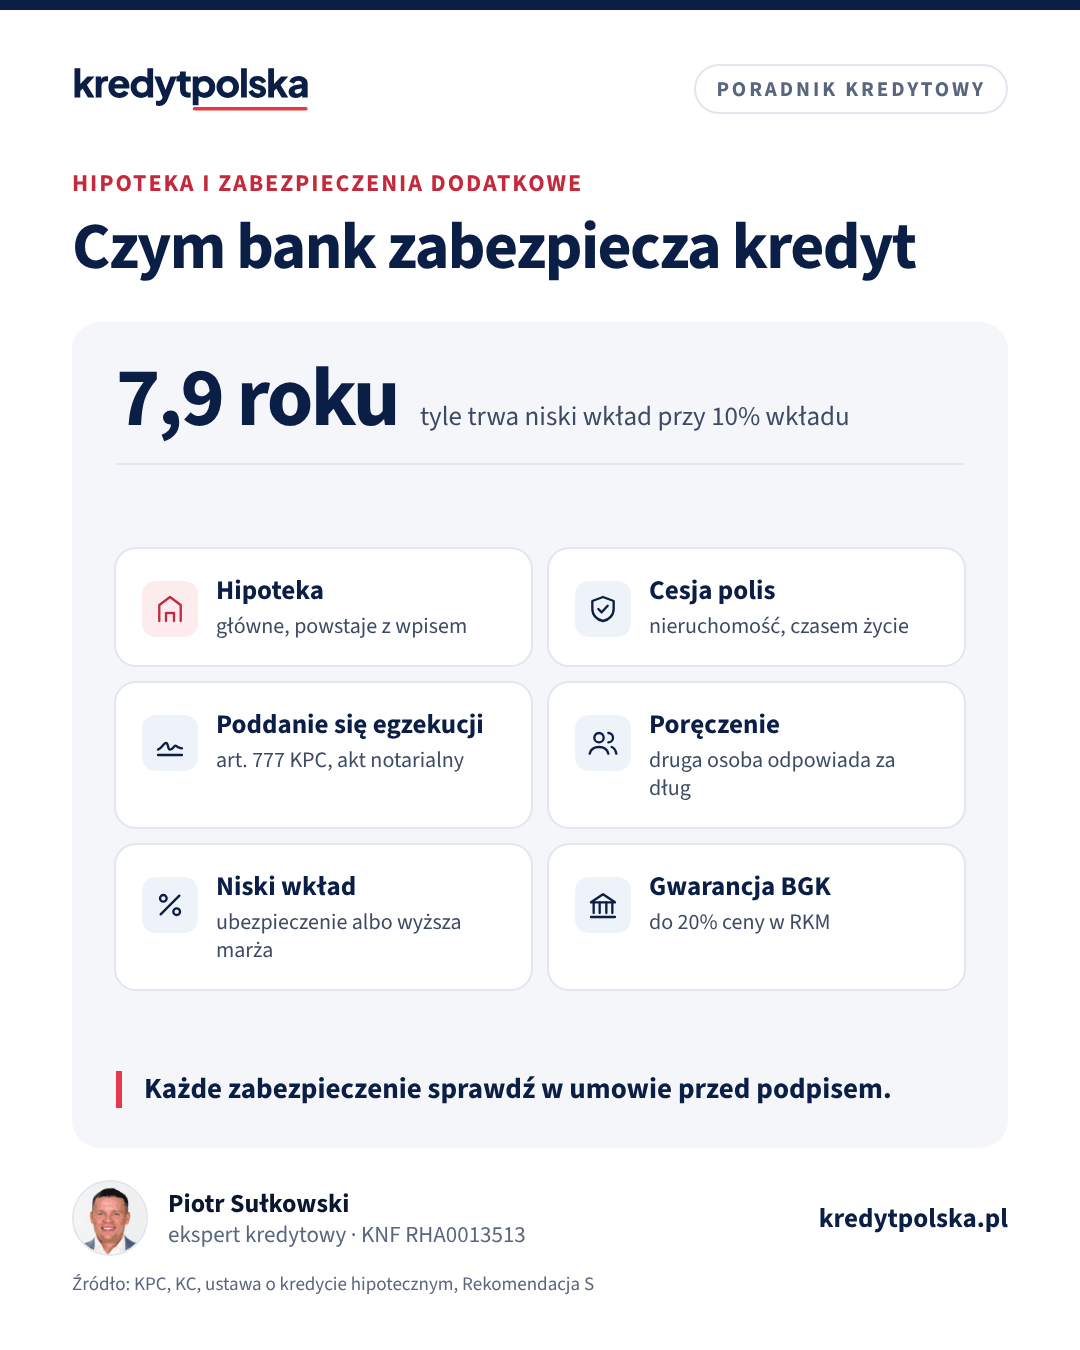
Głównym zabezpieczeniem kredytu hipotecznego jest hipoteka wpisana do księgi wieczystej, ale bank zwykle dokłada cesję polisy nieruchomości, czasem polisy na życie, oświadczenie o poddaniu się egzekucji z art. 777 KPC albo poręczenie. Przy wkładzie 10% dochodzi ubezpieczenie niskiego wkładu lub wyższa marża: przy kredycie 405 000 zł trwa to około 7,9 roku. W Rodzinnym Kredycie Mieszkaniowym brakujący wkład do 20% ceny, najwyżej 100 000 zł, zastępuje gwarancja BGK za jednorazową opłatę 1%.
Umowa kredytu hipotecznego ma zwykle osobny paragraf o zabezpieczeniach i to on decyduje, co bank może zrobić, gdy przestaniesz płacić. Ten tekst jest dla osób, które dostały projekt umowy albo decyzję kredytową i chcą zrozumieć każde zabezpieczenie: co oznacza, ile kosztuje i czy da się je zmienić. Jak czytać całą umowę, opisujemy w artykule umowa kredytu hipotecznego: na co uważać, a ubezpieczenia w tekście ubezpieczenia przy kredycie hipotecznym.
Hipoteka: zabezpieczenie podstawowe
Hipoteka pozwala bankowi dochodzić zaspokojenia z nieruchomości bez względu na to, czyją stała się własnością, i przed innymi wierzycielami właściciela (art. 65 ustawy o księgach wieczystych i hipotece). Powstaje dopiero z wpisem do księgi wieczystej, a suma hipoteki jest zwykle wyższa niż kredyt, bo obejmuje odsetki i koszty. Hipoteka nie zabrania sprzedaży mieszkania: zastrzeżenie, że właściciel nie zbędzie ani nie obciąży nieruchomości, jest niedopuszczalne (art. 72). Jak przebiega wpis, ile kosztuje i ile trwa, wyjaśniamy w artykule wpis hipoteki do księgi wieczystej.
Gdy kupowana nieruchomość nie wystarcza, bank może przyjąć hipotekę na drugiej nieruchomości, np. rodziców. To rozwiązanie opisujemy w tekście hipoteka łączna na mieszkaniu rodziców.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Cesja praw z polis
Najczęstsze zabezpieczenie dodatkowe to przelew na bank praw z ubezpieczenia nieruchomości od ognia i innych zdarzeń losowych. Gdy mieszkanie spłonie, odszkodowanie trafi do banku do wysokości długu. Ustawa o kredycie hipotecznym pozwala bankowi wymagać polisy i jej cesji, ale bank musi przyjąć polisę dowolnego ubezpieczyciela, jeśli spełnia minimalny zakres, o którym informuje przed umową (art. 9 ust. 2–3). Część banków wymaga też cesji polisy na życie, zwłaszcza przy jednym kredytobiorcy. Jak to wygląda w praktyce i jak zmienić polisę bankową na własną, opisujemy w artykule cesja polisy na bank.
Dla Ciebie oznacza to obowiązek: polisa musi być ważna przez cały okres kredytu, a bank co roku może prosić o potwierdzenie odnowienia i zapłaty składki. Brak polisy to zwykle naruszenie umowy, które może skończyć się podwyżką marży albo polisą wykupioną przez bank na Twój koszt.
Oświadczenie o poddaniu się egzekucji (art. 777 KPC)
To oświadczenie w formie aktu notarialnego, w którym kredytobiorca godzi się, żeby bank prowadził egzekucję bez procesu sądowego. Od 2015 r. banki nie mogą już wystawiać bankowego tytułu egzekucyjnego, więc wiele z nich prosi właśnie o to oświadczenie. Według art. 777 § 1 pkt 5 KPC w akcie trzeba wprost wskazać kwotę, do której się poddajesz egzekucji, zdarzenie, od którego zależy wykonanie, np. wypowiedzenie umowy, oraz termin, do którego bank może wystąpić o klauzulę wykonalności. Właściciel nieruchomości, który nie jest kredytobiorcą, np. rodzic przy hipotece łącznej, może poddać się egzekucji tylko z obciążonej nieruchomości (pkt 6). Oświadczenie można złożyć w odrębnym akcie (§ 2).
Co to znaczy w praktyce: gdy bank wypowie umowę, sąd w postępowaniu klauzulowym sprawdza głównie formalności, a nie to, czy dług istnieje i w jakiej wysokości. Obrona jest możliwa, ale w drodze osobnego pozwu przeciwegzekucyjnego (art. 840 KPC). Dlatego przed podpisem sprawdź kwotę i termin w akcie: powinny odpowiadać kredytowi, a nie być wielokrotnie wyższe. Jak wygląda wypowiedzenie umowy i co poprzedza egzekucję, opisujemy w tekście wypowiedzenie umowy kredytu hipotecznego.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Weksel in blanco, poręczenie, przystąpienie do długu
- Weksel in blanco to weksel podpisany bez wpisanej kwoty, którą bank uzupełnia według deklaracji wekslowej. Przy kredytach hipotecznych dla konsumentów pojawia się rzadziej niż dawniej, częściej przy kredytach firmowych. Jeśli bank uzupełni weksel niezgodnie z porozumieniem, możesz to podnieść wobec banku (art. 10 Prawa wekslowego). Przeczytaj deklarację wekslową i zachowaj jej kopię.
- Poręczenie to umowa, w której poręczyciel zobowiązuje się zapłacić, jeśli Ty nie zapłacisz. Musi mieć formę pisemną pod rygorem nieważności (art. 876 § 2 KC). Poręczyciel nie jest właścicielem mieszkania, ale odpowiada całym swoim majątkiem.
- Przystąpienie do długu to umowa, w której druga osoba staje się współdłużnikiem obok Ciebie, zwykle solidarnie. Bank może żądać całej raty od każdego z Was. Od współkredytobiorcy różni się tym, że przystępujący często nie ma praw do nieruchomości.
Dla poręczyciela i przystępującego to poważne zobowiązanie na kilkadziesiąt lat, które obniża też jego własną zdolność kredytową. Lepszym rozwiązaniem bywa współkredytobiorca z udziałem w mieszkaniu, który ma też prawa do nieruchomości, a nie tylko obowiązki.
Blokada środków i pełnomocnictwo do rachunku
Ustawa o kredycie hipotecznym zakazuje sprzedaży wiązanej, ale pozwala wymagać bezpłatnego rachunku, który służy do spłaty kredytu albo zapewnia bankowi dodatkowe zabezpieczenie na wypadek zaległości (art. 9 ust. 1). W praktyce bank może prosić o pełnomocnictwo do pobierania rat z Twojego konta albo o blokadę kwoty na lokacie. Blokada równowartości 6 rat przy kredycie 405 000 zł to około 15 400 zł, które przez ten czas nie pracują dla Ciebie, choć zwykle przynoszą odsetki. Zapytaj, kiedy blokada wygasa.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Hipoteka łączna na mieszkaniu rodziców zamiast wkładu: ryzyka
Hipoteka na mieszkaniu rodziców zamiast wkładu własnego: jak działa hipoteka łączna, ile wynosi LTV, kiedy bank ją zwolni i jakie ryzyko bierze właściciel.
Koszty i oprocentowanie · 8 min
Ubezpieczenia przy kredycie hipotecznym: które są obowiązkowe
Ubezpieczenie nieruchomości z cesją, na życie, pomostowe, niskiego wkładu i od utraty pracy: które musisz mieć, ile kosztują i czy polisa musi być z banku.
Kredyt krok po kroku · 8 min
Umowa kredytu hipotecznego: 10 zapisów, na które uważać
Oprocentowanie, utrata promocyjnej marży, ubezpieczenia, wcześniejsza spłata, zmiana wskaźnika, kary i wypowiedzenie: 10 zapisów do sprawdzenia przed podpisem.
Ubezpieczenie niskiego wkładu i wyższa marża
Rekomendacja S KNF pozwala bankowi sfinansować do 80% wartości nieruchomości, a do 90%, gdy część powyżej 80% ma dodatkowe zabezpieczenie. Najczęściej to ubezpieczenie niskiego wkładu, w którym ubezpieczonym jest bank, a koszt ponosisz Ty, albo po prostu marża wyższa do czasu spłaty kapitału do poziomu 80%.
| Mieszkanie 450 000 zł, wkład 10% | Wartość |
|---|---|
| Kwota kredytu | 405 000 zł |
| Rata, 30 lat, 6,5% | 2 560 zł |
| Spadek salda do 80% ceny (360 000 zł) | po 95 ratach, ok. 7,9 roku |
| Marża wyższa o 0,25 pkt przez ten czas | ok. 7 600 zł |
| Marża wyższa o 0,5 pkt przez ten czas | ok. 15 200 zł |
To przybliżenie poglądowe: każdy bank ustala koszt inaczej, a nadpłata albo nowa wycena mieszkania mogą skrócić ten okres. Szczegóły opisujemy w artykule ubezpieczenie niskiego wkładu własnego.
Gwarancja BGK w Rodzinnym Kredycie Mieszkaniowym
W Rodzinnym Kredycie Mieszkaniowym brakujący wkład do 20% ceny, najwyżej 100 000 zł, zastępuje gwarancja Banku Gospodarstwa Krajowego. Opłata to jednorazowo 1% kwoty gwarancji. Przy mieszkaniu za 450 000 zł bez wkładu gwarancja wynosi 90 000 zł, a opłata 900 zł. Raty spłacają najpierw część objętą gwarancją, więc w przykładzie kredytu 450 000 zł na 30 lat przy 6,5% (rata 2 844 zł) gwarancja wygasa po około 146 ratach, czyli 12,2 roku. Gwarancja chroni bank, nie Ciebie: jeśli przestaniesz płacić, BGK zapłaci bankowi, a potem może dochodzić zwrotu od Ciebie. Limit ceny za metr kwadratowy w Twojej gminie sprawdzisz przed wyborem mieszkania, bo bez jego spełnienia gwarancji nie będzie.
Jak negocjować zabezpieczenia
- Poproś o listę zabezpieczeń na etapie decyzji, a nie przy podpisie. Zasady i koszty zabezpieczeń muszą być w umowie.
- Sprawdź, czy bank przyjmie Twoją polisę zamiast swojej, i porównaj koszt.
- Ustal, kiedy zabezpieczenie przejściowe wygasa: po wpisie hipoteki, po spłacie niskiego wkładu, po określonym czasie.
- Przy poręczeniu i hipotece na cudzej nieruchomości zapytaj, na jakich warunkach bank je zwolni.
- Porównaj oferty kilku banków, bo wymagania co do zabezpieczeń różnią się między nimi bardziej niż marże. Ekspert kredytowy zna listy zabezpieczeń w wielu bankach i powie, gdzie Twoja sytuacja wymaga ich najmniej.
Zabezpieczenia nie kończą się w dniu podpisu. Zmiana polisy, sprzedaż mieszkania, refinansowanie czy rozwód wymagają zwykle zgody banku na zmianę albo zwolnienie zabezpieczenia. Zachowaj więc komplet dokumentów: umowę, akty notarialne, deklarację wekslową i potwierdzenia cesji, bo po latach to one pokażą, do czego naprawdę się zobowiązałeś.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Jakie są zabezpieczenia kredytu hipotecznego?
Podstawowe to hipoteka na kupowanej nieruchomości. Dodatkowe to najczęściej cesja polisy nieruchomości, czasem polisy na życie, oświadczenie o poddaniu się egzekucji, poręczenie, blokada środków, ubezpieczenie niskiego wkładu albo gwarancja BGK.
Co oznacza poddanie się egzekucji z art. 777 KPC?
Że bank po wypowiedzeniu umowy może uzyskać klauzulę wykonalności do aktu notarialnego bez procesu. W akcie musi być kwota, zdarzenie uruchamiające egzekucję i termin, do którego bank może wystąpić o klauzulę. Obrona wymaga osobnego pozwu przeciwegzekucyjnego.
Czy bank może wymagać polisy ze swojej oferty?
Nie. Może wymagać ubezpieczenia i cesji praw z polisy, ale musi przyjąć polisę dowolnego ubezpieczyciela, która spełnia minimalny zakres podany przed zawarciem umowy.
Ile trwa ubezpieczenie niskiego wkładu?
Do czasu, gdy saldo spadnie do 80% wartości nieruchomości. Przy mieszkaniu 450 000 zł, wkładzie 10% i kredycie na 30 lat przy 6,5% to około 95 rat, czyli 7,9 roku, krócej przy nadpłatach.
Ile kosztuje gwarancja BGK w Rodzinnym Kredycie Mieszkaniowym?
Jednorazowo 1% kwoty gwarancji. Gwarancja obejmuje brakujący wkład do 20% ceny, najwyżej 100 000 zł, więc przy mieszkaniu za 450 000 zł bez wkładu opłata wynosi 900 zł.
Czy poręczyciel kredytu hipotecznego odpowiada całym majątkiem?
Tak. Poręczyciel odpowiada za dług osobiście, całym swoim majątkiem, choć nie jest właścicielem mieszkania. Poręczenie musi mieć formę pisemną pod rygorem nieważności.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 28 kwietnia 1936 r. Prawo wekslowe (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Pokaż wszystkie źródła (8)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.