
W skrócie
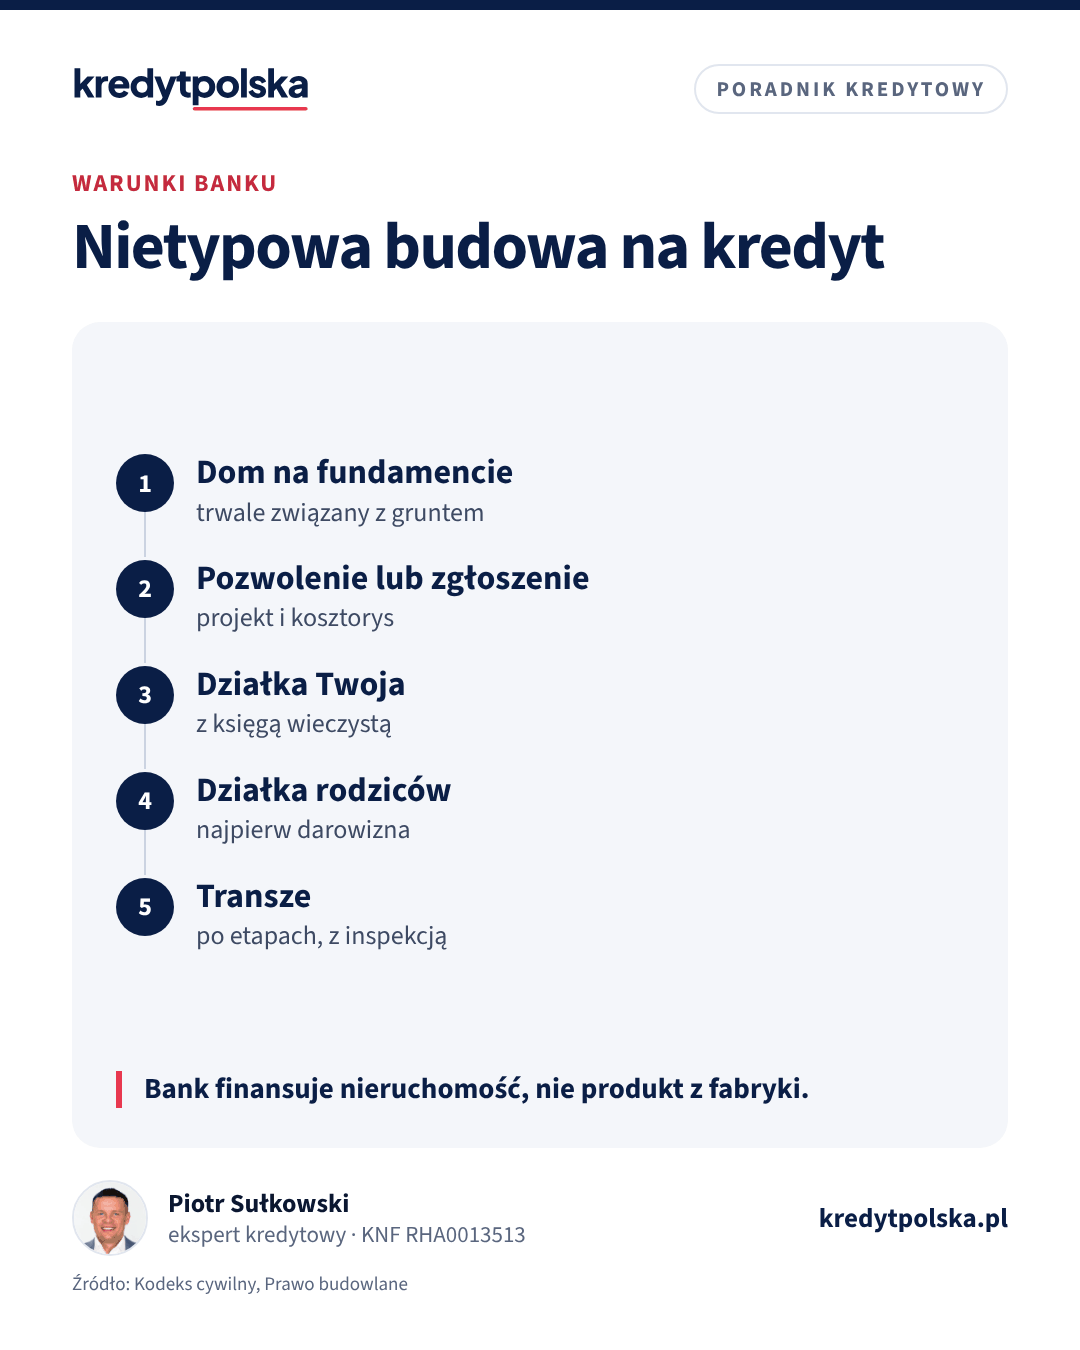
Na dom modułowy, prefabrykowany czy szkieletowy dostaniesz kredyt hipoteczny, jeśli będzie trwale związany z gruntem, czyli stanie na fundamencie, z pozwoleniem albo zgłoszeniem, na działce z księgą wieczystą. Domu na kołach bank nie obciąży hipoteką. Na działce rodziców budować na kredyt nie da się wprost: dom staje się częścią gruntu, więc najpierw działka musi przejść na Ciebie, np. darowizną.
Kredyt na budowę domu tradycyjnego opisujemy w artykule kredyt na budowę domu, a dom do 70 m² bez pozwolenia w osobnym tekście. Tu zbieramy przypadki, przy których banki pytają o więcej: technologie modułowe, budowę systemem gospodarczym i działkę należącą do rodziców.
Dom modułowy, prefabrykowany i szkieletowy
Bank udziela kredytu hipotecznego na nieruchomość, a nie na produkt z fabryki. Dom musi więc być budynkiem w rozumieniu Prawa budowlanego: trwale związanym z gruntem, na fundamencie, z pozwoleniem na budowę albo skutecznym zgłoszeniem. Wtedy technologia (moduły, prefabrykaty, szkielet drewniany) ma mniejsze znaczenie, choć część banków przy domach drewnianych ostrożniej wycenia wartość i żąda dłuższego okresu gwarancji producenta.
Typowe wymagania dodatkowe:
- umowa z producentem z harmonogramem płatności dopasowanym do transz kredytu,
- zaliczka dla producenta zwykle z wkładu własnego, bo bank płaci za postęp prac na działce,
- wycena rzeczoznawcy po montażu i przed ostatnią transzą.
Domu mobilnego na kołach albo „tiny house” bez fundamentu bank nie obciąży hipoteką, bo w świetle prawa to rzecz ruchoma. Finansuje się go kredytem gotówkowym albo leasingiem.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 3 min
Transze kredytu na budowę domu i kosztorys: jak bank wypłaca pieniądze
Jak bank wypłaca kredyt na budowę domu: kosztorys i harmonogram, liczba transz, inspekcje przed każdą wypłatą, rozliczenie faktur, odsetki w trakcie budowy.
Wkład własny i programy · 7 min
Działka jako wkład własny: kiedy bank ją przyjmie i za ile
Działka jako wkład własny przy budowie domu: wartość z operatu, działka z darowizny lub kupiona wcześniej, MPZP, dojazd, hipoteka i przykład z liczbami.
Budowa systemem gospodarczym
Gdy sam organizujesz ekipy i materiały, bank chce szczegółowego kosztorysu i rozlicza transze fakturami albo inspekcją. Zwykle przyjmuje kosztorys niższy niż przy generalnym wykonawcy, ale dolicz rezerwę 10–15% na wzrost cen. Jak bank wypłaca pieniądze: transze kredytu na budowę i kosztorys.
Budowa na działce rodziców
To najczęstsza pułapka. Według Kodeksu cywilnego (art. 48) budynek jest częścią gruntu, więc dom zbudowany na działce rodziców należy do rodziców. Bank nie da Ci kredytu na budowę cudzej nieruchomości ani nie ustanowi hipoteki na działce, której nie jesteś właścicielem. Rozwiązania:
- Darowizna działki od rodziców przed wnioskiem. Darowizna w najbliższej rodzinie jest zwolniona z podatku po zgłoszeniu na SD-Z2. Działka może być wtedy wkładem własnym: działka jako wkład własny.
- Wydzielenie części działki geodezyjnie i darowizna tylko tej części, gdy rodzice chcą zachować resztę.
- Rodzice jako współkredytobiorcy i współwłaściciele, z hipoteką na całej działce. Prostsze formalnie, ale dom będzie współwłasnością z rodzicami.
Użyczenie albo dzierżawa działki od rodziców bankom zwykle nie wystarczają.
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na dom modułowy?
Tak, jeśli dom będzie trwale związany z gruntem, na fundamencie, z pozwoleniem albo zgłoszeniem, na Twojej działce z księgą wieczystą. Na dom mobilny bez fundamentu kredytu hipotecznego nie dostaniesz.
Czy mogę wziąć kredyt na budowę domu na działce rodziców?
Nie wprost, bo dom stanie się częścią działki rodziców. Najpierw rodzice muszą przekazać Ci działkę, np. darowizną, albo zostać współkredytobiorcami i współwłaścicielami.
Czy bank finansuje budowę systemem gospodarczym?
Tak. Wymaga szczegółowego kosztorysu, a transze rozlicza fakturami albo inspekcją postępu prac.
Czy dom szkieletowy bank wycenia niżej?
Część banków wycenia domy drewniane ostrożniej i pyta o technologię oraz gwarancję producenta, ale udziela na nie kredytu na zwykłych zasadach.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.