
W skrócie
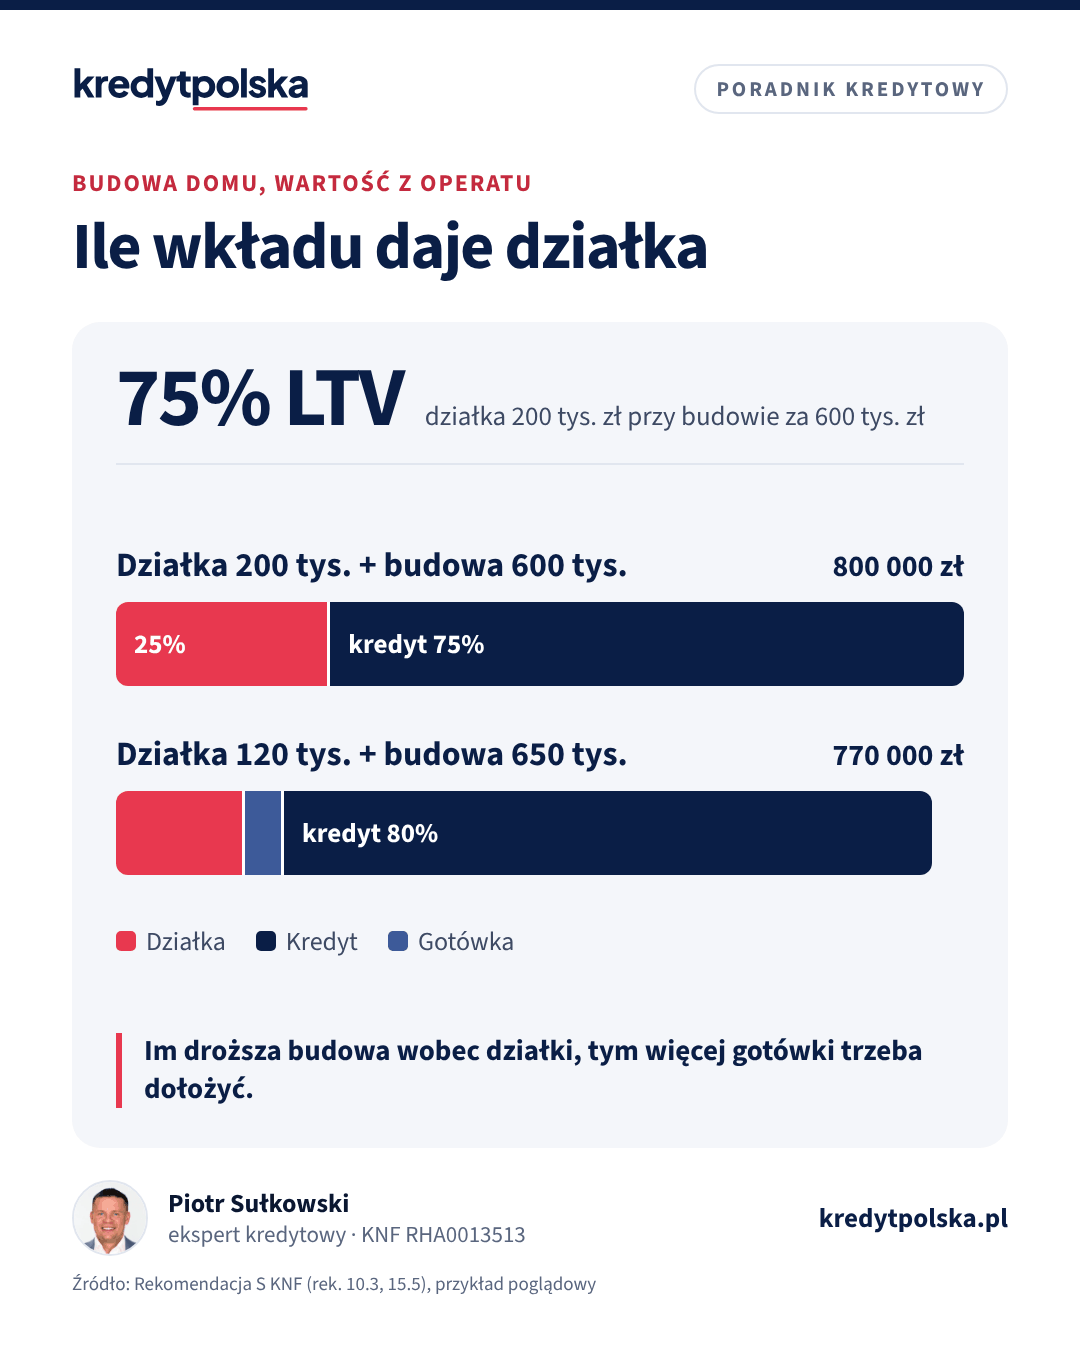
Przy kredycie na budowę domu bank może zaliczyć do wkładu własnego wartość działki, na której stanie dom (Rekomendacja S, rek. 10.3). Liczy się wartość z operatu, a nie cena sprzed lat. Działka warta 200 000 zł przy kosztorysie 600 000 zł daje LTV 75%, więc gotówka na wkład nie jest potrzebna. Przy działce za 120 000 zł i budowie za 650 000 zł brakuje 34 000 zł do progu 80%. Działka musi być Twoją własnością, z podstawą do zabudowy, dostępem do drogi i najlepiej bez hipoteki.
Ten artykuł jest dla osób, które mają działkę, kupioną wcześniej albo otrzymaną od rodziny, i chcą na niej budować dom na kredyt. Wyjaśniamy, kiedy bank zaliczy działkę do wkładu własnego, od jakiej wartości ją liczy, jakie warunki musi spełniać i ile gotówki trzeba dołożyć, gdy budowa jest droga. Sam proces kredytu budowlanego, transze i kosztorys opisujemy w artykule kredyt na budowę domu, a zakup działki na kredyt w tekście kredyt na działkę.
Co mówi Rekomendacja S
Rekomendacja S KNF wprost dopuszcza działkę jako wkład. Zgodnie z rekomendacją 10.3 bank może zaliczyć na poczet wkładu własnego wartość nieruchomości gruntowej, niezabudowanej lub zabudowanej, na której docelowo stanie kredytowana nieruchomość. Rekomendacja 10.6 dodaje, że bank musi sprawdzić, czy działka nie jest obciążona hipoteką, a jeśli jest, sam ocenia, w jakiej części jej wartość uzna za wkład.
Dwa warunki wynikają z tego od razu. Po pierwsze, chodzi o działkę pod budowę, a nie o dowolny grunt, który masz w innym miejscu. Działka rekreacyjna w innej gminie nie będzie wkładem do domu, choć może posłużyć jako dodatkowe zabezpieczenie. Po drugie, wkład jest już „wniesiony”: rekomendacja 10.4 wymaga wniesienia wkładu najpóźniej przy wypłacie kredytu, a działka spełnia ten warunek od początku.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Plan wkładu własnego · Koszty zakupu mieszkania
Od jakiej wartości bank liczy działkę
Bank nie patrzy na cenę z aktu zakupu, tylko na wartość rynkową z operatu szacunkowego. Rzeczoznawca wycenia zwykle dwie wartości: obecną (działka i to, co już na niej stoi) oraz docelową, po zakończeniu budowy. LTV bank liczy od całej inwestycji, czyli od wartości działki powiększonej o koszt budowy, z kontrolą, czy wartość docelowa domu nie jest niższa niż ta suma.
Ma to dwie konsekwencje. Działka kupiona 10 lat temu za 60 000 zł może dziś zostać wyceniona na 180 000 zł i to wyższa kwota trafi do wkładu. Działka otrzymana w darowiźnie ma dla banku pełną wartość rynkową, mimo że nic za nią nie zapłaciłeś. W drugą stronę: działka kupiona za drogo, na przykład od dewelopera z wysoką marżą, może zostać wyceniona poniżej ceny. Wtedy bank liczy niższą wartość. Jak czytać operat, opisujemy w artykule operat szacunkowy.
Przykład: ile gotówki trzeba dołożyć
Przykład obliczeniowy, kredyt na 30 lat, oprocentowanie 6,5%, próg LTV 80% bez dodatkowego zabezpieczenia.
| Wariant A | Wariant B | |
|---|---|---|
| Działka z operatu | 200 000 zł | 120 000 zł |
| Kosztorys budowy | 600 000 zł | 650 000 zł |
| Wartość inwestycji | 800 000 zł | 770 000 zł |
| Kredyt przy LTV 80% | do 640 000 zł | do 616 000 zł |
| Gotówka poza działką | 0 zł | 34 000 zł |
| Kredyt i LTV | 600 000 zł, 75% | 616 000 zł, 80% |
| Rata | 3 792 zł | 3 894 zł |
W wariancie A działka pokrywa 25% inwestycji i finansuje całą budowę kredytem. W wariancie B działka to tylko 15,6% inwestycji. Masz wtedy trzy wyjścia: dołożyć 34 000 zł gotówki, wziąć kredyt na całą budowę przy LTV 84,4% z ubezpieczeniem niskiego wkładu albo podwyższoną marżą (część banków przy budowie się na to zgadza, część nie), albo obniżyć kosztorys, na przykład przez wykonanie wykończenia z własnych środków po odbiorze. Ratę dla innej kwoty policzysz w kalkulatorze raty.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, który bank przyjmie Twój wkład własny
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Warunki, które musi spełnić działka
- Własność kredytobiorcy. Działka powinna należeć do osoby, która bierze kredyt. Użytkowanie wieczyste też jest akceptowane. Przy współwłasności z rodzicami albo rodzeństwem bank wymaga zgody wszystkich współwłaścicieli na hipotekę, a często zniesienia współwłasności przed wnioskiem.
- Księga wieczysta. Hipoteka wymaga księgi. Sprawdź w niej właściciela, obciążenia w dziale III i IV oraz służebności. Wskazówki są w artykule księga wieczysta: co sprawdzić.
- Podstawa do zabudowy. Miejscowy plan zagospodarowania przestrzennego z przeznaczeniem mieszkaniowym albo ważna decyzja o warunkach zabudowy, a na końcu pozwolenie na budowę lub skuteczne zgłoszenie. Po reformie planowania nowe decyzje WZ są możliwe tylko na obszarach uzupełnienia zabudowy wyznaczonych w planie ogólnym gminy.
- Dojazd. Bezpośredni dostęp do drogi publicznej albo służebność drogowa wpisana do księgi wieczystej. Działka bez prawnego dojazdu ma dla banku niską wartość, nawet jeśli w praktyce dojeżdżasz polną drogą sąsiada.
- Media. Warunki przyłączenia prądu i wody, a przy braku kanalizacji możliwość szamba lub przydomowej oczyszczalni.
- Brak hipoteki albo hipoteka, którą spłacisz z kredytu. Działka z obciążeniem na rzecz innego banku jest wkładem tylko w części, którą bank uzna (rek. 10.6).
Działka rolna, rekreacyjna albo w innym miejscu
Działka rolna może być wkładem, jeśli da się na niej legalnie postawić dom: ma przeznaczenie mieszkaniowe w planie albo decyzję o warunkach zabudowy, a w razie potrzeby wyłączenie z produkcji rolnej. Bez tego rzeczoznawca wyceni ją jak grunt rolny, często na ułamek wartości działki budowlanej. Działka rekreacyjna z zabudową letniskową nie spełni warunków kredytu na dom całoroczny, jeśli plan na to nie pozwala. A działka w innej miejscowości niż budowa nie jest wkładem w rozumieniu rekomendacji 10.3. Część banków przyjmie ją jako dodatkowe zabezpieczenie, co działa podobnie jak hipoteka łączna, albo możesz ją sprzedać i wnieść gotówkę.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Ten sam dział · 8 min
Wkład własny do kredytu hipotecznego: ile i z czego w 2026
Ile wkładu własnego wymagają banki: 10% czy 20%, co może być wkładem, darowizna od rodziny i SD-Z2 oraz ile kosztują PCC, notariusz i wpisy.
Działka z darowizny
Darowizna nieruchomości wymaga aktu notarialnego, więc forma jest zawsze zachowana. Przy najbliższej rodzinie (grupa zerowa) darowizna jest wolna od podatku od spadków i darowizn, a ponieważ zawarto ją u notariusza, nie musisz składać SD-Z2. Dla banku liczą się trzy rzeczy:
- Kto jest właścicielem. Działka darowana jednemu małżonkowi należy do jego majątku osobistego, chyba że darczyńca postanowi inaczej. Dom zbudowany na działce staje się jej częścią, więc formalnie też należy do właściciela gruntu, a wydatki z majątku wspólnego są nakładem rozliczanym przy ewentualnym podziale majątku. Jeśli kredyt biorą oboje małżonkowie, część banków prosi, by drugi małżonek stał się współwłaścicielem, na przykład przez umowę majątkową rozszerzającą wspólność u notariusza. Więcej w tekście rozdzielność majątkowa a kredyt.
- Obciążenia na rzecz darczyńcy. Służebność mieszkania czy dożywocie zastrzeżone przez rodziców obniżają wartość i mogą zniechęcić bank.
- Czas od darowizny. Bank nie wymaga konkretnego okresu, ale sprawdza w akcie, czy darowizna nie przewiduje zwrotu ani warunków.
Działka kupiona wcześniej, także na kredyt
Jeśli działkę kupiłeś za gotówkę, sprawa jest prosta: bank wycenia ją i liczy jako wkład. Jeśli kupiłeś ją na kredyt, który wciąż spłacasz, działka jest wkładem tylko w części ponad zadłużenie. Najczęściej bank kredytujący budowę spłaca stary kredyt na działkę w pierwszej transzy i staje się jedynym wierzycielem hipotecznym. Wtedy LTV liczy się od sumy: saldo starego kredytu plus budowa, w stosunku do wartości działki i budowy. Wkładem są też udokumentowane wydatki już poniesione na budowę, na przykład projekt i fundamenty, jeśli potwierdzi je wycena.
Jak się przygotować
- Zamów wypis i wyrys z planu albo sprawdź ważność decyzji WZ.
- Uzyskaj pozwolenie na budowę albo zgłoszenie bez sprzeciwu.
- Przygotuj kosztorys i harmonogram, realistyczne dla regionu.
- Sprawdź księgę wieczystą działki i ewentualnie uporządkuj współwłasność.
- Zamów operat od rzeczoznawcy z listy banku i porównaj wartość z kosztorysem.
Pełną listę dokumentów dla nieruchomości znajdziesz w artykule dokumenty nieruchomości do kredytu. Ile możesz pożyczyć na budowę, sprawdzisz w kalkulatorze zdolności kredytowej, a ekspert kredytowy z rankingu ekspertów wskaże banki, które przy Twojej działce przyjmą najwyższe LTV.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy działka może być wkładem własnym?
Tak, przy kredycie na budowę domu na tej działce. Rekomendacja S KNF (rek. 10.3) pozwala bankom zaliczyć jej wartość na poczet wkładu własnego.
Od jakiej wartości bank liczy działkę?
Od wartości rynkowej z operatu szacunkowego, a nie od ceny zakupu. Działka kupiona tanio lata temu może dziś dać dużo większy wkład.
Ile musi być warta działka, żeby nie dokładać gotówki?
Co najmniej 20% wartości całej inwestycji, czyli jedną czwartą kosztorysu budowy. Przy budowie za 600 000 zł to 150 000 zł.
Czy działka z darowizny od rodziców się liczy?
Tak, w pełnej wartości z operatu. Darowizna od najbliższej rodziny w akcie notarialnym jest zwolniona z podatku bez zgłoszenia SD-Z2. Należy jednak do majątku osobistego obdarowanego, co ma znaczenie przy kredycie małżonków.
Czy działka z hipoteką może być wkładem?
Częściowo. Bank sprawdza obciążenie i sam ocenia, jaką część wartości uzna (rek. 10.6). Najczęściej stary kredyt jest spłacany z pierwszej transzy kredytu budowlanego.
Czy działka bez dojazdu do drogi publicznej się nada?
Zwykle nie, dopóki nie ma służebności drogowej wpisanej do księgi wieczystej. Bez prawnego dojazdu bank nisko wycenia działkę albo odmawia.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S (nowelizacja z 2023 r.)
- Ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn (ISAP)
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 27 marca 2003 r. o planowaniu i zagospodarowaniu przestrzennym (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.