
W skrócie
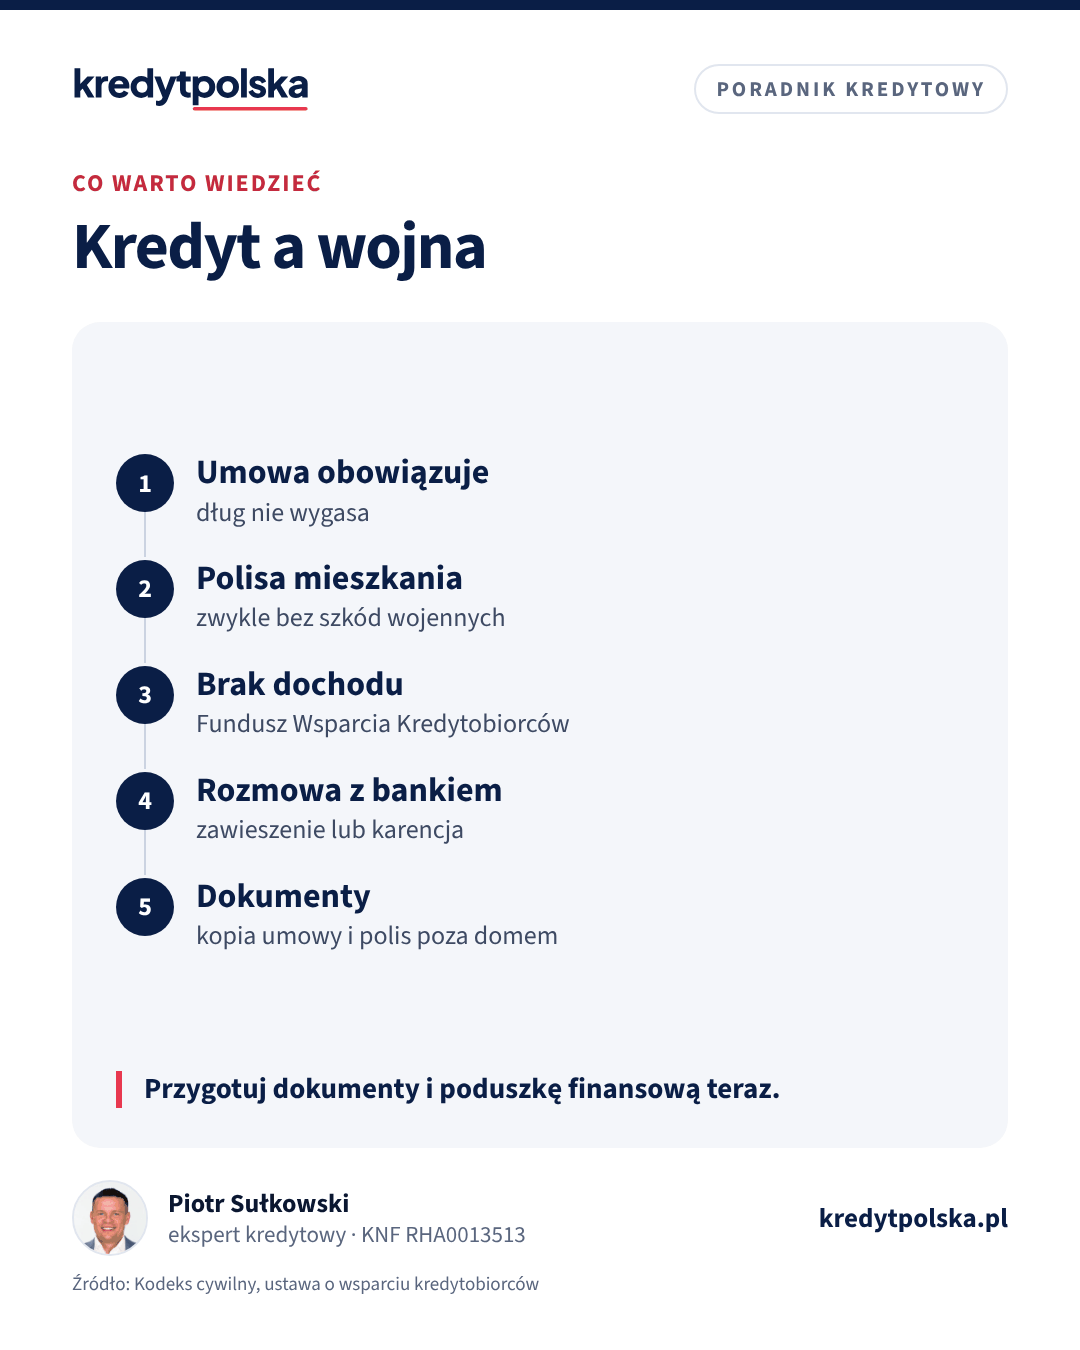
Wojna nie unieważnia kredytu hipotecznego: umowa obowiązuje, a dług trzeba spłacać, nawet gdy mieszkanie zostanie zniszczone. Standardowe ubezpieczenie nieruchomości zwykle wyłącza szkody spowodowane działaniami wojennymi, więc nie pokryje kredytu. Przy powołaniu do wojska albo utracie dochodu możesz wnioskować o wsparcie z Funduszu Wsparcia Kredytobiorców i rozmawiać z bankiem o zawieszeniu rat.
Po 2022 r. pytanie „co z kredytem hipotecznym w razie wojny” pojawia się w wyszukiwarce regularnie. Nie ma osobnej ustawy na taki przypadek, ale obecne przepisy dają kilka odpowiedzi.
Czy umowa kredytu wygasa
Nie. Umowa kredytu to zobowiązanie wobec banku, a nie wobec mieszkania. Nawet zniszczenie nieruchomości nie kasuje długu: bank traci zabezpieczenie, ale nadal może żądać spłaty. Ewentualne specjalne rozwiązania, jak w przeszłości ustawowe wakacje kredytowe, musiałby wprowadzić ustawodawca.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Czy ubezpieczenie obejmuje szkody wojenne
Zwykle nie. Ogólne warunki ubezpieczeń nieruchomości wyłączają najczęściej szkody spowodowane działaniami wojennymi, stanem wojennym i aktami terroru. Sprawdź w OWU swojej polisy rozdział „wyłączenia odpowiedzialności”. Ubezpieczenie na życie do kredytu ma podobne wyłączenia dla udziału w działaniach wojennych, choć część polis obejmuje ofiary cywilne. Co obejmują polisy przy kredycie: ubezpieczenia przy kredycie hipotecznym.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Wakacje kredytowe 2026 i Fundusz Wsparcia Kredytobiorców
Czy w 2026 r. są wakacje kredytowe? Co daje Fundusz Wsparcia Kredytobiorców (do 3 000 zł przez 40 miesięcy), kto dostanie pomoc i jak działa restrukturyzacja.
Ten sam dział · 8 min
Problemy ze spłatą kredytu hipotecznego: co robić, gdy brakuje na ratę
Brakuje na ratę kredytu? Kiedy iść do banku, co daje restrukturyzacja z art. 33 ustawy o kredycie hipotecznym, ile kosztuje zaległość i jak pomaga FWK.
Koszty i oprocentowanie · 8 min
Ubezpieczenia przy kredycie hipotecznym: które są obowiązkowe
Ubezpieczenie nieruchomości z cesją, na życie, pomostowe, niskiego wkładu i od utraty pracy: które musisz mieć, ile kosztują i czy polisa musi być z banku.
Utrata dochodu i powołanie do wojska
- Fundusz Wsparcia Kredytobiorców spłaca do 2 000 zł raty miesięcznie przez maksymalnie 36 miesięcy osobom w trudnej sytuacji, np. po utracie pracy, i jest zwrotny na preferencyjnych warunkach. Zasady: wakacje kredytowe i FWK.
- Rozmowa z bankiem: zawieszenie spłaty kapitału, karencja albo wydłużenie okresu aneksem, opisane w artykule problemy ze spłatą kredytu.
- Powołanie do służby: żołnierz zachowuje uposażenie, a pracodawca nie może rozwiązać umowy w czasie ćwiczeń i służby. Zgłoś bankowi zmianę sytuacji.
Co zrobić już teraz
- Zapisz numer umowy kredytu, księgi wieczystej i polis oraz trzymaj kopie poza domem, także w chmurze.
- Zbuduj poduszkę na 3–6 rat. Ile wytrzymasz bez dochodu, policzysz w kalkulatorze co jeśli stracę pracę.
- Rozważ ubezpieczenie od utraty pracy: co daje i ile kosztuje.
Najczęstsze pytania
Co się dzieje z kredytem hipotecznym w razie wojny?
Umowa obowiązuje i kredyt trzeba spłacać. Szczególne rozwiązania, np. zawieszenie rat dla wszystkich, musiałaby wprowadzić ustawa.
Czy ubezpieczenie mieszkania pokryje szkody wojenne?
Zwykle nie. Ogólne warunki ubezpieczeń nieruchomości najczęściej wyłączają szkody spowodowane działaniami wojennymi. Sprawdź wyłączenia w OWU swojej polisy.
Czy trzeba spłacać kredyt, gdy mieszkanie zostanie zniszczone?
Tak. Dług nie wygasa z utratą nieruchomości, bo umowa kredytu jest zobowiązaniem wobec banku, a hipoteka tylko je zabezpiecza.
Jaką pomoc dostanę, gdy stracę dochód?
Z Funduszu Wsparcia Kredytobiorców do 2 000 zł miesięcznie przez maksymalnie 36 miesięcy, zwrotne na preferencyjnych warunkach. Możesz też wnioskować w banku o karencję albo wydłużenie okresu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców znajdujących się w trudnej sytuacji finansowej (ISAP)
- BGK: Fundusz Wsparcia Kredytobiorców
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.