
W skrócie
Kredyt hipoteczny w euro dostaniesz w Polsce tylko wtedy, gdy zarabiasz w euro: Rekomendacja S KNF każe bankom dopasować walutę kredytu do waluty dochodu. W 2026 r. ofertę w euro ma niewiele banków, najczęściej wymieniany jest Alior Bank, a wymagany wkład własny bywa wyższy niż w złotych, nawet 25–30%. Oprocentowanie opiera się na EURIBOR, nie na WIBOR. Jeśli zarabiasz w euro, ale planujesz wrócić do Polski, bezpieczniejszy jest kredyt w złotych.
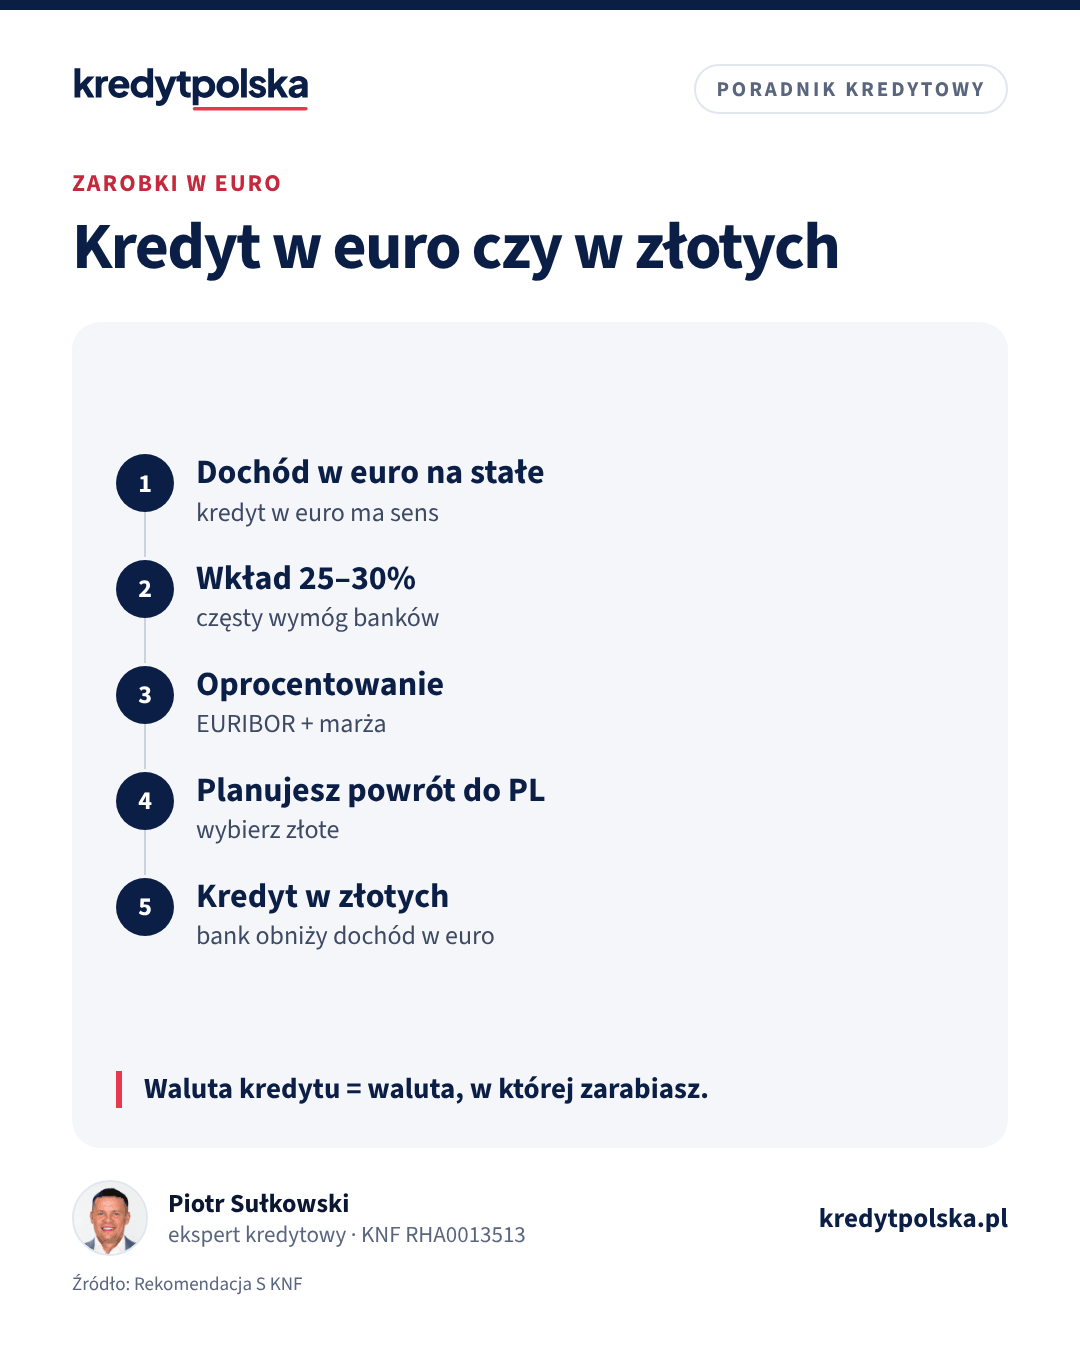
Kredyt w euro kusi niższym oprocentowaniem bazowym niż w złotych, ale w Polsce dostanie go tylko część osób. Ten tekst wyjaśnia, kto spełnia warunki, czego wymagają banki i kiedy lepiej wziąć kredyt w złotych mimo zarobków w euro.
Kto może dostać kredyt hipoteczny w euro
Rekomendacja S KNF każe bankom udzielać kredytu w walucie, w której klient uzyskuje dochód. Po doświadczeniach z kredytami we frankach banki stosują to ściśle: kredyt w euro dostanie osoba, która stale zarabia w euro, np. pracuje na etacie w Niemczech, Holandii czy Irlandii, albo pracownik w Polsce z pensją wypłacaną w euro. Faktura w euro z polskiej działalności zwykle nie wystarcza, bo dochód firmy bank liczy w złotych.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
W jakim banku kredyt w euro
Ofert jest niewiele, a ich warunki zmieniają się częściej niż w złotych. Według publikacji branżowych z 2026 r. ofertę kredytu hipotecznego w euro dla osób zarabiających w euro ma przede wszystkim Alior Bank. Część banków nie udziela już takich kredytów klientom indywidualnym, a część rozpatruje je indywidualnie. Kredyty walutowe to dziś margines rynku: według danych AMRON-SARFiN cytowanych w prasie w I kwartale 2026 r. stanowiły około 0,6% nowych kredytów hipotecznych.
Typowe wymagania przy kredycie w euro:
- stały dochód w euro, najczęściej z umowy o pracę, udokumentowany zaświadczeniem pracodawcy i wyciągami,
- wyższy wkład własny niż w złotych, w praktyce często 25–30%,
- oprocentowanie: EURIBOR plus marża banku, zwykle wyższa niż w złotych,
- okres kredytu, który Rekomendacja S zaleca skracać przy kredytach walutowych.
Warunki potwierdź w banku przed wnioskiem: banki nie publikują ich w porównywalnej formie, dlatego nie ma ich w naszym porównaniu banków.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ryzyko kursu
Dopóki zarabiasz w euro i spłacasz w euro, kurs złotego nie ma znaczenia. Problem zaczyna się po powrocie do Polski: pensja w złotych, a rata w euro. Wzrost kursu euro o 10% podnosi ratę liczoną w złotych o 10% i tak samo saldo kredytu. Ustawa o kredycie hipotecznym daje Ci prawo do przewalutowania kredytu na złote, ale po kursie z dnia przewalutowania.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny pracując za granicą: Niemcy, Holandia, Wielka Brytania
Kredyt hipoteczny przy dochodzie w EUR, GBP lub innej walucie: w jakiej walucie bank pożyczy, jak przelicza dochód, dokumenty, tłumaczenia, praca na morzu.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie za granicą: Hiszpania, euro i hipoteka w Polsce
Czy polski bank da kredyt na mieszkanie w Hiszpanii, pożyczka hipoteczna na mieszkaniu w Polsce, kredyt w banku zagranicznym, ryzyko kursowe i koszty zakupu.
Prawo i formalności · 8 min
Kredyt hipoteczny dla obywatela UE w Polsce: pobyt, PESEL, waluta
Kredyt hipoteczny dla obywatela UE, EOG i Szwajcarii: rejestracja pobytu, PESEL, zakup bez zezwolenia, praca w Polsce a dochód w euro lub koronach, ryzyko walutowe.
Zarabiasz w euro: kredyt w złotych
Możesz też wziąć kredyt w złotych na mieszkanie w Polsce. Bank przeliczy wtedy dochód z euro na złote i zwykle go obniży, często o kilkadziesiąt procent, żeby uwzględnić ryzyko kursu. Zdolność wyjdzie niższa niż przy tym samym dochodzie w złotych. Jak banki liczą dochód z zagranicy, jakie dokumenty są potrzebne przy pracy w Niemczech, Holandii czy Wielkiej Brytanii: kredyt hipoteczny przy pracy za granicą.
Kredyt w euro na mieszkanie za granicą
Jeśli kupujesz mieszkanie w Hiszpanii, Niemczech czy Holandii, zwykle prościej i taniej wziąć kredyt w banku z tego kraju, zabezpieczony tamtejszą nieruchomością. Polski bank może też udzielić kredytu w złotych zabezpieczonego hipoteką na mieszkaniu w Polsce. Oba warianty opisujemy w artykule kredyt na mieszkanie za granicą.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy w Polsce można wziąć kredyt hipoteczny w euro?
Tak, ale tylko przy stałym dochodzie w euro. Rekomendacja S KNF każe bankom dopasować walutę kredytu do waluty dochodu, a ofert w 2026 r. jest niewiele.
Jaki bank daje kredyt hipoteczny w euro?
Według publikacji branżowych z 2026 r. ofertę w euro ma przede wszystkim Alior Bank. Warunki potwierdź w banku, bo zmieniają się często.
Ile wkładu własnego trzeba do kredytu w euro?
Zwykle więcej niż w złotych, w praktyce często 25–30% wartości nieruchomości.
Czy warto wziąć kredyt hipoteczny w euro?
Tak, jeśli zarabiasz w euro i zamierzasz zarabiać w euro przez cały okres kredytu. Jeśli planujesz powrót do Polski, kredyt w złotych chroni przed ryzykiem kursu.
Czy pracując za granicą dostanę kredyt w złotych?
Tak. Bank przeliczy dochód w euro na złote i zwykle go obniży, więc zdolność będzie niższa niż przy takim samym dochodzie w złotych.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- EMMI: EURIBOR
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.