
W skrócie
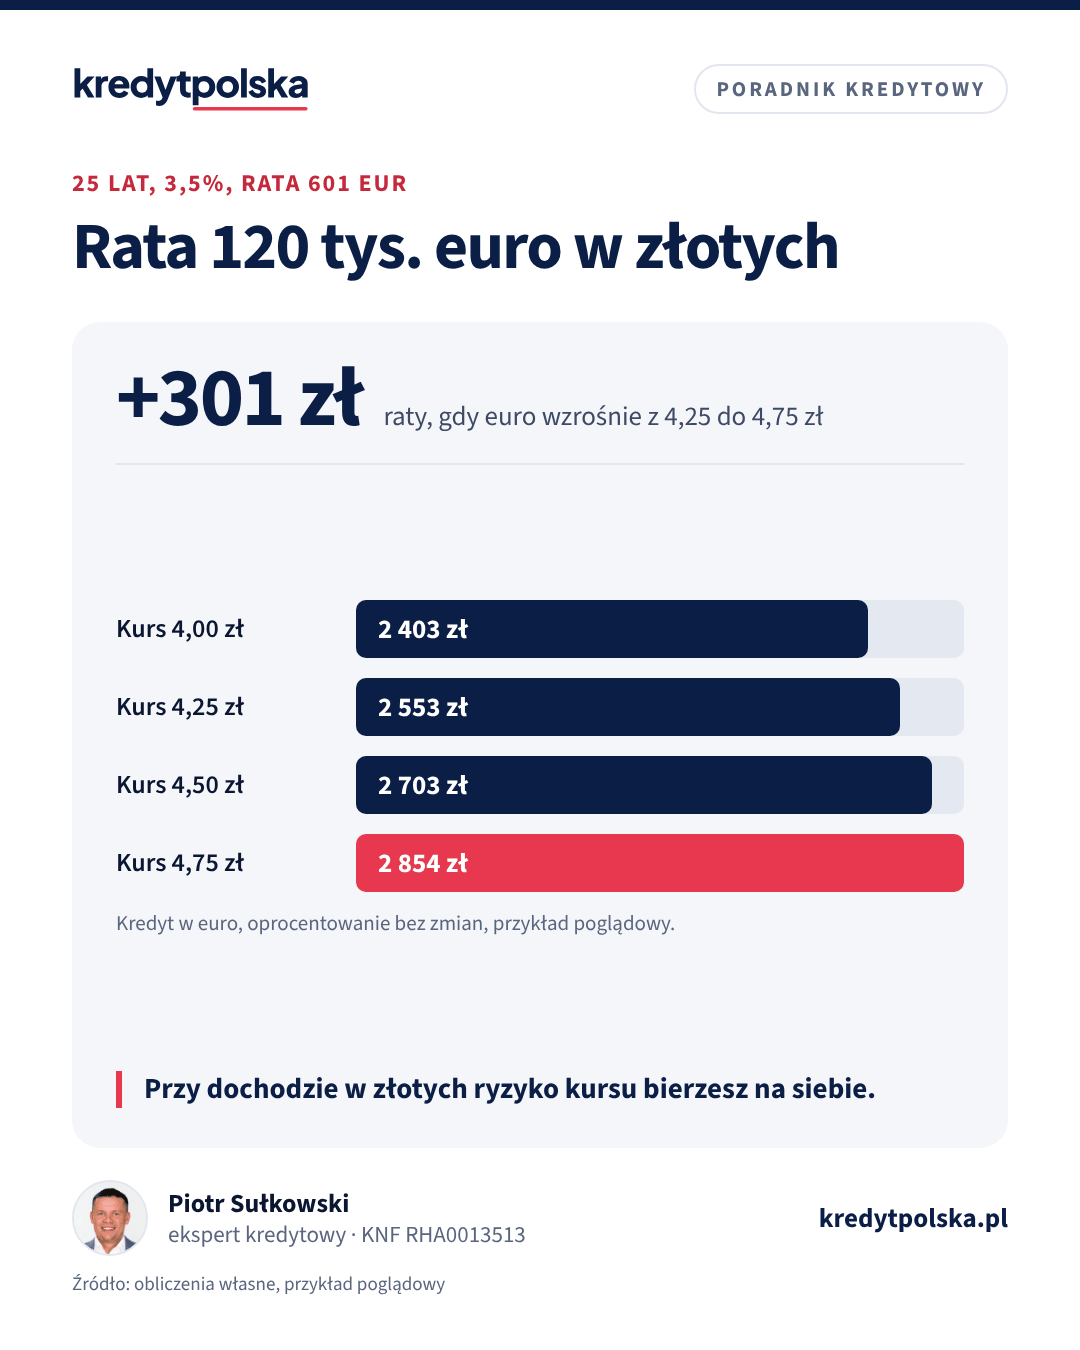
Banki w Polsce w praktyce nie przyjmują nieruchomości za granicą jako zabezpieczenia, więc zwykłego kredytu na mieszkanie w Hiszpanii nie dadzą. Są dwie drogi: pożyczka hipoteczna w złotych zabezpieczona na mieszkaniu w Polsce, zwykle do 50–70% jego wartości, albo kredyt w banku w kraju zakupu, zwykle z wyższym wkładem. Kredyt w euro przy dochodzie w złotych niesie ryzyko kursowe: przy 120 000 EUR i 3,5% rata rośnie z około 2 553 do 2 854 zł, gdy euro drożeje z 4,25 do 4,75 zł.
Mieszkanie w Hiszpanii, apartament we Włoszech, dom w Chorwacji. Coraz więcej osób rozważa zakup za granicą, na wakacje, na wynajem albo na emeryturę, i pyta, czy da się to sfinansować kredytem z polskiego banku. Krótka odpowiedź: zwykłego kredytu hipotecznego na nieruchomość za granicą w Polsce praktycznie nie dostaniesz, ale są inne sposoby. Opisujemy je z liczbami. Przepisy podatkowe i prawo kraju zakupu omów z lokalnym prawnikiem i doradcą podatkowym.
Dlaczego polski bank nie da kredytu na mieszkanie w Hiszpanii
Kredyt hipoteczny jest zabezpieczony hipoteką na kupowanej nieruchomości. Hipoteka na mieszkaniu w Hiszpanii podlega hiszpańskiemu prawu, wpisuje się ją do hiszpańskiego rejestru i egzekwuje przed hiszpańskim sądem. Dla banku w Polsce to zbyt duże ryzyko i koszt, więc banki w praktyce nie przyjmują zagranicznych nieruchomości jako zabezpieczenia. Do tego wycenę musi zrobić rzeczoznawca, a polscy rzeczoznawcy nie wyceniają nieruchomości za granicą.
Drugą barierą jest waluta. Ustawa o kredycie hipotecznym pozwala udzielić kredytu tylko w walucie, w której uzyskujesz większość dochodów albo masz większość aktywów (art. 6 ust. 1). Zarabiając w złotych, nie dostaniesz więc kredytu w euro w polskim banku. Wyjątek dotyczy osób z dochodem w euro, które opisujemy w artykule kredyt hipoteczny z dochodem z zagranicy.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Sposób 1: pożyczka hipoteczna na mieszkaniu w Polsce
Jeśli masz w Polsce mieszkanie albo dom bez kredytu lub z niewielkim saldem, możesz wziąć pożyczkę hipoteczną w złotych. Bank nie pyta, na co wydasz pieniądze, więc możesz nimi zapłacić za mieszkanie w Hiszpanii. Zabezpieczeniem jest hipoteka na nieruchomości w Polsce.
Przykład: mieszkanie w Polsce warte 600 000 zł bez obciążeń. Przy limicie 60% wartości bank pożyczy do 360 000 zł, o ile pozwoli na to zdolność. Pożyczka 300 000 zł na 20 lat przy 7,5% to rata około 2 417 zł i około 280 000 zł odsetek. Przy kursie 4,25 zł te 300 000 zł to około 70 600 euro. Zalety tej drogi:
- zadłużenie w złotych, więc rata nie zależy od kursu euro,
- proces po polsku, w znanym banku, z polskimi przepisami,
- za granicą kupujesz za gotówkę, co ułatwia negocjacje ceny.
Wady: marża wyższa niż przy kredycie na zakup, kwota ograniczona wartością nieruchomości w Polsce, a w razie problemów ze spłatą ryzykujesz mieszkanie w Polsce, nie za granicą. Dokładnie opisujemy ją w artykule pożyczka hipoteczna. Podobną konstrukcją jest dodatkowa hipoteka na mieszkaniu rodziców, ale wtedy ryzyko ponosi ich nieruchomość.
Sposób 2: kredyt w banku w kraju zakupu
Banki w Hiszpanii, Portugalii czy we Włoszech udzielają kredytów nierezydentom. Warunki zależą od banku i kraju, ale zwykle są ostrzejsze niż dla mieszkańców: niższe finansowanie, często 60–70% wartości, krótszy okres, dokumenty dochodowe przetłumaczone, otwarcie rachunku w banku, a w Hiszpanii numer identyfikacyjny cudzoziemca NIE. Bank oceni Twój dochód w złotych z dyskontem albo w ogóle nie przyjmie dochodu spoza strefy euro, więc zapytaj o to na początku.
W Unii Europejskiej kredyty hipoteczne dla konsumentów reguluje dyrektywa 2014/17/UE. Bank w innym kraju UE musi przed umową dać Ci formularz informacyjny podobny do polskiego ESIS i ocenić zdolność. Kredyt w euro przy dochodzie w złotych jest w rozumieniu dyrektywy kredytem w walucie obcej, więc bank musi ostrzec Cię o ryzyku kursowym i zapewnić sposób jego ograniczenia, np. prawo do przewalutowania. Szczegóły zależą od prawa kraju banku.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ryzyko kursowe w liczbach
Przykład: kredyt 120 000 euro na 25 lat. Przy oprocentowaniu 3,5% rata wynosi około 601 euro, przy 4,5% około 667 euro. Jeśli zarabiasz w złotych, płacisz w złotych przeliczonych po bieżącym kursie:
| Kurs EUR/PLN | Rata przy 3,5% | Rata przy 4,5% |
|---|---|---|
| 4,00 zł | 2 403 zł | 2 668 zł |
| 4,25 zł | 2 553 zł | 2 835 zł |
| 4,50 zł | 2 703 zł | 3 001 zł |
| 4,75 zł | 2 854 zł | 3 168 zł |
Kurs i stopa działają razem. Spadek złotego o 50 groszy i wzrost oprocentowania o punkt procentowy podnoszą ratę z 2 553 do 3 168 zł, czyli o 615 zł. Rośnie też saldo przeliczone na złote. Doświadczenia kredytobiorców frankowych pokazują, że przez 25 lat kurs może zmienić się bardziej, niż zakłada się na początku. Bieżące kursy średnie publikuje NBP. Kredyt w euro ma sens, gdy zarabiasz w euro albo masz w euro przychód, np. z najmu tego mieszkania, który pokrywa ratę.
Koszty zakupu za granicą
Przy zakupie za granicą dochodzą koszty inne niż w Polsce. W Hiszpanii to m.in. podatek od przeniesienia własności na rynku wtórnym albo VAT i opłata skarbowa przy nowym mieszkaniu, notariusz, rejestr, prawnik i tłumacz. Razem to często około 10–15% ceny, zależnie od regionu. Do tego coroczne podatki lokalne i, jeśli wynajmujesz, podatek od najmu w kraju położenia. Dochód z najmu za granicą może też wymagać rozliczenia w Polsce, zależnie od umowy o unikaniu podwójnego opodatkowania. To pytanie do doradcy podatkowego, zanim kupisz. Polskie koszty notarialne porównasz w kalkulatorze kosztów zakupu mieszkania.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny pracując za granicą: Niemcy, Holandia, Wielka Brytania
Kredyt hipoteczny przy dochodzie w EUR, GBP lub innej walucie: w jakiej walucie bank pożyczy, jak przelicza dochód, dokumenty, tłumaczenia, praca na morzu.
Ten sam dział · 7 min
Kredyt na mieszkanie na wynajem: wkład, zdolność, zysk netto
Kredyt na mieszkanie pod wynajem: jaki wkład, czy bank liczy przyszły czynsz, ile realnie zarobisz po ryczałcie 8,5% i odsetkach. Rachunek na przykładzie.
Która droga dla kogo
| Sytuacja | Najczęściej rozsądna opcja |
|---|---|
| Masz w Polsce nieruchomość bez kredytu, zarabiasz w złotych | pożyczka hipoteczna w złotych w Polsce |
| Zarabiasz w euro, np. pracujesz w strefie euro | kredyt w banku w kraju zakupu albo w kraju pracy |
| Nie masz nieruchomości w Polsce, zarabiasz w złotych | kredyt za granicą z wysokim wkładem albo odłożenie zakupu |
| Kupujesz na wynajem krótkoterminowy | ostrożnie: przychód sezonowy, lokalne ograniczenia najmu |
Najmniej bezpieczne jest łączenie kilku ryzyk naraz: kredyt w euro przy dochodzie w złotych, na mieszkanie kupione pod najem, z ratą liczoną na przychód, którego jeszcze nie ma. Jeśli rozważasz zakup inwestycyjny w Polsce, porównaj go z artykułem kredyt na mieszkanie na wynajem.
Jak się przygotować
- Sprawdź, ile pożyczy Ci polski bank pod hipotekę na Twojej nieruchomości, i policz ratę w kalkulatorze raty.
- Zapytaj dwa lub trzy banki w kraju zakupu o warunki dla nierezydentów i przyjmowany dochód.
- Policz ratę kredytu w euro przy kursie wyższym o 10–15% i przy stopie wyższej o punkt procentowy.
- Ustal pełne koszty zakupu i utrzymania w kraju położenia.
- Sprawdź stan prawny nieruchomości z lokalnym prawnikiem niezwiązanym ze sprzedającym.
Ekspert kredytowy pomoże przy finansowaniu w Polsce, czyli pożyczce hipotecznej albo dodatkowej hipotece. Kredytu w hiszpańskim czy włoskim banku polski pośrednik zwykle nie załatwi.
Na co uważać przy zakupie
Najczęstsze problemy nie dotyczą finansowania, tylko samej nieruchomości. Za granicą nie ma polskiej księgi wieczystej, a rejestry działają inaczej. Zanim wpłacisz zaliczkę, lokalny prawnik powinien sprawdzić tytuł sprzedającego, obciążenia, zaległe opłaty wspólnoty i podatki, legalność zabudowy oraz licencję na najem turystyczny, jeśli na niego liczysz. W części regionów Hiszpanii i innych krajów najem krótkoterminowy jest ograniczany. Umowy przedwstępne z zaliczką działają też według lokalnego prawa, więc nie przenoś na nie zasad znanych z Polski. Gdy płacisz pieniędzmi z pożyczki hipotecznej, zaplanuj przewalutowanie i przelew tak, żeby kurs nie zmienił się między umową a zapłatą.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy polski bank da kredyt na mieszkanie w Hiszpanii?
W praktyce nie, bo banki w Polsce nie przyjmują nieruchomości za granicą jako zabezpieczenia. Możesz za to wziąć pożyczkę hipoteczną w złotych pod zastaw mieszkania lub domu w Polsce i za te pieniądze kupić nieruchomość za granicą.
Ile pożyczy bank pod hipotekę mieszkania w Polsce?
Zwykle do 50–70% jego wartości, a jeśli na nieruchomości jest już kredyt, liczy się suma obu długów. Przy mieszkaniu wartym 600 000 zł i limicie 60% to do 360 000 zł, o ile pozwoli na to zdolność. Pożyczka 300 000 zł na 20 lat przy 7,5% to rata około 2 417 zł.
Czy hiszpański bank da kredyt Polakowi?
Wiele hiszpańskich banków udziela kredytów nierezydentom, zwykle do około 60–70% wartości nieruchomości. Potrzebny jest numer NIE, rachunek w banku i przetłumaczone dokumenty dochodowe. Dochód w złotych bank może przyjąć z dyskontem albo wcale.
Czy mogę wziąć kredyt w euro, zarabiając w złotych?
W polskim banku nie, bo ustawa o kredycie hipotecznym pozwala na kredyt tylko w walucie dochodu lub aktywów. Bank w innym kraju może go udzielić, ale ryzyko kursowe ponosisz Ty: przy 120 000 euro i 3,5% rata rośnie o około 300 zł, gdy euro drożeje o 50 groszy.
Ile kosztuje zakup mieszkania w Hiszpanii poza ceną?
Orientacyjnie około 10–15% ceny: podatek od przeniesienia własności albo VAT przy nowym mieszkaniu, opłaty notarialne i rejestrowe, prawnik i tłumacz. Stawki zależą od regionu, więc sprawdź je z lokalnym prawnikiem.
Czy dochód z najmu mieszkania za granicą rozliczam w Polsce?
To zależy od umowy o unikaniu podwójnego opodatkowania z danym krajem i od Twojej rezydencji podatkowej. Podatek zwykle płaci się w kraju położenia nieruchomości, a w Polsce może być obowiązek wykazania dochodu. Ustal to z doradcą podatkowym przed zakupem.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Dyrektywa Parlamentu Europejskiego i Rady 2014/17/UE w sprawie konsumenckich umów o kredyt związanych z nieruchomościami mieszkalnymi (EUR-Lex)
- NBP: kursy średnie walut obcych
- KNF, Rekomendacja S
- Rzecznik Finansowy
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.