
W skrócie
Od 7 sierpnia 2026 r. obowiązuje ustawa frankowa: po doręczeniu bankowi pozwu konsumenta obowiązek płacenia rat wstrzymuje się z mocy prawa do końca sprawy, bez wniosku o zabezpieczenie. Linię orzeczniczą wyznacza uchwała pełnego składu Izby Cywilnej SN z 25 kwietnia 2024 r. (III CZP 25/22): klauzuli kursowej nie można zastąpić innym kursem, a bez niej umowa nie wiąże w całości. Bank ma 3 lata na żądanie zwrotu kapitału, liczone od pierwszego zakwestionowania umowy przez kredytobiorcę. Wynik zależy od konkretnej umowy, dlatego przed pozwem lub ugodą warto pokazać dokumenty prawnikowi.
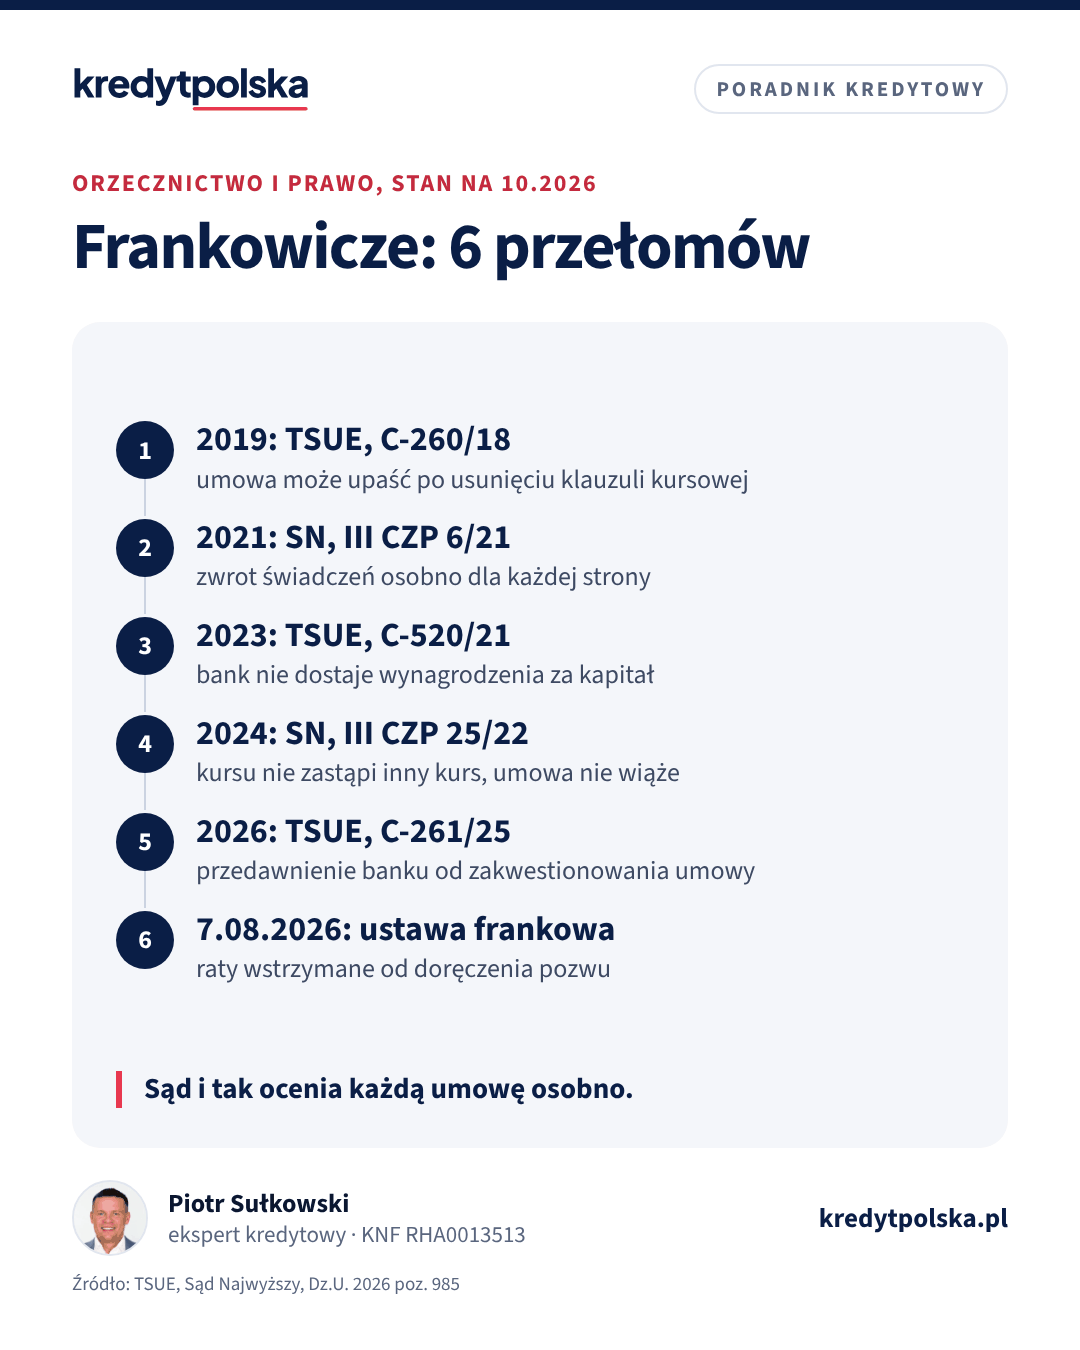
Spory o kredyty indeksowane i denominowane do franka szwajcarskiego trwają w polskich sądach od lat. W 2026 r. większość kluczowych pytań prawnych ma już odpowiedź Sądu Najwyższego albo TSUE, a od sierpnia obowiązuje ustawa, która przyspiesza procesy. Poniżej opisujemy stan na koniec października 2026 r.: co wynika z orzecznictwa, co zmieniła ustawa frankowa, kiedy rozważyć ugodę i jak liczyć przedawnienie. To informacja ogólna, a nie porada prawna. O tym, czy Twoja umowa zawiera niedozwolone postanowienia, rozstrzyga sąd po analizie jej treści.
Najważniejsze orzeczenia, na których opierają się sądy
| Data i sąd | Sygnatura | Co z niego wynika |
|---|---|---|
| 3.10.2019, TSUE | C-260/18 (Dziubak) | Sąd nie może zastąpić nieuczciwej klauzuli przepisem ogólnym, a umowa bez niej może upaść. |
| 7.05.2021, SN, 7 sędziów | III CZP 6/21 | Niedozwolone postanowienie nie wiąże z mocy prawa; po upadku umowy każda strona ma osobne roszczenie o zwrot tego, co świadczyła. |
| 15.06.2023, TSUE | C-520/21 | Bank nie może żądać od konsumenta wynagrodzenia za korzystanie z kapitału ponad jego zwrot. |
| 14.12.2023, TSUE | C-28/22 | Bank nie może używać zarzutu zatrzymania tak, że konsument traci odsetki za opóźnienie. |
| 25.04.2024, SN, cała Izba Cywilna | III CZP 25/22 | Klauzuli kursowej nie zastępuje kurs z przepisów ani zwyczaju; bez wiążącego kursu umowa nie wiąże w pozostałym zakresie. |
| 2.07.2026, TSUE | C-261/25 i C-262/25 | Przedawnienie roszczenia banku o zwrot kapitału biegnie od pierwszego zakwestionowania umowy przez konsumenta. |
Uchwała III CZP 25/22 ma moc zasady prawnej, więc wiąże inne składy Sądu Najwyższego. Zgodnie z nią, jeśli umowa nie wiąże, zwrotowi podlegają świadczenia obu stron, roszczenie banku przedawnia się co do zasady od dnia następującego po dniu, w którym kredytobiorca zakwestionował umowę wobec banku, a żadnej ze stron nie należy się wynagrodzenie za korzystanie z cudzych pieniędzy do chwili opóźnienia w ich zwrocie. Ogólne zasady dochodzenia praw wobec banku opisujemy w artykule prawa kredytobiorcy.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Co oznacza „unieważnienie” w praktyce
Sąd nie „unieważnia” umowy w potocznym sensie, tylko ustala, że nie wiąże ona stron. Wtedy kredytobiorca może żądać zwrotu wszystkich wpłat, a bank zwrotu wypłaconego kapitału w złotych. Przykład poglądowy: bank wypłacił 300 000 zł, a kredytobiorca wpłacił przez lata 380 000 zł rat i opłat. Po potrąceniu wzajemnych kwot bank oddaje około 80 000 zł, a do tego mogą dojść odsetki za opóźnienie i koszty procesu. Jeśli wpłaty są niższe od kapitału, to kredytobiorca musi dopłacić różnicę. Po zakończeniu sprawy trzeba jeszcze wykreślić hipotekę, co opisujemy w tekście wykreślenie hipoteki po spłacie.
Sprawę można prowadzić także wtedy, gdy kredyt został już spłacony albo mieszkanie sprzedane. Spłata nie zamyka drogi do sądu, liczy się natomiast przedawnienie roszczeń kredytobiorcy.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ustawa frankowa: co zmieniła od 7 sierpnia 2026
Ustawa z 29 maja 2026 r. (Dz.U. 2026 poz. 985) dotyczy spraw konsumentów z umów kredytu i pożyczki hipotecznej denominowanych lub indeksowanych do franka. Nie przesądza o ważności umów, ale zmienia procedurę:
- Wstrzymanie rat z mocy prawa. Z chwilą doręczenia bankowi pozwu konsumenta obowiązek płacenia rat ulega wstrzymaniu do prawomocnego zakończenia sprawy. Bank nie może z tego powodu wypowiedzieć umowy ani zgłosić zaległości do BIK czy biur informacji gospodarczej. W sprawach wszczętych wcześniej skutek nastąpił z dniem wejścia ustawy w życie.
- Wpłaty do wysokości kapitału. Bank nie może odmówić przyjęcia wpłat, dopóki suma wpłat jest niższa od wypłaconego kapitału. To ważne dla osób, które chcą ograniczyć kwotę do oddania po wyroku.
- Szybsza procedura. Sąd może rozpoznać sprawę na posiedzeniu niejawnym, przesłuchać stronę na piśmie, skrócić uzasadnienie, a w drugiej instancji orzeka jeden sędzia.
- Potrącenie i koszty. Jeśli bank złoży oświadczenie o potrąceniu dopiero po wniesieniu pozwu, a konsument go nie kwestionuje, koszty procesu w tej części ponosi bank.
- Zwrot połowy opłaty przy cofnięciu pozwu lub apelacji, np. po ugodzie, jeśli nastąpi do 6 miesięcy od wejścia ustawy w życie.
Ustawa nie obejmuje kredytów w euro czy dolarach ani postępowań grupowych. W tych sprawach obowiązują ogólne przepisy procedury cywilnej.
Ugoda z bankiem czy pozew
Większość banków proponuje ugody, zwykle polegające na przeliczeniu kredytu tak, jakby od początku był udzielony w złotych z oprocentowaniem opartym na wskaźniku i marży. Ugodę można zawrzeć bezpośrednio z bankiem, przed Sądem Polubownym przy KNF albo w trakcie procesu. Przy porównaniu warto policzyć dwa scenariusze:
- ile zostaje do spłaty i jaka będzie rata po ugodzie, w tym jakie oprocentowanie przyjął bank,
- ile odzyskałbyś albo musiał oddać po korzystnym wyroku, ile to potrwa i jakie są koszty, w tym wynagrodzenie prawnika.
Ugoda daje pewność i szybkie zamknięcie sprawy, wyrok zwykle więcej pieniędzy, ale z ryzykiem i czasem oczekiwania. Sprawdź też, czy ugoda nie zawiera zrzeczenia się roszczeń szerszego niż sam kredyt, i zapytaj doradcę podatkowego o skutki podatkowe umorzenia części długu. Po ugodzie powstaje zwykły kredyt złotowy, który można później nadpłacać albo refinansować, o czym piszemy w artykule refinansowanie kredytu hipotecznego.
Czytaj dalej
Następne pytania w tym temacie
Prawo i formalności · 8 min
Prawa kredytobiorcy: co gwarantuje ustawa o kredycie hipotecznym
Prawa kredytobiorcy w jednym miejscu: formularz ESIS, 14 dni na odstąpienie, wcześniejsza spłata, zakaz sprzedaży wiązanej, wyjaśnienie oceny i reklamacja.
Prawo i formalności · 7 min
Reklamacja w banku i Rzecznik Finansowy: terminy i koszty
Jak złożyć reklamację w banku przy kredycie hipotecznym: 30 i 60 dni, skutek braku odpowiedzi, wniosek do Rzecznika Finansowego za 50 zł, Arbiter Bankowy i sąd.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Przedawnienie: terminy dla kredytobiorcy i banku
Roszczenie kredytobiorcy o zwrot wpłat przedawnia się po 6 latach, z końcem roku kalendarzowego (art. 118 Kodeksu cywilnego). Według TSUE i SN termin nie biegnie, dopóki konsument nie dowiedział się lub rozsądnie nie mógł się dowiedzieć o nieuczciwym charakterze postanowień. Ustalenie tego momentu w konkretnej sprawie należy do sądu.
Roszczenie banku o zwrot kapitału przedawnia się po 3 latach. Zgodnie z uchwałą III CZP 25/22 i wyrokiem TSUE z 2 lipca 2026 r. bieg zaczyna się od pierwszego zakwestionowania umowy przez konsumenta wobec banku, np. w reklamacji albo w pozwie, a nie od wypłaty kredytu czy wyroku. Banki dlatego zwykle szybko składają pozwy wzajemne albo oświadczenia o potrąceniu. Kredytobiorca, który liczy na przedawnienie roszczenia banku, powinien to ocenić z prawnikiem.
Od czego zacząć
- Zbierz dokumenty: umowę z aneksami, regulamin, harmonogram, zaświadczenie z banku o wpłatach w złotych i we frankach, korespondencję.
- Policz sumę wpłat i porównaj ją z wypłaconym kapitałem. To pokazuje, czy po wyroku bank odda pieniądze, czy trzeba będzie dopłacić.
- Sprawdź, co proponuje bank w programie ugód, i poproś o wyliczenie na piśmie.
- Pokaż dokumenty co najmniej jednemu prawnikowi, który prowadzi sprawy frankowe. Zapytaj o wynagrodzenie, w tym procent od wygranej, i o to, kto ponosi koszty przy przegranej.
- Jeśli nie stać Cię na prawnika, skorzystaj z bezpłatnych porad Rzecznika Finansowego albo miejskiego rzecznika konsumentów.
Najpierw możesz złożyć reklamację, ale pamiętaj, że jest to zwykle zakwestionowanie umowy, od którego biegnie przedawnienie roszczenia banku. Jak przygotować reklamację i wniosek do Rzecznika, opisujemy w artykule reklamacja w banku i Rzecznik Finansowy. Ekspert kredytowy nie prowadzi spraw sądowych, ale pomoże porównać ofertę ugody z kredytem złotowym w innym banku.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy w 2026 r. nadal można pozwać bank o kredyt frankowy?
Tak, jeśli roszczenie nie jest przedawnione. Dotyczy to także kredytów spłaconych. Ocena, czy umowa zawiera niedozwolone postanowienia, należy do sądu i zależy od jej treści, dlatego warto pokazać ją prawnikowi.
Czy po pozwie muszę dalej płacić raty kredytu we frankach?
Od 7 sierpnia 2026 r. obowiązek płacenia rat wstrzymuje się z mocy prawa od doręczenia bankowi pozwu konsumenta do prawomocnego końca sprawy. Bank nie może z tego powodu wypowiedzieć umowy ani zgłosić zaległości do BIK. Możesz dalej płacić, dopóki suma wpłat nie przekroczy kapitału.
Czy bank może żądać wynagrodzenia za korzystanie z kapitału?
Według TSUE (C-520/21) i uchwały SN III CZP 25/22 nie ma do tego podstaw. Bank może żądać zwrotu wypłaconego kapitału, a odsetek dopiero od chwili opóźnienia w jego zwrocie.
Kiedy przedawnia się roszczenie banku o zwrot kapitału?
Po 3 latach, liczonych od pierwszego zakwestionowania umowy przez konsumenta wobec banku. Tak wynika z uchwały SN III CZP 25/22 i wyroku TSUE z 2 lipca 2026 r. w sprawach C-261/25 i C-262/25.
Lepiej ugoda czy wyrok?
To zależy od kwot i Twojej sytuacji. Ugoda daje pewność i szybkie zakończenie, wyrok zwykle więcej pieniędzy, ale z ryzykiem i kosztami procesu. Porównaj oba scenariusze na liczbach, najlepiej z prawnikiem.
Czy ustawa frankowa obejmuje kredyty w euro?
Nie. Dotyczy wyłącznie umów kredytu i pożyczki hipotecznej denominowanych lub indeksowanych do franka szwajcarskiego. Sprawy kredytów w innych walutach toczą się na ogólnych zasadach.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 29 maja 2026 r. o szczególnych rozwiązaniach w zakresie rozpoznawania spraw dotyczących umów kredytu we frankach, Dz.U. 2026 poz. 985 (ISAP)
- Sąd Najwyższy, uchwała pełnego składu Izby Cywilnej z 25 kwietnia 2024 r., III CZP 25/22
- TSUE, wyrok z 15 czerwca 2023 r., C-520/21 (CURIA)
- TSUE, wyrok z 2 lipca 2026 r., C-261/25 i C-262/25 (CURIA)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.