
W skrócie
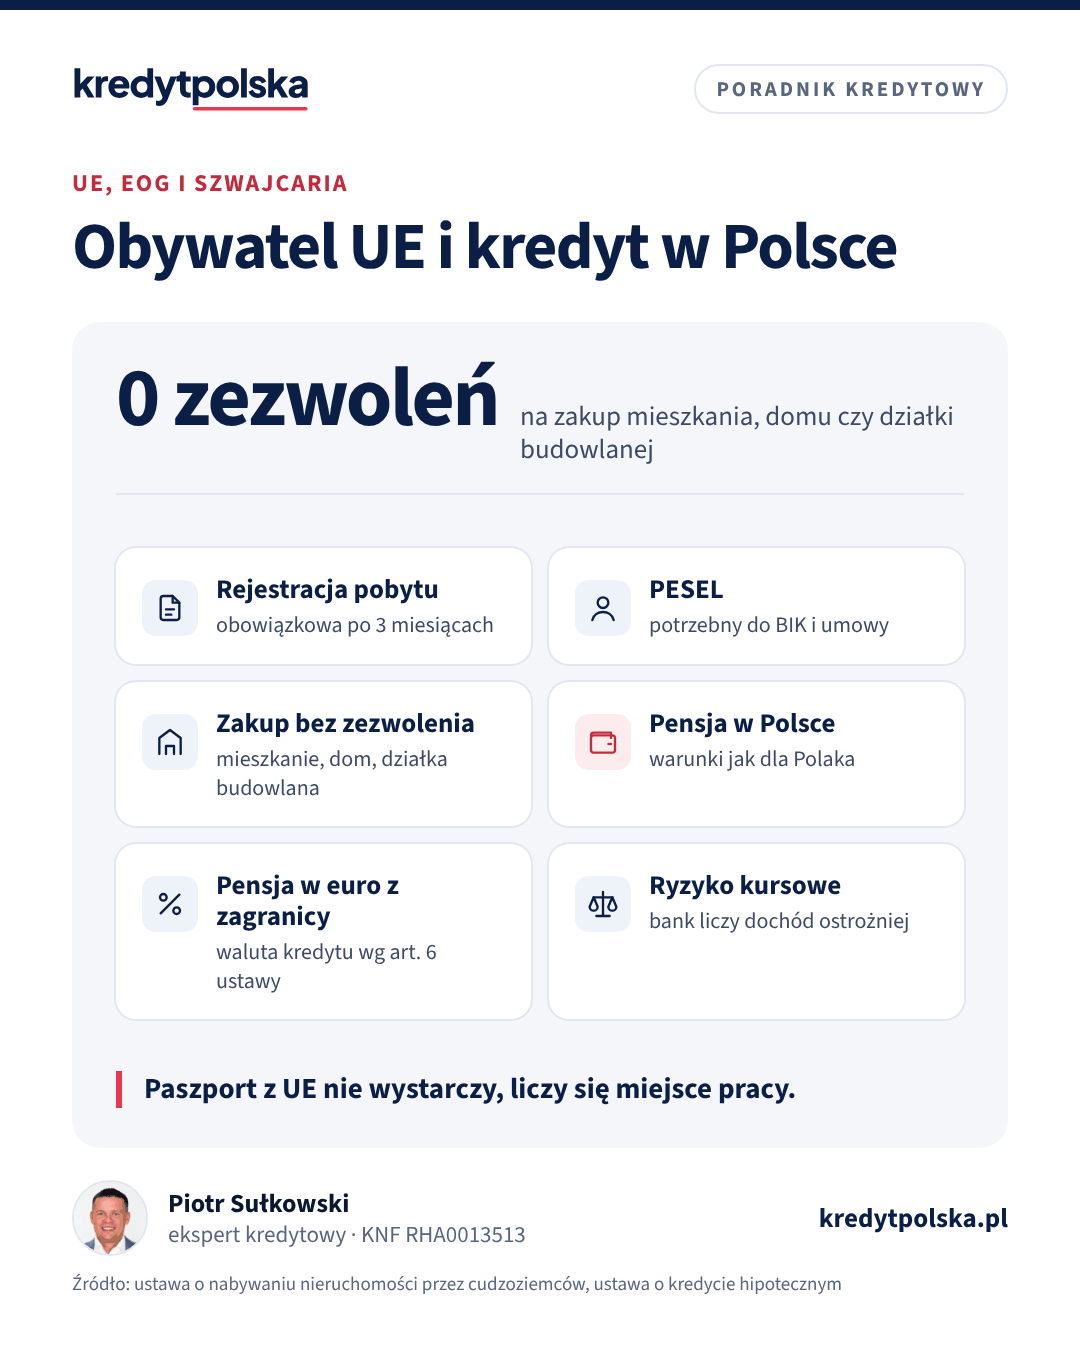
Obywatel Unii Europejskiej, EOG lub Szwajcarii, który mieszka i pracuje w Polsce, dostaje kredyt hipoteczny na warunkach bardzo zbliżonych do Polaka. Potrzebuje zaświadczenia o rejestracji pobytu (obowiązek przy pobycie dłuższym niż 3 miesiące), numeru PESEL i dochodu, który bank może ocenić. Nieruchomość, także dom z działką, kupi bez zezwolenia MSWiA. Trudniej jest, gdy pensja wpływa w euro albo koronach z zagranicy, bo ustawa o kredycie hipotecznym wiąże walutę kredytu z walutą dochodu.
Ten tekst jest dla obywateli innych państw Unii Europejskiej, Europejskiego Obszaru Gospodarczego (Islandia, Liechtenstein, Norwegia) i Szwajcarii, którzy mieszkają w Polsce i chcą kupić tu mieszkanie albo dom na kredyt. Wyjaśniamy, jakie dokumenty pobytowe są potrzebne, dlaczego zezwolenie na zakup Cię nie dotyczy i co zmienia waluta, w której zarabiasz. Wymagania wobec wszystkich cudzoziemców zebraliśmy w artykule kredyt hipoteczny dla obcokrajowca, a dochody z pracy za granicą szczegółowo w tekście kredyt z dochodem z zagranicy.
Pobyt obywatela UE: rejestracja zamiast karty pobytu
Obywatel UE nie potrzebuje zezwolenia na pobyt ani karty pobytu. Prawo pobytu dłuższego niż 3 miesiące ma, jeśli pracuje w Polsce, prowadzi tu działalność, studiuje albo ma wystarczające środki i ubezpieczenie zdrowotne. Przy pobycie dłuższym niż 3 miesiące musi jednak zarejestrować pobyt u wojewody (art. 20 ustawy z 14 lipca 2006 r. o wjeździe i pobycie obywateli UE). Wojewoda wydaje zaświadczenie o zarejestrowaniu pobytu obywatela UE niezwłocznie. Po 5 latach nieprzerwanego pobytu obywatel UE nabywa prawo stałego pobytu (art. 42) i może dostać dokument, który to potwierdza.
Dla banku zaświadczenie o rejestracji jest dowodem, że mieszkasz w Polsce na stałe, a nie tylko pracujesz tu przez chwilę. Część banków o nie prosi, inne wystarczy dowód osobisty lub paszport z kraju UE i umowa o pracę. Brak rejestracji przy wieloletnim pobycie to jednak sygnał, który może wywołać dodatkowe pytania.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
PESEL i konto w Polsce
PESEL jest potrzebny praktycznie w każdym banku: do sprawdzenia w BIK, do umowy i do wpisu w księdze wieczystej. Cudzoziemiec dostaje go przy zameldowaniu albo na wniosek w urzędzie gminy, gdy wykaże, że numer jest mu potrzebny. Wiele osób ma go już od pracodawcy albo z ZUS. Druga sprawa to historia kredytowa. Kredyty i karty z Niemiec czy Czech nie trafiają do polskiego BIK, więc dla banku możesz być klientem bez historii. Nie przekreśla to wniosku, ale karta kredytowa w polskim banku używana przez kilka miesięcy przed wnioskiem ułatwia ocenę.
Zakup nieruchomości bez zezwolenia
Ustawa o nabywaniu nieruchomości przez cudzoziemców w art. 8 ust. 2 zwalnia z obowiązku uzyskania zezwolenia obywateli i przedsiębiorców państw EOG oraz Szwajcarii. Okresy przejściowe po wejściu Polski do UE dawno minęły: dla drugiego domu w 2009 r., dla gruntów rolnych i leśnych w 2016 r. Obywatel UE kupi więc bez zezwolenia mieszkanie, dom, działkę budowlaną i nieruchomość w strefie nadgranicznej. Przy gruntach rolnych obowiązują te same ograniczenia z ustawy o kształtowaniu ustroju rolnego co dla Polaków. Obywatele spoza UE są w innej sytuacji, co opisujemy w artykule zezwolenie MSWiA na zakup nieruchomości.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Praca w Polsce: warunki jak dla Polaka
Najprostszy przypadek to obywatel UE zatrudniony w polskiej firmie i zarabiający w złotych. Bank ocenia go tak samo jak polskiego pracownika: rodzaj umowy, staż, dochód, inne zobowiązania. Przykład: Jonas, obywatel Niemiec, od trzech lat pracuje w Poznaniu na umowę o pracę na czas nieokreślony i zarabia 11 000 zł netto. Jest singlem, nie ma innych kredytów. Przy stopie z buforem 9% i 30 latach jego zdolność to około 684 000 zł przy limicie DSTI 50% i około 547 000 zł przy 40%. Kupuje mieszkanie za 700 000 zł z wkładem 20%, czyli 140 000 zł, i bierze 560 000 zł kredytu. Rata przy 6,5% to około 3 540 zł, mniej niż jedna trzecia pensji.
Waluta nie jest tu problemem: Jonas zarabia w złotych i bierze kredyt w złotych. Część banków może zapytać o planowany okres pobytu w Polsce, ale nie wymaga od obywateli UE dłuższego wkładu ani dodatkowych zabezpieczeń. Ile kosztuje cały zakup razem z notariuszem i podatkami, policzysz w kalkulatorze kosztów zakupu mieszkania.
Pensja z kraju pochodzenia: w jakiej walucie kredyt
Trudniej jest, gdy mieszkasz w Polsce, ale pracujesz zdalnie dla firmy z innego kraju i dostajesz pensję w euro czy koronach. Art. 6 ust. 1 ustawy o kredycie hipotecznym stanowi, że kredyt hipoteczny może zostać udzielony wyłącznie w walucie, w której konsument uzyskuje większość dochodów albo ma większość środków finansowych lub innych aktywów. Kredyt w złotych przy pensji w euro jest więc możliwy tylko wtedy, gdy bank uzna, że większość Twoich aktywów jest w złotych albo że dochody w złotych przeważają, na przykład dzięki współkredytobiorcy. Kredyt w euro oferują pojedyncze banki, a kredytów w koronach czeskich, szwedzkich czy duńskich polskie banki w praktyce nie udzielają.
Przykład: Tereza, obywatelka Czech, mieszka we Wrocławiu i pracuje zdalnie dla firmy z Ostrawy za 75 000 CZK netto. Przy przykładowym kursie 0,17 zł to 12 750 zł. Gdyby bank uznał cały dochód, jej zdolność wyniosłaby około 792 000 zł. Bank, który akceptuje dochód w walucie, zwykle przelicza go ostrożnie: przy dyskoncie kursowym 20% zostaje 10 200 zł i około 634 000 zł zdolności. Bank, który uzna, że art. 6 nie pozwala na kredyt w złotych, odmówi, mimo że Tereza zarabia dobrze.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 5 min
Kredyt hipoteczny dla obcokrajowca: wymagania banków 2026
Kredyt hipoteczny dla cudzoziemca w Polsce: karta pobytu, PESEL, dochód w złotych, wkład własny, status UKR i karta CUKR, zakup bez zezwolenia MSWiA.
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny pracując za granicą: Niemcy, Holandia, Wielka Brytania
Kredyt hipoteczny przy dochodzie w EUR, GBP lub innej walucie: w jakiej walucie bank pożyczy, jak przelicza dochód, dokumenty, tłumaczenia, praca na morzu.
Zdolność kredytowa i dochody · 7 min
Rekomendacja S KNF: bufor stopy, DSTI, LTV i okres kredytu
Co Rekomendacja S KNF oznacza dla kredytobiorcy: bufor 2,5 pkt proc. przy stopie zmiennej, DSTI 40% i 50%, LTV 80–90%, okres do 35 lat, stała stopa a zdolność.
Ryzyko walutowe i Rekomendacja S
Rekomendacja S KNF każe bankom ograniczać ryzyko walutowe klienta, czyli dopasowywać walutę kredytu do waluty dochodu. Powód widać na liczbach. Rata kredytu 500 000 zł na 30 lat przy 6,5% to około 3 160 zł. Tereza przy kursie 0,17 zł płaci za nią około 18 590 CZK. Gdy korona osłabi się o 10% i kurs spadnie do 0,153 zł, ta sama rata kosztuje około 20 660 CZK, czyli o ponad 2 000 CZK więcej co miesiąc. Gdy korona się umocni do 0,187 zł, rata spadnie do około 16 900 CZK. Ryzyko działa w obie strony, ale bank liczy zdolność na scenariusz niekorzystny.
Ustawa chroni też klienta, który ma kredyt w walucie innej niż waluta dochodu. Jeśli rata albo saldo w walucie dochodu wzrosną o ponad 20% w stosunku do kursu z dnia umowy, bank musi Cię o tym ostrzec na trwałym nośniku (art. 29 ust. 8). Art. 6 ust. 2 daje prawo zmiany waluty kredytu na walutę, w której zarabiasz, albo na walutę państwa zamieszkania, po średnim kursie NBP. Więcej o zasadach nadzorczych piszemy w tekście Rekomendacja S KNF.
Dokumenty
- dowód osobisty lub paszport państwa UE, EOG albo Szwajcarii,
- zaświadczenie o zarejestrowaniu pobytu albo dokument potwierdzający prawo stałego pobytu,
- PESEL,
- przy pracy w Polsce: zaświadczenie o zarobkach i wyciągi z konta, jak u Polaka,
- przy pracy dla zagranicznej firmy: umowa, odcinki wypłat, roczne rozliczenie podatkowe i wyciągi z 6–12 miesięcy, zwykle z tłumaczeniem przysięgłym,
- dokumenty stanu cywilnego z kraju pochodzenia, jeśli bank pyta o ustrój majątkowy małżonków.
Umowa kredytu i akt notarialny są po polsku. Kupujący, który nie zna języka, korzysta przy akcie z tłumacza przysięgłego. Jeśli żona lub mąż ma obywatelstwo polskie, prawo właściwe dla majątku małżonków może wynikać z prawa innego kraju, co omawiamy w tekście kredyt dla małżeństwa z cudzoziemcem.
Jak się przygotować
- Zarejestruj pobyt i uzyskaj PESEL, jeśli jeszcze ich nie masz.
- Załóż konto w polskim banku i pobieraj na nie pensję co najmniej 3–6 miesięcy przed wnioskiem.
- Jeśli zarabiasz w walucie, zapytaj najpierw, w jakiej walucie bank udzieli kredytu, a dopiero potem o marżę.
- Przetłumacz dokumenty dochodowe u tłumacza przysięgłego.
- Porównaj kilka banków: przy dochodzie z zagranicy różnice w zdolności sięgają kilkuset tysięcy złotych.
Obywatele państw spoza UE mają inne wymagania, opisane w tekstach kredyt dla cudzoziemca spoza UE, kredyt dla obywatela Ukrainy i kredyt dla obywatela Białorusi. Oferty banków zestawiamy w porównaniu banków.
Cudzoziemcy
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy obywatel UE dostanie kredyt hipoteczny w Polsce?
Tak. Obywatel UE, EOG lub Szwajcarii, który mieszka i pracuje w Polsce, dostaje kredyt na warunkach zbliżonych do Polaka. Bank zwykle prosi o PESEL i zaświadczenie o rejestracji pobytu.
Czy obywatel UE potrzebuje zezwolenia na zakup nieruchomości w Polsce?
Nie. Art. 8 ust. 2 ustawy o nabywaniu nieruchomości przez cudzoziemców zwalnia obywateli EOG i Szwajcarii z obowiązku zezwolenia, a okresy przejściowe minęły. Dotyczy to mieszkania, domu i działki budowlanej.
Czy muszę rejestrować pobyt, żeby dostać kredyt?
Rejestracja jest obowiązkowa przy pobycie w Polsce dłuższym niż 3 miesiące, niezależnie od kredytu. Część banków o zaświadczenie prosi, a jego brak przy wieloletnim pobycie wywołuje dodatkowe pytania.
Czy dostanę kredyt w złotych, jeśli zarabiam w euro?
Zależy od banku i Twojej sytuacji. Art. 6 ustawy o kredycie hipotecznym wiąże walutę kredytu z walutą, w której uzyskujesz większość dochodów lub masz większość aktywów. Pomaga współkredytobiorca z dochodem w złotych albo majątek w Polsce.
Czy bank uwzględni moją historię kredytową z innego kraju UE?
Zwykle nie, bo zagraniczne kredyty nie trafiają do BIK. Bank może poprosić o raport z biura kredytowego z Twojego kraju, a karta kredytowa w polskim banku pomaga zbudować historię.
Czy umowa kredytu może być po angielsku lub niemiecku?
Umowy z konsumentami w Polsce sporządza się po polsku. Ustawa o języku polskim pozwala na wersję obcojęzyczną na wniosek cudzoziemca, ale banki rzadko z tego korzystają. Przy akcie notarialnym pomaga tłumacz przysięgły.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 14 lipca 2006 r. o wjeździe na terytorium RP, pobycie oraz wyjeździe z tego terytorium obywateli państw członkowskich UE i członków ich rodzin (ISAP)
- Ustawa z 24 marca 1920 r. o nabywaniu nieruchomości przez cudzoziemców (ISAP)
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- KNF, Rekomendacja S
- Ustawa z 7 października 1999 r. o języku polskim (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.