
W skrócie
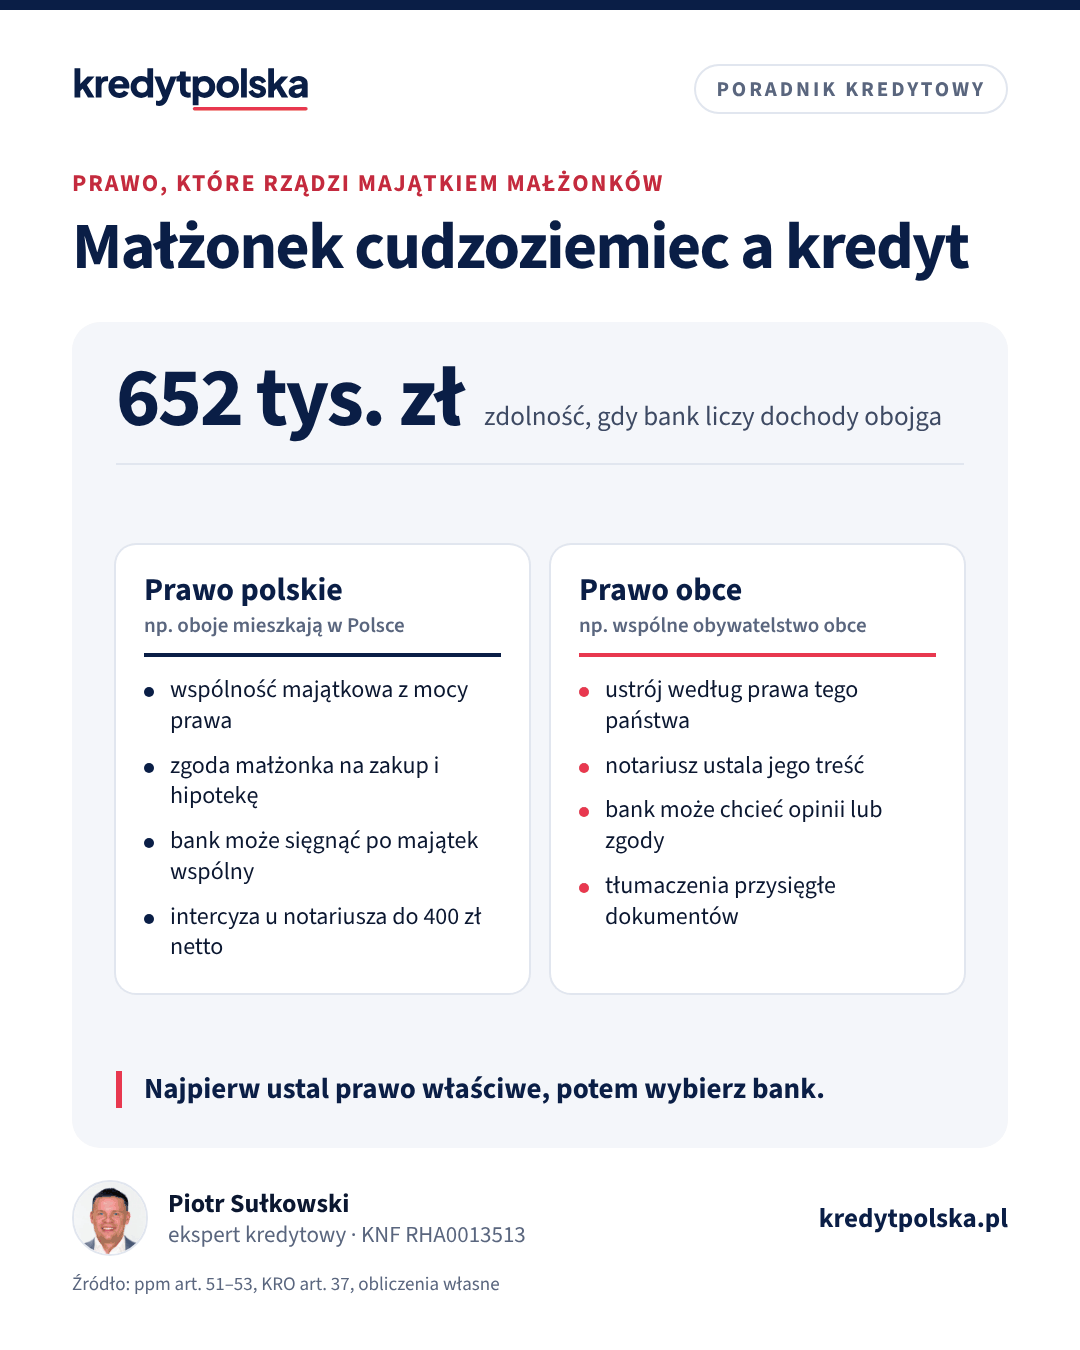
W małżeństwie z cudzoziemcem bank i notariusz najpierw ustalają, jakiemu prawu podlega majątek małżonków: w Polsce decydują o tym art. 51–52 prawa prywatnego międzynarodowego, bo Polska nie stosuje unijnego rozporządzenia 2016/1103. Przy polskim prawie i wspólności majątkowej zakup i hipoteka wymagają zgody małżonka. Kredyt może wziąć jedna osoba, ale zdolność bywa liczona z kosztami całej rodziny: w przykładzie 286 000 zł zamiast 652 000 zł przy wspólnym wniosku. Dom do majątku wspólnego z małżonkiem spoza EOG zwykle wymaga zezwolenia MSWiA.
Ten artykuł jest dla par, w których jedno z małżonków nie ma polskiego obywatelstwa, a para chce kupić w Polsce mieszkanie lub dom na kredyt. Wyjaśniamy, skąd bank wie, jakie zasady rządzą Waszym majątkiem, kiedy potrzebna jest zgoda małżonka, czy kredyt może wziąć jedna osoba i co z zezwoleniem MSWiA. Ogólne wymagania banków wobec cudzoziemców opisujemy w tekście kredyt hipoteczny dla obcokrajowca, a skutki intercyzy w artykule kredyt a rozdzielność majątkowa.
Najpierw: jakie prawo rządzi majątkiem małżonków
Między małżonkami-Polakami punkt wyjścia jest prosty: od ślubu obowiązuje wspólność majątkowa z Kodeksu rodzinnego i opiekuńczego. W małżeństwie mieszanym trzeba najpierw ustalić, prawo którego państwa w ogóle się stosuje. Polski notariusz i polski sąd robią to według ustawy Prawo prywatne międzynarodowe:
- wspólne obywatelstwo: stosunki majątkowe podlegają wspólnemu prawu ojczystemu (art. 51 ust. 1),
- brak wspólnego obywatelstwa: prawo państwa, w którym oboje mają miejsce zamieszkania, potem państwa wspólnego zwykłego pobytu, a na końcu państwa, z którym oboje są najściślej związani (art. 51 ust. 2),
- wybór prawa: małżonkowie mogą poddać majątek prawu ojczystemu jednego z nich albo prawu państwa, w którym jedno z nich mieszka (art. 52), także przed ślubem.
Przykład: Polka i Niemiec mieszkający w Krakowie nie mają wspólnego obywatelstwa, ale mieszkają w Polsce, więc ich majątek podlega prawu polskiemu. Polka i Ukrainiec mieszkający w Berlinie podlegają w Polsce prawu niemieckiemu. Para dwojga obywateli Indii mieszkających we Wrocławiu podlega co do zasady prawu indyjskiemu, chyba że wybrała inne. Jeśli prawo obce samo odsyła do prawa polskiego, stosuje się prawo polskie (art. 5 ppm), dlatego ostateczną ocenę zostaw notariuszowi.
W tym kontekście często pada nazwa rozporządzenia Rady (UE) 2016/1103 o małżeńskich ustrojach majątkowych. Przyjęto je w trybie wzmocnionej współpracy i Polska w nim nie uczestniczy, więc polski notariusz i sąd go nie stosują. Ma ono jednak znaczenie, gdy Wasza sprawa trafi do urzędu w państwie, które je stosuje, np. w Niemczech czy we Francji, albo gdy mieszkacie tam i kupujecie w Polsce. Wtedy ocena prawa właściwego w obu państwach może się różnić, a to sprawa dla notariusza lub prawnika znającego oba systemy.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Co z tego wynika dla banku
Bank zapyta o stan cywilny, obywatelstwo obojga i miejsce zamieszkania, poprosi o akt małżeństwa, przy ślubie za granicą zwykle z tłumaczeniem przysięgłym albo w postaci polskiego aktu po transkrypcji, a gdy jest umowa majątkowa, także o nią. Następnie ustala, czy majątek jest wspólny.
Przy prawie polskim i wspólności majątkowej obowiązują zwykłe zasady: odpłatne nabycie nieruchomości i jej obciążenie hipoteką wymagają zgody drugiego małżonka (art. 37 § 1 KRO). Jeśli kredyt bierze jedna osoba, a druga wyraziła zgodę, bank może uzyskać klauzulę wykonalności także przeciwko małżonkowi, z ograniczeniem do majątku wspólnego (art. 787 KPC). Dlatego część banków godzi się na jednego kredytobiorcę ze zgodą małżonka, a inne chcą obojga w umowie.
Przy prawie obcym ustrój może wyglądać zupełnie inaczej: rozdzielność jako zasada, wspólność tylko dorobku albo wspólność odroczona do rozwodu. Bank nie ma obowiązku znać każdego systemu, więc zwykle przyjmuje jedno z bezpiecznych rozwiązań: oboje małżonkowie jako kredytobiorcy, pisemna zgoda małżonka niebędącego kredytobiorcą albo oświadczenie złożone u notariusza. Notariusz, który ustala treść prawa obcego, wpisze do aktu, kto i w jakim ustroju nabywa nieruchomość. Gdy małżonek i bank mają zwykły pobyt w tym samym państwie, skuteczność ustroju wobec banku ocenia się według prawa tego państwa, chyba że bank znał ustrój lub mógł go poznać (art. 53 ppm). To kolejny powód, dla którego bank woli mieć wszystko na piśmie.
Kredyt na jedną osobę: kiedy ma sens
Jedna osoba w kredycie to częsty pomysł, gdy małżonek-cudzoziemiec ma krótki staż w Polsce, kartę pobytu ważną jeszcze kilka miesięcy albo dochód, którego bank nie przyjmie. Trzeba jednak pamiętać, że bank liczy zdolność z jednego dochodu, a koszty utrzymania często dla całej rodziny. Przykład poglądowy: Anna zarabia 6 000 zł netto, jej mąż 4 500 zł netto, mają jedno dziecko. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%:
| Wariant | Dochód w zdolności | Kwota kredytu |
|---|---|---|
| Anna sama, bank liczy koszty jednej osoby | 6 000 zł | ok. 373 000 zł |
| Anna sama, bank liczy koszty rodziny | 6 000 zł | ok. 286 000 zł |
| Oboje, pensje w Polsce | 10 500 zł | ok. 652 000 zł |
| Oboje, mąż 1 000 euro z zagranicy, dyskonto 10% | 9 825 zł | ok. 611 000 zł |
Koszty utrzymania przyjęliśmy jako 1 500 zł na pierwszą osobę, 1 200 zł na drugą i 1 000 zł na dziecko, a limit raty do dochodu jako 50%. Przy limicie 40% wspólny wniosek daje około 522 000 zł. Ten sam rachunek dla swojej rodziny zrobisz w kalkulatorze zdolności kredytowej. Jedna osoba w kredycie ma sens głównie wtedy, gdy jej dochód wystarcza, a drugie małżonek nie spełnia wymogów banku albo para ma rozdzielność. Gdy celem jest wyłącznie najwyższa kwota, wspólny wniosek wygrywa.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Dochód małżonka z zagranicy
Gdy małżonek pracuje za granicą, bank ocenia nie tylko wysokość dochodu, ale też walutę. Ustawa o kredycie hipotecznym wymaga, żeby kredyt był w walucie, w której kredytobiorca uzyskuje większość dochodów albo ma większość aktywów (art. 6). Dochód w euro bank przelicza ostrożnie, np. z dyskontem albo po kursie niższym od średniego. W przykładzie 1 000 euro po 4,25 zł daje 4 250 zł, a po dyskoncie 10% bank przyjmuje 3 825 zł. Skala dyskonta zależy od banku. Szerzej piszemy o tym w artykule kredyt z dochodem z zagranicy.
Zezwolenie MSWiA przy zakupie przez małżonków
Mieszkanie z własną księgą wieczystą poza strefą nadgraniczną para kupi bez zezwolenia, niezależnie od obywatelstwa. Inaczej jest z domem i działką, gdy małżonek nie pochodzi z EOG ani Szwajcarii. Nieruchomość kupiona do majątku wspólnego staje się także jego własnością, więc co do zasady potrzebuje on zezwolenia. Zwolnienie przewiduje art. 8 ust. 1 pkt 3 ustawy o nabywaniu nieruchomości przez cudzoziemców: małżonek obywatela Polski, który mieszka w Polsce co najmniej 2 lata od uzyskania zezwolenia na pobyt stały lub rezydenta długoterminowego UE, kupuje bez zezwolenia nieruchomości wchodzące do wspólności ustawowej. Wcześniej trzeba złożyć wniosek, a samo małżeństwo z Polakiem jest uznaną więzią z Polską, co ułatwia decyzję.
Jeśli majątek małżonków jest rozdzielny, polski małżonek może kupić dom sam, bez zezwolenia. Intercyza zawarta tylko po to, żeby ominąć zezwolenie, nie zawsze jest dobrym pomysłem, bo zmienia całe Wasze rozliczenia majątkowe, a bank i tak oceni, kto będzie spłacał. Procedurę, koszty i czas opisujemy w artykule zezwolenie MSWiA na zakup nieruchomości.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt hipoteczny a rozdzielność majątkowa: intercyza i zgoda
Czy przy rozdzielności majątkowej małżonek musi być w kredycie, kiedy potrzebna jest jego zgoda, intercyza przed i po kredycie, majątek osobisty i zdolność.
Ten sam dział · 5 min
Kredyt hipoteczny dla obcokrajowca: wymagania banków 2026
Kredyt hipoteczny dla cudzoziemca w Polsce: karta pobytu, PESEL, dochód w złotych, wkład własny, status UKR i karta CUKR, zakup bez zezwolenia MSWiA.
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny pracując za granicą: Niemcy, Holandia, Wielka Brytania
Kredyt hipoteczny przy dochodzie w EUR, GBP lub innej walucie: w jakiej walucie bank pożyczy, jak przelicza dochód, dokumenty, tłumaczenia, praca na morzu.
Intercyza i wybór prawa przed kredytem
Małżonkowie mogą zawrzeć umowę majątkową u polskiego notariusza. Maksymalna taksa za umowę majątkową małżeńską wynosi 400 zł netto, do tego VAT i wypisy. W tej samej formie można wybrać prawo właściwe dla majątku, np. polskie, co upraszcza sprawę dla banku i notariusza przy kolejnych transakcjach. Zanim to zrobicie, sprawdźcie skutki w państwie drugiego małżonka. Kiedy lepiej podpisać kredyt przed ślubem, a kiedy po nim, opisujemy w tekście kredyt przed ślubem czy po.
Dokumenty, które warto przygotować
- akt małżeństwa, a przy ślubie za granicą tłumaczenie przysięgłe lub polski akt po transkrypcji,
- paszport i karta pobytu małżonka-cudzoziemca, a przy obywatelu UE zaświadczenie o rejestracji pobytu,
- umowa majątkowa i umowa o wybór prawa, jeśli zostały zawarte, z tłumaczeniem,
- przy prawie obcym: informacja o ustroju, np. opinia prawna, jeśli bank lub notariusz jej zażąda,
- dokumenty dochodowe obojga, a przy dochodzie z zagranicy zaświadczenia pracodawcy i wyciągi z konta.
Na wypadek rozstania warto wiedzieć, jak wygląda wyjście z kredytu, co opisujemy w artykule rozwód a kredyt hipoteczny. Gdy sytuacja jest nietypowa, np. różne obywatelstwa i mieszkanie za granicą, porównaj banki z ekspertem kredytowym z rankingu ekspertów, zanim złożysz pierwszy wniosek.
Cudzoziemcy
Najczęstsze pytania
Czy małżonek cudzoziemiec musi być współkredytobiorcą?
Nie zawsze. Przy wspólności majątkowej według prawa polskiego potrzebna jest jego zgoda na zakup i hipotekę, a część banków zgadza się na jednego kredytobiorcę. Inne banki wymagają obojga w umowie, zwłaszcza przy prawie obcym.
Jakie prawo rządzi majątkiem małżeństwa mieszanego w Polsce?
Polski notariusz stosuje art. 51–52 Prawa prywatnego międzynarodowego: wspólne prawo ojczyste, a gdy go brak, prawo wspólnego miejsca zamieszkania. Małżonkowie mogą też wybrać prawo ojczyste lub prawo miejsca zamieszkania jednego z nich.
Czy w Polsce stosuje się rozporządzenie UE 2016/1103?
Nie. Rozporządzenie przyjęto w trybie wzmocnionej współpracy, a Polska w niej nie uczestniczy. Stosują je m.in. Niemcy i Francja, co ma znaczenie, gdy para mieszka w takim państwie.
Czy małżonek spoza UE potrzebuje zezwolenia na zakup domu z żoną Polką?
Zwykle tak, jeśli dom wejdzie do majątku wspólnego. Zezwolenia nie potrzebuje, gdy mieszka w Polsce co najmniej 2 lata od uzyskania zezwolenia na pobyt stały lub rezydenta UE. Mieszkanie z własną księgą poza strefą nadgraniczną można kupić bez zezwolenia.
Czy bank uwzględni dochód małżonka zarabiającego za granicą?
Część banków tak, zwykle z dyskontem kursowym. W przykładzie 1 000 euro po 4,25 zł bank z dyskontem 10% przyjmuje 3 825 zł. Bank sprawdzi też, w jakiej walucie para uzyskuje większość dochodów.
Ile mniej kredytu dostanie jedno z małżonków?
W przykładzie Anna z dochodem 6 000 zł netto sama dostaje około 286 000 zł, gdy bank liczy koszty całej rodziny, a z mężem zarabiającym 4 500 zł netto około 652 000 zł.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 4 lutego 2011 r. Prawo prywatne międzynarodowe (ISAP)
- Rozporządzenie Rady (UE) 2016/1103 w sprawie małżeńskich ustrojów majątkowych (EUR-Lex)
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego (ISAP)
- Ustawa z 24 marca 1920 r. o nabywaniu nieruchomości przez cudzoziemców, tekst jedn. Dz.U. 2017 poz. 2278 (ISAP)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.