
W skrócie
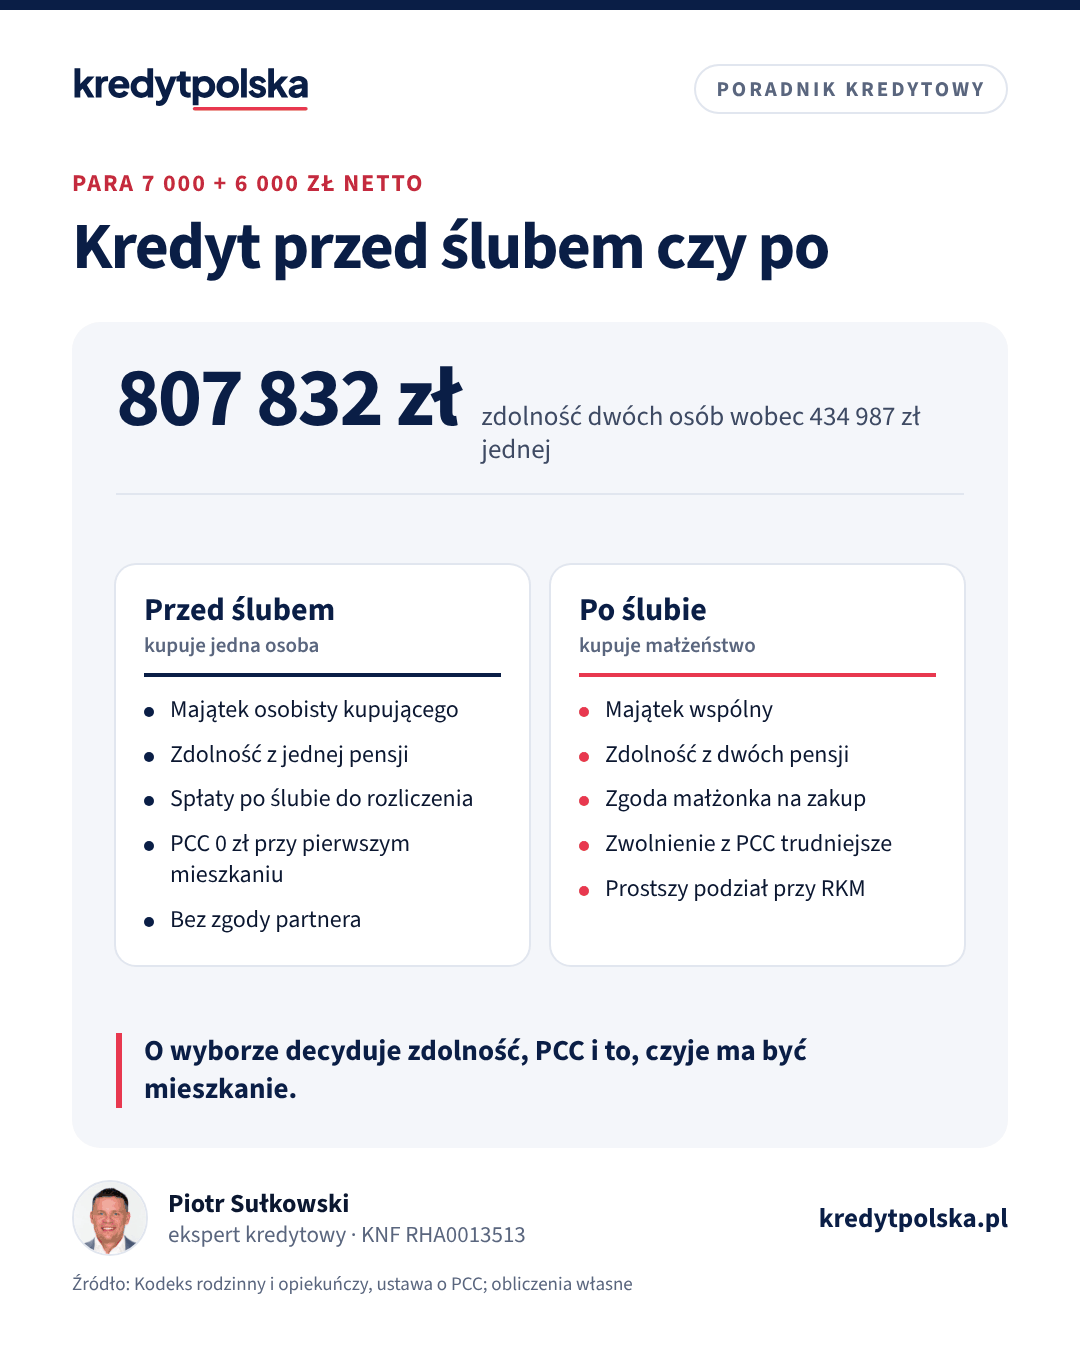
Mieszkanie kupione przed ślubem należy do majątku osobistego kupującego, nawet gdy raty po ślubie płacicie z pensji obojga. Spłaty z majątku wspólnego podlegają wtedy rozliczeniu przy podziale majątku (art. 45 KRO). Zdolność dwóch osób jest zwykle prawie dwukrotnie wyższa niż jednej: w przykładzie 807 832 zł zamiast 434 987 zł, a bank może tak policzyć także parę bez ślubu, jeśli oboje wejdą do kredytu. Ślub w trakcie procedury trzeba zgłosić bankowi, bo zmienia stan cywilny, często nazwisko i wymaga zgody małżonka na zakup.
Ten tekst jest dla par, które planują ślub i zakup mieszkania w podobnym czasie i zastanawiają się, co zrobić najpierw. Wyjaśniamy, czyje jest mieszkanie kupione przed ślubem i po nim, jak rozlicza się raty płacone po ślubie, ile zdolności daje druga osoba, co zrobić, gdy ślub wypada w trakcie procedury kredytowej, i jak wygląda to w liczbach. Parom, które nie planują ślubu, polecamy tekst kredyt dla pary bez ślubu, a małżeństwom z intercyzą artykuł kredyt a rozdzielność majątkowa.
Majątek osobisty czy wspólny
Z chwilą zawarcia małżeństwa powstaje wspólność majątkowa obejmująca to, co małżonkowie nabędą w jej trakcie (art. 31 § 1 KRO). Przedmioty nabyte przed ślubem należą do majątku osobistego (art. 33 pkt 1). Mieszkanie kupione przed ślubem na jedną osobę zostaje więc jej własnością również po ślubie i przy rozwodzie nie podlega podziałowi. Jeśli przed ślubem kupujecie razem, jesteście współwłaścicielami w udziałach, jak każda para bez ślubu.
Mieszkanie kupione po ślubie wchodzi do majątku wspólnego, nawet gdy w akcie występuje jeden małżonek. Wyjątek to zakup w zamian za składniki majątku osobistego (art. 33 pkt 10), na przykład za pieniądze ze sprzedaży mieszkania sprzed ślubu albo z darowizny. Wtedy w akcie warto złożyć oświadczenie, z jakich środków następuje zakup. Gdy część ceny pochodzi z majątku osobistego, a część z kredytu spłacanego wspólnie, sprawa robi się złożona i dobrze jest omówić ją z notariuszem.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Raty po ślubie: rozliczenie nakładów
Kredyt zaciągnięty przed ślubem to dług osobisty. Bank może egzekwować go z majątku osobistego dłużnika, z jego wynagrodzenia i dochodów (art. 41 § 3 KRO), ale nie z całego majątku wspólnego. Po ślubie raty płaci się jednak zwykle z pensji obojga, a pobrane wynagrodzenie każdego małżonka należy do majątku wspólnego (art. 31 § 2 pkt 1). Art. 45 KRO stanowi, że każdy małżonek zwraca wydatki i nakłady poczynione z majątku wspólnego na jego majątek osobisty, a § 3 stosuje to odpowiednio, gdy z majątku wspólnego spłacono dług jednego z małżonków. Zwrot następuje przy podziale majątku.
Przykład: Anna bierze rok przed ślubem kredyt 480 000 zł na 30 lat, rata 3 034 zł. Po ślubie małżonkowie płacą raty z pensji przez 7 lat (raty od 13. do 96.). Razem to 254 850 zł, z czego tylko 49 083 zł to kapitał, a 205 767 zł odsetki. Saldo spada z 474 635 zł do 425 552 zł. Przy rozwodzie mąż może domagać się rozliczenia, a sądy różnie liczą jego wysokość: od kwot nominalnych po udział w obecnej wartości mieszkania. Rozliczenie nie dotyczy wydatków na zaspokojenie potrzeb rodziny, chyba że zwiększyły wartość majątku. Szczegóły opisujemy w tekście podział majątku a kredyt.
Spory o nakłady najłatwiej ograniczyć z góry. Para może spisać, kto ile wniósł na wkład własny i jak będzie rozliczać raty. Małżonkowie mogą też zawrzeć umowę majątkową u notariusza (art. 47 KRO), na przykład rozszerzając wspólność na mieszkanie kupione przed ślubem, jeśli oboje chcą, by było wspólne. Wtedy zamiast rozliczania nakładów mieszkanie po prostu dzieli się przy podziale majątku. Takiej zmiany nie trzeba uzgadniać z bankiem, bo dłużnikiem nadal jest osoba, która podpisała umowę kredytu, ale warto zapytać, czy bank nie zażąda przystąpienia małżonka do długu.
Zdolność: jedna pensja czy dwie
Para zarabia 7 000 zł i 6 000 zł netto. Przy kredycie na 30 lat, ofercie 6,5% i zdolności liczonej przy 9% sama Anna dostanie około 434 987 zł, jej partner około 372 846 zł, a razem około 807 832 zł. Bank liczy dwie osoby w jednym gospodarstwie z niższymi kosztami utrzymania drugiej osoby. Część banków liczy tak również parę bez ślubu, jeśli oboje są kredytobiorcami i mieszkają razem, więc ślub nie jest warunkiem wyższej zdolności. Jeśli kupuje tylko jedno z małżonków, bank może i tak doliczyć koszty utrzymania całej rodziny. Swoje liczby sprawdzisz w kalkulatorze zdolności kredytowej.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ślub w trakcie procedury kredytowej
Ślub między wnioskiem a podpisaniem umowy albo między umową a aktem to częsta sytuacja. Bank musi o nim wiedzieć, bo zmieniają się trzy rzeczy:
- Zgoda małżonka. Odpłatne nabycie nieruchomości lub lokalu do majątku wspólnego wymaga zgody drugiego małżonka (art. 37 § 1 KRO). Banki zwykle chcą, żeby małżonek przystąpił do kredytu albo wyraził zgodę na jego zaciągnięcie, bo tylko wtedy mogą egzekwować dług także z majątku wspólnego (art. 41 § 1).
- Zdolność. Bank liczy ją od nowa, z uwzględnieniem małżonka, jego dochodów i zobowiązań. Kredyt samochodowy żony czy karta męża mogą obniżyć kwotę.
- Nazwisko i dokumenty. Dowód osobisty z dawnym nazwiskiem traci ważność po 120 dniach od zmiany danych w rejestrze PESEL. Umowa kredytu, akt i wpis w księdze muszą zgadzać się z danymi w dokumencie, więc zgłoś zmianę wcześniej i dołącz odpis aktu małżeństwa.
Zatajenie ślubu nie jest dobrym pomysłem: w umowach kredytu kredytobiorca zwykle oświadcza swój stan cywilny, a bank i tak zobaczy zmianę przy akcie. Kiedy bank może udzielić kredytu bez małżonka, opisujemy w tekście kredyt bez zgody małżonka.
Osobny przypadek to mieszkanie od dewelopera. Umowa deweloperska podpisana przed ślubem nie przenosi jeszcze własności: następuje to dopiero w umowie przenoszącej własność po odbiorze. Jeśli ta umowa zostanie zawarta po ślubie, mieszkanie może wejść do majątku wspólnego, chyba że cenę zapłacono ze środków osobistych (art. 33 pkt 10 KRO). Gdy wpłaty pochodziły z kredytu spłacanego już po ślubie z pensji, ocena bywa sporna. Przed umową przenoszącą warto więc omówić z notariuszem, jakie oświadczenia złożyć w akcie, a bankowi zgłosić ślub przed wypłatą kolejnych transz.
PCC przy pierwszym mieszkaniu
Zwolnienie z 2% PCC przysługuje, gdy kupujący nigdy nie miał mieszkania, domu ani spółdzielczego własnościowego prawa (art. 9 pkt 17 ustawy o PCC). Jeśli Anna nigdy nie miała mieszkania, a jej partner ma kawalerkę, zakup przez Annę przed ślubem do majątku osobistego jest zwolniony, a przy cenie 600 000 zł oszczędza 12 000 zł. Zakup po ślubie do majątku wspólnego skarbówka traktuje jako zakup przez oboje małżonków, więc zwolnienia zwykle nie uzna, choć sądy administracyjne bywają w tej sprawie korzystniejsze. Spór opisujemy w tekście pierwsze mieszkanie bez PCC.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny dla pary bez ślubu: udziały, rozstanie, śmierć
Wspólny kredyt w związku nieformalnym: jak ustalić udziały w mieszkaniu, co przy rozstaniu, co po śmierci partnera, testament, podatek od spadku i polisa.
Ten sam dział · 7 min
Kredyt hipoteczny a rozdzielność majątkowa: intercyza i zgoda
Czy przy rozdzielności majątkowej małżonek musi być w kredycie, kiedy potrzebna jest jego zgoda, intercyza przed i po kredycie, majątek osobisty i zdolność.
Ten sam dział · 7 min
Pierwsze mieszkanie bez PCC: warunki zwolnienia i współwłasność
Zwolnienie z 2% PCC przy pierwszym mieszkaniu lub domu od 31.08.2023: warunki, zakup we dwoje, udziały, spadek, wyroki NSA z 2026 r. i stanowisko skarbówki.
RKM dla małżeństw i par
Rodzinnego kredytu mieszkaniowego udziela się na potrzeby gospodarstwa domowego, którym ustawa nazywa gospodarstwo osoby samotnej, małżonków albo rodziców co najmniej jednego wspólnego dziecka (art. 2 pkt 5 ustawy o RKM). Warunek braku mieszkania dotyczy wszystkich osób w gospodarstwie (art. 5 ust. 1 pkt 1). Po ślubie z osobą, która ma mieszkanie, RKM zwykle przestaje być dostępny, poza wyjątkami dla rodzin z co najmniej dwójką dzieci i małym mieszkaniem. Para bez ślubu i bez wspólnego dziecka nie jest dla ustawy jednym gospodarstwem, więc kredyt w programie może wziąć osoba, która sama spełnia warunki. Jak bank zastosuje te zasady do Waszej sytuacji, sprawdźcie przed wnioskiem. Program opisujemy na stronie rodzinny kredyt mieszkaniowy.
Co wychodzi korzystniej
| Sytuacja | Lepiej przed ślubem | Lepiej po ślubie |
|---|---|---|
| Jedna osoba ma wystarczającą zdolność | tak, mieszkanie osobiste | nie ma przewagi |
| Potrzebne dwie pensje | możliwe, jako współwłaściciele | tak, prościej w banku |
| Tylko jedno nigdy nie miało mieszkania | tak, PCC 0 zł zamiast 12 000 zł | ryzyko PCC |
| Oboje chcą równego podziału | udziały po 1/2 w akcie | tak, majątek wspólny |
Nie ma jednej odpowiedzi. Jeśli kupujecie razem i planujecie ślub, ważniejsze od daty jest spisanie, kto ile wnosi, i ustalenie, czy po ślubie chcecie wspólności, czy intercyzy. Oferty porównasz w zestawieniu porównanie banków, a ekspert kredytowy z rankingu pomoże zaplanować kolejność kroków.
Małżeństwo i wspólny kredyt
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mieszkanie kupione przed ślubem jest wspólne?
Nie. Należy do majątku osobistego osoby, która je kupiła (art. 33 pkt 1 KRO), także gdy po ślubie raty płacicie wspólnie. Spłaty z majątku wspólnego podlegają rozliczeniu przy podziale majątku.
Co z ratami płaconymi po ślubie za kredyt sprzed ślubu?
Jeśli płacicie je z pensji, czyli z majątku wspólnego, małżonek może przy podziale majątku żądać rozliczenia (art. 45 KRO). W przykładzie przez 7 lat to 254 850 zł rat, w tym 49 083 zł kapitału.
Czy po ślubie dostaniemy większy kredyt?
Zdolność rośnie dzięki drugiej pensji, a nie samemu ślubowi. Część banków liczy tak samo parę bez ślubu, jeśli oboje są kredytobiorcami. W przykładzie para dostaje około 807 832 zł, a jedna osoba 434 987 zł.
Co zrobić, gdy ślub wypada w trakcie procedury kredytowej?
Zgłoś go bankowi. Bank przeliczy zdolność, zwykle poprosi o przystąpienie małżonka do kredytu albo jego zgodę, a przy zmianie nazwiska o nowy dowód i odpis aktu małżeństwa.
Czy po ślubie stracę zwolnienie z PCC?
Możesz, jeśli małżonek miał wcześniej mieszkanie, a kupujecie do majątku wspólnego. Skarbówka wymaga wtedy, by warunek spełniali oboje. Zakup przed ślubem do majątku osobistego tego problemu nie ma.
Czy para bez ślubu może dostać RKM?
Ustawa traktuje jako jedno gospodarstwo domowe małżonków albo rodziców wspólnego dziecka. Para bez ślubu i dziecka nie tworzy wspólnego gospodarstwa w rozumieniu ustawy, więc kredyt w programie może wziąć osoba, która sama spełnia warunki.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych, tekst jedn. Dz.U. 2026 poz. 191 (ISAP)
- Ustawa z 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2%, tekst jedn. Dz.U. 2026 poz. 1396 (ISAP)
- BGK: Rodzinny kredyt mieszkaniowy
- Ustawa z 6 sierpnia 2010 r. o dowodach osobistych (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.