
W skrócie
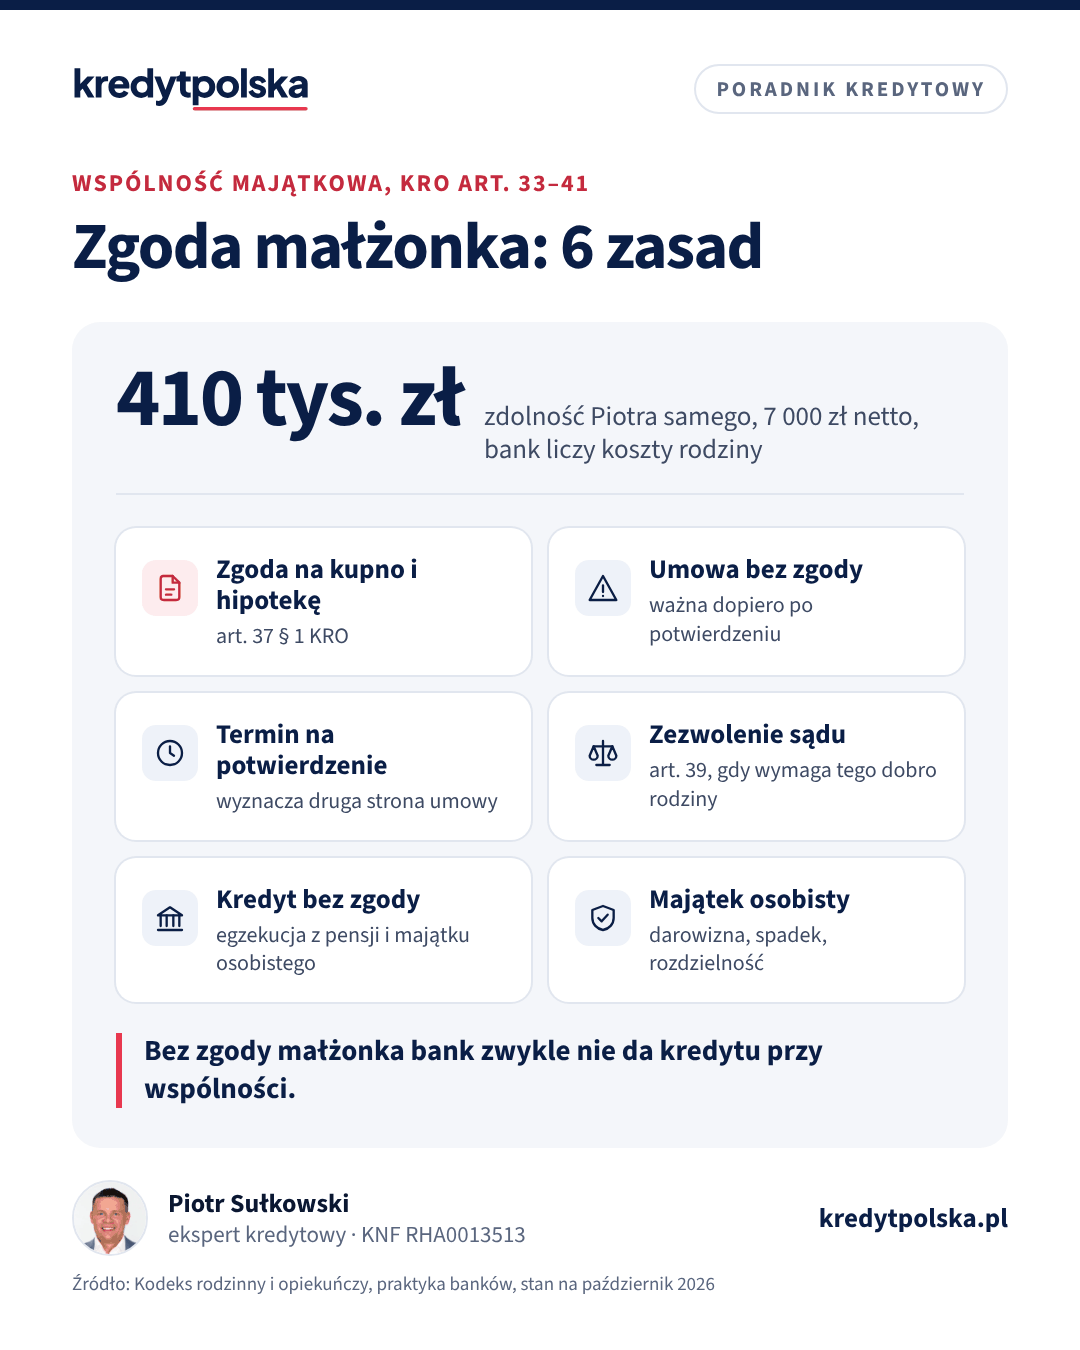
Przy wspólności majątkowej umowę kredytu może podpisać jeden małżonek, ale kupno mieszkania i ustanowienie hipoteki wymagają zgody drugiego (art. 37 § 1 KRO). Umowa zawarta bez tej zgody jest ważna dopiero po jej potwierdzeniu przez małżonka. Bez zgody na kredyt bank może egzekwować dług tylko z majątku osobistego i pensji kredytobiorcy (art. 41 § 2 KRO), dlatego banki wymagają zgody albo przystąpienia małżonka do długu. Kredyt bez udziału małżonka jest możliwy przy rozdzielności albo przy zakupie z majątku osobistego, np. z darowizny lub spadku.
Ten tekst jest dla osób w związku małżeńskim, które chcą wziąć kredyt hipoteczny same: bo małżonek ma długi, nie chce być w kredycie, mieszka za granicą albo mieszkanie ma być jego majątkiem osobistym. Wyjaśniamy, czego wymaga Kodeks rodzinny i opiekuńczy, co z tego wynika dla banku i jakie są skutki zakupu bez zgody. Rozdzielność majątkową jako sposób na samodzielny kredyt opisujemy w artykule kredyt a rozdzielność majątkowa, a decyzję o kredycie przed ślubem albo po nim w tekście kredyt przed ślubem czy po.
Co dokładnie mówi art. 37 KRO
W wielu poradnikach pojawia się sformułowanie, że zgoda małżonka jest potrzebna do „czynności przekraczających zwykły zarząd”. To brzmienie sprzed nowelizacji Kodeksu rodzinnego i opiekuńczego obowiązującej od 2005 r. Obecnie każdy z małżonków może samodzielnie zarządzać majątkiem wspólnym (art. 36 § 2 KRO), a zgoda drugiego jest potrzebna tylko do czynności wymienionych w zamkniętym katalogu art. 37 § 1:
- czynności prawnej prowadzącej do zbycia, obciążenia lub odpłatnego nabycia nieruchomości lub użytkowania wieczystego, a także do oddania nieruchomości do używania lub pobierania z niej pożytków,
- czynności prawnej prowadzącej do zbycia, obciążenia lub odpłatnego nabycia prawa rzeczowego, którego przedmiotem jest budynek lub lokal, w tym spółdzielczego własnościowego prawa do lokalu,
- czynności prowadzącej do zbycia, obciążenia, odpłatnego nabycia i wydzierżawienia gospodarstwa rolnego lub przedsiębiorstwa,
- darowizny z majątku wspólnego, z wyjątkiem drobnych darowizn zwyczajowo przyjętych.
Przy kredycie hipotecznym zgoda dotyczy więc dwóch czynności: kupna mieszkania lub domu (odpłatne nabycie) i ustanowienia hipoteki (obciążenie). Sama umowa kredytu nie jest wymieniona w art. 37, ale brak zgody na nią ma skutki opisane dalej. Zgodę składa się w formie wymaganej dla czynności (art. 63 § 2 KC), czyli przy kupnie nieruchomości w formie aktu notarialnego. Najprościej, gdy małżonek przychodzi do notariusza i składa oświadczenie w akcie.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Skutki zakupu bez zgody
Umowa kupna zawarta przez jednego małżonka bez wymaganej zgody nie jest od razu nieważna. Jej ważność zależy od potwierdzenia przez drugiego małżonka (art. 37 § 2 KRO). Do tego czasu sprzedający nie wie, czy umowa się utrzyma, dlatego może wyznaczyć małżonkowi odpowiedni termin na potwierdzenie, a po jego bezskutecznym upływie staje się wolny (§ 3). Jednostronna czynność prawna bez zgody jest nieważna (§ 4). Osoby trzecie, które działały w dobrej wierze, chroni art. 38 KRO.
W praktyce notariusz nie sporządzi aktu kupna do majątku wspólnego bez zgody albo zastrzeże jej brak, a bank nie wypłaci kredytu, którego zabezpieczenie może okazać się wadliwe. Jeżeli małżonek odmawia zgody albo porozumienie z nim napotyka trudne do przezwyciężenia przeszkody, można zwrócić się do sądu o zezwolenie na dokonanie czynności. Sąd go udzieli, jeśli wymaga tego dobro rodziny (art. 39 KRO). Z ważnych powodów sąd może też zastąpić zgodę małżonka swoim zezwoleniem na stałe (art. 40 KRO). Przy małżonku za granicą zgodę można złożyć przez pełnomocnika, co opisujemy w tekście pełnomocnik przy kredycie hipotecznym.
Dlaczego bank chce zgody na sam kredyt
Decyduje art. 41 KRO. Jeśli małżonek zaciągnął zobowiązanie za zgodą drugiego, wierzyciel może żądać zaspokojenia także z majątku wspólnego. Bez zgody bank może egzekwować dług tylko z majątku osobistego dłużnika, z jego wynagrodzenia za pracę i dochodów z innej działalności, a przy długach firmowych także z przedsiębiorstwa (art. 41 § 2). Wspólne oszczędności, samochód czy pensja małżonka byłyby poza zasięgiem banku. Dlatego banki stosują jedno z trzech rozwiązań:
| Rozwiązanie | Kto odpowiada za dług | Co bank liczy w zdolności |
|---|---|---|
| Oboje kredytobiorcami | oboje, solidarnie | dochody obojga |
| Przystąpienie małżonka do długu | oboje, małżonek bez statusu kredytobiorcy | zależnie od banku |
| Zgoda małżonka na kredyt | kredytobiorca, z majątku wspólnego i osobistego | dochód kredytobiorcy, koszty całej rodziny |
Która opcja jest dostępna, zależy od polityki banku. Wiele banków przy wspólności chce mieć oboje małżonków jako kredytobiorców. Część akceptuje jednego kredytobiorcę ze zgodą małżonka na zaciągnięcie zobowiązania, składaną na formularzu banku albo w akcie notarialnym.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Ile pożyczy jeden małżonek
Przykład poglądowy: Piotr zarabia 7 000 zł netto, żona 4 000 zł netto, mają dziecko. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9% i limit DSTI 50%:
- Piotr sam, bank liczy koszty utrzymania jednej osoby: około 435 000 zł,
- Piotr sam, bank liczy koszty całej rodziny (3 700 zł): około 410 000 zł,
- oboje kredytobiorcami z dochodem 11 000 zł: około 684 000 zł.
Zgoda małżonka bez jego udziału w kredycie obniża więc zdolność, bo bank traci drugi dochód, a koszty utrzymania rodziny zwykle zostają. Swój wariant policzysz w kalkulatorze zdolności kredytowej, Przystąpienie do długu bez statusu kredytobiorcy daje bankowi drugą osobę odpowiedzialną za dług, ale nie zawsze pozwala doliczyć jej dochód. Jeśli celem jest wyższa kwota, małżonek musi zwykle zostać pełnoprawnym kredytobiorcą.
Kiedy zgoda nie jest potrzebna
Rozdzielność majątkowa. Przy rozdzielności z umowy (art. 47 KRO), z wyroku sądu albo powstałej z mocy prawa, np. po orzeczeniu separacji, każdy nabywa dla siebie i zgoda nie jest wymagana. Umowa majątkowa kosztuje u notariusza najwyżej 400 zł taksy plus VAT. Na intercyzę możesz powoływać się wobec banku i innych osób tylko wtedy, gdy wiedzieli o jej zawarciu i rodzaju (art. 47¹ KRO).
Majątek osobisty. Do majątku osobistego należą m.in. rzeczy nabyte przed ślubem, otrzymane w darowiźnie lub spadku, chyba że darczyńca lub spadkodawca postanowił inaczej, oraz nabyte w zamian za składniki majątku osobistego (art. 33 KRO). Gdy kupujesz mieszkanie w całości za pieniądze z darowizny od rodziców, nabywasz je do majątku osobistego i art. 37 nie ma zastosowania. Notariusz zwykle prosi o oświadczenie drugiego małżonka potwierdzające pochodzenie pieniędzy. Gdy część ceny pochodzi z kredytu spłacanego z pensji, czyli z majątku wspólnego, sytuacja się komplikuje: przy podziale majątku pojawia się rozliczenie nakładów (art. 45 KRO), a bank i notariusz zwykle i tak wymagają udziału małżonka. Darowiznę na mieszkanie opisujemy w artykule darowizna na wkład własny.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt hipoteczny a rozdzielność majątkowa: intercyza i zgoda
Czy przy rozdzielności majątkowej małżonek musi być w kredycie, kiedy potrzebna jest jego zgoda, intercyza przed i po kredycie, majątek osobisty i zdolność.
Wkład własny i programy · 8 min
Darowizna na wkład własny: SD-Z2, przelew i czego chce bank
Darowizna od rodziców na wkład własny bez podatku: grupa zerowa, przelew na konto, SD-Z2 w 6 miesięcy, umowa darowizny, wspólność majątkowa i pożyczka.
Ten sam dział · 8 min
Koszty notariusza i PCC przy zakupie mieszkania w 2026
Ile kosztuje notariusz i podatek PCC przy zakupie mieszkania za 300, 500 i 700 tys. zł: taksa maksymalna, VAT, wypisy, opłaty sądowe i zwolnienie z PCC.
Gdy małżonek ma długi
Częsty powód kredytu bez małżonka to jego zadłużenie. Wierzyciel małżonka nie może w czasie trwania wspólności żądać zaspokojenia z udziału w majątku wspólnym (art. 42 KRO), ale może sięgnąć po jego pensję i majątek osobisty, a gdy dług powstał za zgodą drugiego małżonka, także po majątek wspólny. Intercyza podpisana po powstaniu długu nie chroni przed wierzycielem, który o niej nie wiedział. Ponadto wierzyciel z tytułem wykonawczym może żądać ustanowienia rozdzielności przez sąd (art. 52 § 1a KRO). Bank kredytujący jednego małżonka i tak zapyta o zobowiązania drugiego i sprawdzi, czy pensja nie jest zajęta. Więcej w artykule kredyt z długami i komornikiem.
Co przygotować
- Ustal ustrój majątkowy i źródło pieniędzy na zakup.
- Zapytaj bank, czy przy wspólności zaakceptuje jednego kredytobiorcę i w jakiej formie chce zgody małżonka.
- Umów małżonka do notariusza na akt kupna albo przygotuj pełnomocnictwo w formie aktu notarialnego.
- Przy majątku osobistym zbierz umowę darowizny, postanowienie o nabyciu spadku albo akt sprzedaży mieszkania sprzed ślubu.
- Przy odmowie zgody rozważ z prawnikiem wniosek o zezwolenie sądu albo umowę majątkową.
Koszty aktów i wpisów znajdziesz w artykule koszty notariusza i PCC. Przy małżonku cudzoziemcu prawo właściwe dla ustroju majątkowego może być inne niż polskie, co opisujemy w tekście kredyt w małżeństwie z cudzoziemcem.
Małżeństwo i wspólny kredyt
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę wziąć kredyt hipoteczny bez zgody małżonka?
Przy wspólności majątkowej kupno mieszkania i ustanowienie hipoteki wymagają zgody małżonka (art. 37 § 1 KRO), więc banki jej wymagają. Bez zgody kredyt jest możliwy przy rozdzielności majątkowej albo przy zakupie z majątku osobistego.
Co się stanie, jeśli kupię mieszkanie bez zgody małżonka?
Umowa będzie ważna dopiero po potwierdzeniu jej przez małżonka (art. 37 § 2 KRO). Sprzedający może wyznaczyć termin na potwierdzenie, a po jego upływie jest wolny. Notariusz i bank zwykle nie dopuszczą do takiej sytuacji.
Czy art. 37 KRO mówi o czynnościach przekraczających zwykły zarząd?
Nie. To brzmienie sprzed 2005 r. Obecnie art. 37 § 1 wymienia zamknięty katalog czynności, m.in. zbycie, obciążenie i odpłatne nabycie nieruchomości oraz lokalu.
Po co bankowi zgoda małżonka na kredyt?
Bez niej bank może egzekwować dług tylko z majątku osobistego i pensji kredytobiorcy (art. 41 § 2 KRO). Ze zgodą może sięgnąć także do majątku wspólnego.
Co zrobić, gdy małżonek odmawia zgody?
Można złożyć do sądu wniosek o zezwolenie na dokonanie czynności. Sąd udzieli go, jeśli wymaga tego dobro rodziny (art. 39 KRO).
Czy mieszkanie kupione za darowiznę od rodziców wymaga zgody małżonka?
Gdy całą cenę pokrywa darowizna, mieszkanie trafia do majątku osobistego i art. 37 nie ma zastosowania. Gdy część ceny pochodzi z kredytu spłacanego z pensji, bank i notariusz zwykle wymagają udziału małżonka.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Rozporządzenie Ministra Sprawiedliwości w sprawie maksymalnych stawek taksy notarialnej, tekst jedn. Dz.U. 2024 poz. 1566 (ISAP)
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.