
W skrócie
Rodzeństwo albo znajomi mogą wziąć wspólny kredyt hipoteczny, a banki zwykle przyjmują do jednej umowy od 2 do 4 kredytobiorców. Każdy odpowiada solidarnie za cały dług, niezależnie od udziału w mieszkaniu. W przykładzie z kredytem 560 000 zł rata wynosi 3 540 zł, a gdy jedna osoba przestanie płacić, bank zażąda całości od drugiej. Dlatego przed aktem trzeba ustalić udziały, spisać umowę o korzystaniu z mieszkania i sposób wyjścia z kredytu, bo zniesienie współwłasności można wyłączyć najwyżej na 5 lat.
Ten tekst jest dla rodzeństwa, przyjaciół albo znajomych, którzy chcą razem kupić mieszkanie na kredyt, bo osobno nie mają zdolności albo wkładu. Wyjaśniamy, jak banki traktują taki wniosek, co oznacza odpowiedzialność solidarna, jak ustalić udziały, co wpisać do umowy między współwłaścicielami i jak wyjść z kredytu, gdy drogi się rozejdą. Sytuację par bez ślubu opisujemy osobno w tekście kredyt dla pary bez ślubu, a kredyt z rodzicami w artykule współkredytobiorca.
Czy bank da wspólny kredyt osobom, które nie są parą
Tak. Prawo nie ogranicza tego, kto może być współkredytobiorcą, a banki same ustalają zasady. Najczęściej przyjmują do jednej umowy od 2 do 4 kredytobiorców, przy czym nie wszyscy muszą być właścicielami mieszkania. Rodzeństwo jest dla banku zwykłym przypadkiem. Przyjaciele albo znajomi niespokrewnieni bywają oceniani ostrożniej: część banków pyta o cel i powiązania, a niektóre wymagają, żeby wszyscy kredytobiorcy byli też współwłaścicielami.
Ważna różnica wobec pary dotyczy kosztów utrzymania. Rodzeństwo czy znajomi zwykle prowadzą osobne gospodarstwa domowe, więc bank liczy każdemu pełne koszty utrzymania, a nie obniżone dla drugiej osoby w rodzinie. Jeśli ktoś mieszka gdzie indziej i płaci czynsz albo ratę za inne mieszkanie, bank to odejmie.
Ile pożyczy bank: przykład
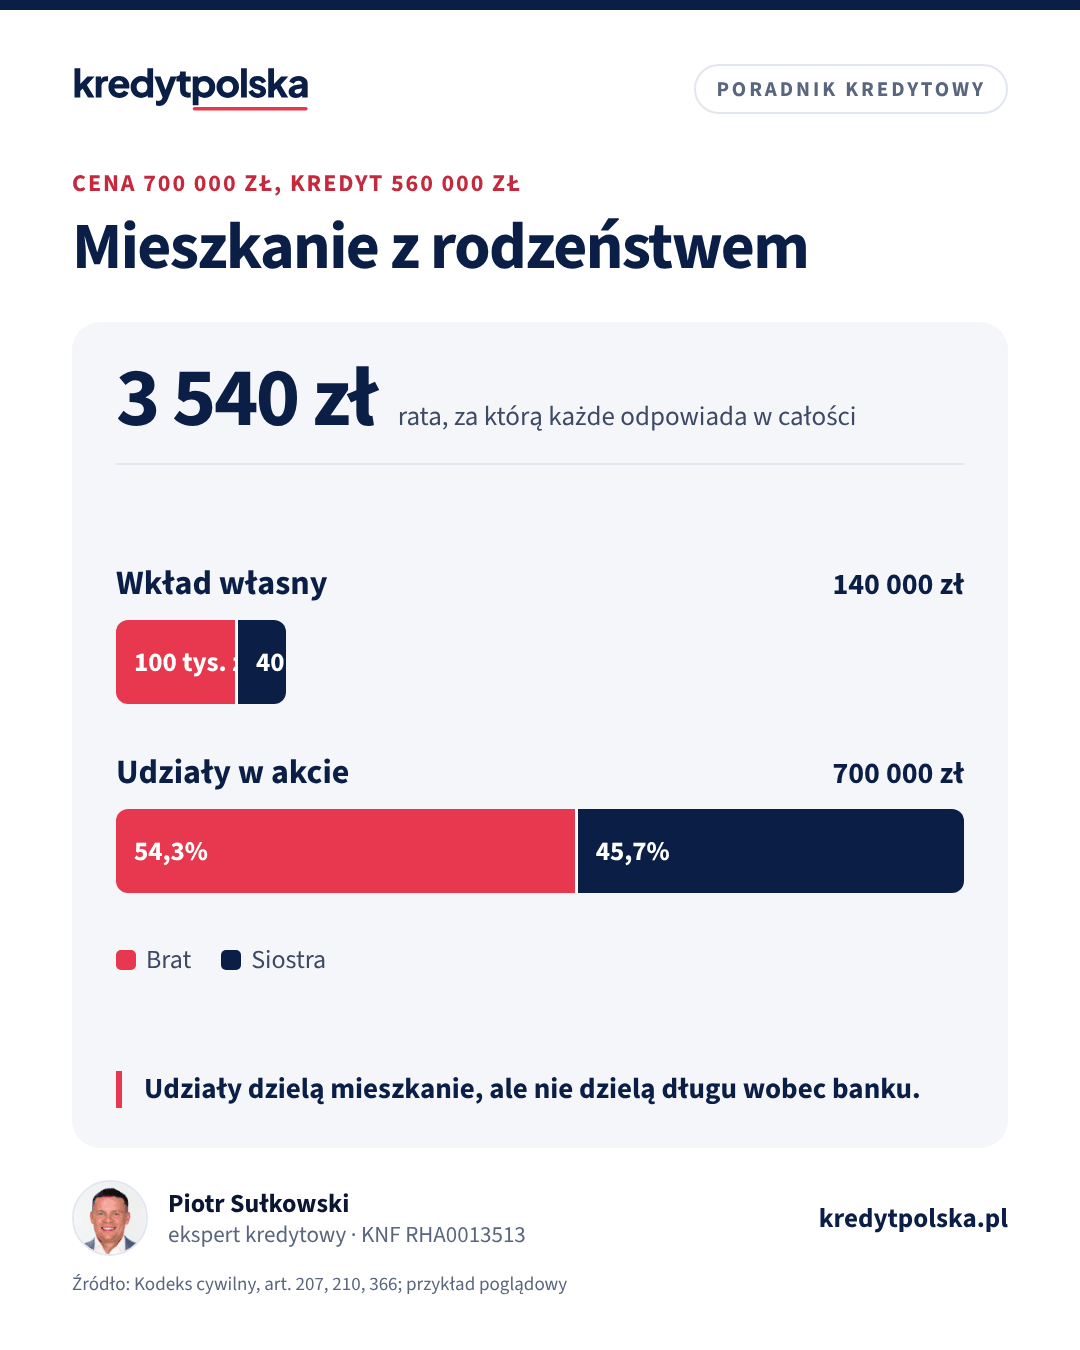
Brat zarabia 7 000 zł netto, siostra 6 000 zł. Osobno każde z nich dostałoby w przykładowym banku około 434 987 zł i 372 846 zł (30 lat, oferta 6,5%, zdolność liczona przy 9%, DSTI 50%). Razem mogą pożyczyć około 807 832 zł. Kupują mieszkanie za 700 000 zł, wkład 140 000 zł (20%) wnoszą w kwotach 100 000 zł i 40 000 zł, a kredyt 560 000 zł spłacają po połowie. Rata wynosi 3 540 zł, czyli po 1 770 zł na osobę, a odsetki przez 30 lat to 714 249 zł. Własne liczby sprawdzisz w kalkulatorze zdolności.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Odpowiedzialność solidarna: każdy za całość
Umowy kredytu hipotecznego z kilkoma kredytobiorcami przewidują solidarną odpowiedzialność. Bank może żądać całej raty, a nawet całego długu, od każdego z nich osobno (art. 366 Kodeksu cywilnego), dopóki dług nie zostanie spłacony. Jeśli siostra straci pracę i przestanie płacić swoje 1 770 zł, bank nie podzieli zaległości, tylko wezwie brata do zapłaty całych 3 540 zł. Brat może potem dochodzić zwrotu od siostry według ustaleń między nimi, a bez nich w częściach równych (art. 376). Kredyt widnieje w BIK obojga w pełnej kwocie i obniża zdolność każdego z nich przy kolejnym kredycie.
Udziały w mieszkaniu: ustalcie je w akcie
Bez innego zapisu w akcie przyjmuje się, że udziały są równe. Gdy wkład własny jest nierówny, warto to odzwierciedlić. W przykładzie, jeśli kredyt spłacacie po połowie, uczciwy podział to (100 000 + 280 000) / 700 000 = 54,3% dla brata i 45,7% dla siostry. Udział ma znaczenie, bo w tej samej proporcji współwłaściciele dzielą pożytki, na przykład czynsz z najmu, oraz wydatki i ciężary związane z mieszkaniem (art. 207 KC). Każdy może sprzedać swój udział bez zgody pozostałych (art. 198), ale na sprzedaż całego mieszkania potrzebna jest zgoda wszystkich (art. 199). Kupującego udział w mieszkaniu z hipoteką trudno jednak znaleźć, a bank i tak musi zgodzić się na zmianę dłużnika.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Umowa między współwłaścicielami
Bank interesuje tylko spłata kredytu. Wszystko inne musicie uregulować sami, najlepiej w formie aktu notarialnego zawartego razem z zakupem. Umowa powinna obejmować:
- podział do korzystania (quoad usum): kto zajmuje które pokoje, kto korzysta z piwnicy czy miejsca postojowego i czy osoba, która nie mieszka w lokalu, dostaje wynagrodzenie,
- podział rat i opłat oraz zasady rozliczenia, gdy ktoś płaci więcej, na przykład nadpłaca kredyt,
- wyłączenie zniesienia współwłasności na określony czas, najwyżej na 5 lat, z możliwością przedłużenia w ostatnim roku na kolejne 5 lat (art. 210 § 1 KC),
- prawo pierwokupu udziału dla pozostałych współwłaścicieli i sposób wyceny udziału,
- procedurę wyjścia: termin na wykup udziału, kto płaci wycenę, co dzieje się, gdy nikt nie chce wykupić.
Warto też pomyśleć o testamencie i polisie na życie. Brat czy siostra dziedziczą z ustawy tylko wtedy, gdy zmarły nie ma dzieci, i zwykle dzielą spadek z jego małżonkiem lub rodzicami, a przyjaciel bez testamentu nie dziedziczy wcale. Polisa z cesją na bank spłaci część kredytu, a reszta udziału trafi do spadkobierców, którzy wejdą w Twoje miejsce we współwłasności.
Wyjście z kredytu: wykup udziału
Najczęstszy scenariusz to sytuacja, w której jedna osoba chce zostać, a druga odejść, na przykład po ślubie. Po 5 latach saldo kredytu z przykładu wynosi 524 221 zł. Jeśli brat ma przejąć cały kredyt, bank liczy jego zdolność od nowa: rata testowa na pozostałe 25 lat to 4 399 zł, więc brat potrzebuje około 8 798 zł netto, a zarabia 7 000 zł. Rozwiązaniem może być nowy współkredytobiorca, na przykład małżonek brata, wydłużenie okresu albo częściowa spłata. Przy niezmienionej wartości mieszkania udział siostry to 320 000 zł, a po odjęciu połowy salda brat powinien jej spłacić około 57 900 zł. Bank musi zgodzić się na zwolnienie siostry z długu aneksem. Bez tej zgody siostra nadal odpowiada za kredyt, nawet gdy nie jest już właścicielką. Mechanizm opisujemy w tekstach przejęcie kredytu przez inną osobę i kredyt na wykup udziału.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny dla pary bez ślubu: udziały, rozstanie, śmierć
Wspólny kredyt w związku nieformalnym: jak ustalić udziały w mieszkaniu, co przy rozstaniu, co po śmierci partnera, testament, podatek od spadku i polisa.
Zdolność kredytowa i dochody · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Mieszkanie, dom, działka · 7 min
Kredyt na wykup udziału: spłata rodzeństwa i byłego partnera
Kredyt hipoteczny na spłatę rodzeństwa po spadku, wykup udziału od byłego partnera i podział majątku: udział jako wkład, PCC od spłat, dokumenty i kolejność.
Spór i zniesienie współwłasności
Gdy nie ma porozumienia, każdy współwłaściciel może żądać zniesienia współwłasności (art. 210 KC), chyba że umowa je czasowo wyłączyła. Mieszkania zwykle nie da się fizycznie podzielić, więc sąd przyznaje je jednemu ze współwłaścicieli ze spłatą pozostałych albo zarządza sprzedaż (art. 212 § 2). Spłaty mogą być rozłożone na raty na najwyżej 10 lat. Postępowanie trwa zwykle wiele miesięcy, a w tym czasie bank nadal oczekuje pełnej raty od obojga. Sprzedaż mieszkania z kredytem i spłata banku z ceny bywa szybsza i tańsza, co opisujemy w tekście sprzedaż mieszkania z kredytem.
Podatki i koszty przy wspólnym zakupie
Przy zakupie z rynku wtórnego płacicie 2% PCC od wartości mieszkania, czyli w przykładzie 14 000 zł, chyba że przysługuje zwolnienie przy pierwszym mieszkaniu. Gdy kupuje kilka osób, a tylko część z nich nigdy nie miała mieszkania, skarbówka stoi na stanowisku, że warunek muszą spełniać wszyscy kupujący, choć NSA w 2026 r. uznał zwolnienie proporcjonalne do udziału osoby, która go spełnia. Szczegóły opisujemy w tekście pierwsze mieszkanie bez PCC. Taksę notarialną, opłaty sądowe i prowizję banku dzielicie zwykle tak jak udziały, co także warto zapisać w umowie.
Późniejszy wykup udziału też kosztuje. Umowa sprzedaży udziału albo zniesienia współwłasności ze spłatą podlega PCC 2% od wartości nabywanej ponad własny udział, a sprzedający udział przed upływem 5 lat od końca roku zakupu może zapłacić podatek dochodowy. Darowizna udziału między rodzeństwem jest zwolniona z podatku od darowizn po zgłoszeniu, ale gdy obdarowany przejmuje też część kredytu, od wartości przejętego długu płaci 2% PCC. Przy znajomych spoza rodziny darowizna udziału oznacza podatek według najwyższej grupy podatkowej, więc lepiej od razu przewidzieć sprzedaż udziału za cenę rynkową.
Lista przed złożeniem wniosku
- Policzcie zdolność osobno i razem oraz sprawdźcie, czy każde z was udźwignie całą ratę przez kilka miesięcy.
- Ustalcie udziały proporcjonalne do wkładu i planowanych spłat.
- Spiszcie umowę o korzystaniu, podziale kosztów i wyjściu ze współwłasności.
- Rozważcie testamenty i ubezpieczenie na życie z sumą pokrywającą połowę kredytu.
- Porównajcie banki, bo podejście do kredytobiorców niespokrewnionych bardzo się różni. Pomoże porównanie banków albo ekspert kredytowy z rankingu.
Małżeństwo i wspólny kredyt
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę wziąć kredyt hipoteczny z bratem lub siostrą?
Tak. Banki traktują rodzeństwo jak każdych współkredytobiorców. Zdolność liczą z obu dochodów, zwykle z pełnymi kosztami utrzymania dla każdego, jeśli prowadzicie osobne gospodarstwa domowe.
Ile osób może być w jednym kredycie hipotecznym?
Przepisy tego nie ograniczają. Banki najczęściej przyjmują od 2 do 4 kredytobiorców w jednej umowie, a szczegóły zależą od banku.
Czy odpowiadam tylko za swoją połowę kredytu?
Nie. Kredytobiorcy odpowiadają solidarnie, więc bank może żądać całej raty i całego długu od każdego z nich. Rozliczenie, kto ile zapłacił, następuje potem między wami.
Czy udziały w mieszkaniu muszą być równe?
Nie. W akcie notarialnym możecie wpisać udziały odpowiadające wkładowi i spłatom, na przykład 54,3% i 45,7%. Bez innego zapisu przyjmuje się udziały równe.
Jak wyjść ze wspólnego kredytu z rodzeństwem?
Druga osoba wykupuje Twój udział, a bank aneksem zwalnia Cię z długu, jeśli pozostały kredytobiorca ma zdolność do spłaty całości. Inne drogi to sprzedaż mieszkania albo sądowe zniesienie współwłasności.
Na jak długo można wyłączyć zniesienie współwłasności?
Najwyżej na 5 lat. W ostatnim roku przed upływem terminu można przedłużyć wyłączenie na kolejne 5 lat, i tak wielokrotnie (art. 210 § 1 Kodeksu cywilnego).
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, tekst jedn. Dz.U. 2026 poz. 795 (ISAP)
- KNF, Rekomendacja S
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych, tekst jedn. Dz.U. 2026 poz. 191 (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.