
W skrócie
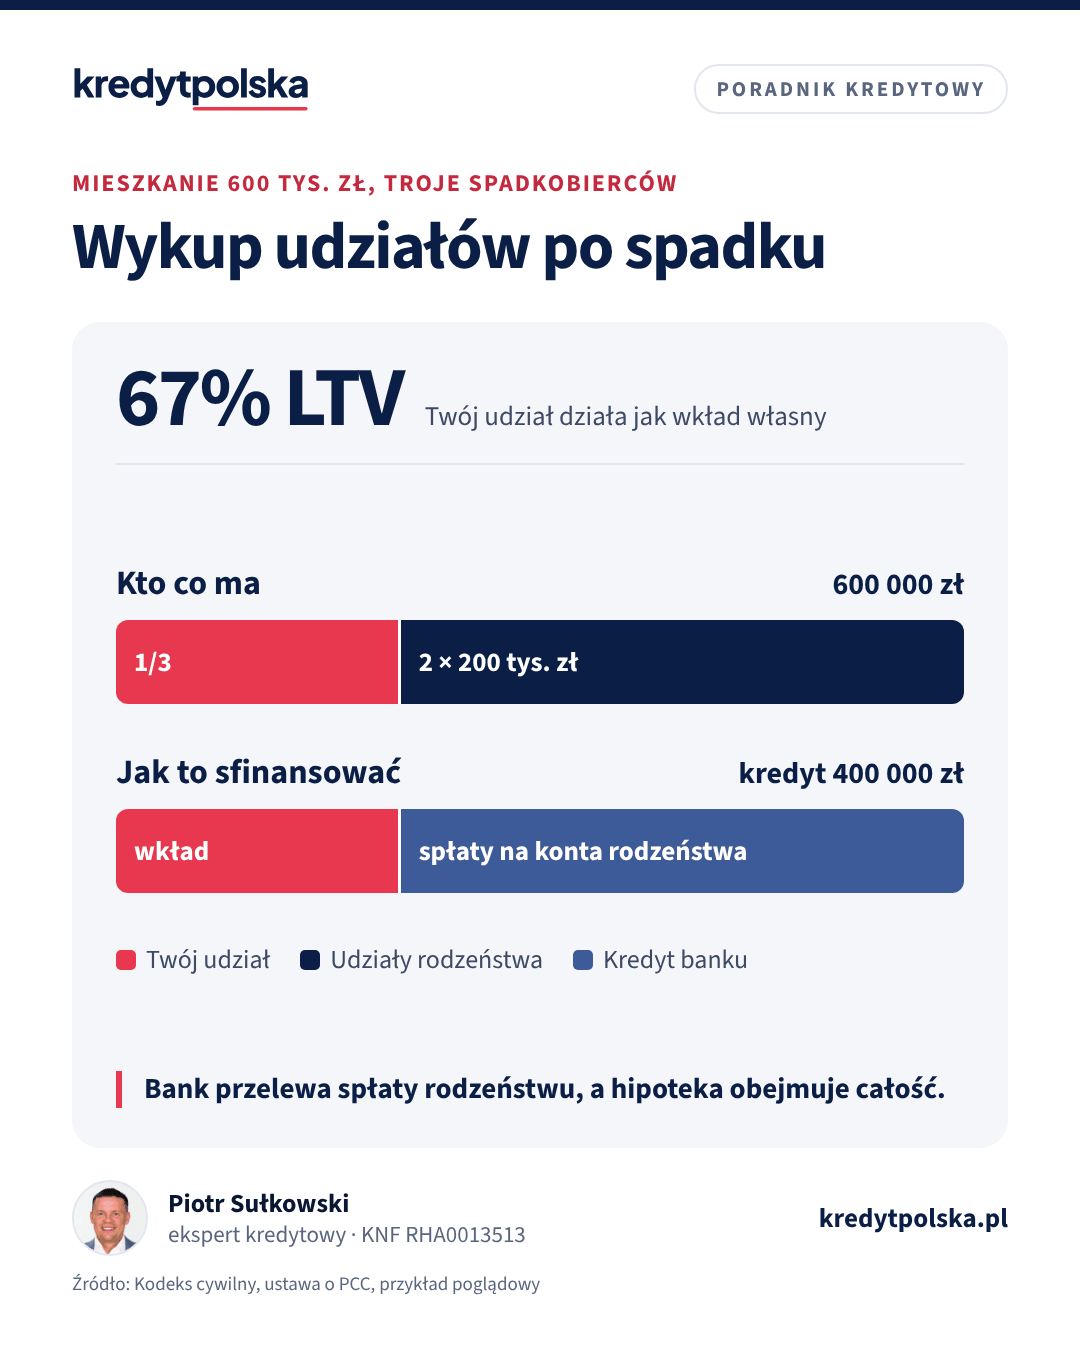
Bank może sfinansować kredytem hipotecznym spłatę rodzeństwa w dziale spadku, wykup udziału od byłego partnera albo spłatę w podziale majątku po rozwodzie. Twój udział zastępuje wtedy wkład własny: przy mieszkaniu za 600 000 zł i spłacie dwojga rodzeństwa po 200 000 zł kredyt to 400 000 zł, czyli 67% wartości. Po transakcji musisz zwykle być jedynym właścicielem. Przy dziale spadku ze spłatami płacisz 2% PCC od spłat, w przykładzie 8 000 zł.
Mieszkanie po rodzicach odziedziczone przez rodzeństwo, wspólne mieszkanie pary, która się rozstała, dom kupiony przez małżonków przed rozwodem: we wszystkich tych sytuacjach jedna osoba chce zostać, a pozostałe chcą pieniędzy. Najczęściej źródłem tych pieniędzy jest kredyt hipoteczny. Banki traktują taki cel podobnie jak zakup, ale z kilkoma ważnymi różnicami. Poniżej opisujemy trzy typowe sytuacje, jak bank liczy wkład, jakie podatki trzeba zapłacić i w jakiej kolejności załatwiać formalności.
Trzy sytuacje, trzy rodzaje umowy
| Sytuacja | Umowa u notariusza | PCC |
|---|---|---|
| Spadek po rodzicach, spłata rodzeństwa | dział spadku ze spłatami | 2% od spłat ponad udział |
| Współwłasność pary bez ślubu | zniesienie współwłasności ze spłatą albo sprzedaż udziału | 2% od spłaty albo ceny |
| Małżonkowie po rozwodzie | podział majątku wspólnego | co do zasady bez PCC |
Przy sprzedaży udziału możliwe jest zwolnienie z PCC przy pierwszym mieszkaniu, ale tylko gdy kupujący nie miał wcześniej udziału w mieszkaniu lub domu, z wyjątkiem udziału do 50% odziedziczonego. Przepisy i interpretacje w tych sprawach bywają sporne, więc przed wyborem formy umowy zapytaj notariusza albo doradcę podatkowego. Dział spadku i podział majątku mogą też odbyć się w sądzie, ale bank wymaga wtedy prawomocnego postanowienia, a sprawy trwają zwykle wiele miesięcy.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Jak bank liczy wkład własny
Bank patrzy na wartość całej nieruchomości po transakcji i na kwotę kredytu. Twój udział zostaje w nieruchomości, więc działa jak wkład własny. Przykład: mieszkanie po rodzicach warte 600 000 zł, troje rodzeństwa po 1/3. Ty zostajesz w mieszkaniu i spłacasz brata i siostrę po 200 000 zł. Kredyt wynosi 400 000 zł, a LTV, czyli stosunek kredytu do wartości, 67%. Mieścisz się w limicie 80% z Rekomendacji S bez żadnej gotówki na wkład. Własne pieniądze potrzebne są tylko na koszty: PCC, taksę notarialną, opłaty sądowe i wycenę.
Gdyby spłat było więcej niż 80% wartości, na przykład przy czworgu spadkobierców i spłacie trojga, różnicę trzeba pokryć z oszczędności, dodatkowego zabezpieczenia albo uzgodnić z rodzeństwem, że część spłaty dostaną później, w ratach.
Ile trzeba zarabiać
Kredyt 400 000 zł na 30 lat przy oprocentowaniu 6,5% to rata około 2 528 zł, a na 25 lat około 2 701 zł. Bank sprawdzi ratę przy stopie wyższej o 2,5 pkt proc., czyli około 3 218 zł na 30 lat. Jedna osoba bez innych zobowiązań potrzebuje więc orientacyjnie około 6 440 zł netto, gdy bank dopuszcza 50% dochodu na raty, i około 8 050 zł przy limicie 40%. Jeśli tyle nie zarabiasz, możliwe rozwiązania to dłuższy okres, współkredytobiorca albo mniejsza spłata ustalona z rodzeństwem. Opisujemy je w artykułach zdolność kredytowa i współkredytobiorca. Swoją ratę policzysz w kalkulatorze raty.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Spłata rodzeństwa po spadku
Zanim bank zacznie rozmawiać o kredycie, spadek musi być formalnie nabyty: przez postanowienie sądu o stwierdzeniu nabycia spadku albo akt poświadczenia dziedziczenia u notariusza. Spadkobiercy nie muszą być wcześniej wpisani do księgi, ale bank musi widzieć, kto i w jakich częściach dziedziczy. Typowy przebieg:
- Stwierdzenie nabycia spadku i zgłoszenie nabycia do urzędu skarbowego. Najbliższa rodzina, w tym rodzeństwo, jest zwolniona z podatku od spadków, jeśli zgłosi nabycie w terminie 6 miesięcy.
- Ustalenie z rodzeństwem wartości mieszkania i kwot spłat, najlepiej na podstawie wyceny.
- Wniosek kredytowy z projektem umowy działu spadku, wycena mieszkania przez bank.
- Umowa działu spadku u notariusza: Ty dostajesz całe mieszkanie, rodzeństwo spłaty z kredytu w określonym terminie.
- Wypłata kredytu na rachunki rodzeństwa i wpis Ciebie oraz hipoteki banku do księgi.
Jeśli na mieszkaniu ciąży kredyt zmarłego rodzica, bank zwykle chce spłacić go z nowego kredytu przed wpisem swojej hipoteki. Co dzieje się z kredytem po śmierci kredytobiorcy, opisujemy w artykule śmierć kredytobiorcy. Jeśli w spadku jest kilka nieruchomości, można je podzielić tak, żeby spłaty były mniejsze.
Wykup udziału od byłego partnera
Para bez ślubu, która kupiła mieszkanie na współwłasność, ma udziały ułamkowe wpisane w księdze. Przy rozstaniu jedno z partnerów może wykupić udział drugiego umową sprzedaży udziału albo umową zniesienia współwłasności ze spłatą. Jeśli mieszkanie ma wspólny kredyt, bank musi zgodzić się na zwolnienie odchodzącego partnera z długu, a nowy kredyt zwykle spłaca stary i finansuje spłatę. Po rozwodzie małżonkowie dzielą majątek wspólny umową u notariusza albo w sądzie. Szczegóły tych sytuacji opisujemy w artykułach kredyt dla pary bez ślubu i rozwód a kredyt hipoteczny.
Czytaj dalej
Następne pytania w tym temacie
Po podpisaniu umowy · 8 min
Rozwód a kredyt hipoteczny: kto spłaca i jak wyjść z kredytu
Rozwód nie zmienia umowy kredytu: oboje nadal odpowiadacie za całą ratę. Opcje: sprzedaż, przejęcie kredytu przez jedno, podział majątku, refinansowanie.
Prawo i formalności · 8 min
Kredyt hipoteczny dla pary bez ślubu: udziały, rozstanie, śmierć
Wspólny kredyt w związku nieformalnym: jak ustalić udziały w mieszkaniu, co przy rozstaniu, co po śmierci partnera, testament, podatek od spadku i polisa.
Po podpisaniu umowy · 8 min
Śmierć kredytobiorcy: co dzieje się z kredytem hipotecznym
Co z kredytem hipotecznym po śmierci kredytobiorcy: spadek z długiem, dobrodziejstwo inwentarza, odrzucenie w 6 miesięcy, współkredytobiorca i polisa na życie.
Wycena i wysokość spłat
Najwięcej sporów między spadkobiercami i byłymi partnerami dotyczy wartości mieszkania. Bank liczy LTV od wartości z własnej wyceny, a nie od kwoty, na którą się umówiliście. Jeśli rzeczoznawca banku wyceni mieszkanie na 560 000 zł, a spłaty ustalicie od 600 000 zł, kredyt 400 000 zł to już około 71% wartości: nadal w limicie, ale przy większej liczbie spadkobierców różnica może zdecydować o wkładzie. Dlatego dobrze jest zamówić wycenę wcześniej albo poczekać z ustaleniem kwot do wyceny banku.
Spłaty nie muszą być równe wartości udziałów. Rodzeństwo może zgodzić się na niższą spłatę albo jej rozłożenie na raty, a część spłaty może zostać zapłacona z oszczędności. Niższa spłata niż wartość udziału może jednak być w części darowizną. Między rodzeństwem jest ona zwolniona z podatku po zgłoszeniu w terminie, ale formę umowy uzgodnij z notariuszem. Jeśli część spłaty rozłożycie na raty, bank zwykle doliczy je do Twoich zobowiązań przy liczeniu zdolności i zapyta, czy rodzeństwo ma na nie jakieś zabezpieczenie na mieszkaniu.
Czego bank zwykle nie sfinansuje
- Wykupu części udziałów, po którym nadal zostaje kilku współwłaścicieli. Hipoteka na samym udziale jest dla banku słabym zabezpieczeniem, więc większość banków chce, żebyś po transakcji był jedynym właścicielem albo właścicielem razem z małżonkiem.
- Spłaty wypłacanej Tobie zamiast współwłaścicielom. Bank przelewa pieniądze bezpośrednio na rachunki osób, które otrzymują spłatę, tak jak przy zakupie.
- Spłaty bez umowy. Ustne porozumienie z rodzeństwem nie wystarczy, potrzebny jest akt notarialny albo prawomocne postanowienie sądu.
Podatki: PCC i PIT
Przy dziale spadku i zniesieniu współwłasności PCC płaci osoba, która dostaje więcej niż wynosił jej udział, i tylko od części objętej spłatami lub dopłatami. W przykładzie to 2% od 400 000 zł, czyli 8 000 zł, pobierane przez notariusza. Opłata sądowa za wpis własności nabytej w dziale spadku wynosi 150 zł, a wpis hipoteki 200 zł. Rodzeństwo, które dostaje spłatę w granicach swojego udziału w spadku, co do zasady nie płaci PIT. Inaczej może być przy sprzedaży udziału albo zniesieniu współwłasności, gdy od nabycia nie minęło 5 lat. Sprawdź to w kalkulatorze podatku od sprzedaży mieszkania, a przy wątpliwościach zapytaj doradcę podatkowego. Pozostałe koszty notarialne opisujemy w tekście koszty notariusza i PCC.
Ekspert kredytowy podpowie, które banki finansują dział spadku i zniesienie współwłasności oraz jak przygotować projekt umowy, żeby bank go zaakceptował. Sprawdzonego eksperta znajdziesz w rankingu ekspertów.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy można wziąć kredyt hipoteczny na spłatę rodzeństwa?
Tak. Banki finansują spłaty w dziale spadku, jeśli spadek jest formalnie nabyty, umowa działu jest zawierana u notariusza, a po transakcji kredytobiorca jest jedynym właścicielem mieszkania. Spłaty bank przelewa bezpośrednio rodzeństwu.
Czy mój udział w mieszkaniu może być wkładem własnym?
Tak. Bank liczy LTV od wartości całego mieszkania. Przy mieszkaniu za 600 000 zł i spłacie dwojga rodzeństwa po 200 000 zł kredyt 400 000 zł to 67% wartości, więc gotówka potrzebna jest tylko na koszty.
Ile wynosi PCC przy dziale spadku ze spłatą?
PCC płaci spadkobierca, który dostaje więcej niż jego udział, od wartości objętej spłatami. Przy nieruchomości stawka wynosi 2%, więc od spłat 400 000 zł to 8 000 zł.
Czy przy podziale majątku po rozwodzie płaci się PCC?
Co do zasady nie, bo podział majątku wspólnego małżonków nie jest wymieniony w ustawie o PCC jako czynność opodatkowana. Przy nietypowych rozliczeniach warto potwierdzić to u notariusza albo doradcy podatkowego.
Czy bank sfinansuje wykup tylko części udziałów?
Zwykle nie. Większość banków wymaga, żeby po transakcji kredytobiorca był jedynym właścicielem nieruchomości albo właścicielem razem z małżonkiem, bo hipoteka na samym udziale jest słabym zabezpieczeniem.
Jakie dokumenty są potrzebne do kredytu na spłatę współwłaściciela?
Postanowienie o stwierdzeniu nabycia spadku albo akt poświadczenia dziedziczenia, umowa lub projekt umowy działu, zniesienia współwłasności albo podziału majątku, numer księgi wieczystej, dokumenty dochodowe i dane rachunków osób otrzymujących spłatę.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 9 września 2000 r. o podatku od czynności cywilnoprawnych (ISAP)
- podatki.gov.pl: podatek od czynności cywilnoprawnych
- Ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn (ISAP)
Pokaż wszystkie źródła (7)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.