
W skrócie
Podział majątku dzieli mieszkanie, ale nie kredyt: bank zwalnia jednego z dłużników tylko za swoją zgodą. W sądzie opłata od wniosku wynosi 1 000 zł albo 300 zł przy zgodnym projekcie podziału, u notariusza taksa przy mieszkaniu za 800 000 zł to najwyżej 3 970 zł netto. Podział majątku wspólnego nie podlega PCC także przy spłacie, inaczej niż zniesienie współwłasności. W przykładzie spłata połowy z 440 000 zł majątku netto wymaga nowego kredytu 580 000 zł z ratą około 3 666 zł.
Ten tekst jest dla byłych małżonków, którzy mają mieszkanie z kredytem i muszą podzielić majątek: z porozumieniem albo w sądzie. Pokazujemy, czym różni się podział u notariusza od sądowego, ile kosztuje każdy z nich, jakie podatki wchodzą w grę i jak policzyć spłatę na przykładzie. Wyjście z kredytu po rozwodzie opisujemy w artykule rozwód a kredyt hipoteczny, a finansowanie spłaty kredytem w tekście kredyt na wykup udziału. Artykuł nie zastępuje porady prawnej w sporze o majątek.
Podział majątku nie dzieli kredytu
Po ustaniu wspólności, przez rozwód, separację albo intercyzę, mieszkanie staje się współwłasnością byłych małżonków, co do zasady po połowie (art. 43 KRO). Do podziału stosuje się odpowiednio przepisy o dziale spadku (art. 46 KRO). Podział rozstrzyga, kto dostaje mieszkanie i ile musi zapłacić drugiej stronie. Nie zmienia jednak umowy kredytu: bank nie jest stroną podziału, a oboje kredytobiorcy odpowiadają solidarnie do czasu, aż bank zwolni jednego z nich aneksem albo kredyt zostanie spłacony. Zmiana dłużnika wymaga zgody wierzyciela, co opisujemy w artykule przejęcie kredytu przez inną osobę.
Dlatego zgodę banku albo decyzję kredytową nowego banku trzeba mieć przed podpisaniem podziału. Gdy oddasz udział w mieszkaniu, a bank nie zwolni Cię z długu, zostaniesz dłużnikiem bez mieszkania.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Trzy drogi podziału
| Sposób | Kiedy | Koszt podstawowy |
|---|---|---|
| Umowa u notariusza | pełne porozumienie, także co do kredytu | taksa od wartości, z VAT |
| Sąd, zgodny projekt podziału | porozumienie, ale wolicie postanowienie sądu | 300 zł |
| Sąd, spór | brak porozumienia co do wartości lub spłat | 1 000 zł plus biegły |
| W wyroku rozwodowym | na wniosek, gdy nie przedłuży sprawy | 1 000 zł albo 300 zł |
Opłaty sądowe wynikają z art. 38 ustawy o kosztach sądowych w sprawach cywilnych: 1 000 zł od wniosku o podział majątku wspólnego po ustaniu wspólności i 300 zł, gdy wniosek zawiera zgodny projekt podziału. Przy podziale w wyroku rozwodowym (art. 58 § 3 KRO) sąd pobiera opłatę w tej samej wysokości oprócz opłaty od pozwu o rozwód. W sporze dochodzą koszty biegłego rzeczoznawcy i pełnomocników, a postępowanie trwa zwykle miesiące, a nawet lata. Sąd rozstrzyga także o nierównych udziałach i o rozliczeniu nakładów (art. 567 KPC).
Koszty u notariusza
Maksymalną taksę za umowę podziału liczy się od wartości dzielonego majątku według § 3 rozporządzenia w sprawie maksymalnych stawek taksy notarialnej, bez odliczania obciążeń, w tym hipoteki (§ 4). Przy mieszkaniu wartym 800 000 zł taksa maksymalna wynosi 1 010 zł plus 0,4% nadwyżki ponad 60 000 zł, czyli 3 970 zł netto i 4 883,10 zł z 23% VAT. Notariusz może pobrać mniej, więc warto zapytać o wycenę w dwóch kancelariach. Do tego dochodzą:
- opłata sądowa od wpisu własności nabytej w podziale majątku wspólnego: 150 zł (art. 43 ustawy o kosztach sądowych), zamiast zwykłych 200 zł,
- wypisy aktu według stawek za stronę,
- przy nowym kredycie: wpis hipoteki 200 zł, PCC od hipoteki 19 zł, a po spłacie starego kredytu wykreślenie dawnej hipoteki 100 zł.
Ogólne zasady opłat notarialnych opisujemy w artykule koszty notariusza i PCC. Przy zgodnym podziale w sądzie płacicie 300 zł zamiast taksy, ale czekacie na termin posiedzenia i uprawomocnienie postanowienia, co przy refinansowaniu z terminem ważności decyzji kredytowej bywa ryzykowne.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
PCC i PIT przy spłacie
Ustawa o PCC opodatkowuje umowy o dział spadku i o zniesienie współwłasności w części dotyczącej spłat lub dopłat, przy nieruchomościach stawką 2%. Podziału majątku wspólnego małżonków w tym katalogu nie ma. Dyrektor Krajowej Informacji Skarbowej w interpretacjach konsekwentnie uznaje, że podział majątku wspólnego nie podlega PCC, także wtedy, gdy jedno z małżonków spłaca drugie. To nie zwolnienie, tylko brak opodatkowania. Inaczej jest, gdy mieszkanie nie było w majątku wspólnym, np. kupiliście je wspólnie przed ślubem albo bez ślubu: wtedy to zniesienie współwłasności, a PCC wynosi 2% od spłaty przekraczającej wartość Twojego udziału.
W podatku dochodowym podział majątku wspólnego w granicach udziałów co do zasady nie jest odpłatnym zbyciem. Gdy mieszkanie przypadnie jednemu z Was i zostanie później sprzedane, pięcioletni termin z ustawy o PIT liczy się od końca roku nabycia do majątku wspólnego (art. 10 ust. 6). Przy spłacie wyższej niż wartość udziału albo nietypowym podziale skonsultuj skutki z doradcą podatkowym. Przy sprzedaży mieszkania po podziale sprawdź też ulgę mieszkaniową.
Przykład: Anna zatrzymuje mieszkanie
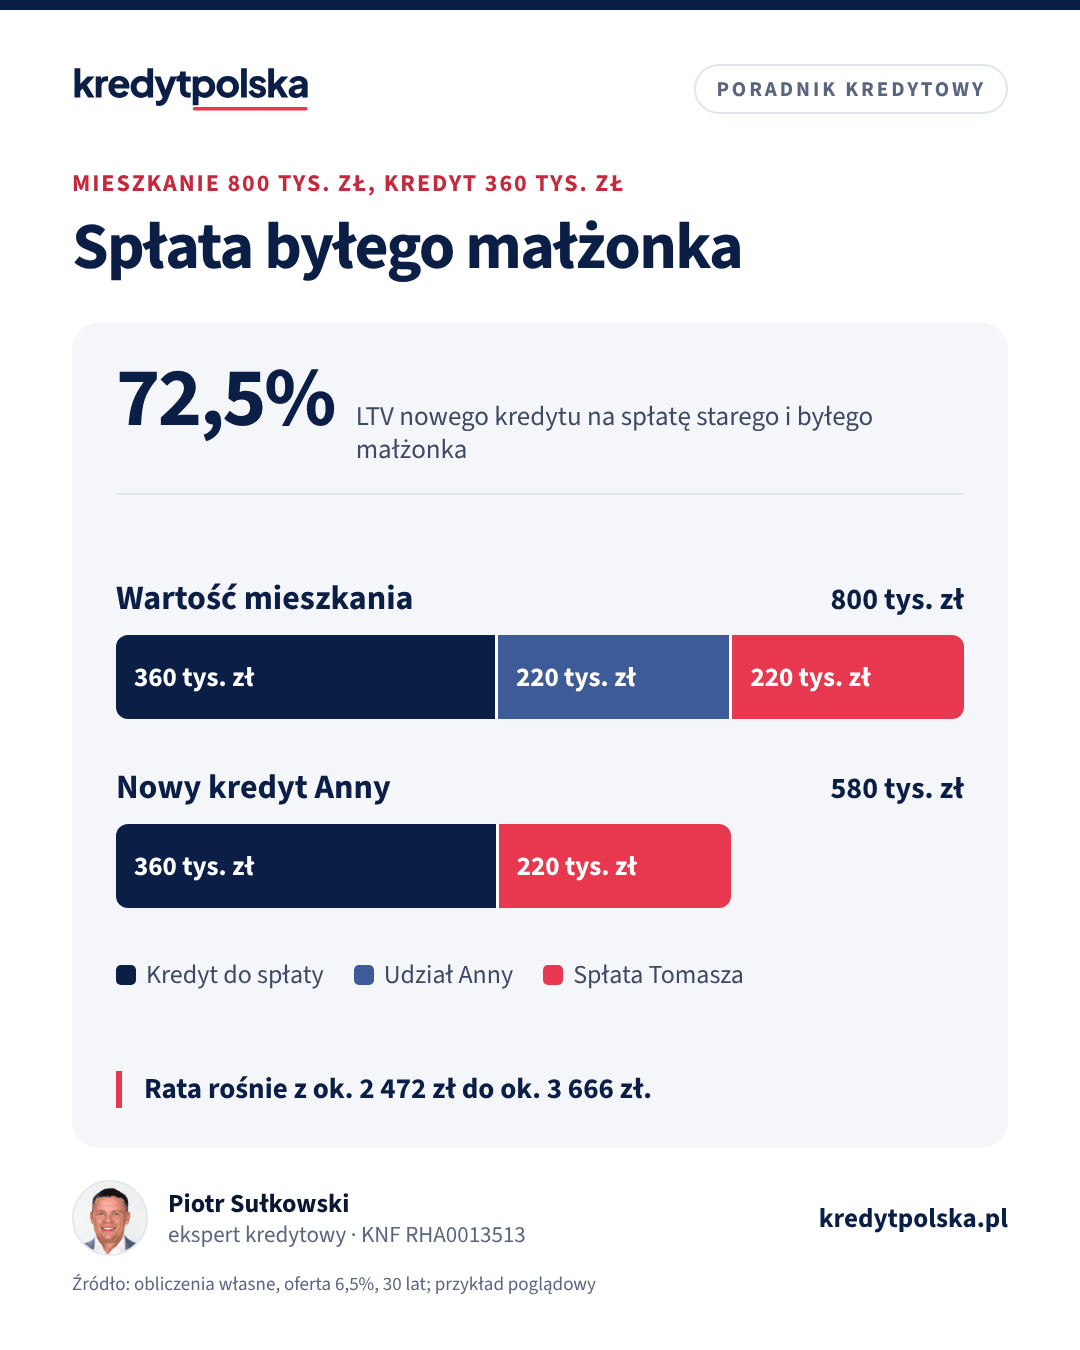
Anna i Tomasz mają mieszkanie warte 800 000 zł i wspólny kredyt z saldem 360 000 zł, 24 lata do końca, oprocentowanie 6,5%, rata około 2 472 zł. Majątek netto to 440 000 zł, więc przy równych udziałach Tomaszowi należy się 220 000 zł spłaty. Anna ma trzy możliwości:
| Wariant | Kredyt Anny | Rata przy 6,5% | Rata testowa przy 9% |
|---|---|---|---|
| Przejęcie starego kredytu, spłata Tomasza z oszczędności | 360 000 zł | ok. 2 472 zł | ok. 3 055 zł |
| Nowy kredyt na 30 lat: stary kredyt i spłata | 580 000 zł | ok. 3 666 zł | ok. 4 667 zł |
| Sprzedaż mieszkania | 0 zł | brak | po 220 000 zł dla każdego, przed kosztami sprzedaży |
Nowy kredyt 580 000 zł to 72,5% wartości mieszkania, więc mieści się w zwykłym limicie LTV 80%. Żeby bank zaakceptował ratę testową 4 667 zł przy limicie DSTI 50%, Anna potrzebuje jako singiel około 9 334 zł netto, a przy limicie 40% około 11 667 zł. Jeśli zarabia mniej, wchodzą w grę dłuższy okres, współkredytobiorca albo rozłożenie spłaty Tomasza na raty w umowie podziału. Zmianę banku opisujemy w artykule refinansowanie kredytu hipotecznego, a sprzedaż w tekście sprzedaż mieszkania z kredytem.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Rozwód a kredyt hipoteczny: kto spłaca i jak wyjść z kredytu
Rozwód nie zmienia umowy kredytu: oboje nadal odpowiadacie za całą ratę. Opcje: sprzedaż, przejęcie kredytu przez jedno, podział majątku, refinansowanie.
Mieszkanie, dom, działka · 7 min
Kredyt na wykup udziału: spłata rodzeństwa i byłego partnera
Kredyt hipoteczny na spłatę rodzeństwa po spadku, wykup udziału od byłego partnera i podział majątku: udział jako wkład, PCC od spłat, dokumenty i kolejność.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Spłata w ratach i zabezpieczenie
Spłata nie musi być jednorazowa. W umowie u notariusza możecie rozłożyć ją na raty dowolnie. W sądzie, gdy rzecz przyznaje się jednemu z małżonków ze spłatą drugiego, sąd oznacza termin i sposób zapłaty, odsetki i w razie potrzeby zabezpieczenie, a raty nie mogą łącznie przekraczać dziesięciu lat (art. 212 § 3 KC, stosowany przez odesłanie z art. 46 KRO). Dla osoby zostającej w mieszkaniu raty zmniejszają potrzebny kredyt, ale bank uwzględni je w zdolności jak inne zobowiązanie. Dla osoby spłacanej oznaczają ryzyko, dlatego warto zabezpieczyć je hipoteką na mieszkaniu albo oświadczeniem o poddaniu się egzekucji w akcie notarialnym. Sprawdźcie jednak umowę kredytu: wiele umów wymaga zgody banku na kolejne obciążenie nieruchomości.
Raty spłacane po rozwodzie
Jeśli po ustaniu wspólności jedno z Was spłacało wspólny kredyt samo, może żądać rozliczenia. Przykład: Tomasz zapłacił sam 12 rat po około 2 472 zł, razem około 29 660 zł, więc połowa, około 14 830 zł, może pomniejszyć spłatę należną Annie albo zwiększyć jego roszczenie. W umowie u notariusza ustalacie to sami. W sądzie podstawą jest roszczenie zwrotne między dłużnikami solidarnymi (art. 376 KC) albo rozliczenie nakładów (art. 45 KRO), a sposób uwzględnienia kredytu w wartości majątku zależy od okoliczności sprawy.
Kolejność czynności
- Ustalcie wartość mieszkania: operatem rzeczoznawcy albo zgodnie.
- Pobierzcie z banku zaświadczenie o saldzie i zapytajcie o warunki zwolnienia jednego kredytobiorcy.
- Uzyskajcie zgodę banku na aneks albo decyzję kredytową nowego banku.
- Podpiszcie umowę podziału u notariusza albo złóżcie zgodny wniosek do sądu, z terminem spłaty powiązanym z wypłatą kredytu.
- Podpiszcie aneks do umowy kredytu albo nową umowę i złóżcie wnioski wieczystoksięgowe.
- Sprawdźcie w BIK, że osoba zwolniona nie ma już kredytu jako bieżącego zobowiązania.
Przy dużych różnicach w ofertach na refinansowanie porównaj oferty kilku banków albo zapytaj eksperta kredytowego z rankingu.
Rozwód i podział majątku
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy podział majątku zwalnia z kredytu hipotecznego?
Nie. Podział dzieli mieszkanie, a oboje kredytobiorcy odpowiadają wobec banku solidarnie, dopóki bank nie zwolni jednego z nich aneksem albo kredyt nie zostanie spłacony.
Ile kosztuje podział majątku w sądzie?
Opłata od wniosku wynosi 1 000 zł, a 300 zł, gdy wniosek zawiera zgodny projekt podziału (art. 38 ustawy o kosztach sądowych w sprawach cywilnych). W sporze dochodzą koszty biegłego i pełnomocników.
Ile kosztuje podział majątku u notariusza?
Taksa zależy od wartości majątku. Przy mieszkaniu za 800 000 zł wynosi najwyżej 3 970 zł netto, czyli 4 883,10 zł z VAT, do tego wypisy i 150 zł opłaty za wpis własności.
Czy od spłaty przy podziale majątku płaci się PCC?
Według interpretacji Dyrektora KIS podział majątku wspólnego małżonków nie podlega PCC, także przy spłacie. PCC 2% dotyczy zniesienia współwłasności, np. mieszkania kupionego wspólnie przed ślubem.
Jak policzyć spłatę byłego małżonka?
Od wartości mieszkania odejmij saldo kredytu i podziel wynik według udziałów. Przy mieszkaniu za 800 000 zł i saldzie 360 000 zł połowa majątku netto to 220 000 zł.
Czy mogę wziąć kredyt na spłatę byłego małżonka?
Tak. Nowy kredyt spłaca stary i finansuje spłatę, a Twój udział zastępuje wkład własny. W przykładzie to 580 000 zł przy LTV 72,5% i racie około 3 666 zł.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego (ISAP)
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (ISAP)
- Rozporządzenie Ministra Sprawiedliwości w sprawie maksymalnych stawek taksy notarialnej, tekst jedn. Dz.U. 2024 poz. 1566 (ISAP)
Pokaż wszystkie źródła (8)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.