
W skrócie
Sprzedaż mieszkania przed upływem 5 lat, licząc od końca roku zakupu, oznacza 19% podatku od dochodu, czyli ceny minus udokumentowane koszty zakupu i sprzedaży. Dochód jest zwolniony w takiej części, w jakiej w ciągu 3 lat od końca roku sprzedaży wydasz przychód na własne cele mieszkaniowe: zakup, budowę, remont albo spłatę kredytu mieszkaniowego, także tego na sprzedawane mieszkanie. W przykładzie sprzedaży za 520 000 zł podatek spada z 18 620 zł do 7 878 zł, gdy 300 000 zł z ceny spłaci kredyt. Zeznanie PIT-39 składasz do 30 kwietnia następnego roku.
Sprzedajesz mieszkanie, bo potrzebujesz większego, przeprowadzasz się albo dzielisz majątek. Jeśli od zakupu nie minęło 5 lat, urząd skarbowy oczekuje 19% podatku od zysku. W wielu przypadkach da się go jednak legalnie obniżyć albo nie zapłacić wcale, korzystając z ulgi mieszkaniowej. Poniżej wyjaśniamy, jak liczyć termin, dochód i ulgę, co zalicza się do wydatków i jakie błędy najczęściej kosztują podatek. Proces sprzedaży mieszkania z hipoteką opisujemy osobno w artykule sprzedaż mieszkania z kredytem.
Kiedy sprzedaż mieszkania jest opodatkowana
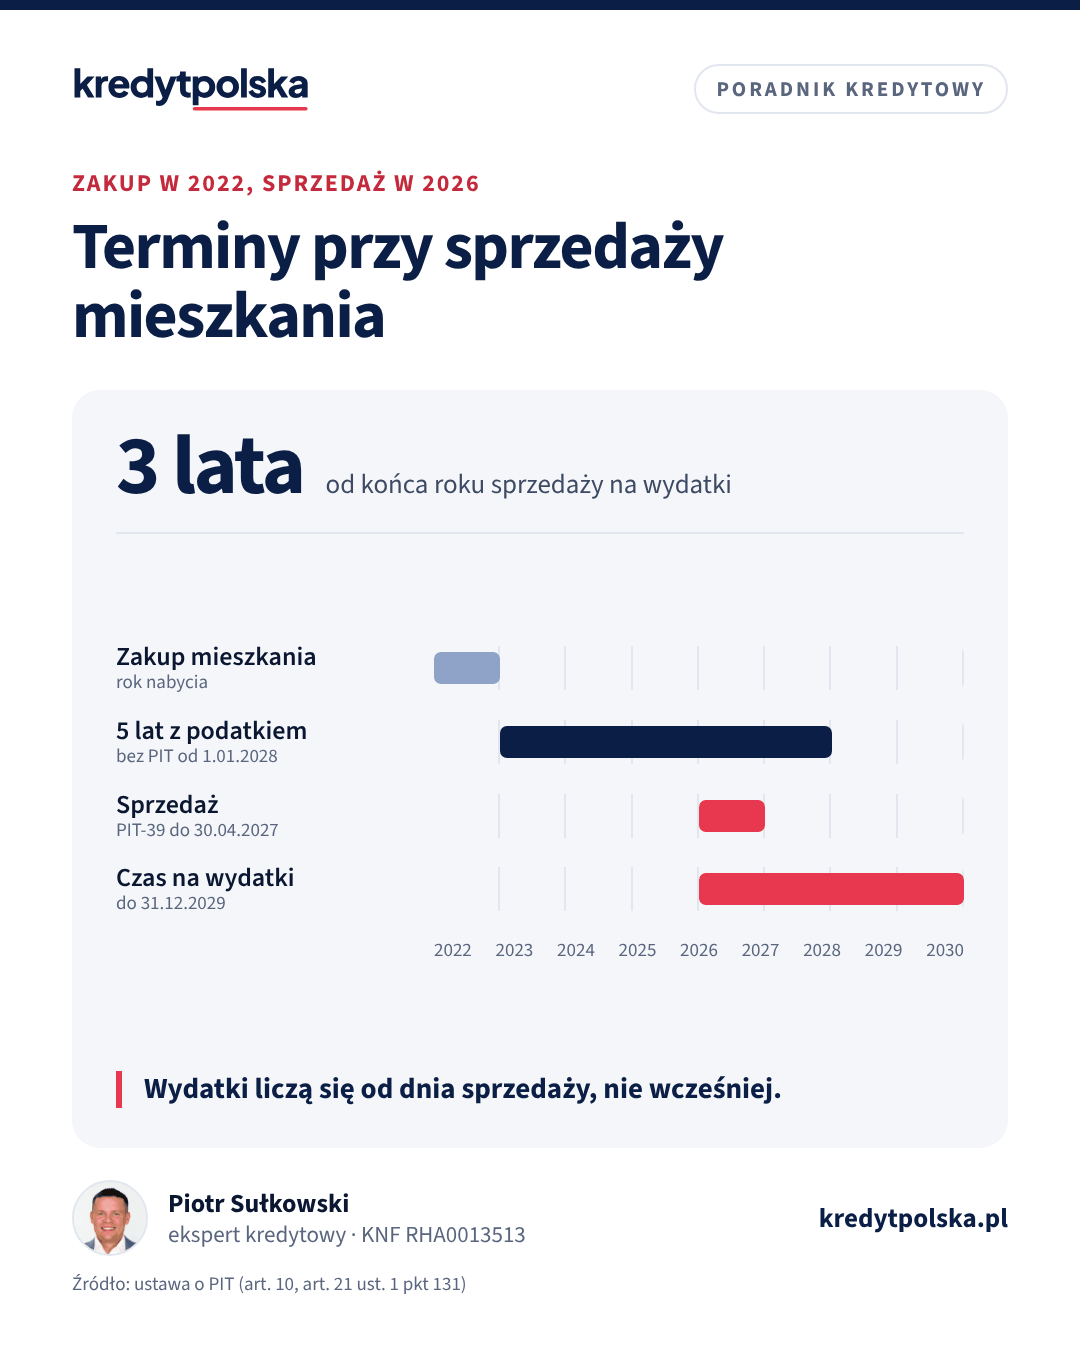
Przychodem jest odpłatne zbycie nieruchomości albo spółdzielczego własnościowego prawa do lokalu, jeśli nastąpiło przed upływem pięciu lat, licząc od końca roku kalendarzowego, w którym nastąpiło nabycie lub wybudowanie (art. 10 ust. 1 pkt 8 ustawy o PIT). Mieszkanie kupione w dowolnym dniu 2022 r. sprzedasz bez podatku od 1 stycznia 2028 r. Liczy się data aktu notarialnego zakupu i sprzedaży, a nie umowy przedwstępnej czy wydania kluczy. Przy spadku 5 lat liczy się od końca roku, w którym nieruchomość nabył spadkodawca.
Narzędzia
Sprawdź na swoich liczbach
Twoja rata dziś
WIBOR 3M 3,88% + marża = 5,88%, 25 lat do końca
Narzędzie
Mój kredyt
Aktualna rata Twojego kredytu po zmianie WIBOR, bez zakładania konta.
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Jak liczy się dochód i podatek
Podatek wynosi 19% dochodu (art. 30e). Dochód to przychód, czyli cena z aktu, minus koszty: udokumentowana cena zakupu z kosztami (PCC, taksa notarialna, prowizja pośrednika), udokumentowane nakłady zwiększające wartość mieszkania, np. remont, oraz koszty sprzedaży. Podatku nie płaci się na bieżąco: dochód wykazujesz w zeznaniu PIT-39 do 30 kwietnia roku po sprzedaży i tam też korzystasz z ulgi.
Przykład: mieszkanie kupione w 2022 r. za 400 000 zł plus 10 000 zł kosztów zakupu, sprzedane w 2026 r. za 520 000 zł, koszty sprzedaży 12 000 zł. Dochód wynosi 98 000 zł, a podatek bez ulgi 18 620 zł.
Ulga mieszkaniowa: zasada proporcji
Zwolniona jest część dochodu odpowiadająca udziałowi wydatków na własne cele mieszkaniowe w przychodzie ze sprzedaży (art. 21 ust. 1 pkt 131). Wydatki muszą być poniesione począwszy od dnia sprzedaży, nie później niż w ciągu trzech lat od końca roku podatkowego, w którym nastąpiła sprzedaż. Wzór: dochód zwolniony = dochód × wydatki mieszkaniowe ÷ przychód.
| Wydatki mieszkaniowe z ceny 520 000 zł | Zwolniony dochód | Podatek 19% |
|---|---|---|
| 0 zł | 0 zł | 18 620 zł |
| 300 000 zł (spłata kredytu) | 56 538 zł | 7 878 zł |
| 400 000 zł (kredyt i część wkładu) | 75 385 zł | 4 297 zł |
| 520 000 zł (cała cena) | 98 000 zł | 0 zł |
Wydatki uwzględnia się najwyżej do wysokości przychodu. Swoje liczby sprawdzisz w kalkulatorze podatku od sprzedaży mieszkania.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Co zalicza się do własnych celów mieszkaniowych
Katalog jest zamknięty i wynika z art. 21 ust. 25 ustawy o PIT. Najważniejsze pozycje:
- zakup mieszkania, domu, udziału w nich, spółdzielczego własnościowego prawa do lokalu, gruntu pod budowę domu, w Polsce albo w innym kraju UE, EOG lub w Szwajcarii,
- budowa, rozbudowa, przebudowa albo remont własnego domu lub mieszkania, a także adaptacja własnego budynku lub lokalu niemieszkalnego na cele mieszkalne,
- spłata kredytu mieszkaniowego i odsetek, zaciągniętego przed sprzedażą, w banku z UE, EOG lub Szwajcarii, także kredytu refinansowego,
- spłata kredytu na sprzedawane mieszkanie (art. 21 ust. 30a), co ma znaczenie, gdy część ceny trafia od kupującego prosto do Twojego banku.
Nie liczą się wydatki na nieruchomości rekreacyjne (art. 21 ust. 28), np. dom letniskowy. Przy zakupie nowego mieszkania musisz nabyć jego własność przed upływem terminu na wydatki (art. 21 ust. 25a). Sama wpłata zaliczki deweloperowi, gdy akt przenoszący własność zostanie podpisany po terminie, może nie wystarczyć. Jeśli kupujesz nowe mieszkanie na kredyt, zaplanuj termin aktu z zapasem, korzystając z tekstu kredyt na mieszkanie od dewelopera.
Najczęstsze pułapki
- Wydatki przed sprzedażą. Zakup nowego mieszkania przed sprzedażą starego co do zasady nie liczy się do ulgi, bo przepis wymaga wydatków od dnia sprzedaży. Wyjątkiem jest spłata kredytu zaciągniętego wcześniej na ten zakup, jeśli spłacasz go po sprzedaży.
- Brak dokumentów. Remont trzeba udokumentować fakturami i potwierdzeniami zapłaty. Gotówka bez faktury to ryzyko w razie kontroli.
- Mieszkanie na wynajem. Organy podatkowe kwestionują ulgę, gdy nowe mieszkanie nie służy zaspokojeniu własnych potrzeb mieszkaniowych, a sądy administracyjne oceniają to indywidualnie. Ministerstwo Finansów zapowiadało zawężenie ulgi; w tekście ustawy z 2026 r. (Dz.U. 2026 poz. 592) takiej zmiany jeszcze nie ma. Przed decyzją sprawdź aktualne przepisy albo zapytaj doradcę podatkowego.
- Niedotrzymany termin. Jeśli zadeklarujesz ulgę w PIT-39, a pieniędzy nie wydasz w terminie, trzeba złożyć korektę i zapłacić podatek z odsetkami za zwłokę (art. 30e ust. 7).
Czytaj dalej
Następne pytania w tym temacie
Po podpisaniu umowy · 8 min
Sprzedaż mieszkania z kredytem hipotecznym: jak to zrobić
Jak sprzedać mieszkanie z hipoteką: zaświadczenie o saldzie, zgoda na wykreślenie, spłata z ceny, opłata za wcześniejszą spłatę, podatek przed 5 latami i ulga.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Ten sam dział · 8 min
Koszty notariusza i PCC przy zakupie mieszkania w 2026
Ile kosztuje notariusz i podatek PCC przy zakupie mieszkania za 300, 500 i 700 tys. zł: taksa maksymalna, VAT, wypisy, opłaty sądowe i zwolnienie z PCC.
Mieszkanie ze spadku, darowizny i współwłasność
Przy mieszkaniu otrzymanym w darowiźnie 5 lat liczy się od końca roku, w którym je otrzymałeś. Przy spadku liczy się rok nabycia przez spadkodawcę, więc mieszkanie po rodzicach, którzy mieli je od dawna, można zwykle sprzedać bez podatku. Jeśli termin nie minął, kosztem nie jest wartość z umowy darowizny czy spadku, tylko udokumentowane nakłady zwiększające wartość mieszkania i zapłacony podatek od spadków i darowizn w części przypadającej na sprzedawany lokal (art. 22 ust. 6d). Dochód wychodzi wtedy wyższy niż przy zakupie, więc ulga ma tym większe znaczenie.
Przy współwłasności każdy rozlicza swój udział: przychód, koszty i wydatki mieszkaniowe w części, która na niego przypada. Małżonkowie we wspólności majątkowej składają zwykle osobne PIT-39, każdy od połowy. Po rozwodzie i podziale majątku termin 5 lat może liczyć się różnie zależnie od tego, jak doszło do nabycia udziału, dlatego warto to sprawdzić przed sprzedażą. Sytuację kredytu po rozstaniu opisujemy w artykule rozwód a kredyt hipoteczny.
Sprzedaż a nowy kredyt
Pieniądze ze sprzedaży często stają się wkładem własnym przy kolejnym zakupie, a wydatek na nowe mieszkanie jednocześnie obniża podatek. Jeśli bank finansuje nowe mieszkanie kredytem, spłata tego kredytu po sprzedaży również może trafić do ulgi, pod warunkiem że kredyt zaciągnąłeś na cel mieszkaniowy. Ile pożyczy bank przy Twoim dochodzie, sprawdzisz w kalkulatorze zdolności kredytowej, a koszty kolejnego zakupu w kalkulatorze kosztów zakupu mieszkania.
Krok po kroku
- Sprawdź datę aktu zakupu i policz, od kiedy sprzedaż będzie bez podatku. Czasem warto przesunąć akt sprzedaży o kilka tygodni na kolejny rok.
- Zbierz dokumenty kosztów zakupu, remontów i sprzedaży.
- Policz dochód i podatek bez ulgi.
- Zaplanuj wydatki mieszkaniowe w terminie 3 lat i zachowuj dowody zapłaty.
- Złóż PIT-39 do 30 kwietnia roku po sprzedaży.
W sytuacjach nietypowych, np. przy darowiźnie, podziale majątku po rozwodzie albo zamianie mieszkań, poproś o interpretację indywidualną albo skonsultuj się z doradcą podatkowym. Ten artykuł opisuje zasady ogólne i nie zastępuje porady podatkowej.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Kiedy sprzedaż mieszkania jest bez podatku?
Po upływie 5 lat, licząc od końca roku kalendarzowego, w którym mieszkanie kupiłeś albo wybudowałeś. Mieszkanie kupione w 2022 r. sprzedasz bez PIT od 1 stycznia 2028 r.
Ile wynosi podatek od sprzedaży mieszkania przed 5 latami?
19% dochodu, czyli ceny sprzedaży minus udokumentowane koszty zakupu, nakładów i sprzedaży. Rozliczasz go w PIT-39 do 30 kwietnia następnego roku.
Ile mam czasu na wydanie pieniędzy w ramach ulgi mieszkaniowej?
Od dnia sprzedaży do końca trzeciego roku po roku sprzedaży. Przy sprzedaży w 2026 r. termin mija 31 grudnia 2029 r.
Czy spłata kredytu liczy się do ulgi mieszkaniowej?
Tak, spłata kredytu mieszkaniowego zaciągniętego przed sprzedażą, w tym od 2022 r. kredytu na sprzedawane mieszkanie (art. 21 ust. 30a ustawy o PIT). Liczy się spłata dokonana od dnia sprzedaży.
Czy zakup mieszkania przed sprzedażą starego daje ulgę?
Co do zasady nie, bo wydatki muszą być poniesione od dnia sprzedaży. Do ulgi może wejść natomiast spłata kredytu zaciągniętego wcześniej na ten zakup, dokonana po sprzedaży.
Czy ulga przysługuje, gdy kupię mieszkanie na wynajem?
To sporne. Organy podatkowe często kwestionują ulgę, gdy mieszkanie nie zaspokaja własnych potrzeb mieszkaniowych, a sądy oceniają sprawy indywidualnie. Przed decyzją zapytaj doradcę podatkowego.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Serwis podatki.gov.pl (PIT-39, PCC)
- Ministerstwo Finansów: wyszukiwarka interpretacji podatkowych Eureka
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.