
W skrócie
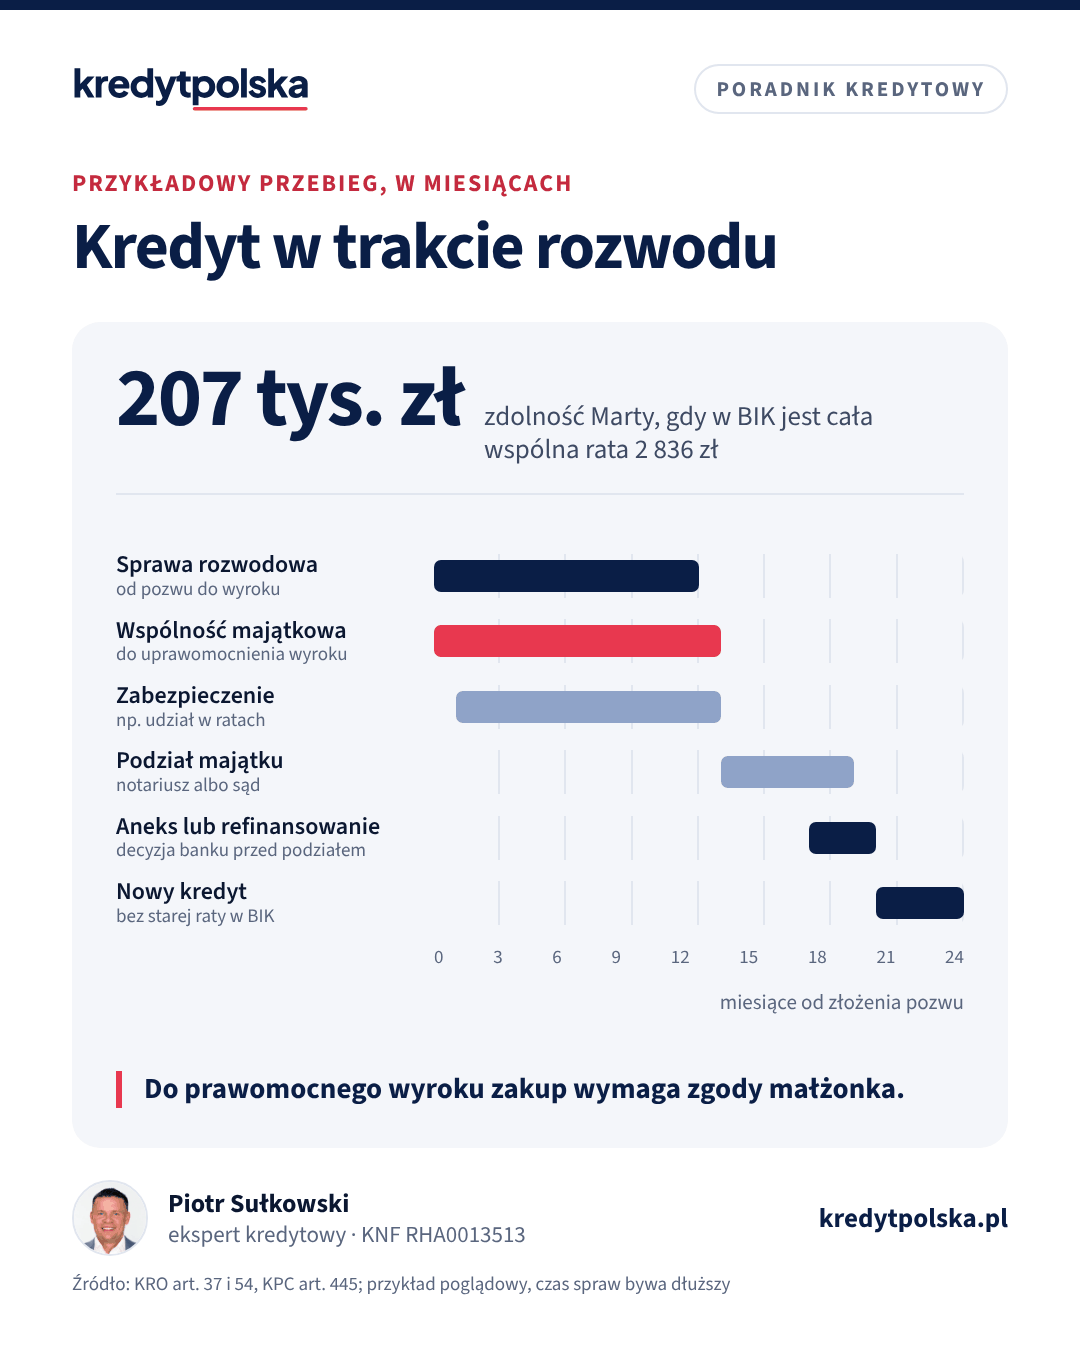
Do prawomocnego wyroku rozwodowego trwa wspólność majątkowa, więc mieszkanie kupione w tym czasie co do zasady wchodzi do majątku wspólnego, a zakup wymaga zgody małżonka (art. 37 KRO). Orzeczenie separacji tworzy rozdzielność majątkową z mocy prawa (art. 54 KRO), dlatego po separacji można kupić mieszkanie samodzielnie. Wspólny kredyt trzeba spłacać przez całe postępowanie, a o udziale w ratach sąd może orzec w zabezpieczeniu. Dopóki wspólny kredyt z ratą 2 836 zł jest w BIK, Marta z 9 000 zł netto może pożyczyć około 207 000 zł zamiast 559 000 zł.
Ten tekst jest dla małżonków, którzy są w trakcie rozwodu albo separacji i mają wspólny kredyt hipoteczny, a także dla tych, którzy chcą kupić mieszkanie, zanim sprawa się skończy. Wyjaśniamy, co mówią przepisy o majątku w czasie postępowania, czego wymagają banki i jak zabezpieczyć spłatę rat. Sytuację po prawomocnym wyroku opisujemy w artykułach rozwód a kredyt hipoteczny i kredyt hipoteczny po rozwodzie. Przy sporze o majątek lub dzieci skorzystaj z pomocy adwokata albo radcy prawnego.
Wspólność trwa do prawomocnego wyroku
Złożenie pozwu o rozwód, wyprowadzka czy życie osobno niczego nie zmieniają w ustroju majątkowym. Wspólność majątkowa trwa do dnia uprawomocnienia się wyroku rozwodowego. Do tego czasu pensje obojga małżonków należą do majątku wspólnego (art. 31 § 2 KRO), a mieszkanie kupione przez jedno z nich za pieniądze wspólne albo na kredyt także wchodzi do majątku wspólnego. W czasie trwania wspólności żaden z małżonków nie może żądać jej podziału (art. 35 KRO). Wyjątkiem są rzeczy nabyte w zamian za majątek osobisty, np. za pieniądze z darowizny lub spadku (art. 33 pkt 10 KRO).
Wspólność może skończyć się wcześniej na trzy sposoby: przez umowę majątkową u notariusza (art. 47 KRO), na co muszą zgodzić się oboje, przez wyrok sądu ustanawiający rozdzielność z ważnych powodów (art. 52 KRO) albo przez orzeczenie separacji. Sąd może wyjątkowo ustanowić rozdzielność z datą wcześniejszą niż dzień pozwu, w szczególności gdy małżonkowie żyli w rozłączeniu (art. 52 § 2 KRO).
Narzędzia
Sprawdź na swoich liczbach
Twoja rata dziś
WIBOR 3M 3,88% + marża = 5,88%, 25 lat do końca
Narzędzie
Mój kredyt
Aktualna rata Twojego kredytu po zmianie WIBOR, bez zakładania konta.
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Separacja a ustrój majątkowy
Orzeczenie separacji powoduje powstanie rozdzielności majątkowej z mocy prawa (art. 54 § 1 KRO), a co do zasady ma skutki takie jak rozwód, poza tym, że małżonek w separacji nie może zawrzeć nowego małżeństwa (art. 61⁴ KRO). Od uprawomocnienia się wyroku każde z małżonków kupuje już wyłącznie dla siebie i nie potrzebuje zgody drugiego. Bank poprosi o odpis prawomocnego orzeczenia. Zniesienie separacji przywraca wspólność ustawową, chyba że na zgodny wniosek sąd orzeknie o utrzymaniu rozdzielności (art. 54 § 2 KRO). Opłata od pozwu o separację wynosi 600 zł, a od zgodnego wniosku o separację 100 zł.
Tak zwana separacja faktyczna, czyli życie osobno bez wyroku, nie zmienia ustroju majątkowego. Dla banku i notariusza nadal jesteście małżonkami we wspólności.
Nowy kredyt przed wyrokiem: stanowisko banków
Formalnie można kupić mieszkanie w trakcie rozwodu, ale przy wspólności odpłatne nabycie nieruchomości lub lokalu wymaga zgody drugiego małżonka (art. 37 § 1 KRO). W praktyce banki podchodzą do takich wniosków ostrożnie, bo nie wiadomo, kto po podziale majątku będzie właścicielem i kto będzie spłacał dotychczasowy kredyt. Najczęstsze odpowiedzi banków to:
- wstrzymanie wniosku do prawomocnego wyroku i rozstrzygnięcia o wspólnym kredycie,
- zgoda na kredyt przy pisemnej zgodzie małżonka na zakup i zaciągnięcie zobowiązania, często w formie notarialnej,
- zgoda przy rozdzielności majątkowej z umowy albo wyroku i spłaconym lub przypisanym jednemu z małżonków wspólnym kredycie.
Małżonek w sporze rzadko chętnie podpisuje zgodę. Gdy jej odmawia, a zakup wymaga dobro rodziny, sąd może udzielić zezwolenia (art. 39 KRO), ale to osobne postępowanie. Skutki zakupu bez zgody omawiamy w artykule kredyt hipoteczny bez zgody małżonka. W trakcie sprawy unikaj też nowych kredytów gotówkowych i limitów, bo każdy z nich obniża zdolność tak samo jak wspólna rata.
Inaczej wygląda zakup w całości z majątku osobistego, np. za pieniądze ze spadku albo ze sprzedaży mieszkania sprzed ślubu. Taka rzecz należy do majątku osobistego kupującego (art. 33 pkt 10 KRO), a zgoda z art. 37 nie jest potrzebna, bo czynność nie dotyczy majątku wspólnego. Notariusz poprosi wtedy o udokumentowanie pochodzenia pieniędzy, a małżonek w sporze może zakwestionować to w sprawie o podział majątku. Gdy do ceny dochodzi kredyt spłacany z pensji, czyli z majątku wspólnego, bank zwykle wróci do wymogu zgody.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Wspólny kredyt w BIK a zdolność w trakcie sprawy
Każdy bank uwzględni u Ciebie całą ratę wspólnego kredytu, niezależnie od tego, kto ją faktycznie płaci. Przykład poglądowy: wspólny kredyt z saldem 420 000 zł na 25 lat przy 6,5% ma ratę około 2 836 zł. Marta zarabia 9 000 zł netto i mieszka sama. Nowy kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9% i limit DSTI 50%:
| Jak bank liczy wspólny kredyt | Rata dopuszczalna | Kwota nowego kredytu |
|---|---|---|
| Cała rata 2 836 zł (najczęściej) | 1 664 zł | ok. 207 000 zł |
| Połowa raty, 1 418 zł (rzadko) | 3 082 zł | ok. 383 000 zł |
| Po zwolnieniu z długu | 4 500 zł | ok. 559 000 zł |
Różnica 352 000 zł to powód, dla którego zwykle bardziej opłaca się najpierw zamknąć sprawę wspólnego kredytu, a dopiero potem składać nowy wniosek. Swój wariant policzysz w kalkulatorze zdolności kredytowej.
Kto płaci raty, gdy sprawa trwa
Bank nie jest stroną sprawy rozwodowej i nie czeka na wyrok. Rata jest wymagalna co miesiąc od obojga kredytobiorców solidarnie (art. 366 KC). Jeśli jedno z Was przestanie płacić, zaległość pojawi się w BIK u obojga, a po kilku miesiącach bank może wypowiedzieć umowę. Gdy płacisz sam lub sama, możesz później żądać od drugiej strony zwrotu części (art. 376 KC), a przy podziale majątku rozliczyć spłaty z majątku osobistego. Przykład: 6 rat po 2 836 zł to 17 016 zł, połowa, czyli 8 508 zł, to kwota do rozliczenia z byłym małżonkiem.
Na czas procesu można wystąpić o zabezpieczenie. W sprawie o rozwód lub separację nie wszczyna się odrębnej sprawy o zaspokojenie potrzeb rodziny ani o alimenty między małżonkami i dziećmi za okres od pozwu: sąd rozwodowy rozstrzyga o tym w postępowaniu zabezpieczającym (art. 445 KPC). Obowiązek przyczyniania się do zaspokajania potrzeb rodziny (art. 27 KRO) obejmuje także koszty mieszkania, w którym mieszka rodzina, więc we wniosku o zabezpieczenie można wskazać raty kredytu. Czy i w jakim zakresie sąd je uwzględni, zależy od sprawy.
Drugie pytanie to, kto mieszka w mieszkaniu. Jeśli małżonkowie zajmują wspólne mieszkanie, sąd w wyroku rozwodowym orzeka o sposobie korzystania z niego przez czas wspólnego zamieszkiwania, a na zgodny wniosek może przyznać mieszkanie jednemu z nich (art. 58 § 2 KRO). To rozstrzygnięcie dotyczy korzystania z mieszkania, nie własności ani kredytu. Osoba, która zostaje w mieszkaniu, nie przejmuje przez to raty wobec banku.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Rozwód a kredyt hipoteczny: kto spłaca i jak wyjść z kredytu
Rozwód nie zmienia umowy kredytu: oboje nadal odpowiadacie za całą ratę. Opcje: sprzedaż, przejęcie kredytu przez jedno, podział majątku, refinansowanie.
Ten sam dział · 8 min
Problemy ze spłatą kredytu hipotecznego: co robić, gdy brakuje na ratę
Brakuje na ratę kredytu? Kiedy iść do banku, co daje restrukturyzacja z art. 33 ustawy o kredycie hipotecznym, ile kosztuje zaległość i jak pomaga FWK.
Prawo i formalności · 7 min
Kredyt hipoteczny a rozdzielność majątkowa: intercyza i zgoda
Czy przy rozdzielności majątkowej małżonek musi być w kredycie, kiedy potrzebna jest jego zgoda, intercyza przed i po kredycie, majątek osobisty i zdolność.
Gdy brakuje pieniędzy na ratę
Rozstanie często oznacza dwa czynsze zamiast jednego. Zanim pojawi się zaległość, napisz do banku o zmianę harmonogramu, wydłużenie okresu spłaty albo karencję w spłacie kapitału. Opcje opisujemy w artykule problemy ze spłatą kredytu hipotecznego, a pomoc z Funduszu Wsparcia Kredytobiorców w tekście fundusz wsparcia kredytobiorców. Zmiana warunków wymaga zwykle aneksu podpisanego przez oboje kredytobiorców.
Plan na czas postępowania
Przykładowy przebieg: sprawa rozwodowa trwa 12 miesięcy, wyrok uprawomocnia się w 13. miesiącu od pozwu i wtedy kończy się wspólność. Podział majątku zajmuje kolejne pół roku, do 19. miesiąca, a aneks albo refinansowanie wspólnego kredytu kończy się około 20. miesiąca. Dopiero w drugim roku od pozwu składasz wniosek o nowy kredyt bez starej raty w BIK. Sprawy sporne trwają często dłużej.
- Spisz dane kredytu: saldo, ratę, okres do końca, zapis o rekompensacie za wcześniejszą spłatę.
- Ustal na piśmie, kto płaci raty do wyroku, a jeśli nie ma porozumienia, złóż wniosek o zabezpieczenie.
- Płać z jednego, wspólnie znanego konta albo zachowuj potwierdzenia przelewów do późniejszego rozliczenia.
- Zapytaj bank o warunki zwolnienia jednego kredytobiorcy, zanim podpiszecie podział majątku.
- Rozważ wniosek o podział majątku w wyroku rozwodowym (art. 58 § 3 KRO), jeśli nie przedłuży to sprawy.
- Nowy kredyt planuj po prawomocnym wyroku albo po separacji i po załatwieniu wspólnego kredytu.
Szczegóły podziału, koszty i kolejność czynności opisujemy w artykule podział majątku a kredyt hipoteczny, a rozdzielność w trakcie małżeństwa w tekście kredyt a rozdzielność majątkowa.
Rozwód i podział majątku
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy mogę wziąć kredyt hipoteczny w trakcie rozwodu?
Formalnie tak, ale do prawomocnego wyroku trwa wspólność majątkowa, więc zakup wymaga zgody małżonka, a mieszkanie co do zasady wejdzie do majątku wspólnego. Wiele banków wstrzymuje takie wnioski do wyroku.
Czy separacja daje rozdzielność majątkową?
Tak. Orzeczenie separacji powoduje powstanie rozdzielności majątkowej z mocy prawa (art. 54 § 1 KRO). Separacja faktyczna, bez wyroku, ustroju nie zmienia.
Kto płaci ratę wspólnego kredytu w czasie rozwodu?
Wobec banku oboje, solidarnie. Między sobą możecie ustalić podział, a gdy porozumienia nie ma, można wnieść o zabezpieczenie w sprawie rozwodowej (art. 445 KPC). Raty spłacone za drugą stronę rozlicza się później.
Czy wyprowadzka kończy wspólność majątkową?
Nie. Wspólność trwa do uprawomocnienia się wyroku rozwodowego albo orzeczenia separacji, chyba że wcześniej zawrzecie umowę majątkową albo sąd ustanowi rozdzielność.
Jak bank liczy wspólny kredyt przy nowym wniosku?
Najczęściej uwzględnia całą ratę, nawet gdy płaci ją małżonek. W przykładzie rata 2 836 zł obniża zdolność Marty z około 559 000 do 207 000 zł.
Ile kosztuje separacja?
Opłata od pozwu o separację wynosi 600 zł, a od zgodnego wniosku obojga małżonków 100 zł.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Ustawa z 28 lipca 2005 r. o kosztach sądowych w sprawach cywilnych (ISAP)
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.