
W skrócie
Po rozwodzie bank liczy zdolność tak jak u singla albo rodzica samotnie wychowującego dziecko, ale dopóki stary wspólny kredyt nie zostanie spłacony lub bank nie zwolni Cię z długu, cała jego rata obciąża Twoją zdolność. W przykładzie Anna z 8 000 zł netto i dzieckiem może pożyczyć około 174 000 zł, gdy w BIK ma ratę 2 600 zł, a około 497 000 zł po zwolnieniu z długu. Alimenty płacone obniżają zdolność, otrzymywane część banków dolicza do dochodu, jeśli wynikają z wyroku lub ugody. Bank chce zwykle odpisu prawomocnego wyroku i informacji, czy majątek jest już podzielony.
Ten tekst jest dla osób po rozwodzie, które chcą kupić własne mieszkanie na kredyt: samodzielnie albo z nowym partnerem. Wyjaśniamy, co bank widzi w BIK, jak liczy alimenty, jakich dokumentów potrzebuje i co zmienia niezakończony podział majątku. Jak wyjść ze wspólnego kredytu, opisujemy w artykule rozwód a kredyt hipoteczny, a zasady liczenia alimentów i rent w tekście alimenty i świadczenia a kredyt. Tu skupiamy się na nowym kredycie.
Rozwód sam w sobie nie przeszkadza
Bank nie ocenia stanu cywilnego, tylko dochody, zobowiązania i koszty utrzymania. Po rozwodzie składasz wniosek jako osoba stanu wolnego, a bank liczy zdolność z Twojego dochodu, z kosztami utrzymania Twojego gospodarstwa domowego: Ciebie i dzieci, które z Tobą mieszkają. Problem pojawia się wtedy, gdy rozwód nie zamknął spraw finansowych. Najczęściej chodzi o trzy rzeczy: wspólny kredyt, który wciąż widnieje w BIK, alimenty i niepodzielony majątek.
Stary kredyt w BIK obciąża zdolność do końca
Jeśli razem z byłym małżonkiem podpisaliście umowę kredytu, oboje jesteście dłużnikami solidarnymi (art. 366 Kodeksu cywilnego), a rozwód tego nie zmienia. W BIK kredyt jest widoczny u obojga i każdy bank, do którego złożysz wniosek, uwzględni całą ratę, a nie połowę. Nie ma znaczenia, że spłaca ją były małżonek ani że w ugodzie zobowiązał się do tego sam. Bank widzi jedynie, że odpowiadasz za cały dług.
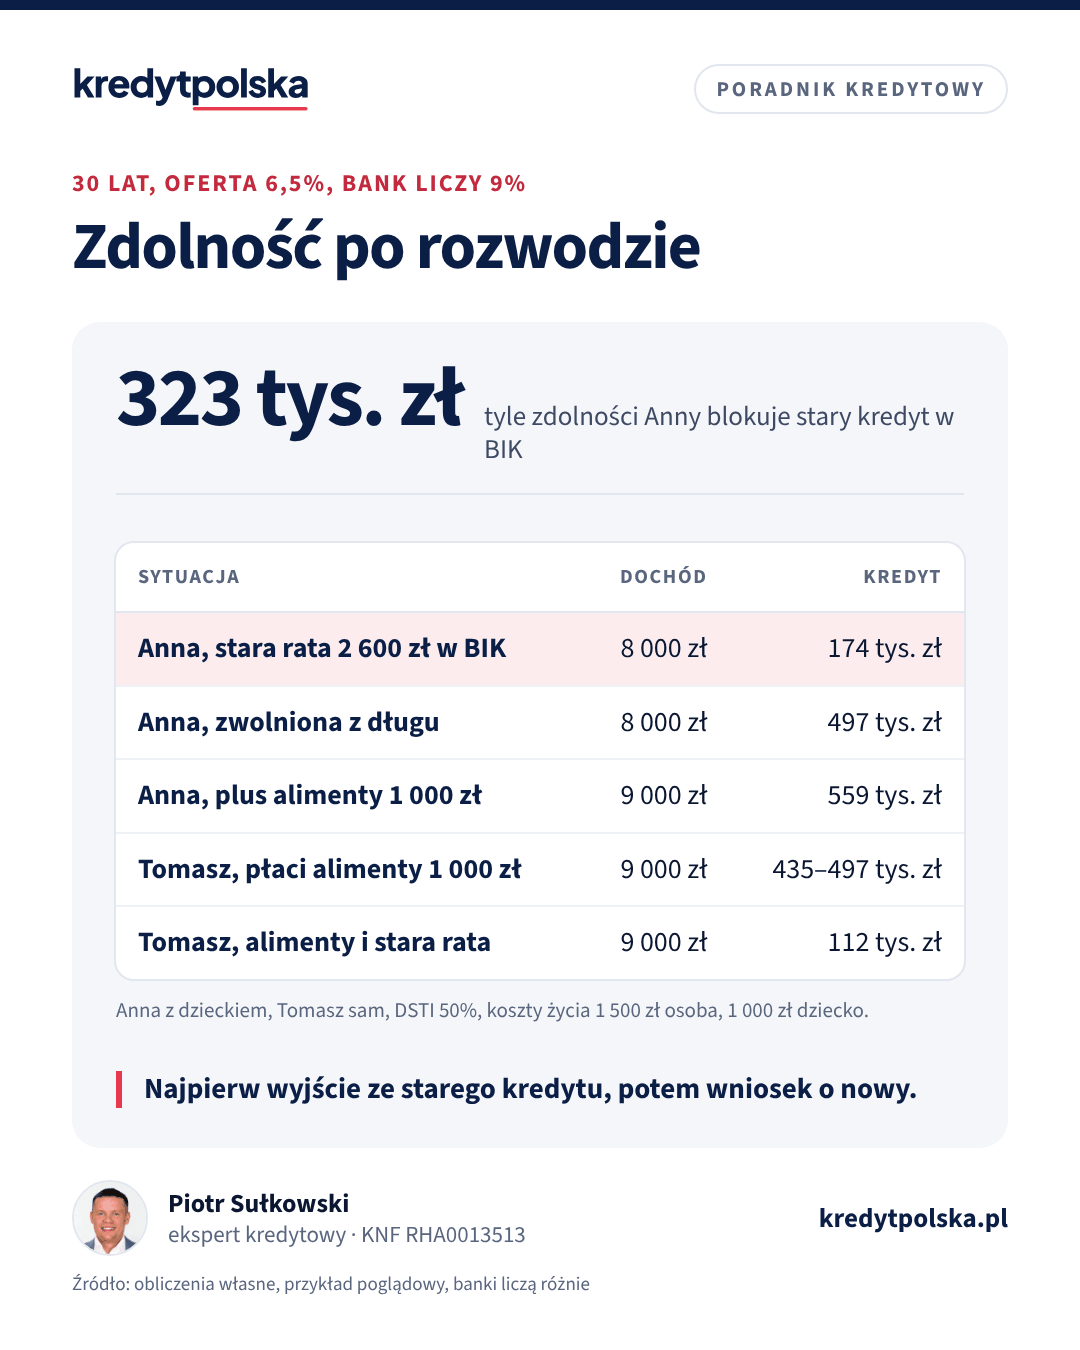
Przykład poglądowy: Anna zarabia 8 000 zł netto, mieszka z dzieckiem, a wspólny kredyt z ratą 2 600 zł spłaca były mąż. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9% i limit DSTI 50%:
| Sytuacja Anny | Rata dopuszczalna | Kwota kredytu |
|---|---|---|
| Stary kredyt wciąż w BIK, rata 2 600 zł | 1 400 zł | ok. 174 000 zł |
| Bank zwolnił ją z długu | 4 000 zł | ok. 497 000 zł |
| Zwolniona z długu, alimenty 1 000 zł wliczone do dochodu | 4 500 zł | ok. 559 000 zł |
Stary kredyt blokuje więc około 323 000 zł zdolności. Przy limicie DSTI 40%, który banki stosują przy niższych dochodach, wyniki po zwolnieniu z długu wynoszą około 398 000 zł bez alimentów i 447 000 zł z alimentami. Zwolnienie wymaga zgody banku, który najpierw sprawdzi zdolność byłego małżonka. Drugą drogą jest refinansowanie albo sprzedaż mieszkania. Po spłacie lub aneksie kredyt przestaje być w BIK Twoim bieżącym zobowiązaniem, a historia spłat może zostać jako informacja pozytywna. Przed wnioskiem pobierz raport BIK i sprawdź, czy zmiana została zaktualizowana.
Narzędzia
Sprawdź na swoich liczbach
Twoja rata dziś
WIBOR 3M 3,88% + marża = 5,88%, 25 lat do końca
Narzędzie
Mój kredyt
Aktualna rata Twojego kredytu po zmianie WIBOR, bez zakładania konta.
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Alimenty płacone i otrzymywane
Alimenty płacone bank zawsze uwzględnia, ale sposób zależy od metodyki. Jedne banki odejmują je od dochodu, inne traktują jak ratę w limicie DSTI. Przykład: Tomasz, były mąż Anny, zarabia 9 000 zł netto, mieszka sam i płaci 1 000 zł alimentów na dziecko.
- bez alimentów mógłby pożyczyć około 559 000 zł,
- gdy bank odejmie alimenty od dochodu, około 497 000 zł,
- gdy potraktuje je jak ratę kredytu, około 435 000 zł,
- gdy dodatkowo w BIK wisi wspólny kredyt z ratą 2 600 zł, tylko około 112 000 zł.
Ostatni wiersz pokazuje, dlaczego wyjście ze starego kredytu jest dla osoby płacącej alimenty pierwszym krokiem. Alimenty otrzymywane część banków wlicza do dochodu, zwykle gdy wynikają z wyroku, ugody sądowej albo aktu notarialnego z poddaniem się egzekucji i wpływają na konto regularnie od kilku miesięcy. Alimenty na dziecko bank może liczyć tylko do określonego wieku dziecka albo przez okres, na który zostały zasądzone. Inne banki pomijają je w całości. Różnica w przykładzie Anny to około 62 000 zł.
Jakie dokumenty bank chce po rozwodzie
- odpis prawomocnego wyroku rozwodowego, a gdy rozwód był niedawno, także z rozstrzygnięciem o alimentach i o mieszkaniu,
- tytuł do alimentów: wyrok, ugoda sądowa albo ugoda zawarta przed mediatorem i zatwierdzona przez sąd,
- wyciągi z konta pokazujące wpływ lub zapłatę alimentów, zwykle z 3–6 miesięcy,
- umowa albo postanowienie o podziale majątku, jeśli już nastąpił,
- aneks o zwolnieniu z długu, zaświadczenie o spłacie starego kredytu albo umowa sprzedaży mieszkania,
- przy umowie przedwstępnej zakupu: dokumenty nieruchomości jak przy każdym kredycie.
Listę dokumentów dochodowych dla Twojego źródła dochodu bank poda przy wniosku. Pamiętaj, że jeśli rozwód był niedawno, bank może zapytać także o zmianę nazwiska w dowodzie osobistym i o adres zamieszkania dzieci, bo od tego zależą koszty utrzymania przyjęte w zdolności.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Podział majątku zakończony czy nie
Z dniem uprawomocnienia się wyroku rozwodowego ustaje wspólność majątkowa. Mieszkanie kupione w czasie małżeństwa staje się współwłasnością byłych małżonków, co do zasady po połowie (art. 43 KRO), i pozostaje nią aż do podziału majątku. Dla banku ma to dwa skutki. Po pierwsze, jesteś współwłaścicielem mieszkania obciążonego hipoteką, a Twoja sytuacja majątkowa nie jest ostateczna: w podziale możesz dostać mieszkanie, spłatę albo zobowiązanie do spłaty drugiej strony. Po drugie, część banków przy toczącym się sporze o podział pyta o jego przedmiot i może wstrzymać decyzję do czasu rozstrzygnięcia.
Gdy podział jest zakończony umową u notariusza albo prawomocnym postanowieniem sądu, sprawa jest prosta: bank widzi, co masz i czego nie masz. Gdy podziału nie ma, ale nie ma też sporu, a wspólny kredyt jest spłacony, większość banków traktuje udział w mieszkaniu jak zwykły majątek. Jak przeprowadzić podział i ile kosztuje, wyjaśniamy w artykule podział majątku a kredyt hipoteczny. Jeśli korzystasz z programu, którego warunkiem jest brak własnego mieszkania, sprawdź jego zasady przy udziale w dawnym mieszkaniu, np. w Rodzinnym Kredycie Mieszkaniowym, w banku albo w BGK.
Nowy kredyt na spłatę byłego małżonka
Często „nowy kredyt po rozwodzie” to w praktyce kredyt na zatrzymanie dotychczasowego mieszkania: jedno z byłych małżonków bierze kredyt, który spłaca stary kredyt i finansuje spłatę drugiej strony. Twój udział w mieszkaniu pełni wtedy rolę wkładu własnego. Bank wymaga zwykle, żeby podział majątku nastąpił najpóźniej w dniu umowy kredytu albo był jej warunkiem, i żeby po transakcji jedynym właścicielem był kredytobiorca. Wyliczenia LTV i potrzebnego dochodu pokazujemy w tekście kredyt na wykup udziału od współwłaściciela.
Czytaj dalej
Następne pytania w tym temacie
Po podpisaniu umowy · 8 min
Rozwód a kredyt hipoteczny: kto spłaca i jak wyjść z kredytu
Rozwód nie zmienia umowy kredytu: oboje nadal odpowiadacie za całą ratę. Opcje: sprzedaż, przejęcie kredytu przez jedno, podział majątku, refinansowanie.
Ten sam dział · 7 min
Alimenty, renty i świadczenia a kredyt hipoteczny: co liczy bank
Czy bank liczy otrzymywane alimenty, o ile płacone alimenty obniżają zdolność, jak banki traktują renty, 800 plus i świadczenia socjalne. Przykłady.
Mieszkanie, dom, działka · 7 min
Kredyt na wykup udziału: spłata rodzeństwa i byłego partnera
Kredyt hipoteczny na spłatę rodzeństwa po spadku, wykup udziału od byłego partnera i podział majątku: udział jako wkład, PCC od spłat, dokumenty i kolejność.
Mieszkanie zostaje u byłego małżonka
Gdy w podziale majątku mieszkanie z kredytem przejmuje druga strona, a bank zwolnił Cię z długu, przy nowym wniosku zwykle nie masz już ani raty, ani udziału w nieruchomości. Masz za to spłatę, którą otrzymałeś albo otrzymasz. Jeśli spłata wpłynęła na konto, bank przyjmie ją jako wkład własny po udokumentowaniu umową podziału. Jeśli jest rozłożona na raty, bank zwykle nie liczy przyszłych rat jako wkładu ani jako dochodu, a wkład musisz pokryć z innych pieniędzy albo poczekać na zapłatę.
Nowy partner i wspólny kredyt
Jeśli kupujesz mieszkanie z nowym partnerem, bank zsumuje dochody i odejmie koszty całego gospodarstwa, także dzieci z poprzedniego związku, które z Wami mieszkają. Płacone alimenty i stary kredyt w BIK obciążą zdolność całego wniosku. Zasady kredytu bez ślubu opisujemy w artykule kredyt hipoteczny dla pary bez ślubu. Przy ponownym ślubie bank zapyta o ustrój majątkowy, a ten wpływa na to, kto musi być w kredycie.
Kolejność kroków
- Uzyskaj prawomocny wyrok i sprawdź, czy rozstrzyga o alimentach i mieszkaniu.
- Załatw stary kredyt: aneks zwalniający z długu, refinansowanie przez byłego małżonka albo sprzedaż mieszkania.
- Przeprowadź albo zaplanuj podział majątku, najlepiej przed wnioskiem albo równocześnie z umową nowego kredytu.
- Zbierz potwierdzenia alimentów z konta z ostatnich miesięcy.
- Pobierz raport BIK i sprawdź, czy stary kredyt jest oznaczony jako spłacony albo przypisany byłemu małżonkowi.
- Policz zdolność w kalkulatorze zdolności kredytowej i porównaj banki pod kątem liczenia alimentów.
Jeśli sprawa rozwodowa jeszcze trwa, zasady są inne: wspólność majątkowa nadal obowiązuje i zakup wymaga zgody małżonka. Opisujemy to w artykule kredyt w trakcie rozwodu lub separacji. Banki różnią się w liczeniu alimentów bardziej niż w innych elementach zdolności, dlatego przy rozbieżnych wynikach zapytaj eksperta kredytowego z rankingu KredytPolska.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy po rozwodzie dostanę kredyt hipoteczny?
Tak. Bank ocenia Cię jak osobę stanu wolnego, z kosztami utrzymania Twojego gospodarstwa domowego. Przeszkodą bywa stary wspólny kredyt w BIK, płacone alimenty i niezakończony spór o podział majątku.
Czy wspólny kredyt z byłym małżonkiem obniża moją zdolność?
Tak, w całości. Dopóki kredyt nie jest spłacony albo bank nie zwolni Cię z długu, każdy bank uwzględni całą ratę. W przykładzie rata 2 600 zł obniża zdolność Anny z około 497 000 do 174 000 zł.
Czy bank liczy otrzymywane alimenty jako dochód?
Część banków tak, gdy alimenty wynikają z wyroku, ugody sądowej albo aktu notarialnego i regularnie wpływają na konto. Inne banki je pomijają. W przykładzie różnica wynosi około 62 000 zł zdolności.
Jak bank liczy płacone alimenty?
Odejmuje je od dochodu albo traktuje jak ratę w limicie DSTI. Przy 9 000 zł netto i alimentach 1 000 zł zdolność spada w przykładzie z około 559 000 do 497 000 albo 435 000 zł.
Czy muszę mieć podział majątku przed nowym kredytem?
Nie zawsze. Gdy nie ma sporu, a wspólny kredyt jest spłacony, wiele banków go nie wymaga. Gdy kredyt ma sfinansować spłatę byłego małżonka, podział następuje najpóźniej przy umowie kredytu.
Jakie dokumenty przygotować po rozwodzie?
Odpis prawomocnego wyroku rozwodowego, tytuł do alimentów, wyciągi z ich wpływem lub zapłatą, umowę lub postanowienie o podziale majątku oraz dokument o spłacie starego kredytu albo zwolnieniu z długu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- KNF, Rekomendacja S
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.