
W skrócie
Płacone alimenty bank zawsze odejmuje: w przykładzie alimenty 1 200 zł obniżają zdolność osoby z 7 000 zł netto o około 75 000–149 000 zł, zależnie od metody banku. Otrzymywane alimenty część banków wlicza do dochodu, jeśli wynikają z wyroku lub ugody i wpływają regularnie na konto. Rentę stałą banki liczą jak emeryturę, rentę okresową tylko do końca jej przyznania. Świadczenia socjalne, w tym 800 plus, wiele banków pomija.
Alimenty, renty i świadczenia to dochody, o które banki pytają osobno. Nie są wynagrodzeniem za pracę, często mają określony koniec, a niektóre zależą od sytuacji dziecka. Bank musi ocenić, czy będą wpływać przez cały okres kredytu albo przynajmniej przez kilka najbliższych lat. Z drugiej strony płacone alimenty to zobowiązanie, którego nie da się spłacić przed wnioskiem jak karty kredytowej. Poniżej opisujemy, jak banki traktują każdy z tych przypadków. Liczby to przykłady policzone według wzorów bankowych.
Otrzymywane alimenty
Obowiązek alimentacyjny rodziców wobec dziecka trwa, dopóki dziecko nie jest w stanie utrzymać się samodzielnie (art. 133 Kodeksu rodzinnego i opiekuńczego), więc nie kończy się automatycznie z 18. urodzinami. Bank nie zakłada jednak, że alimenty będą płacone bez końca. Typowe warunki uznania alimentów jako dochodu, zależne od banku:
- tytuł prawny: wyrok sądu, ugoda sądowa albo ugoda zawarta przed mediatorem i zatwierdzona przez sąd, czasem umowa w formie aktu notarialnego,
- regularne wpływy na Twój rachunek przez ostatnie 3–6 miesięcy, w kwocie zgodnej z wyrokiem,
- wiek dziecka: część banków liczy alimenty tylko do określonego wieku albo pomija je, gdy dziecko jest blisko pełnoletności,
- część banków traktuje alimenty jako dochód pomocniczy, który może uzupełnić zdolność, ale nie może być jej głównym źródłem.
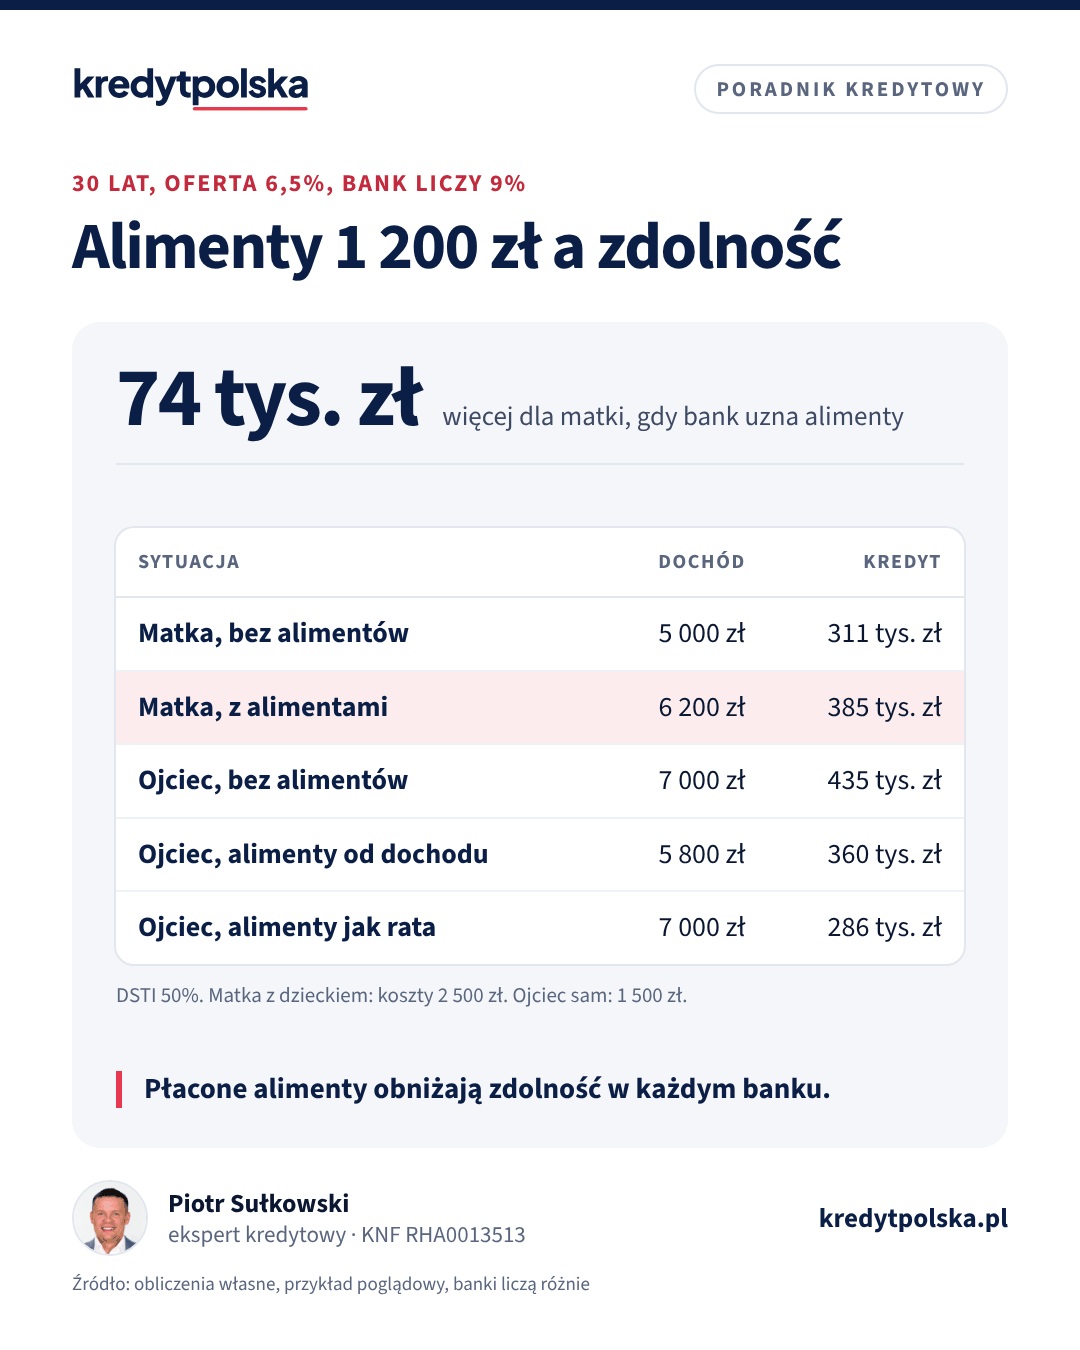
Przykład poglądowy: matka z dzieckiem zarabia 5 000 zł netto i otrzymuje 1 200 zł alimentów. Bank przyjmuje koszty utrzymania 1 500 zł na nią i 1 000 zł na dziecko. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9%. Bez alimentów zdolność wynosi około 311 000 zł, z alimentami około 385 000 zł, czyli o 74 000 zł więcej. Przy limicie DSTI 40%, który dotyczy dochodów do przeciętnego wynagrodzenia w województwie, odpowiednio około 249 000 i 308 000 zł. Alimenty wypłacane z funduszu alimentacyjnego, gdy rodzic nie płaci, banki oceniają ostrożniej, bo przysługują tylko do określonego progu dochodu w rodzinie i są przyznawane na okresy świadczeniowe.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,38%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Płacone alimenty
Płacone alimenty bank odejmuje zawsze. Robi to na jeden z dwóch sposobów:
- odejmuje alimenty od dochodu, a potem liczy limit DSTI od tego, co zostaje,
- traktuje alimenty jak ratę innego kredytu, która mieści się w limicie DSTI razem z nową ratą. To surowsza metoda.
Przykład: ojciec zarabia 7 000 zł netto, mieszka sam i płaci 1 200 zł alimentów. Bez alimentów mógłby pożyczyć około 435 000 zł. Gdy bank odejmie alimenty od dochodu, kwota spada do około 360 000 zł. Gdy policzy je jak ratę w limicie DSTI, do około 286 000 zł.
| Ojciec, 7 000 zł netto | Rata dopuszczalna | Kredyt, DSTI 50% |
|---|---|---|
| Bez alimentów | 3 500 zł | ok. 435 000 zł |
| Alimenty odjęte od dochodu | 2 900 zł | ok. 360 000 zł |
| Alimenty jak rata kredytu | 2 300 zł | ok. 286 000 zł |
Nie zatajaj alimentów we wniosku. Bank zwykle pyta o nie wprost i prosi o wyrok rozwodowy lub alimentacyjny, a zaległości alimentacyjne mogą trafić do biur informacji gospodarczej. Jeśli kupujesz mieszkanie po rozwodzie, przeczytaj też artykuł rozwód a kredyt hipoteczny.
Renty
Banki dzielą renty na stałe i okresowe:
- renta z tytułu niezdolności do pracy przyznana na stałe: bank liczy ją podobnie jak emeryturę, z decyzji ZUS i wyciągów,
- renta okresowa: bank uwzględnia ją zwykle tylko wtedy, gdy zostało jeszcze kilka lat do końca jej przyznania, a część banków wcale,
- renta rodzinna: przysługuje dziecku zwykle do 16 lat albo do 25 lat przy nauce (ustawa o emeryturach i rentach z FUS), więc bank liczy ją do daty, w której wygaśnie, i porównuje z okresem kredytu,
- renta socjalna: część banków ją akceptuje, zwykle przy niewielkich kwotach kredytu albo z drugim kredytobiorcą.
Przykład: osoba z pensją 4 000 zł netto i rentą stałą 3 000 zł ma w oczach banku 7 000 zł dochodu i zdolność około 435 000 zł. Gdy bank pominie rentę, zostaje około 249 000 zł. Więcej o kredycie dla osób z rentą i emeryturą na stronie kredyt hipoteczny dla rencisty i w artykule kredyt dla emeryta, gdzie opisujemy też limity wieku.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
800 plus i inne świadczenia socjalne
Świadczenie wychowawcze 800 plus, zasiłek rodzinny, świadczenie pielęgnacyjne czy dodatek mieszkaniowy mają cel społeczny, zależą od dziecka albo od dochodu rodziny i mogą wygasnąć. Dlatego wiele banków ich nie liczy, a część traktuje je wyłącznie jako dochód pomocniczy, który nie może przesądzać o zdolności. Zasiłek dla bezrobotnych banki praktycznie zawsze pomijają. Jak dzieci i świadczenia wpływają na zdolność rodziny, pokazujemy w artykule kredyt dla rodziny z dziećmi, a urlop macierzyński i zasiłek opisujemy w tekście kredyt na urlopie macierzyńskim.
Alimenty a liczba osób w gospodarstwie
Alimenty wpływają też na drugi warunek zdolności, czyli koszty utrzymania. Dziecko, które mieszka z Tobą, bank zalicza do gospodarstwa domowego i przypisuje mu koszty, nawet jeśli otrzymujesz na nie alimenty. W przykładzie matki to 1 000 zł miesięcznie. Dlatego alimenty często tylko częściowo równoważą koszty dziecka w oczach banku. Dziecko, które mieszka z drugim rodzicem, zwykle nie jest w Twoim gospodarstwie. Bank nie dolicza wtedy jego kosztów utrzymania, ale odejmuje płacone alimenty.
Przy opiece naprzemiennej, gdy dziecko mieszka na zmianę u obojga rodziców, banki podchodzą do sprawy różnie: część liczy dziecko w gospodarstwie obojga, część tylko u rodzica, u którego jest zameldowane albo który pobiera świadczenia. Jeśli tworzysz nową rodzinę i kredyt bierzecie razem, bank zsumuje dochody obojga, ale odejmie alimenty płacone na dzieci z poprzedniego związku i doliczy koszty dzieci, które mieszkają z Wami. Taki układ warto policzyć przed wyborem mieszkania.
Czytaj dalej
Następne pytania w tym temacie
Po podpisaniu umowy · 8 min
Rozwód a kredyt hipoteczny: kto spłaca i jak wyjść z kredytu
Rozwód nie zmienia umowy kredytu: oboje nadal odpowiadacie za całą ratę. Opcje: sprzedaż, przejęcie kredytu przez jedno, podział majątku, refinansowanie.
Ten sam dział · 7 min
Kredyt hipoteczny dla rodziny z dziećmi: zdolność i 800 plus
Jak dzieci obniżają zdolność kredytową, czy bank wlicza 800 plus, ile pożyczy para z jednym, dwojgiem i trojgiem dzieci, RKM i spłata rodzinna z BGK.
Ten sam dział · 8 min
Kredyt hipoteczny dla emeryta: do jakiego wieku i ile można dostać
Kredyt hipoteczny dla emeryta i osoby po 60.: wiek na koniec spłaty w bankach, emerytura jako dochód, krótszy okres, młodszy współkredytobiorca i ubezpieczenie.
Jakie dokumenty przygotować
- przy alimentach: wyrok lub ugoda, wyciągi z wpływami albo przelewami z ostatnich 3–6 miesięcy,
- przy rencie: decyzja ZUS lub KRUS o przyznaniu i ostatniej waloryzacji, wyciągi z wpływami,
- przy świadczeniach: decyzja o przyznaniu z okresem, na jaki zostało przyznane,
- przy płaconych alimentach: wyrok lub ugoda i potwierdzenia przelewów, które pokazują brak zaległości.
Jak zwiększyć szanse
- Alimenty przyjmuj przelewem na swój rachunek, nie gotówką, i z tytułem, który je opisuje.
- Jeśli alimenty ustalacie polubownie, zatwierdźcie ugodę w sądzie albo spiszcie umowę u notariusza. Ustne ustalenie bank pominie.
- Przy rencie okresowej sprawdź termin kolejnej komisji i złóż wniosek, gdy do końca przyznania zostało jak najwięcej czasu.
- Jeśli zdolność zależy od świadczeń, rozważ drugiego kredytobiorcę, co opisujemy w artykule współkredytobiorca.
Sposób liczenia takich dochodów różni się między bankami bardziej niż przy etacie, dlatego warto zapytać eksperta kredytowego, które banki uznają Twoje alimenty lub rentę. Ogólne zasady zdolności opisujemy w artykule zdolność kredytowa.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank wlicza alimenty do dochodu?
Część banków tak, jeśli alimenty wynikają z wyroku, ugody sądowej lub aktu notarialnego i regularnie wpływają na Twój rachunek. Inne banki traktują je tylko jako dochód pomocniczy albo pomijają, zwłaszcza gdy dziecko jest blisko pełnoletności.
O ile płacone alimenty obniżają zdolność kredytową?
W przykładzie osoby z 7 000 zł netto alimenty 1 200 zł obniżają zdolność z około 435 000 zł do około 360 000 zł, gdy bank odejmuje je od dochodu, albo do około 286 000 zł, gdy liczy je jak ratę kredytu.
Czy 800 plus liczy się do zdolności kredytowej?
Wiele banków nie liczy 800 plus, a część traktuje je wyłącznie jako dochód pomocniczy. Nie warto opierać zdolności na tym świadczeniu.
Czy renta wystarczy do kredytu hipotecznego?
Renta przyznana na stałe zwykle tak, bank liczy ją podobnie jak emeryturę. Rentę okresową banki uwzględniają tylko wtedy, gdy zostało kilka lat do końca jej przyznania, a część banków wcale.
Czy alimenty ustalone ustnie bank uzna?
Zwykle nie. Bank potrzebuje dokumentu: wyroku, ugody zatwierdzonej przez sąd albo umowy w formie aktu notarialnego, oraz potwierdzeń wpływów na rachunek.
Czy muszę podać we wniosku płacone alimenty?
Tak. Bank pyta o nie wprost i prosi o wyrok lub ugodę. Zatajenie zobowiązania to podanie nieprawdziwych informacji, a zaległości alimentacyjne mogą być widoczne w biurach informacji gospodarczej.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy (ISAP)
- Ustawa z 17 grudnia 1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (ISAP)
- Ustawa z 7 września 2007 r. o pomocy osobom uprawnionym do alimentów (ISAP)
- KNF, Rekomendacja S
- Biuro Informacji Kredytowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.