
W skrócie
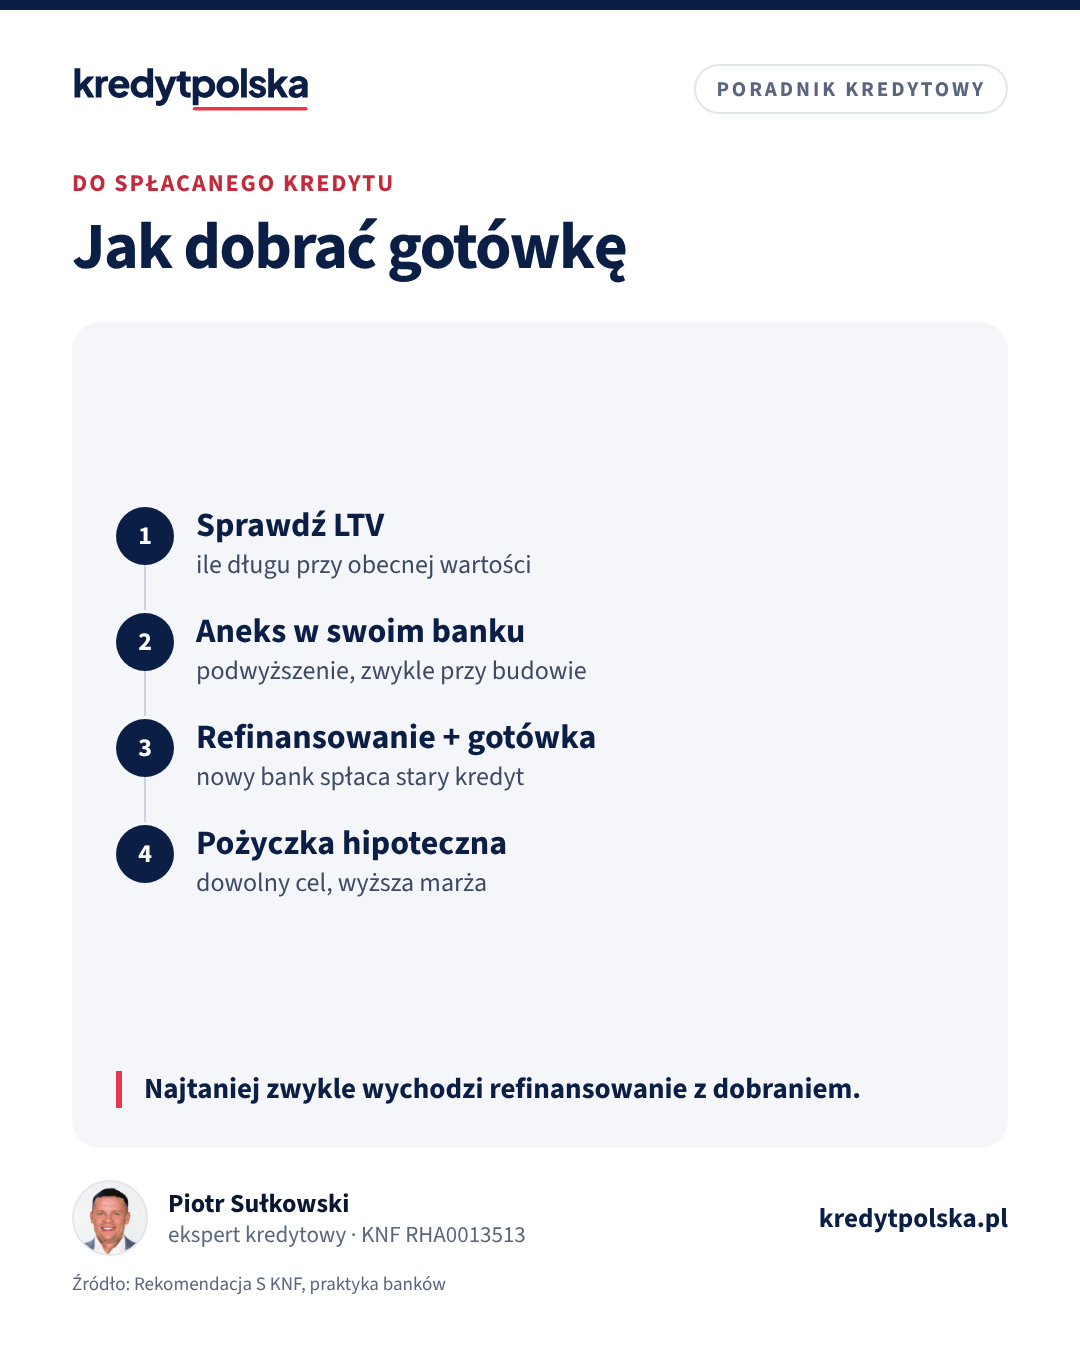
Do spłacanego kredytu hipotecznego dobierzesz pieniądze na trzy sposoby: aneksem podwyższającym kwotę (rzadko, najczęściej przy budowie), refinansowaniem w innym banku z dodatkową kwotą albo pożyczką hipoteczną na tej samej nieruchomości. W każdym wariancie bank sprawdzi zdolność od nowa i wartość mieszkania, a łączny dług nie może przekroczyć limitu LTV, zwykle 80% wartości przy celu mieszkaniowym i mniej przy dowolnym celu.
Spłacasz kredyt od kilku lat, mieszkanie zyskało na wartości, a potrzebujesz pieniędzy na remont, samochód albo spłatę droższych długów. Czy można „dobrać” do kredytu hipotecznego? Można, ale zawsze z nową oceną zdolności i wartości nieruchomości.
Ile możesz dobrać: limit LTV
Rekomendacja S ogranicza wskaźnik LTV, czyli dług do wartości nieruchomości. Przy kredycie mieszkaniowym standardowo do 80% (90% z dodatkowym zabezpieczeniem), przy kredycie na dowolny cel i pożyczce hipotecznej banki stosują niższe limity, często 50–60%. Przykład: mieszkanie warte dziś 700 000 zł, do spłaty 350 000 zł. Przy limicie 60% łączny dług może wynieść 420 000 zł, więc dobierzesz najwyżej około 70 000 zł, jeśli zdolność na to pozwoli.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Mieszkanie, dom, działka · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Ten sam dział · 7 min
Kredyt konsolidacyjny z hipoteką: koszt, ryzyko i kiedy ma sens
Konsolidacja długów z zabezpieczeniem na mieszkaniu: ile spada rata, ile więcej odsetek zapłacisz przy 10 i 15 latach, jakie ryzyko bierzesz i kiedy to ma sens.
Trzy sposoby
| Sposób | Kiedy pasuje | Koszt |
|---|---|---|
| Aneks podwyższający kwotę | budowa droższa niż kosztorys, remont w trakcie | opłata za aneks, nowa wycena, wpis podwyższenia hipoteki |
| Refinansowanie z dodatkową kwotą | marża w obecnym banku jest wysoka, potrzebujesz kilkudziesięciu tysięcy | wycena, wpis hipoteki, czasem prowizja; dodatkowa kwota ma zwykle wyższą marżę |
| Pożyczka hipoteczna | chcesz zostać w obecnym banku, cel dowolny | marża wyższa niż w kredycie mieszkaniowym, wycena, wpis kolejnej hipoteki |
Podwyższenie kwoty aneksem banki zgadzają się robić niechętnie, poza kredytami na budowę i remont rozliczanymi transzami. Refinansowanie łączy dwie korzyści: niższą marżę na całym długu i dodatkowe pieniądze. Policz, czy się opłaca, w kalkulatorze refinansowania, a zasady przeniesienia kredytu opisujemy w artykule refinansowanie kredytu hipotecznego.
Na co uważać
- Dodatkowa kwota na dowolny cel ma zwykle wyższą marżę niż część mieszkaniowa i jest rozłożona na długie lata: 50 000 zł na 25 lat kosztuje więcej odsetek niż kredyt gotówkowy na 5 lat, mimo niższego oprocentowania.
- Spłata kart i kredytów gotówkowych z hipoteki obniża ratę, ale zamienia krótki dług w długi i zabezpieczony mieszkaniem: kredyt konsolidacyjny z hipoteką.
- Gdy bierzesz pieniądze na remont, poproś o kredyt mieszkaniowy na remont, a nie na dowolny cel: marża bywa niższa. Zob. kredyt hipoteczny na remont.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy można dobrać pieniądze do kredytu hipotecznego?
Tak: aneksem podwyższającym kwotę, refinansowaniem w innym banku z dodatkową kwotą albo pożyczką hipoteczną na tej samej nieruchomości. Bank zawsze sprawdza zdolność i wartość mieszkania od nowa.
Ile mogę dobrać do kredytu hipotecznego?
Tyle, żeby łączny dług nie przekroczył limitu LTV banku: zwykle 80% wartości przy celu mieszkaniowym i 50–60% przy dowolnym celu, oraz na ile pozwala zdolność.
Czy refinansowanie z dodatkową gotówką się opłaca?
Często tak, gdy nowy bank daje niższą marżę na całym długu. Dodatkowa kwota na dowolny cel ma jednak zwykle wyższą marżę, więc policz oba elementy osobno.
Czy dobranie gotówki wymaga nowej wyceny?
Tak. Bank musi znać aktualną wartość nieruchomości, żeby policzyć LTV. Wycena kosztuje zwykle kilkaset złotych.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- KNF, Rekomendacja S dotycząca dobrych praktyk w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.