
W skrócie
Kredyt pomostowy pozwala kupić nowe mieszkanie, zanim sprzedasz stare: bank finansuje zakup, a Ty spłacasz część długu pieniędzmi ze sprzedaży. Mało który bank ma dziś osobny produkt o tej nazwie. W praktyce ten sam efekt daje zwykły kredyt hipoteczny zabezpieczony na obu mieszkaniach (hipoteka łączna) z obowiązkiem nadpłaty po sprzedaży. Kluczowe są dwie rzeczy: zdolność do spłaty pełnej raty, zanim sprzedasz, i realny termin sprzedaży.
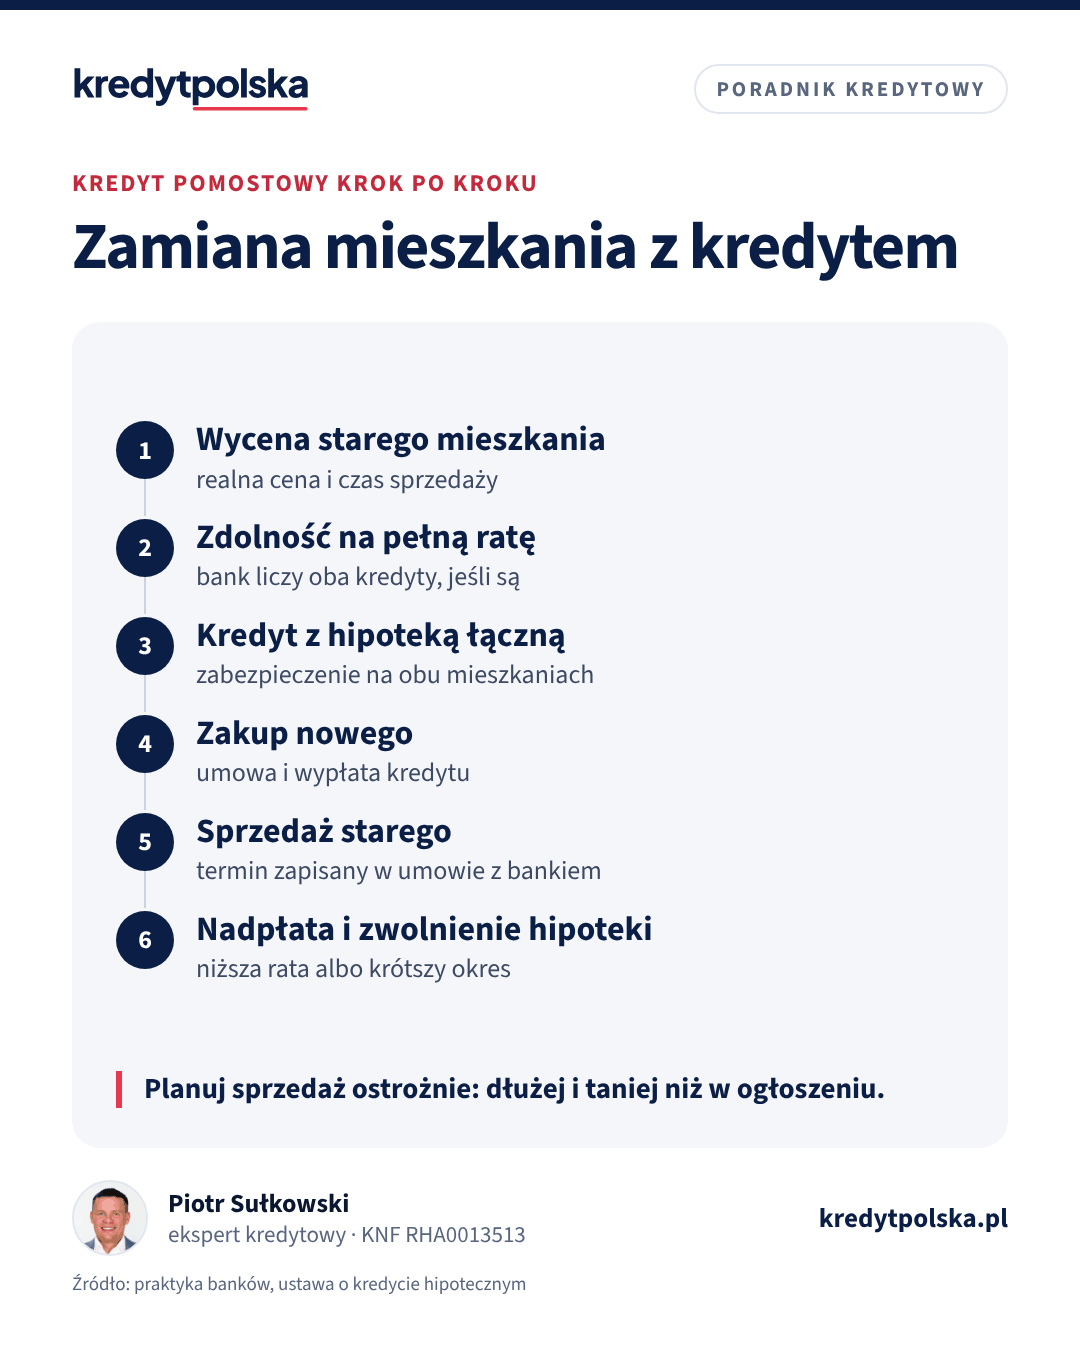
Masz mieszkanie, chcesz większe, a nie stać Cię na wkład własny, dopóki nie sprzedasz obecnego. Sprzedaż przed zakupem oznacza przeprowadzkę na wynajem albo ryzyko, że wymarzone mieszkanie zniknie z rynku. Do tego służy kredyt pomostowy: bank finansuje zakup teraz, a pieniądze ze sprzedaży starego mieszkania spłacają część długu później.
Czym jest kredyt pomostowy
To kredyt na krótki „most” między zakupem a sprzedażą. W klasycznej wersji bank pożycza na nowe mieszkanie, przez kilka lub kilkanaście miesięcy pobiera niższe raty albo same odsetki, a po sprzedaży starego mieszkania klient spłaca uzgodnioną część kredytu. Osobny produkt o takiej nazwie ma dziś niewiele banków, a jego warunki często się zmieniają, dlatego zawsze pytaj w kilku bankach.
Nie myl go z ubezpieczeniem pomostowym. To dodatkowa opłata, którą bank pobiera do czasu wpisu hipoteki do księgi wieczystej, i nie ma nic wspólnego z zamianą mieszkania.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Jak zrobić to samo zwykłym kredytem hipotecznym
Najczęstsze rozwiązanie w 2026 r. to standardowy kredyt hipoteczny na zakup nowego mieszkania z dwoma elementami w umowie:
- Hipoteka łączna na nowym i starym mieszkaniu. Stare mieszkanie zastępuje brakujący wkład własny. Mechanizm opisujemy w artykule hipoteka łączna.
- Zobowiązanie do sprzedaży i nadpłaty w określonym terminie, zwykle 12–24 miesiące. Po nadpłacie bank zwalnia hipotekę ze starego mieszkania i przelicza ratę.
Jeśli na starym mieszkaniu jest jeszcze kredyt, kupujący zwykle płaci część ceny bezpośrednio do Twojego banku, a reszta trafia do Ciebie. Jak to wygląda krok po kroku, piszemy w artykule sprzedaż mieszkania z kredytem.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Zdolność: bank liczy pełną ratę
Najczęstsza przeszkoda to zdolność. Do czasu sprzedaży spłacasz pełną ratę nowego kredytu, a jeśli stare mieszkanie ma swój kredyt, także jego ratę. Bank musi uznać, że udźwigniesz obie, nawet jeśli sprzedaż się opóźni. Przykład z naszego modelu: dwie osoby z dochodem 15 000 zł netto mogą pożyczyć około 745 tys. zł. Jeśli spłacają już ratę 2 500 zł, zostaje im około 434 tys. zł przy limicie rat 40% dochodu (621 tys. zł przy 50%). Swój przypadek policzysz w kalkulatorze zdolności, wpisując obecną ratę w polu zobowiązań.
Czytaj dalej
Następne pytania w tym temacie
Prawo i formalności · 7 min
Hipoteka łączna na mieszkaniu rodziców zamiast wkładu: ryzyka
Hipoteka na mieszkaniu rodziców zamiast wkładu własnego: jak działa hipoteka łączna, ile wynosi LTV, kiedy bank ją zwolni i jakie ryzyko bierze właściciel.
Po podpisaniu umowy · 8 min
Sprzedaż mieszkania z kredytem hipotecznym: jak to zrobić
Jak sprzedać mieszkanie z hipoteką: zaświadczenie o saldzie, zgoda na wykreślenie, spłata z ceny, opłata za wcześniejszą spłatę, podatek przed 5 latami i ulga.
Ten sam dział · 7 min
Kupno mieszkania z hipoteką sprzedającego: jak to przeprowadzić
Kupujesz mieszkanie z hipoteką banku sprzedającego? Zaświadczenie i promesa, spłata z Twojego kredytu, wykreślenie hipoteki, terminy i zapisy w umowie.
Inne sposoby na zamianę mieszkania
- Sprzedaż z odroczonym wydaniem. Sprzedajesz najpierw, ale w umowie przedwstępnej uzgadniasz wydanie mieszkania kupującemu kilka miesięcy później. Pieniądze ze sprzedaży idą na wkład, a Ty mieszkasz u siebie do przeprowadzki. Zasady zadatku i zaliczki opisujemy w artykule umowa przedwstępna.
- Pożyczka hipoteczna na starym mieszkaniu jako wkład własny. Bywa droższa niż kredyt hipoteczny i część banków nie akceptuje wkładu z pożyczki. Szczegóły: pożyczka hipoteczna.
- Zakup od dewelopera z płatnościami w transzach. Przy budowie od dewelopera większa część ceny bywa płatna później, co daje czas na sprzedaż.
Ryzyka i jak je ograniczyć
- Sprzedaż trwa dłużej. Przyjmij w planie dłuższy czas sprzedaży niż średnia w Twoim mieście i sprawdź, ile wytrzymasz na dwóch ratach.
- Cena niższa niż zakładasz. Policz wariant ze sprzedażą o 10% taniej. Ceny transakcyjne w Twoim mieście pokazuje strona ceny mieszkań (dane: wycenowo.pl).
- Termin w umowie z bankiem. Zapytaj, co się stanie, gdy nie sprzedasz w terminie: podwyżka marży, obowiązek dodatkowego zabezpieczenia, możliwość przedłużenia.
- Koszty podwójne. Czynsz, media i ubezpieczenie dwóch mieszkań przez kilka miesięcy.
Najczęstsze pytania
Czy banki dają jeszcze kredyt pomostowy?
Osobny produkt o tej nazwie ma niewiele banków, a warunki często się zmieniają. Ten sam efekt daje zwykły kredyt hipoteczny z hipoteką łączną na nowym i starym mieszkaniu oraz obowiązkiem nadpłaty po sprzedaży. Warto zapytać w kilku bankach albo poprosić eksperta kredytowego o porównanie.
Czy stare mieszkanie może być wkładem własnym?
Tak, przez hipotekę łączną: bank wpisuje hipotekę na obu mieszkaniach i liczy ich łączną wartość. Po sprzedaży starego i nadpłacie kredytu bank zwalnia hipotekę z tego mieszkania.
Ile mam czasu na sprzedaż starego mieszkania?
Tyle, ile zapisano w umowie kredytu, zwykle 12–24 miesiące. Zapytaj przed podpisaniem, co się stanie, gdy sprzedaż się opóźni.
Czy bank liczy zdolność z dwoma ratami?
Tak, jeśli stare mieszkanie ma swój kredyt. Bank musi uznać, że spłacisz obie raty, dopóki nie sprzedasz mieszkania.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami
- KNF: Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.