
W skrócie
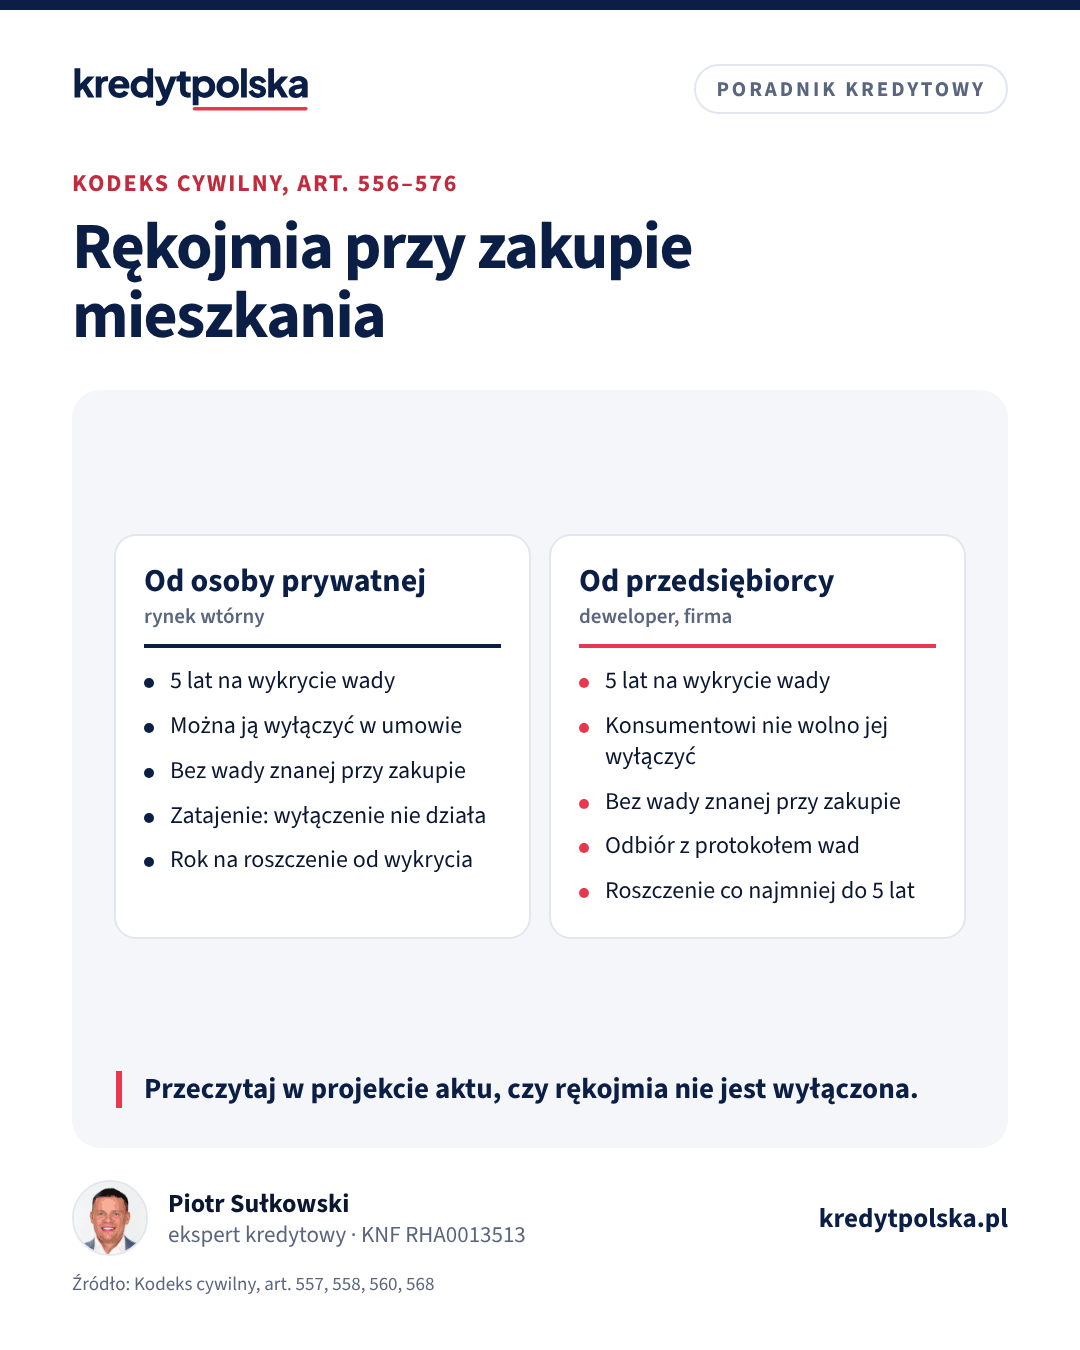
Sprzedający mieszkanie odpowiada z tytułu rękojmi za wady, które zostaną stwierdzone w ciągu 5 lat od wydania mieszkania (art. 568 § 1 KC). Możesz wtedy żądać naprawy, obniżenia ceny, a przy wadzie istotnej odstąpić od umowy. Na rynku wtórnym sprzedający, który nie jest przedsiębiorcą, może jednak rękojmię w umowie ograniczyć albo wyłączyć (art. 558 § 1), a za wady, o których wiedziałeś, nie odpowiada wcale. Wyłączenie nie działa, gdy sprzedający podstępnie zataił wadę.
Wycena banku nie jest przeglądem technicznym. Rzeczoznawca ustala w operacie wartość mieszkania jako zabezpieczenia kredytu, a nie sprawdza instalacji czy wilgoci w ścianach. Jeśli po zakupie wyjdą ukryte wady, chroni Cię rękojmia z Kodeksu cywilnego, ale na rynku wtórnym umowa może ją ograniczyć. Poniżej zasady i to, co zrobić przed aktem. Przy zakupie od dewelopera obowiązują dodatkowo zasady odbioru z ustawy deweloperskiej: odbiór mieszkania od dewelopera.
Za co odpowiada sprzedający
Rękojmia obejmuje wady fizyczne, na przykład zawilgocenie, wadliwą instalację czy pęknięcia konstrukcji, oraz wady prawne, na przykład prawo osoby trzeciej, o którym nie wiedziałeś. Sprzedający odpowiada niezależnie od tego, czy o wadzie wiedział. Nie odpowiada natomiast, jeśli Ty wiedziałeś o wadzie w chwili zawarcia umowy (art. 557 § 1 KC). Dlatego wszystko, co zobaczysz przy oględzinach, uwzględnij w cenie, bo później tej wady nie zgłosisz.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Terminy
- 5 lat na wykrycie wady nieruchomości, licząc od wydania mieszkania (art. 568 § 1).
- Rok na roszczenie o usunięcie wady, licząc od jej stwierdzenia (art. 568 § 2). Jeśli jesteś konsumentem, termin nie kończy się przed upływem 5 lat.
- W tych samych terminach możesz złożyć oświadczenie o obniżeniu ceny albo odstąpieniu od umowy (art. 568 § 3).
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Przejdź przez formalności z ekspertem, krok po kroku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Czego możesz żądać
Możesz żądać usunięcia wady, obniżenia ceny albo odstąpić od umowy (art. 560 § 1). Sprzedający może zapobiec obniżeniu ceny i odstąpieniu, jeśli szybko i bez nadmiernych niedogodności dla Ciebie usunie wadę. Przy wadzie nieistotnej nie odstąpisz od umowy (art. 560 § 4), ale obniżenia ceny możesz żądać.
Wyłączenie rękojmi w umowie
Strony mogą rękojmię rozszerzyć, ograniczyć albo wyłączyć (art. 558 § 1). Gdy kupujesz jako konsument od przedsiębiorcy, ograniczenie jest dopuszczalne tylko w przypadkach z przepisów szczególnych. Gdy kupujesz od osoby prywatnej, klauzula „kupujący zwalnia sprzedającego z odpowiedzialności z tytułu rękojmi” jest ważna i pojawia się w projektach aktów dość często. Wyłączenie jest jednak bezskuteczne, jeśli sprzedający podstępnie zataił wadę (art. 558 § 2), na przykład zamalował ślady zalania.
Projekt aktu notarialnego dostaniesz przed podpisaniem. Sprawdź, czy jest w nim taka klauzula. Możesz negocjować jej usunięcie albo ograniczenie, na przykład do wad, które sprzedający wymienił w akcie.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Ten sam dział · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Ten sam dział · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Co zrobić przed aktem
- obejrzyj mieszkanie przy dziennym świetle, najlepiej z osobą, która zna się na instalacjach, albo zamów przegląd techniczny,
- poproś sprzedającego o pisemne oświadczenie o znanych wadach, zalaniach i remontach i wpisz je do aktu,
- przy wydaniu mieszkania spisz protokół zdawczo-odbiorczy ze stanem liczników i zrób zdjęcia,
- sprawdź w zarządcy budynku albo wspólnocie, czy nie ma planowanych remontów i sporów, które mogą dotyczyć lokalu.
Wada a kredyt hipoteczny
Umowa kredytu to osobna umowa z bankiem. Obniżenie ceny czy odstąpienie od umowy sprzedaży nie zmienia jej automatycznie. Odzyskane pieniądze możesz przeznaczyć na nadpłatę, a przy odstąpieniu od umowy sprzedaży ustal z bankiem, jak spłacić kredyt i zwolnić hipotekę. Zasady nadpłaty i opłat za nią: nadpłata kredytu hipotecznego. Jeśli wadę wykryjesz przed aktem, a wycena banku była już zrobiona, nowa cena po negocjacjach może zmienić kwotę kredytu, więc poinformuj bank przed podpisaniem umowy kredytu.
Zakup z rynku wtórnego
Najczęstsze pytania
Ile lat trwa rękojmia przy zakupie mieszkania z rynku wtórnego?
Sprzedający odpowiada za wady stwierdzone przed upływem 5 lat od wydania mieszkania (art. 568 § 1 KC). Od wykrycia wady masz rok na roszczenie o jej usunięcie. Gdy jesteś konsumentem, ten rok nie może skończyć się przed upływem 5 lat.
Czy sprzedający może wyłączyć rękojmię w akcie notarialnym?
Tak, gdy sprzedaje osoba prywatna (art. 558 § 1 KC). Konsumentowi kupującemu od przedsiębiorcy rękojmi wyłączyć nie można poza przepisami szczególnymi. Wyłączenie jest bezskuteczne, gdy sprzedający podstępnie zataił wadę.
Czy mogę zgłosić wadę, którą widziałem przy oględzinach?
Nie. Sprzedający jest zwolniony z rękojmi za wady, o których kupujący wiedział w chwili zawarcia umowy (art. 557 § 1 KC). Takie wady uwzględnij w cenie przed aktem.
Czy wycena banku sprawdza stan techniczny mieszkania?
Nie. Operat szacunkowy ustala wartość mieszkania jako zabezpieczenia kredytu. Stan instalacji czy wilgoć warto sprawdzić osobno, najlepiej z fachowcem.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- lexlege.pl: art. 568 Kodeksu cywilnego (stan prawny 26.08.2026)
- lexlege.pl: art. 558 Kodeksu cywilnego
- lexlege.pl: art. 560 Kodeksu cywilnego
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.