
W skrócie
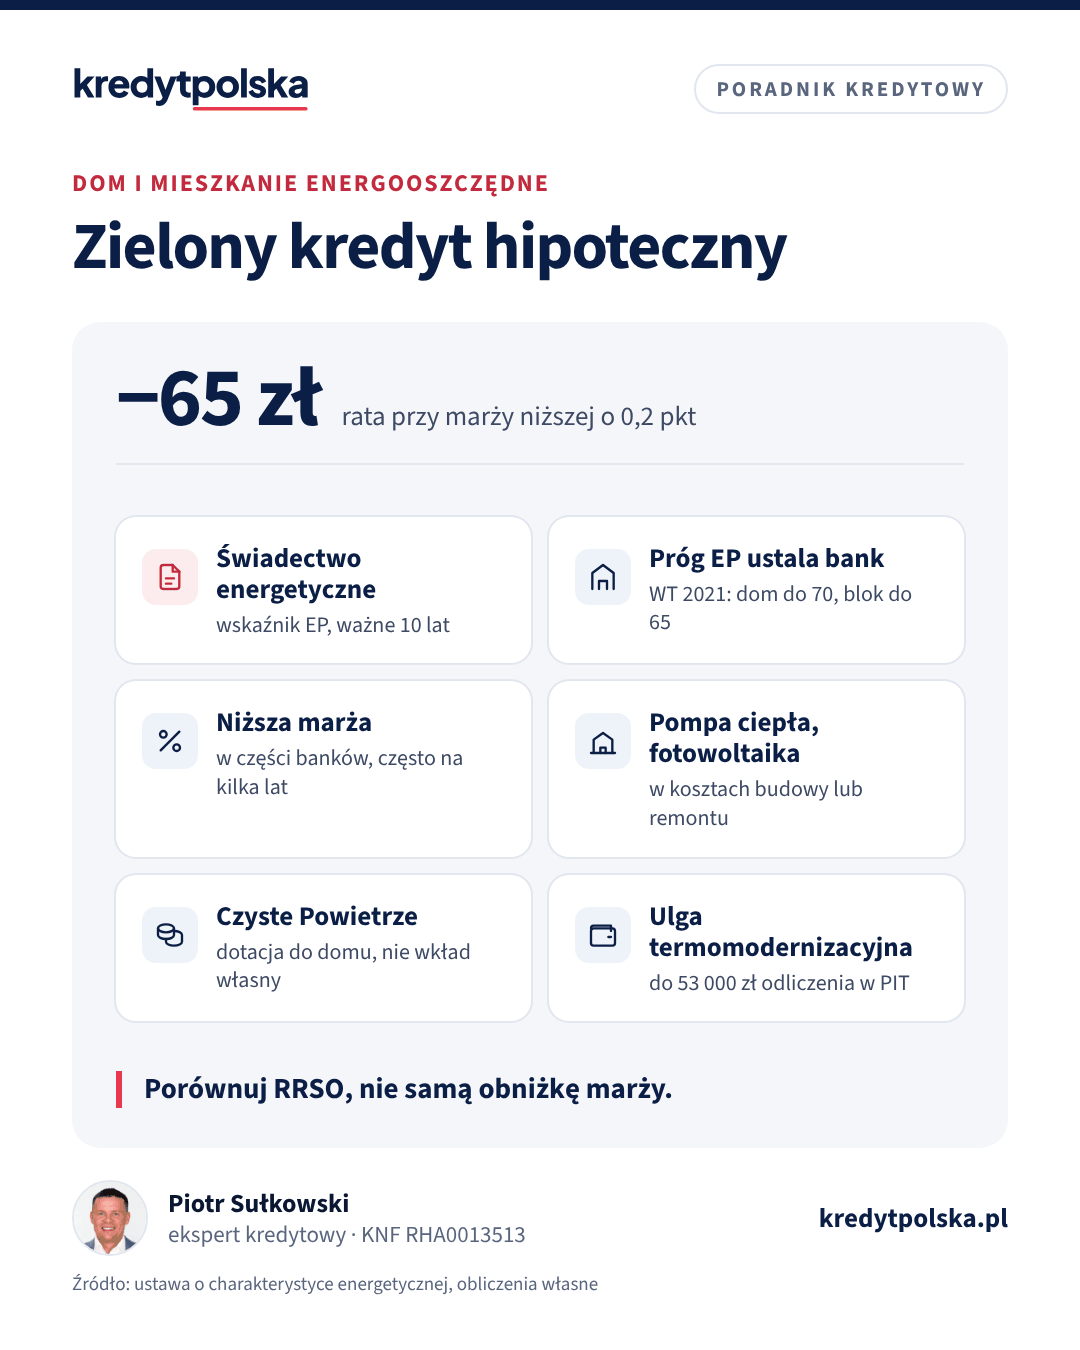
Zielony kredyt hipoteczny to zwykły kredyt na mieszkanie lub dom o niskim zapotrzebowaniu na energię, za który część banków obniża marżę albo prowizję. Podstawą jest świadectwo charakterystyki energetycznej, a bank sam ustala próg wskaźnika EP, często w pobliżu wymagań dla nowych budynków (WT 2021: 70 kWh/m² rocznie dla domu jednorodzinnego). Przy 500 000 zł na 30 lat marża niższa o 0,2 pkt proc. obniża ratę o około 65 zł i odsetki o około 23 600 zł. Czyste Powietrze to dotacja, nie kredyt, i nie zastępuje wkładu własnego.
Coraz więcej banków reklamuje „zielone” albo „eko” kredyty hipoteczne. Za tą nazwą nie stoi osobny rodzaj umowy ani program państwowy. To zwykły kredyt hipoteczny, w którym bank daje lepsze warunki, jeśli nieruchomość zużywa mało energii. Bank zyskuje na tym, bo takie kredyty może finansować tańszym kapitałem, np. z emisji zielonych obligacji, i ma mniejsze ryzyko, że wartość budynku spadnie wraz z zaostrzaniem przepisów. Poniżej opisujemy, co trzeba udokumentować, ile realnie daje niższa marża i jak połączyć kredyt z pompą ciepła, fotowoltaiką i dotacjami.
Świadectwo charakterystyki energetycznej
Podstawowym dokumentem jest świadectwo charakterystyki energetycznej. Zgodnie z ustawą o charakterystyce energetycznej budynków od 28 kwietnia 2023 r. sprzedający mieszkanie lub dom ma obowiązek przekazać je kupującemu, a za brak grozi grzywna. Świadectwo sporządza osoba wpisana do centralnego rejestru charakterystyki energetycznej budynków i jest ważne 10 lat. Najważniejsze liczby w świadectwie to:
- EP: roczne zapotrzebowanie na nieodnawialną energię pierwotną na m², w kWh/(m²·rok). To ten wskaźnik banki biorą pod uwagę najczęściej,
- EK: energia końcowa, czyli to, co faktycznie zużywasz na ogrzewanie, ciepłą wodę i ewentualnie chłodzenie,
- porównanie z wymaganiami dla nowych budynków i udział energii odnawialnej.
Polskie świadectwo nie ma dziś klas literowych znanych z etykiet sprzętu AGD. Nowa unijna dyrektywa o charakterystyce energetycznej budynków z 2024 r. przewiduje skalę od A do G, ale stan jej wdrożenia w Polsce sprawdzaj na bieżąco. Bank ustala więc próg EP samodzielnie.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Jaki wynik EP zwykle wystarcza
Warunki techniczne obowiązujące dla nowych budynków od 2021 r. (WT 2021) ograniczają EP do 70 kWh/(m²·rok) dla domu jednorodzinnego i 65 kWh/(m²·rok) dla budynku wielorodzinnego, bez chłodzenia. Banki często odnoszą swoje progi do tych wartości albo żądają wyniku jeszcze niższego. Dlatego w praktyce zielony kredyt dotyczy najczęściej:
- mieszkań od dewelopera w budynkach oddanych według WT 2021,
- nowych domów z pompą ciepła, dobrą izolacją i wentylacją mechaniczną,
- starszych domów po gruntownej termomodernizacji, potwierdzonej nowym świadectwem.
Mieszkanie w bloku z lat 70. bez docieplenia zwykle progu nie spełni, nawet jeśli jest podłączone do sieci ciepłowniczej. Przy budowie domu bank może wymagać projektowanego świadectwa na etapie wniosku i ostatecznego po odbiorze, a obniżkę marży dać dopiero po jego przedstawieniu. Etapy kredytu na budowę opisujemy w artykule kredyt na budowę domu.
Ile daje niższa marża
Obniżki w ofertach zielonych są zwykle niewielkie, liczone w dziesiątych częściach punktu procentowego, a czasem obowiązują tylko przez kilka pierwszych lat. Przykład dla kredytu 500 000 zł na 30 lat w ratach równych:
| Oprocentowanie | Rata | Odsetki w 30 lat | Różnica w odsetkach |
|---|---|---|---|
| 6,5% (oferta standardowa) | 3 160 zł | 637 722 zł | — |
| 6,4% (marża −0,1 pkt) | 3 128 zł | 625 911 zł | −11 812 zł |
| 6,3% (marża −0,2 pkt) | 3 095 zł | 614 151 zł | −23 571 zł |
Kilkadziesiąt złotych miesięcznie to realna, ale nie decydująca korzyść. Ważniejsze bywają warunki dodatkowe: zielona oferta może wymagać konta z wpływami, ubezpieczenia czy karty, a obniżka może zniknąć po kilku latach. Dlatego porównuj RRSO i całkowity koszt, a nie samą marżę. Jak banki ustalają marżę i co jeszcze ją obniża, wyjaśniamy w artykule marża kredytu hipotecznego, a koszty dodatkowe w tekście produkty dodatkowe banku.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Pompa ciepła i fotowoltaika w kredycie
Przy budowie domu pompa ciepła i instalacja fotowoltaiczna są po prostu częścią kosztorysu budowy. Przy zakupie gotowego domu albo modernizacji można je sfinansować w kredycie hipotecznym na remont, w transzy kredytu na zakup albo kredytem gotówkowym. Przykład dla 40 000 zł:
- w kredycie hipotecznym przy 6,5% na 30 lat rata rośnie o około 253 zł, a odsetki wyniosą około 51 000 zł,
- kredytem gotówkowym przy 10% na 8 lat rata to około 607 zł, a odsetki około 18 300 zł.
Hipoteczny daje niższą ratę, gotówkowy niższy koszt całkowity, ale obniża zdolność na kredyt główny. Wybór zależy od tego, czy możesz nadpłacać. Oba warianty porównujemy w artykule kredyt hipoteczny na remont.
Czyste Powietrze i ulga termomodernizacyjna
Program Czyste Powietrze prowadzony przez NFOŚiGW i wojewódzkie fundusze to dotacja dla właścicieli i współwłaścicieli domów jednorodzinnych na wymianę źródła ciepła i termomodernizację, zależna od dochodu. Od 20 lipca 2026 r. obowiązuje zmieniona wersja programu, która według NFOŚiGW ułatwia dostęp do dotacji. Progi dochodowe, wymagany czas własności budynku i maksymalne kwoty sprawdź w aktualnym regulaminie na stronie programu, bo zmieniają się częściej niż oferty banków. Dla kredytu ważne są dwie rzeczy: dotacja trafia na prace w domu, który już masz, więc nie zastępuje wkładu własnego przy zakupie, a bank może zapytać o nią przy kredycie na remont, żeby nie finansować tych samych kosztów dwa razy.
Właściciel lub współwłaściciel domu jednorodzinnego może też skorzystać z ulgi termomodernizacyjnej w PIT: odliczyć od dochodu wydatki na przedsięwzięcie termomodernizacyjne, łącznie do 53 000 zł, z pominięciem kwot pokrytych dotacją. Zasady i listę wydatków podaje serwis podatki.gov.pl. W sprawie łączenia ulgi z dotacją zapytaj doradcę podatkowego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Ten sam dział · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Koszty i oprocentowanie · 8 min
Marża kredytu hipotecznego 2026: od czego zależy i jak negocjować
Ile wynosi marża kredytu hipotecznego w październiku 2026, od czego zależy (LTV, dochód, produkty), jak ją negocjować i ile kosztuje 0,3 pkt proc. więcej.
Oszczędność na rachunkach a zdolność kredytowa
Dom z pompą ciepła i fotowoltaiką może kosztować w utrzymaniu kilka tysięcy złotych rocznie mniej niż dom ogrzewany starym kotłem. Banki zwykle nie podnoszą jednak z tego powodu zdolności kredytowej: koszty utrzymania liczą według własnych tabel, zależnych od liczby osób, a nie od świadectwa energetycznego. Niższe rachunki pomagają więc w domowym budżecie, ale nie zmieniają kwoty, jaką pożyczy bank. Wyjątkiem może być zielona oferta z niższą marżą, bo niższa rata testowa daje nieco więcej zdolności. Przy 500 000 zł na 30 lat różnica 0,2 pkt proc. obniża ratę testową o około 72 zł, co przy tym samym dochodzie daje około 9 000 zł więcej kredytu.
Mieszkanie od dewelopera: o co zapytać
W nowych budynkach świadectwo charakterystyki energetycznej powstaje po zakończeniu budowy. Przy zakupie na etapie dziury w ziemi bank zielonej marży często nie przyzna od razu albo zapisze w umowie, że obniżka zacznie obowiązywać po przedstawieniu świadectwa w określonym terminie. Zapytaj dewelopera o projektowany wskaźnik EP z projektu budowlanego i o to, czy budynek będzie miał pompy ciepła, rekuperację lub instalację fotowoltaiczną na częściach wspólnych. Zasady kredytu na rynku pierwotnym opisujemy w artykule kredyt na mieszkanie od dewelopera.
Jak się przygotować
- Poproś sprzedającego albo dewelopera o świadectwo charakterystyki energetycznej przed umową przedwstępną.
- Sprawdź w kilku bankach, jaki próg EP przyjmują i na jak długo obniżają marżę.
- Porównaj RRSO zielonej oferty z najlepszą zwykłą, z tymi samymi produktami dodatkowymi.
- Przy budowie uzgodnij z bankiem, jakie świadectwo przedstawisz po odbiorze.
- Policz ratę w kalkulatorze raty i porównaj banki w zestawieniu porównanie banków.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co to jest zielony kredyt hipoteczny?
To zwykły kredyt hipoteczny na mieszkanie lub dom o niskim zapotrzebowaniu na energię, za który część banków obniża marżę albo prowizję. Nie jest to program państwowy, a warunki ustala każdy bank.
Jakie świadectwo energetyczne trzeba mieć do zielonego kredytu?
Świadectwo charakterystyki energetycznej z wskaźnikiem EP poniżej progu banku. Progi często nawiązują do wymagań WT 2021, czyli 70 kWh/(m²·rok) dla domu jednorodzinnego i 65 dla budynku wielorodzinnego, ale każdy bank ustala je sam.
Ile można zaoszczędzić na zielonym kredycie?
Przy 500 000 zł na 30 lat marża niższa o 0,1 pkt proc. obniża ratę o około 33 zł, a o 0,2 pkt proc. o około 65 zł. Odsetki spadają odpowiednio o około 11 800 i 23 600 zł, jeśli obniżka obowiązuje przez cały okres.
Czy pompę ciepła i fotowoltaikę można sfinansować kredytem hipotecznym?
Tak. Przy budowie są częścią kosztorysu, a przy zakupie lub modernizacji można je sfinansować w kredycie hipotecznym na remont albo w transzy kredytu na zakup.
Czy Czyste Powietrze można połączyć z kredytem hipotecznym?
Tak, ale to dotacja na prace w domu, który już masz, a nie wkład własny przy zakupie. Aktualne warunki programu po zmianach z 20 lipca 2026 r. sprawdź na stronie czystepowietrze.gov.pl.
Czy sprzedający musi dać świadectwo energetyczne?
Tak. Od 28 kwietnia 2023 r. sprzedający mieszkanie lub dom ma obowiązek przekazać kupującemu świadectwo charakterystyki energetycznej. Świadectwo jest ważne 10 lat.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 29 sierpnia 2014 r. o charakterystyce energetycznej budynków (ISAP)
- NFOŚiGW: program Czyste Powietrze
- podatki.gov.pl: ulga termomodernizacyjna
- KNF, Rekomendacja S
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.