
Коротко
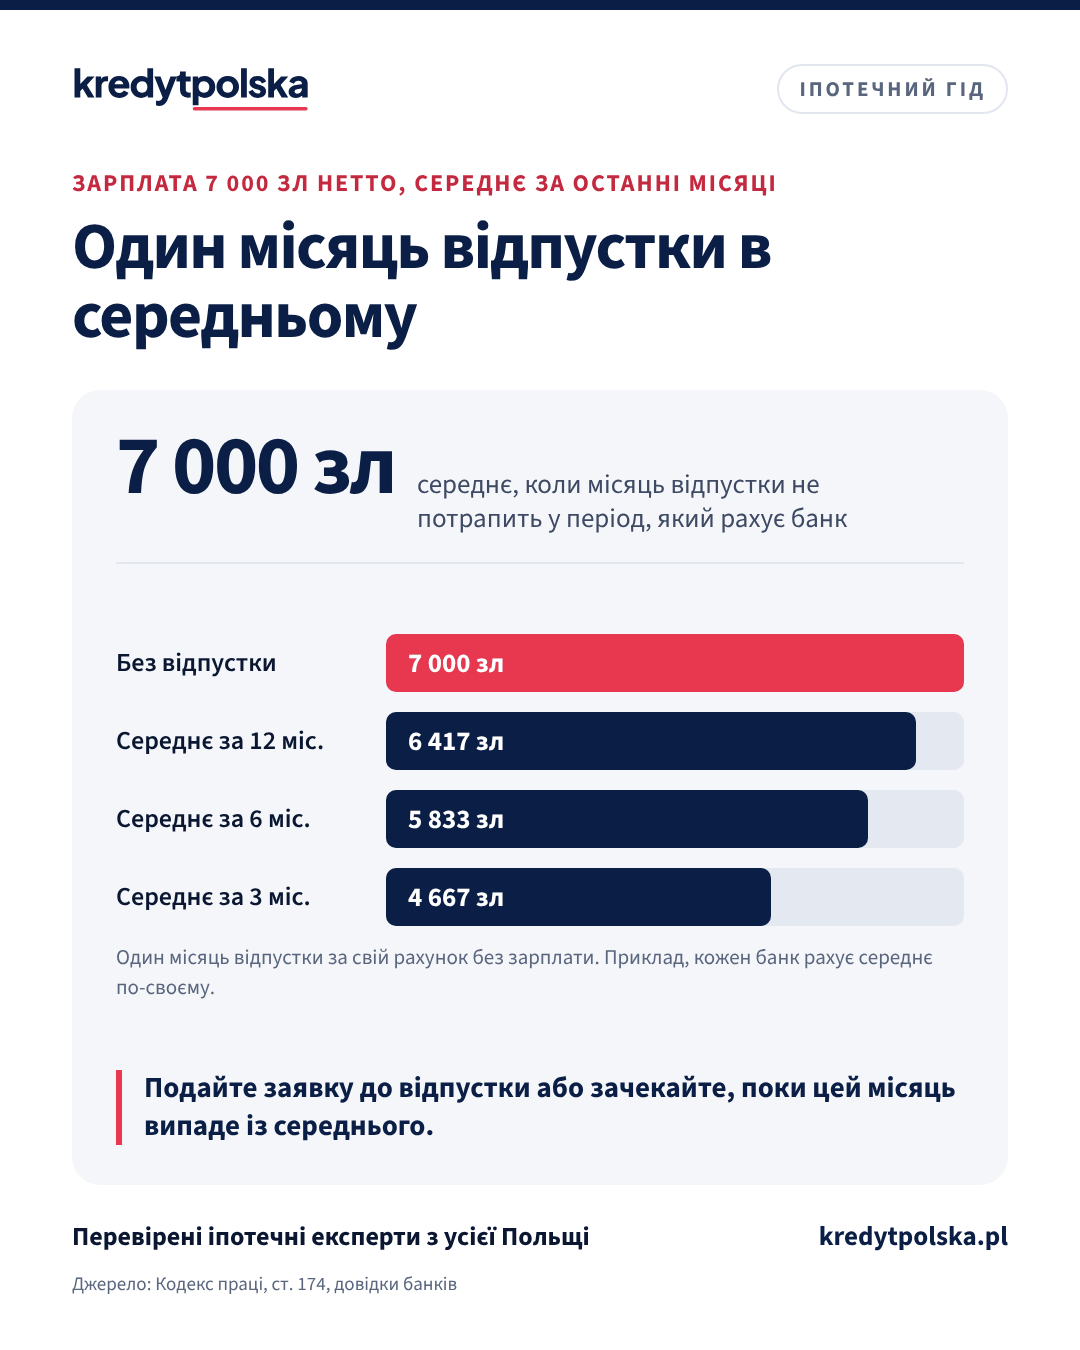
Відпустка за свій рахунок не закриває шлях до кредиту, але під час відпустки немає зарплати, яку банк міг би врахувати, а банк питає про неї в довідці з роботи. Навіть коротка відпустка знижує середній дохід: при 7 000 зл нетто один місяць без зарплати дає середню 4 667 зл за три місяці. Найпростіше подати заявку до відпустки або після повернення, коли цей місяць випаде із середньої. Під час виплати кредиту внески тривають як зазвичай, тож плануйте відпустку із заощадженнями або попросіть банк змінити графік.
Що змінює відпустка за свій рахунок
За Кодексом праці Польщі (ст. 174) відпустку за свій рахунок надають на вашу заяву, і роботодавець може погодитися або відмовити. Трудовий договір триває, але зарплати немає. Цей період не зараховують до стажу, від якого залежать права працівника, крім відпустки для роботи в іншого роботодавця за угодою між роботодавцями (ст. 174¹). Медичне страхування (NFZ) припиняється через 30 днів від початку відпустки, якщо ви не застрахуєтеся добровільно або як член родини, а лікарняну допомогу за хворобу під час відпустки не виплачують.
До заявки і під час розгляду
Банки зазвичай беруть середню зарплату нетто за останні 3, 6 або 12 місяців. Місяць відпустки за свій рахунок рахується як нуль: при 7 000 зл нетто середня знижується до 5 833 зл за шість місяців і до 4 667 зл за три. Багато банків прямо питають у бланку довідки з роботи, чи перебуває працівник у такій відпустці. Якщо ви у відпустці в день видачі довідки, банк зазвичай не має поточного доходу для розрахунку, тож можна подати заявку до відпустки, дочекатися повернення на роботу або спертися на дохід співпозичальника. Не приховуйте відпустку: роботодавець і так вкаже її в довідці.
Між рішенням і виплатою
Перед підписанням договору і перед виплатою банк просить підтвердити, що нічого не змінилося, а іноді нову довідку, бо стара дійсна лише обмежений час. Якщо відпустка починається в цей період, повідомте банк до виплати. Безпечніше планувати відпустку після виплати всього кредиту, а при будівництві будинку після останнього траншу.
Під час виплати іпотеки
Відпустка за свій рахунок не змінює кредитного договору: внески треба платити як раніше. Порахуйте, на скільки внесків вистачить заощаджень, перевірте, чи знижка маржі в договорі залежить від регулярних надходжень зарплати на рахунок і чи треба повідомляти банк про зміну доходу. Страхування від втрати роботи зазвичай не покриває такої відпустки, бо робота зберігається. Якщо платити буде важко, поговоріть з банком до відпустки: закон про іпотечний кредит (ст. 33) передбачає реструктуризацію, наприклад зупинення виплат, зміну внесків або продовження строку, а банк вирішує після оцінки вашої ситуації. Законних кредитних канікул у 2026 році немає. Після повернення на роботу кредитоспроможність повертається разом із зарплатою.
Повний опис польською: Urlop bezpłatny a kredyt hipoteczny.
Часті запитання
Чи отримаю іпотеку в Польщі під час відпустки за свій рахунок?
Зазвичай не на власний дохід, бо зарплати під час відпустки немає, а банк питає про неї в довідці з роботи. Кредит можливий із співпозичальником, чий дохід банк може врахувати, або після повернення на роботу.
Чи має значення коротка відпустка кілька місяців тому?
Вона може знизити середній дохід. При 7 000 зл нетто один місяць без зарплати дає середню 4 667 зл за три місяці і 5 833 зл за шість. Частина банків рахує лише повні місяці, інші — середню.
Чи зупинить банк внески на час відпустки за свій рахунок?
Не автоматично. Можна подати заяву про реструктуризацію, наприклад зупинення виплат або довший строк кредиту, а банк вирішить після оцінки вашої ситуації. Законних кредитних канікул у 2026 році немає.
Джерела
- Кодекс праці, ст. 174 і 174¹, консолідований текст Dz.U. 2025 poz. 277 (польською)
- Закон про медичні послуги, що фінансуються з публічних коштів, ст. 69 п. 3, Dz.U. 2025 poz. 1461 (польською)
- Zielona Linia (gov.pl): відпустка за свій рахунок і страхування (польською)
- Закон про іпотечний кредит, ст. 33 (польською)
Припущення та джерела. Докладніше
Путівник описує загальні правила та типову практику банків станом на жовтень 2026 року. Це не юридична чи податкова консультація і не пропозиція банку. Кожен банк встановлює власні вимоги, а рішення про кредит завжди ухвалює банк.
Читайте також
Іпотечний калькулятор для Польщі: ваш щомісячний платіж
Іпотечний калькулятор для іноземців у Польщі: рівні або спадні платежі в злотих, переплата відсотків, LTV, стрес-тест банку і графік погашення за роками.
Переїзд за кордон під час сплати іпотеки в Польщі: банк, страхування і щомісячний платіж
Ви переїжджаєте за кордон, а в Польщі сплачуєте іпотеку. Чи може банк розірвати договір, як платити внесок із зарплати в євро, страхування, оренда квартири, податок і доплати до кредиту 2%.
Куріння або хвороба і страхування життя до іпотеки в Польщі: що змінює внесок і що робити після відмови
Як куріння і стан здоров’я впливають на страхування життя до польської іпотеки: груповий поліс банку чи власний, п’ять можливих рішень страховика, відмова від куріння, анкета і що робити після відмови.
Об’єднання двох квартир в одну в Польщі: іпотека, згода банку і формальності
Як купити сусідню квартиру в іпотеку в Польщі й об’єднати її зі своєю: згода банку, постанова власників, дозвіл на будівництво при несучій стіні, довідка про самостійність приміщення і одна поземельна книга.
Робота в сімейній фірмі в Польщі: як банк дивиться на зарплату від батьків або подружжя
Як польські банки оцінюють заявку на іпотеку, коли роботодавець — ваші батьки або чоловік чи дружина, що означають польські правила соціального страхування про «осіб, які співпрацюють», і які документи допомагають.
Іпотека на квартиру в будинку, внесеному до реєстру пам’яток у Польщі: консерватор, оцінка банку і право першої купівлі гміни
Купівля квартири в будинку з польського реєстру пам’яток в іпотеку: реєстр і гмінний облік, на що потрібна згода консерватора після червня 2026, як банк оцінює пам’ятку, право першої купівлі гміни і податкова пільга.
Немає кредитної історії в BIK: як її створити перед заявкою на іпотеку в Польщі
Нещодавно в Польщі або ніколи не мали кредиту? Що означає порожній звіт BIK для польської іпотеки, що створює кредитну історію (кредитна картка, овердрафт, розстрочка), скільки це триває і чого уникати.