
Коротко
Якщо партнер вчасно сплачує свої кредити, спільна іпотека зазвичай дає більшу суму, бо банк додає ваші доходи: у прикладі близько 597 000 зл разом проти близько 435 000 зл для однієї особи. Якщо партнер має поточні прострочення, запис у реєстрі боржників (BIG) або комірника, спільна заявка зазвичай закінчується відмовою, тож краще подаватися окремо або спершу врегулювати борги. Спільна іпотека не робить інші борги партнера вашими, але в шлюбі банк однаково запитає про них.
Спочатку: які це борги
| Борги партнера | Заявка разом | Заявка окремо |
|---|---|---|
| Платежі вчасно | зазвичай вища сума | нижча сума, без його платежів |
| Давні прострочення в BIK, нині погашені | залежить від банку | банк оцінює переважно вас |
| Поточне прострочення або запис у BIG | часта відмова | можливо, у шлюбі важче |
| Виконавче провадження | на практиці відмова | можливо, ризик для бюджету |
Типова практика банків, не правило кожного банку.
- Кредити, які сплачуються вчасно: разом зазвичай більша сума; банк віднімає ці платежі від кредитоспроможності.
- Давні прострочення в BIK, уже погашені: залежить від банку.
- Поточне прострочення або запис у BIG: спільну заявку часто відхиляють.
- Стягнення через комірника (komornik): спільну заявку на практиці відхиляють.
Скільки разом, а скільки окремо
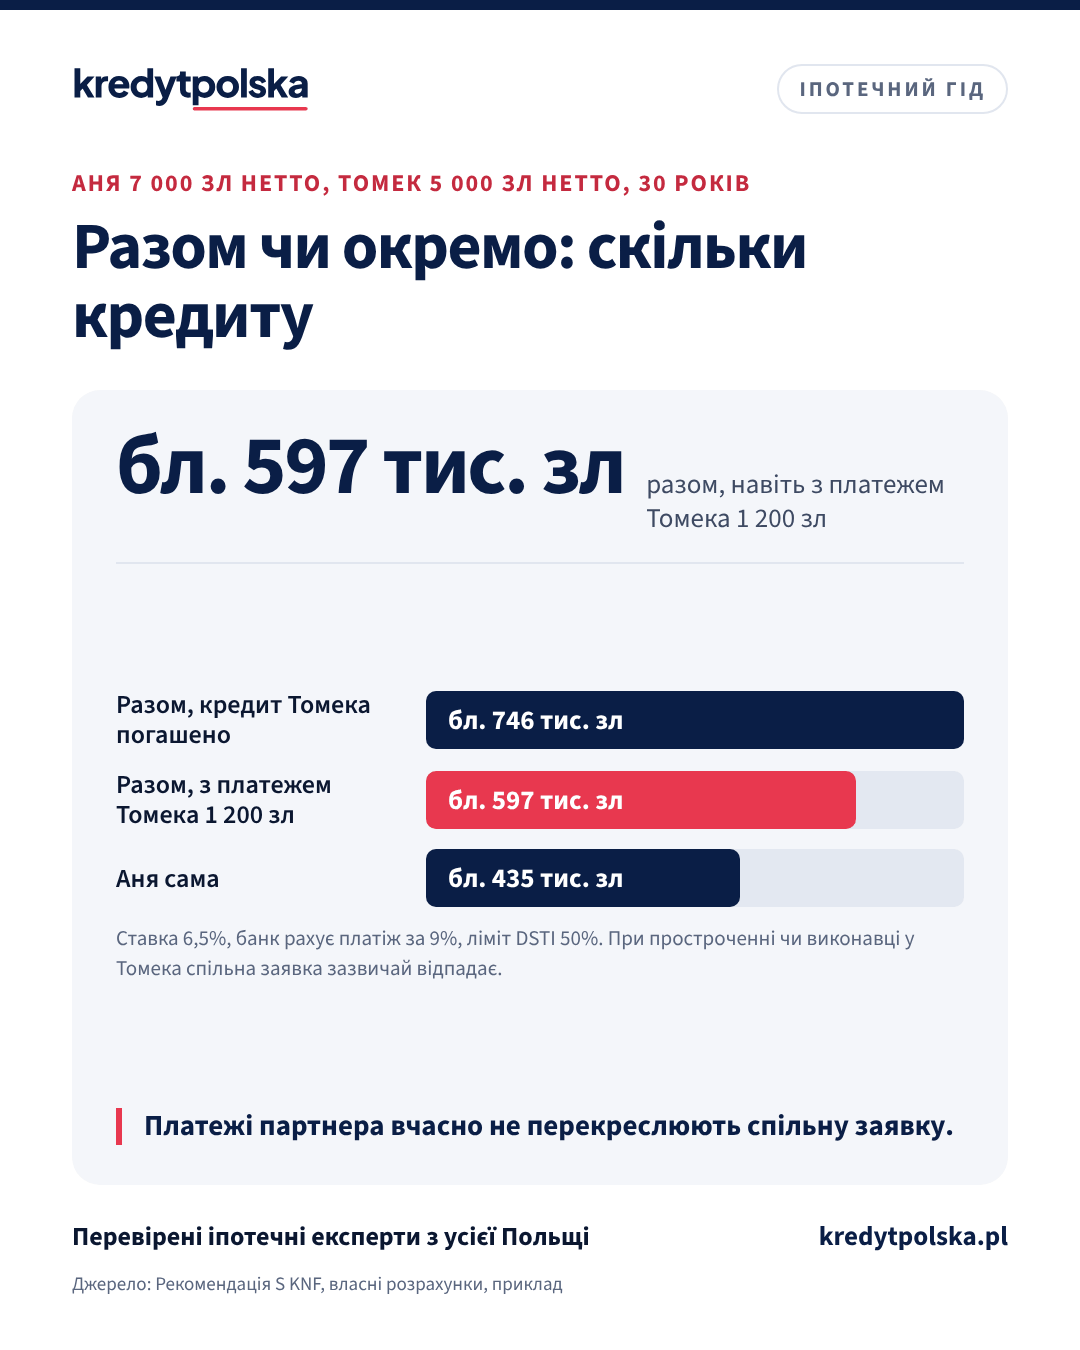
Умовний приклад: Аня заробляє 7 000 зл нетто, Томек 5 000 зл нетто і вчасно сплачує споживчий кредит 1 200 зл на місяць. Кредит на 30 років, пропозиція 6,5%, банк перевіряє платіж за ставкою 9% і лімітом DSTI 50%. Разом, з платежем Томека: близько 597 000 зл. Разом, після погашення його кредиту: близько 746 000 зл. Аня сама: близько 435 000 зл. Якщо в Томека прострочення або комірник, варіант «разом» зазвичай відпадає.
| Варіант | Дохід | Інші платежі | Сума кредиту |
|---|---|---|---|
| Разом, кредит Томека погашено | 12 000 зл | 0 зл | бл. 746 000 зл |
| Разом, з платежем Томека | 12 000 зл | 1 200 зл | бл. 597 000 зл |
| Аня сама | 7 000 зл | 0 зл | бл. 435 000 зл |
Пара без шлюбу
Якщо ви не в шлюбі, банк оцінює лише заявників. Якщо ви купуєте і берете кредит самі, борги партнера зазвичай не впливають на рішення, а квартира належить лише вам, тож кредитори партнера не можуть її стягнути. Якщо ви купуєте разом, кожен має частку, і комірник, який веде стягнення проти партнера, може арештувати його частку (ст. 1001 Цивільного процесуального кодексу Польщі).
Подружжя
При спільній власності подружжя борг, який чоловік чи дружина взяли за вашою згодою, можна стягнути зі спільного майна (ст. 41 § 1 Сімейного та опікунського кодексу). Борг без вашої згоди або взятий до шлюбу стягують з особистого майна боржника, його зарплати та доходів від діяльності, а не з усього спільного майна (ст. 41 § 2 і § 3). Два винятки: за борги на звичайні потреби сім’ї подружжя відповідає солідарно (ст. 30), а кредитор із виконавчим документом може просити суд встановити роздільність майна (ст. 52 § 1a) і потім стягнути частку боржника. Купівля квартири при спільній власності потребує згоди чоловіка чи дружини, а банки зазвичай хочуть бачити обох у кредиті.
Чого не робити
Не приховуйте борги від банку: неправдива заява в кредитній заявці в Польщі є злочином (ст. 297 Кримінального кодексу). Не переписуйте майно на партнера, щоб сховати його від кредиторів: вони можуть оскаржити це в суді (ст. 527 Цивільного кодексу). Шлюбний договір, підписаний після виникнення боргу, не захищає від кредиторів, які про нього не знали.
Повний опис польською, з таблицею і планом: Partner z długami: kredyt razem czy osobno.
Часті запитання
Чи може партнер із боргами бути співпозичальником?
Так, якщо вчасно сплачує свої кредити. Банк відніме ці платежі, але додасть доходи. При поточних простроченнях, записі в BIG або комірнику спільну заявку зазвичай відхиляють.
Якщо ми беремо кредит разом, чи відповідаю я за інші борги партнера?
Ні. Ви відповідаєте за всю спільну іпотеку, але інші борги партнера не стають вашими. У шлюбі винятки: борги, взяті за вашою згодою або на звичайні потреби сім’ї.
Чи можу я взяти іпотеку сам, якщо в партнера без шлюбу є комірник?
Так. Банк оцінює тоді лише вас, а квартира належить лише вам, тож кредитори партнера не можуть її стягнути.
Джерела
- Сімейний та опікунський кодекс, ст. 30, 41 і 52 (ISAP, польською)
- Цивільний процесуальний кодекс, ст. 1001 (ISAP, польською)
- Комісія фінансового нагляду Польщі (KNF): Рекомендація S щодо іпотечного кредитування
Припущення та джерела. Докладніше
Путівник описує загальні правила та типову практику банків станом на жовтень 2026 року. Це не юридична чи податкова консультація і не пропозиція банку. Кожен банк встановлює власні вимоги, а рішення про кредит завжди ухвалює банк.
Читайте також
Іпотечний калькулятор для Польщі: ваш щомісячний платіж
Іпотечний калькулятор для іноземців у Польщі: рівні або спадні платежі в злотих, переплата відсотків, LTV, стрес-тест банку і графік погашення за роками.
Робота в сімейній фірмі в Польщі: як банк дивиться на зарплату від батьків або подружжя
Як польські банки оцінюють заявку на іпотеку, коли роботодавець — ваші батьки або чоловік чи дружина, що означають польські правила соціального страхування про «осіб, які співпрацюють», і які документи допомагають.
Квартира для батьків в іпотеку в Польщі: хто бере кредит і хто є власником
Доросла дитина купує квартиру для літніх батьків у Польщі: кредит на себе чи на батьків, безоплатне користування чи право проживання, внески як дарування і форма SD-Z2, PCC, спадщина та брати і сестри.
Дві роботи або кілька договорів: як польський банк рахує ваш дохід
Як польські банки оцінюють заявку на іпотеку, якщо у вас два трудові договори, робота і цивільно-правовий договір (umowa zlecenie) або кілька договорів одночасно: кожне джерело перевіряють окремо, а додають лише стабільний дохід.
Відпустка за свій рахунок та іпотека в Польщі: що змінюється для банку?
Як відпустка за свій рахунок (urlop bezpłatny) впливає на заявку на іпотеку в Польщі, що робити між кредитним рішенням і виплатою та як платити внески, коли зарплати немає.
Будинок або ділянка без електрики, води й каналізації в Польщі: іпотека і транші
Чи можна отримати польську іпотеку на ділянку або будинок без підключення до електрики, води чи каналізації: умови забудови, вигрібна яма, очисна споруда або колодязь, підключення в графіку траншів і повідомлення про завершення будівництва.
Кредит на перебудову стодоли або господарської будівлі на будинок у Польщі: чи дасть банк
Чи можна отримати польську іпотеку на перебудову стодоли або господарської будівлі на житловий будинок? Повідомлення про зміну способу використання, місцевий план або умови забудови, експертиза, оцінка після робіт і транші.