
W skrócie
Gdy partner spłaca swoje raty w terminie, wspólny kredyt zwykle daje wyższą kwotę, bo bank sumuje dochody: w przykładzie około 597 000 zł razem wobec około 435 000 zł dla jednej osoby. Gdy partner ma bieżące zaległości, wpis w BIG albo komornika, wspólny wniosek najczęściej kończy się odmową i lepiej złożyć go osobno albo najpierw uporządkować długi. Wspólny kredyt hipoteczny nie przenosi na Ciebie innych długów partnera, ale w małżeństwie bank i tak zapyta o jego zobowiązania, a wierzyciel może sięgnąć po jego pensję i udział w mieszkaniu.
Partner albo małżonek ma długi i pojawia się pytanie: brać kredyt hipoteczny razem czy osobno? Odpowiedź zależy od dwóch rzeczy. Po pierwsze, jakie to długi: raty spłacane w terminie, zaległości czy egzekucja komornicza. Po drugie, czy jesteście małżeństwem i w jakim ustroju majątkowym. Poniżej pokazujemy, jak bank oceni każdy wariant i co wierzyciel partnera może zająć. O własnych długach piszemy osobno w artykule kredyt hipoteczny z długami i komornikiem.
Najpierw: jakie to długi
| Długi partnera | Wniosek razem | Wniosek osobno |
|---|---|---|
| Raty spłacane w terminie | zwykle wyższa kwota | niższa kwota, bez jego rat |
| Dawne opóźnienia w BIK, dziś spłacone | zależy od banku | bank ocenia głównie Ciebie |
| Bieżąca zaległość lub wpis w BIG | częsta odmowa | możliwy, w małżeństwie trudniej |
| Egzekucja komornicza | w praktyce odmowa | możliwy, ryzyko dla budżetu |
To typowa praktyka banków, nie zasada każdego banku.
Raty spłacane w terminie to dla banku zwykłe zobowiązanie: odejmie je od zdolności, ale nie odrzuci wniosku. Bieżąca zaległość, aktywny wpis w biurze informacji gospodarczej albo komornik to sygnał, że budżet się nie domyka. Bank ocenia wszystkich kredytobiorców, więc taka historia jednej osoby obciąża cały wspólny wniosek.
Policz to sam
Ile pożyczy Ci bank
razem z osobą, z którą bierzesz kredyt
Bank pożyczy Ci około
kredyt na 30 lat
- Rata
- 2383 zł/mies.
- Mieszkanie do
- 430 000 zł
Założenia
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Przy kredycie dłuższym niż 25 lat bank liczy zdolność tak, jakby był na 25 lat (Rekomendacja S KNF). Rata przy dzisiejszym oprocentowaniu 6,06%, mieszkanie przy 10% wkładu własnego. W pełnym kalkulatorze dodasz zobowiązania, limity kart i rodzaj oprocentowania. Wynik poglądowy, nie jest decyzją kredytową.
Przydatne też: Jak zwiększyć zdolność · Ranking zdolności w bankach · Kalkulator „500 zł więcej”
Ile daje wniosek razem, a ile osobno
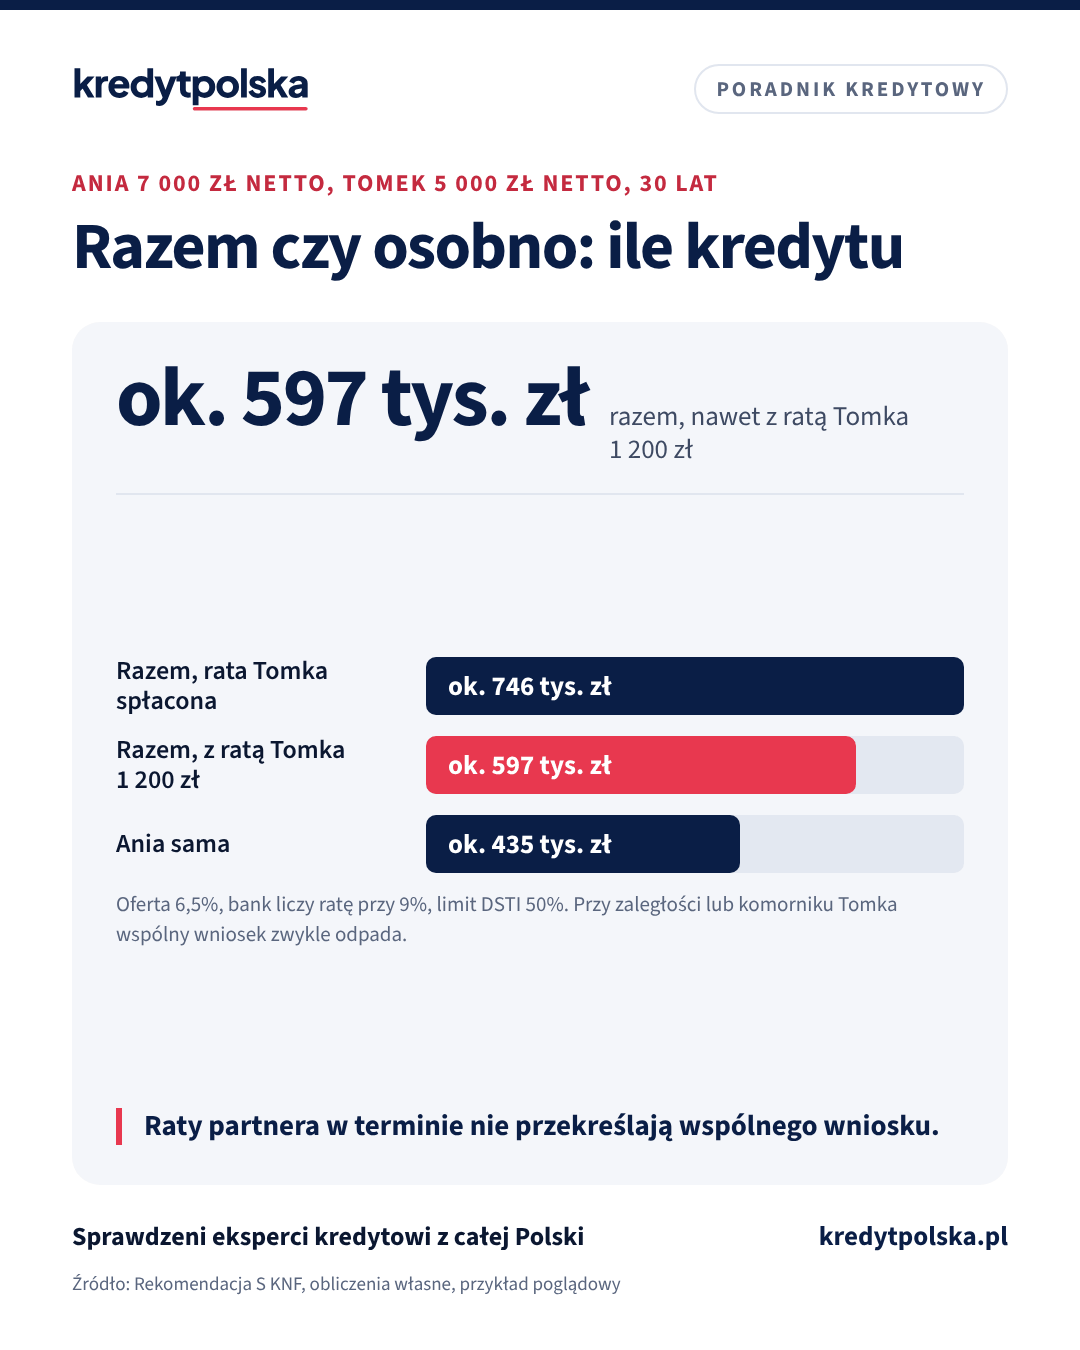
Przykład poglądowy: Ania zarabia 7 000 zł netto, Tomek 5 000 zł netto i spłaca kredyt gotówkowy z ratą 1 200 zł, bez opóźnień. Nie mają dzieci. Kredyt na 30 lat, oferta 6,5%, bank liczy ratę przy 9% i limit DSTI 50%:
| Wariant | Dochód | Inne raty | Kwota kredytu |
|---|---|---|---|
| Razem, rata Tomka spłacona | 12 000 zł | 0 zł | ok. 746 000 zł |
| Razem, z ratą Tomka | 12 000 zł | 1 200 zł | ok. 597 000 zł |
| Ania sama | 7 000 zł | 0 zł | ok. 435 000 zł |
Nawet z ratą Tomka wspólny wniosek daje około 162 000 zł więcej niż Ania sama. Spłata jego kredytu przed wnioskiem dodaje kolejne około 149 000 zł. Jeśli jednak Tomek ma zaległość albo komornika, wariant „razem” w większości banków odpada i zostaje kwota Ani. Swój wariant policzysz w kalkulatorze zdolności kredytowej.
Para bez ślubu: osobno znaczy naprawdę osobno
Gdy nie jesteście małżeństwem, bank ocenia tylko osoby, które składają wniosek. Jeśli kupujesz sam i sam bierzesz kredyt, długi partnera co do zasady nie wpływają na decyzję banku, a mieszkanie należy tylko do Ciebie. Wierzyciele partnera nie mogą go zająć, bo partner nie jest jego właścicielem. Bank może zapytać o liczbę osób w gospodarstwie domowym, żeby policzyć koszty życia.
Gdy kupujecie razem, każde z was ma udział w mieszkaniu zapisany w akcie notarialnym. Komornik prowadzący egzekucję przeciwko partnerowi może zająć jego udział (art. 1001 Kodeksu postępowania cywilnego). Dlatego przy poważnych długach partnera zakup na jedną osobę bywa bezpieczniejszy. Zasady wspólnego zakupu bez ślubu opisujemy w artykule kredyt hipoteczny dla pary bez ślubu.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej.
Małżeństwo: co mówi art. 41 KRO
Przy wspólności majątkowej znaczenie ma to, kiedy i jak powstał dług małżonka:
- dług zaciągnięty za Twoją zgodą: wierzyciel może ściągać go także z majątku wspólnego (art. 41 § 1 KRO),
- dług bez Twojej zgody albo niewynikający z umowy: wierzyciel może sięgnąć po majątek osobisty dłużnika, jego wynagrodzenie i dochody z działalności, ale nie po cały majątek wspólny (art. 41 § 2 KRO),
- dług sprzed ślubu: zasada podobna, czyli majątek osobisty, pensja i dochody dłużnika (art. 41 § 3 KRO).
Są dwa wyjątki, o których warto wiedzieć. Za długi zaciągnięte na zwykłe potrzeby rodziny małżonkowie odpowiadają solidarnie (art. 30 KRO). A wierzyciel z tytułem wykonawczym może wystąpić do sądu o ustanowienie rozdzielności majątkowej, jeśli bez podziału majątku wspólnego nie odzyska pieniędzy (art. 52 § 1a KRO). Wtedy może sięgnąć po udział dłużnika, także w mieszkaniu.
Przy wspólności zakup mieszkania wymaga zgody małżonka (art. 37 KRO), a banki zwykle chcą widzieć oboje w kredycie. Wniosek jednej osoby jest możliwy przede wszystkim przy rozdzielności majątkowej albo przy zakupie z majątku osobistego. Szczegóły w artykułach kredyt hipoteczny bez zgody małżonka i kredyt hipoteczny a rozdzielność majątkowa.
Czy wspólny kredyt przenosi na Ciebie długi partnera
Nie. Wspólny kredyt hipoteczny oznacza, że oboje odpowiadacie za cały ten kredyt (art. 366 Kodeksu cywilnego). Inne długi partnera, np. jego kredyt gotówkowy czy zaległości wobec operatora, nie stają się przez to Twoje. Ryzyko jest inne: jeśli komornik zajmie pensję partnera, z której miała iść część raty, bank i tak może żądać całej raty od Ciebie. Zanim podpiszesz wspólną umowę, sprawdź, czy dasz radę spłacać ją sam.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Kredyt hipoteczny z długami i komornikiem: kiedy bank odmówi
Czy dostaniesz kredyt hipoteczny przy innych ratach, zaległościach w BIK i BIG albo egzekucji komorniczej, ile zdolności zabierają długi i co zrobić.
Prawo i formalności · 7 min
Kredyt hipoteczny a rozdzielność majątkowa: intercyza i zgoda
Czy przy rozdzielności majątkowej małżonek musi być w kredycie, kiedy potrzebna jest jego zgoda, intercyza przed i po kredycie, majątek osobisty i zdolność.
Prawo i formalności · 8 min
Kredyt hipoteczny dla pary bez ślubu: udziały, rozstanie, śmierć
Wspólny kredyt w związku nieformalnym: jak ustalić udziały w mieszkaniu, co przy rozstaniu, co po śmierci partnera, testament, podatek od spadku i polisa.
Czego nie robić
- Nie zatajaj długów przed bankiem. Bank pyta o zobowiązania w oświadczeniu i sprawdza BIK. Nierzetelne oświadczenie przy wniosku o kredyt jest przestępstwem (art. 297 Kodeksu karnego).
- Nie przepisuj majątku, żeby ukryć go przed wierzycielami. Darowiznę albo sprzedaż mieszkania partnerowi, która krzywdzi wierzycieli, wierzyciel może podważyć skargą pauliańską (art. 527 Kodeksu cywilnego).
- Nie licz na intercyzę podpisaną po powstaniu długu. Wobec wierzycieli, którzy o niej nie wiedzieli, nie działa (art. 47¹ KRO).
Plan na najbliższe miesiące
- Pobierzcie oboje raporty BIK i sprawdźcie biura informacji gospodarczej. Wtedy wiecie, co zobaczy bank. Jak czytać raport, wyjaśniamy w artykule raport BIK przed kredytem.
- Policzcie oba warianty: razem z ratami partnera i osobno.
- Przy zaległościach: partner reguluje dług, a przy egzekucji doprowadza do jej umorzenia. Po kilku miesiącach terminowych spłat wspólny wniosek ma większe szanse.
- Jeśli kupujesz teraz sam, partner może później przystąpić do kredytu aneksem albo przy refinansowaniu, jeśli bank się zgodzi.
- Przy długach w małżeństwie porozmawiajcie z notariuszem albo radcą prawnym, zanim zdecydujecie o umowie majątkowej.
Ekspert kredytowy po przejrzeniu raportów BIK obojga powie, które banki rozpatrzą wniosek razem, a które osobno, zanim zostawicie zapytania w kilku miejscach. Jego wynagrodzenie płaci bank.
Długi i historia w BIK
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy partner z długami może być współkredytobiorcą?
Tak, jeśli spłaca swoje raty w terminie. Bank odejmie je od zdolności, ale zsumuje dochody. Przy bieżących zaległościach, wpisie w BIG albo komorniku wspólny wniosek najczęściej kończy się odmową.
Czy biorąc kredyt razem, odpowiadam za inne długi partnera?
Nie. Odpowiadasz za cały wspólny kredyt hipoteczny, ale inne długi partnera nie stają się Twoje. W małżeństwie wyjątkiem są długi zaciągnięte za Twoją zgodą albo na zwykłe potrzeby rodziny.
Czy bez ślubu mogę wziąć kredyt sam, gdy partner ma komornika?
Tak. Bank ocenia wtedy tylko Ciebie, a mieszkanie należy tylko do Ciebie, więc wierzyciele partnera nie mogą go zająć. Bank może zapytać o liczbę osób w gospodarstwie domowym.
Czy w małżeństwie mogę wziąć kredyt bez męża lub żony z długami?
Przy wspólności majątkowej trudno, bo zakup wymaga zgody małżonka, a banki zwykle chcą oboje w kredycie. Łatwiej przy rozdzielności majątkowej, ale intercyza nie chroni przed wierzycielami, którzy o niej nie wiedzieli.
Czy komornik męża może zająć nasze mieszkanie?
Przy długu zaciągniętym bez zgody żony wierzyciel sięga po majątek osobisty i pensję dłużnika, nie po cały majątek wspólny. Może jednak wystąpić do sądu o rozdzielność majątkową (art. 52 § 1a KRO), a potem o udział dłużnika.
Ile kredytu dostaniemy razem, a ile osobno?
W przykładzie Ania z 7 000 zł netto sama dostaje około 435 000 zł, a razem z Tomkiem (5 000 zł netto, rata 1 200 zł) około 597 000 zł na 30 lat. Po spłacie jego raty około 746 000 zł.
Masz pytanie?
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 25 lutego 1964 r. Kodeks rodzinny i opiekuńczy, art. 30, 41, 47¹ i 52 (ISAP) (sprawdzono 7.11.2026)
- Art. 41 KRO: odpowiedzialność majątkiem wspólnym za zobowiązania (Standardy Prawa)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny, art. 366 i 527 (ISAP) (sprawdzono 7.11.2026)
- Ustawa z 17 listopada 1964 r. Kodeks postępowania cywilnego, art. 1001 (ISAP) (sprawdzono 7.11.2026)
- Ustawa z 6 czerwca 1997 r. Kodeks karny, art. 297 (ISAP) (sprawdzono 7.11.2026)
Pokaż wszystkie źródła (7)Zwiń listę źródeł
- KNF, Rekomendacja S (sprawdzono 7.11.2026)
- Biuro Informacji Kredytowej (sprawdzono 7.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 8 min
Współkredytobiorca: kredyt hipoteczny z rodzicami i wyjście z kredytu
Kredyt hipoteczny z rodzicami: kto może być współkredytobiorcą, współwłasność, zdolność i BIK rodziców, wiek, wyjście z kredytu i różnica wobec poręczenia.
Zdolność kredytowa i dochody · 9 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 8 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.