
W skrócie
Brak historii w BIK to nie to samo co zła historia i nie zamyka drogi do kredytu hipotecznego. Bank ocenia przede wszystkim dochód, zobowiązania i nieruchomość, a pusty raport oznacza tylko, że ma mniej danych. Jeśli do wniosku zostało pół roku lub więcej, najprościej zbudować historię jedną kartą kredytową z niskim limitem albo małym limitem w koncie, spłacanym terminowo, i zgodzić się na przetwarzanie danych po spłacie. Nie bierz kredytu tylko po to, żeby mieć historię, bo jego rata obniży zdolność.
Wiele osób składa wniosek o pierwszy kredyt w życiu właśnie przy zakupie mieszkania. Nigdy nie miały karty kredytowej, rat ani limitu w koncie, więc ich raport w BIK jest pusty. To częsta sytuacja, szczególnie u młodych osób, osób, które wszystko kupują za gotówkę, i cudzoziemców, którzy dopiero zaczynają życie w Polsce. Dobra wiadomość: pusty raport nie przekreśla wniosku, a historię da się spokojnie zbudować w kilka miesięcy.
Jeśli w BIK masz opóźnienia, zajrzyj do artykułu kredyt hipoteczny ze złą historią w BIK. Jak pobrać raport i co w nim jest, opisujemy w tekście raport BIK przed kredytem hipotecznym.
Brak historii to nie zła historia
Zła historia to opóźnienia w spłacie, które bank widzi i bierze pod uwagę jako ryzyko. Brak historii oznacza tylko, że bank nie ma danych o tym, jak spłacasz zobowiązania. Sam BIK pisze, że brak oceny punktowej nie musi być przeszkodą, gdy ubiegasz się o kredyt. Rekomendacja S KNF wymaga, żeby bank przy ocenie zdolności korzystał z zewnętrznych baz danych, ale nie wymaga, żeby klient miał w nich wcześniejsze kredyty.
W praktyce wiele banków traktuje pusty raport neutralnie i ocenia klienta po dochodzie, stażu pracy i stabilności zatrudnienia. Historia w BIK nie zmienia też samej zdolności kredytowej: dwie osoby z tym samym dochodem i wydatkami bank policzy tak samo. Różnica może wyjść w ocenie ryzyka, więc przy pustym raporcie warto mieć w porządku pozostałe elementy wniosku i dobrać bank, który nie stawia historii kredytowej na pierwszym miejscu.
Policz to sam
Ile pożyczy Ci bank
razem z osobą, z którą bierzesz kredyt
Bank pożyczy Ci około
kredyt na 30 lat
- Rata
- 2383 zł/mies.
- Mieszkanie do
- 430 000 zł
Założenia
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Przy kredycie dłuższym niż 25 lat bank liczy zdolność tak, jakby był na 25 lat (Rekomendacja S KNF). Rata przy dzisiejszym oprocentowaniu 6,06%, mieszkanie przy 10% wkładu własnego. W pełnym kalkulatorze dodasz zobowiązania, limity kart i rodzaj oprocentowania. Wynik poglądowy, nie jest decyzją kredytową.
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Co buduje historię w BIK
Do BIK trafiają informacje od banków, SKOK-ów i części firm pożyczkowych: kredyty, karty kredytowe, limity w koncie i zakupy na raty. Nie trafiają tam rachunki za telefon, prąd czy czynsz. Od 1 lipca 2026 roku nowy model oceny punktowej BIK (skala 1–100) bierze pod uwagę m.in. historię spłat, bieżące spłaty, długość historii kredytowej i wykorzystanie limitów. Zapytania kredytowe, także Twoje własne sprawdzenie raportu, nie wpływają na ocenę.
| Produkt | Czy buduje historię | Uwagi przed hipoteką |
|---|---|---|
| Karta kredytowa z niskim limitem | tak | najprostszy start |
| Limit w koncie (debet) | tak | niski limit, spłacany na bieżąco |
| Raty 0% w sklepie | tak, gdy to kredyt zgłaszany do BIK | zakończ przed wnioskiem |
| Odroczone płatności (BNPL) | u części firm | sprawdź w raporcie BIK |
| Abonament, rachunki, czynsz | nie | zaległości trafiają do biur BIG |
Według BIK, money.pl (31.08.2026) i totalmoney.pl (31.07.2026). Zasady przekazywania danych zależą od firmy, która udzieliła finansowania.
Ile to trwa
Nie ma jednego okresu, po którym historia staje się „dobra”. Żeby BIK mógł w ogóle wyliczyć ocenę punktową, według money.pl wystarczy spłacać przez co najmniej 6 miesięcy kredyt lub pożyczkę na co najmniej 400 zł albo od co najmniej 6 miesięcy mieć produkt z limitem kredytowym. Dlatego najlepiej zacząć 6–12 miesięcy przed planowanym wnioskiem. Krótsza historia też coś daje, ale bank zobaczy mniej miesięcy terminowych spłat.
Bezpłatna analiza
Porozmawiaj z ekspertem
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
- Bezpłatnie i bez zobowiązań
- Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej
- Oddzwaniamy w ciągu 24 godzin, dokumenty wysyłasz online
Plan krok po kroku
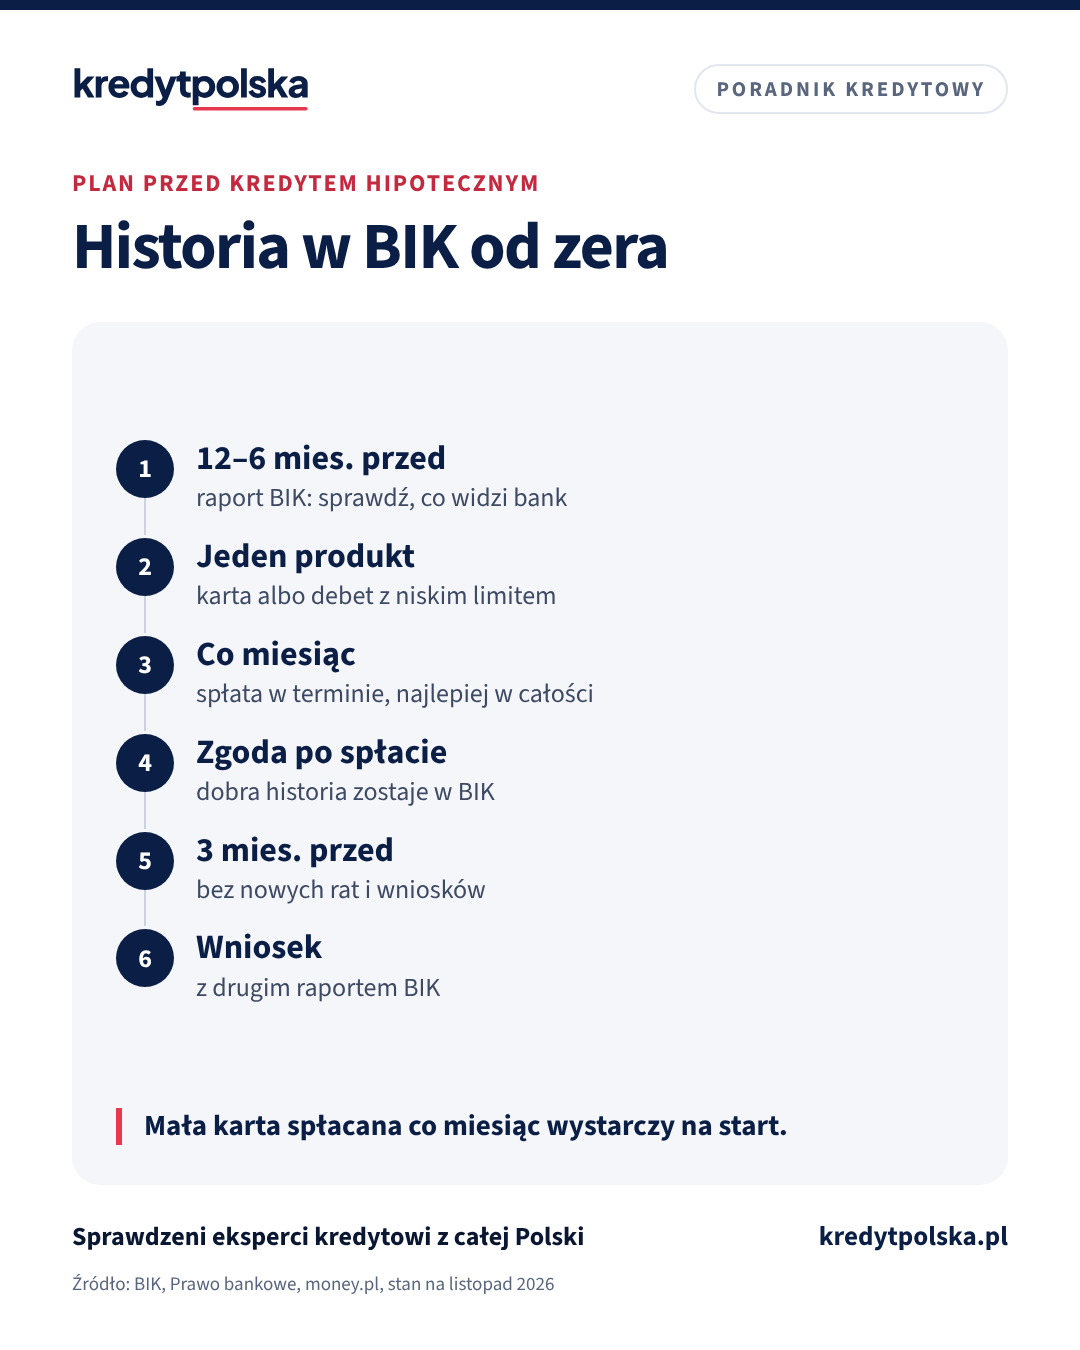
- Pobierz raport BIK. Upewnij się, że naprawdę jest pusty i nie ma w nim zapomnianych zobowiązań, np. starej karty ze sklepu. Bezpłatną kopię danych możesz dostać raz na 6 miesięcy.
- Wybierz jeden produkt. Najczęściej kartę kredytową z niskim limitem w banku, w którym masz konto, albo niski limit w koncie. Jeden produkt wystarczy, kilka nie przyspieszy budowania historii.
- Używaj go regularnie i spłacaj w terminie. Płać kartą bieżące zakupy, na które i tak masz pieniądze, i spłacaj całe zadłużenie co miesiąc. Wtedy zwykle nie płacisz odsetek. Ustaw spłatę automatyczną, żeby nie przegapić terminu.
- Zgódź się na przetwarzanie danych po spłacie. Według art. 105a Prawa bankowego dane o terminowo spłaconym zobowiązaniu zostają w BIK po jego zakończeniu tylko za Twoją zgodą, najdłużej 5 lat. Bez zgody pozytywna historia znika po spłacie.
- Na 3 miesiące przed wnioskiem zatrzymaj się. Nie bierz nowych rat, kart ani pożyczek i nie składaj wniosków w kilku miejscach naraz.
- Zdecyduj o limicie. Jeśli limit zabiera potrzebną zdolność, możesz go obniżyć albo zamknąć kartę przed wnioskiem. Historia terminowych spłat zostanie w BIK, jeśli dałeś zgodę z punktu 4.
Ile zdolności zabiera mała karta
Bank liczy kartę i limit w koncie jako zobowiązanie, nawet gdy z nich nie korzystasz, zwykle 3–5% limitu miesięcznie. Przy limicie 2 000 zł to 60–100 zł miesięcznie, czyli orientacyjnie 7 500–12 500 zł mniej zdolności (rata testowa 9%, 30 lat). To niewiele w porównaniu z korzyścią z kilku miesięcy terminowych spłat, a gdy liczy się każdy złoty, limit zamkniesz przed wnioskiem. Więcej przykładów w artykule karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny, a swoją kwotę policzysz w kalkulatorze zdolności kredytowej.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Ten sam dział · 8 min
Kredyt hipoteczny ze złą historią w BIK: czy dostaniesz i jak naprawić historię
Czy dostaniesz kredyt hipoteczny z opóźnieniami w BIK: sytuacja po sytuacji, do kiedy bank widzi wpis, plan naprawy historii na 12 miesięcy przed wnioskiem.
Kredyt gotówkowy a mieszkanie · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.
Czego nie robić
- Nie bierz kredytu gotówkowego tylko po to, żeby mieć historię. Jego rata obniży zdolność bardziej niż mała karta, a odsetki to realny koszt.
- Nie otwieraj kilku kart i limitów naraz. Każdy limit bank odejmie od zdolności, a kilka nowych produktów w krótkim czasie nie wygląda dobrze.
- Nie pożyczaj w firmach pozabankowych „na próbę”. Nowy model BIK widzi także takie pożyczki, a bank przy hipotece patrzy na nie ostrożnie.
- Nie wierz ofertom „zbudujemy Ci historię” za opłatą. Historię budujesz wyłącznie własnymi, terminowymi spłatami.
Gdy na budowanie historii nie ma czasu
Jeśli mieszkanie jest już wybrane, nie odkładaj wniosku tylko z powodu pustego raportu. Przygotuj dokumenty dochodowe, pokaż stabilne zatrudnienie i oszczędności na koncie, a wniosek złóż w banku, który przy pierwszym kredycie ocenia głównie dochód. Taki wybór pomaga zrobić ekspert kredytowy, który zna podejście banków, a jego wynagrodzenie płaci bank. Pozostałe kroki przed wnioskiem znajdziesz w tekście jak przygotować się do kredytu hipotecznego.
Długi i historia w BIK
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy dostanę kredyt hipoteczny bez historii w BIK?
Tak. Brak historii nie jest formalną przeszkodą. Bank ocenia przede wszystkim dochód, zobowiązania i nieruchomość, a pusty raport oznacza tylko, że ma mniej danych o tym, jak spłacasz zobowiązania.
Jak najszybciej zbudować historię w BIK?
Najprościej jedną kartą kredytową z niskim limitem albo limitem w koncie, używaną do bieżących zakupów i spłacaną w terminie, najlepiej w całości. Zacznij 6–12 miesięcy przed wnioskiem i zgódź się na przetwarzanie danych po spłacie.
Czy raty 0% budują historię w BIK?
Tak, jeśli zakup jest finansowany kredytem, a firma przekazuje dane do BIK. Rata obniża jednak zdolność, więc raty najlepiej zakończyć przed wnioskiem o kredyt hipoteczny.
Czy rachunki za telefon i prąd budują historię kredytową?
Nie. Do BIK nie trafiają rachunki za telefon, prąd czy czynsz. Zaległości w takich płatnościach mogą trafić do biur informacji gospodarczej, które bank też sprawdza.
Czy sprawdzenie własnego raportu BIK obniża ocenę?
Nie. Według BIK samodzielne sprawdzanie oceny punktowej nie ma na nią wpływu, a przy wyliczaniu oceny nie są brane pod uwagę żadne zapytania, w tym zapytania kredytowe.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 105a (ISAP) (sprawdzono 3.11.2026)
- KNF, Rekomendacja S (nowelizacja 2020), rekomendacja 11 (sprawdzono 3.11.2026)
- BIK: ocena punktowa BIK (sprawdzono 3.11.2026)
- money.pl: Kredyt bez historii kredytowej – na co się przygotować? (31.08.2026)
- totalmoney.pl: Nowy scoring BIK 2026, zasady (31.07.2026)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny dla młodych do 35 lat: staż, wkład, RKM
Kredyt hipoteczny przed 35. rokiem życia: jaki staż pracy akceptują banki, jak kupić z 5% wkładu w RKM, kiedy pomaga rodzic i co daje okres 35 lat.
Zdolność kredytowa i dochody · 9 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 8 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 9 min
Kredyt hipoteczny na B2B: jak banki liczą dochód z kontraktu
Kredyt hipoteczny na umowie B2B: wymagany staż, ciągłość kontraktów, ryczałt 12% w IT, jak bank liczy dochód i jakie dokumenty przygotować.