W skrócie
Po prawomocnym wyroku albo ugodzie możesz wziąć nowy kredyt hipoteczny, ale najpierw zamknij sprawy po starym: rozlicz kapitał z bankiem, uzyskaj zgodę na wykreślenie hipoteki i sprawdź, czy BIK pokazuje kredyt jako zamknięty. Dopóki sprawa trwa, stary kredyt jest w BIK, a od 7 sierpnia 2026 r. bank nie może zgłosić do BIK zaległości z rat wstrzymanych po pozwie. Wcześniejsze opóźnienia mogą być jednak widoczne.
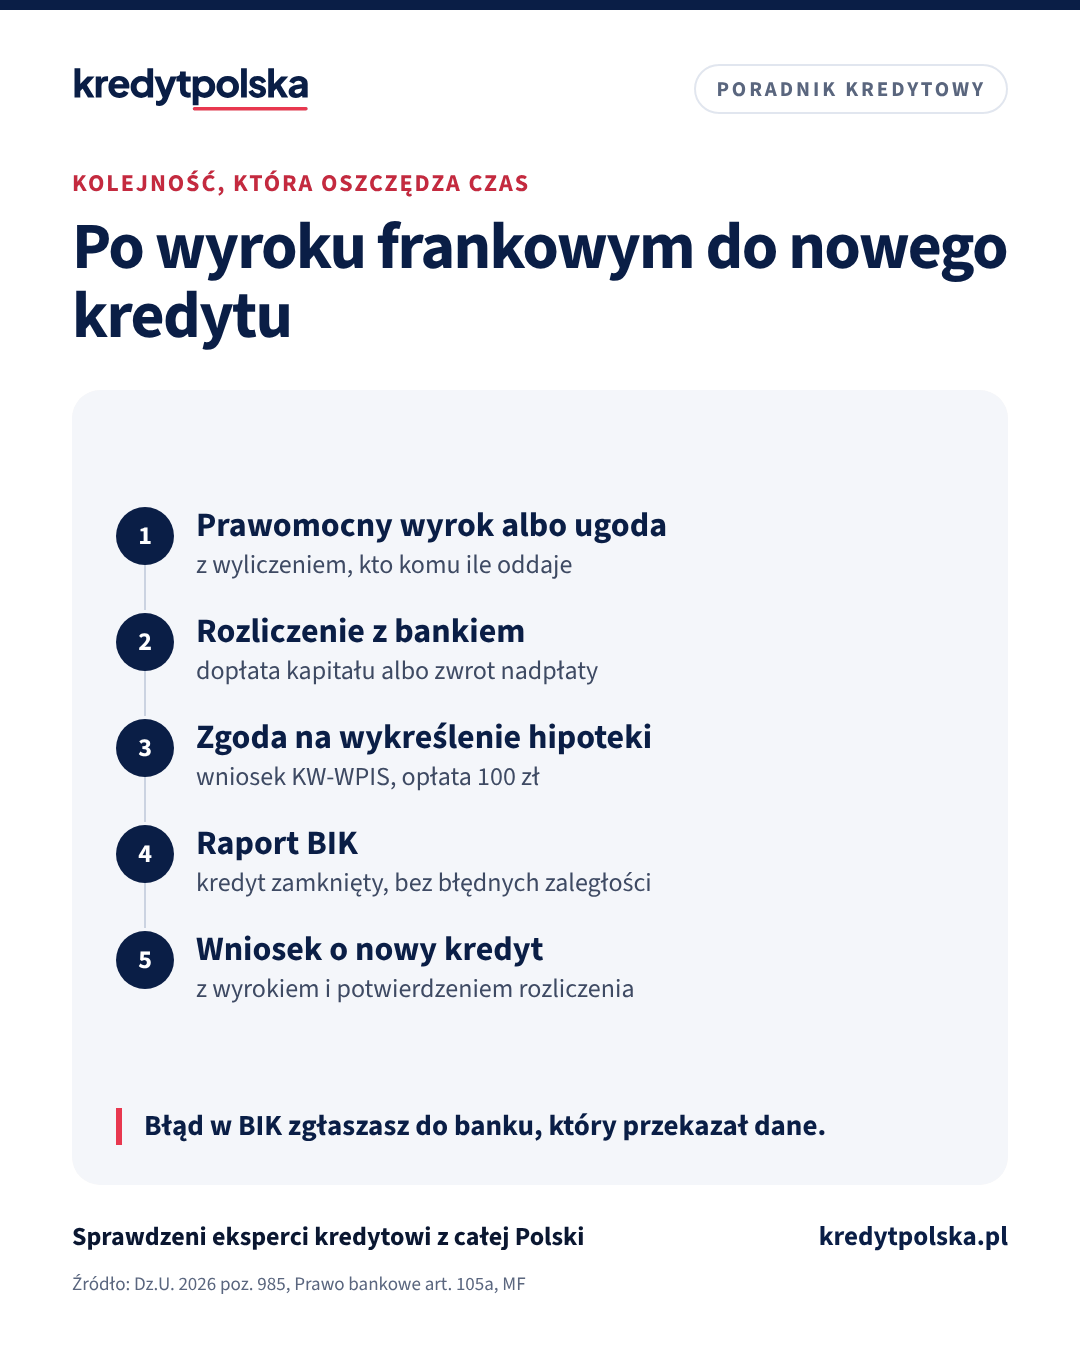
Wygrany proces albo ugoda z bankiem zamyka spór o kredyt we frankach, ale nie zamyka od razu wszystkich spraw. W księdze wieczystej zostaje hipoteka, w BIK stary kredyt, a z bankiem trzeba się rozliczyć. Poniżej opisujemy, co uporządkować przed nowym kredytem i w jakiej kolejności. Stan prawny i orzecznictwo w sprawach frankowych omawiamy w artykule kredyt frankowy w 2026.
Co pokazuje BIK w trakcie sprawy i po niej
- W trakcie procesu umowa formalnie obowiązuje, więc kredyt widać w BIK jako aktywny. Według Ministerstwa Finansów bank może oznaczyć go statusem „postępowanie sądowe”.
- Raty wstrzymane po pozwie. Od 7 sierpnia 2026 r. obowiązek płacenia rat wstrzymuje się z chwilą doręczenia bankowi pozwu, a bank nie może z tego powodu zgłosić zaległości do BIK (art. 3 ustawy frankowej, Dz.U. 2026 poz. 985).
- Wcześniejsze zaległości. Jeśli przed ustawą przestałeś płacić bez postanowienia sądu, bank mógł zgłosić opóźnienia. Opóźnienie ponad 60 dni może zostać w BIK do 5 lat po wygaśnięciu zobowiązania, jeśli bank Cię uprzedził (art. 105a ust. 3 Prawa bankowego).
- Po wyroku albo ugodzie bank powinien zaktualizować dane. Sprawdź to w raporcie BIK, zanim złożysz nowy wniosek.
Jeśli raport pokazuje kredyt jako aktywny po rozliczeniu albo zaległości z okresu, w którym raty były wstrzymane, złóż reklamację w banku, który przekazał dane. Jak pobrać raport i co w nim sprawdzić, opisujemy w artykule raport BIK przed kredytem.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Kalkulator „500 zł więcej” · Kalkulator raty
Rozliczenie z bankiem: kto komu płaci
Gdy umowa nie wiąże, każda strona oddaje to, co dostała. Ty zwracasz wypłacony kapitał, bank wszystkie Twoje wpłaty. Najczęściej kwoty się potrąca i płaci tylko różnicę.
| Sytuacja | Co to oznacza | Skąd pieniądze |
|---|---|---|
| Wpłaty wyższe od kapitału | bank oddaje różnicę | może pójść na wkład własny |
| Wpłaty niższe od kapitału | dopłacasz różnicę | oszczędności albo nowy kredyt |
| Ugoda z przeliczeniem na złote | zostaje kredyt złotowy | dalej spłacasz raty |
Konkretne kwoty wynikają z wyroku albo ugody. Skutki podatkowe ugody sprawdź z doradcą podatkowym.
Jeśli trzeba dopłacić kapitał, a nie masz oszczędności, możesz sfinansować dopłatę nowym kredytem hipotecznym albo pożyczką hipoteczną w innym banku. Nowy bank spłaci rozliczenie, a hipoteka starego banku zostanie wykreślona. Zdolność liczy się wtedy jak przy każdym kredycie. Ugodę można zawrzeć także przed Sądem Polubownym przy KNF.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Wykreślenie hipoteki
Hipoteka nie znika z księgi wieczystej sama po wyroku. Bank wydaje zgodę na wykreślenie zwykle po rozliczeniu wzajemnych roszczeń. Z tą zgodą składasz wniosek do sądu na formularzu KW-WPIS albo robi to notariusz. Szczegóły opisujemy w artykule wykreślenie hipoteki po spłacie.
Jeśli bank mimo rozliczenia odmawia zgody, zostaje droga sądowa: powództwo o uzgodnienie treści księgi wieczystej z rzeczywistym stanem prawnym (art. 10 ustawy o księgach wieczystych i hipotece). Warto ją omówić z prawnikiem, który prowadził Twoją sprawę.
Czytaj dalej
Następne pytania w tym temacie
Po podpisaniu umowy · 7 min
Kredyt frankowy w 2026: wyroki TSUE i SN, ugoda, ustawa frankowa
Stan spraw frankowych w 2026 r.: uchwała SN III CZP 25/22, wyroki TSUE, ustawa frankowa od 7 sierpnia 2026, ugody, przedawnienie i od czego zacząć.
Po podpisaniu umowy · 8 min
Wykreślenie hipoteki po spłacie kredytu: wniosek, opłata, czas
Jak wykreślić hipotekę po spłacie kredytu: zgoda banku, wniosek KW-WPIS, opłata sądowa 100 zł, sam lub przez notariusza, ile to trwa i co, gdy bank zwleka.
Ten sam dział · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Kiedy złożyć wniosek o nowy kredyt
- Po prawomocnym wyroku albo podpisaniu ugody. Dopóki sprawa trwa, bank widzi w BIK aktywny kredyt i nie wie, ile będziesz musiał oddać.
- Po rozliczeniu albo z jasnym planem rozliczenia. Jeśli nowy kredyt ma sfinansować dopłatę kapitału, pokaż bankowi wyrok i wyliczenie.
- Po aktualizacji BIK. Pobierz raport kilka tygodni po rozliczeniu. Błędy poprawiaj przed wnioskiem, nie w trakcie.
- Z dokumentami w ręku: wyrok z klauzulą prawomocności albo ugoda, potwierdzenie rozliczenia, zgoda banku na wykreślenie hipoteki, aktualny odpis księgi wieczystej.
Jak bank ocenia byłego frankowicza
Żaden przepis nie pozwala bankowi odmówić kredytu tylko dlatego, że wygrałeś proces z innym bankiem. Bank liczy zdolność według Rekomendacji S KNF i ocenia historię w BIK tak jak u każdego klienta. Znaczenie mają głównie opóźnienia sprzed pozwu i to, czy stary kredyt jest zamknięty. Jeśli wcześniej spłacałeś raty terminowo, historia w BIK może Ci pomóc.
Ekspert kredytowy nie prowadzi spraw sądowych, ale pomoże dobrać bank i ułożyć kolejność kroków. Jeśli po ugodzie został Ci kredyt złotowy, sprawdź, czy opłaca się go przenieść, w artykule refinansowanie kredytu hipotecznego.
Długi i historia w BIK
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy po wyroku frankowym dostanę nowy kredyt hipoteczny?
Tak. Żaden przepis tego nie zabrania. Bank oceni zdolność i historię w BIK jak u każdego klienta, dlatego przed wnioskiem rozlicz się ze starym bankiem i sprawdź raport BIK.
Czy w trakcie procesu frankowego bank zgłosi mnie do BIK?
Od 7 sierpnia 2026 r. bank nie może zgłosić zaległości z rat wstrzymanych po doręczeniu pozwu. Sam kredyt widać jednak w BIK jako aktywny, często ze statusem postępowania sądowego.
Co zrobić, gdy po wyroku BIK nadal pokazuje stary kredyt?
Złóż reklamację w banku, który przekazał dane, i dołącz wyrok albo ugodę z potwierdzeniem rozliczenia. Bank ma obowiązek aktualizować dane, które przekazuje do BIK.
Jak sfinansować zwrot kapitału do banku po wyroku?
Z oszczędności albo nowym kredytem hipotecznym lub pożyczką hipoteczną w innym banku. Nowy bank spłaci rozliczenie, a hipoteka starego banku zostanie wykreślona.
Kiedy bank wykreśli hipotekę po unieważnieniu umowy?
Zwykle po rozliczeniu wzajemnych roszczeń wydaje zgodę na wykreślenie. Z tą zgodą składasz wniosek KW-WPIS do sądu. Przy odmowie zostaje powództwo o uzgodnienie treści księgi wieczystej.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 29 maja 2026 r. o szczególnych rozwiązaniach w zakresie rozpoznawania spraw dotyczących umów kredytu we frankach, Dz.U. 2026 poz. 985 (ISAP)
- Ministerstwo Finansów: odpowiedź na interpelację nr 5122 w sprawie wpisów do BIK przy kredytach frankowych (23.10.2024)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 105a (ISAP)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP)
- KNF: Sąd Polubowny przy Komisji Nadzoru Finansowego
Pokaż wszystkie źródła (8)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny ze złą historią w BIK: czy dostaniesz i jak naprawić historię
Czy dostaniesz kredyt hipoteczny z opóźnieniami w BIK: sytuacja po sytuacji, do kiedy bank widzi wpis, plan naprawy historii na 12 miesięcy przed wnioskiem.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 7 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny na B2B: jak banki liczą dochód z kontraktu
Kredyt hipoteczny na umowie B2B: wymagany staż, ciągłość kontraktów, ryczałt 12% w IT, jak bank liczy dochód i jakie dokumenty przygotować.