
Коротко
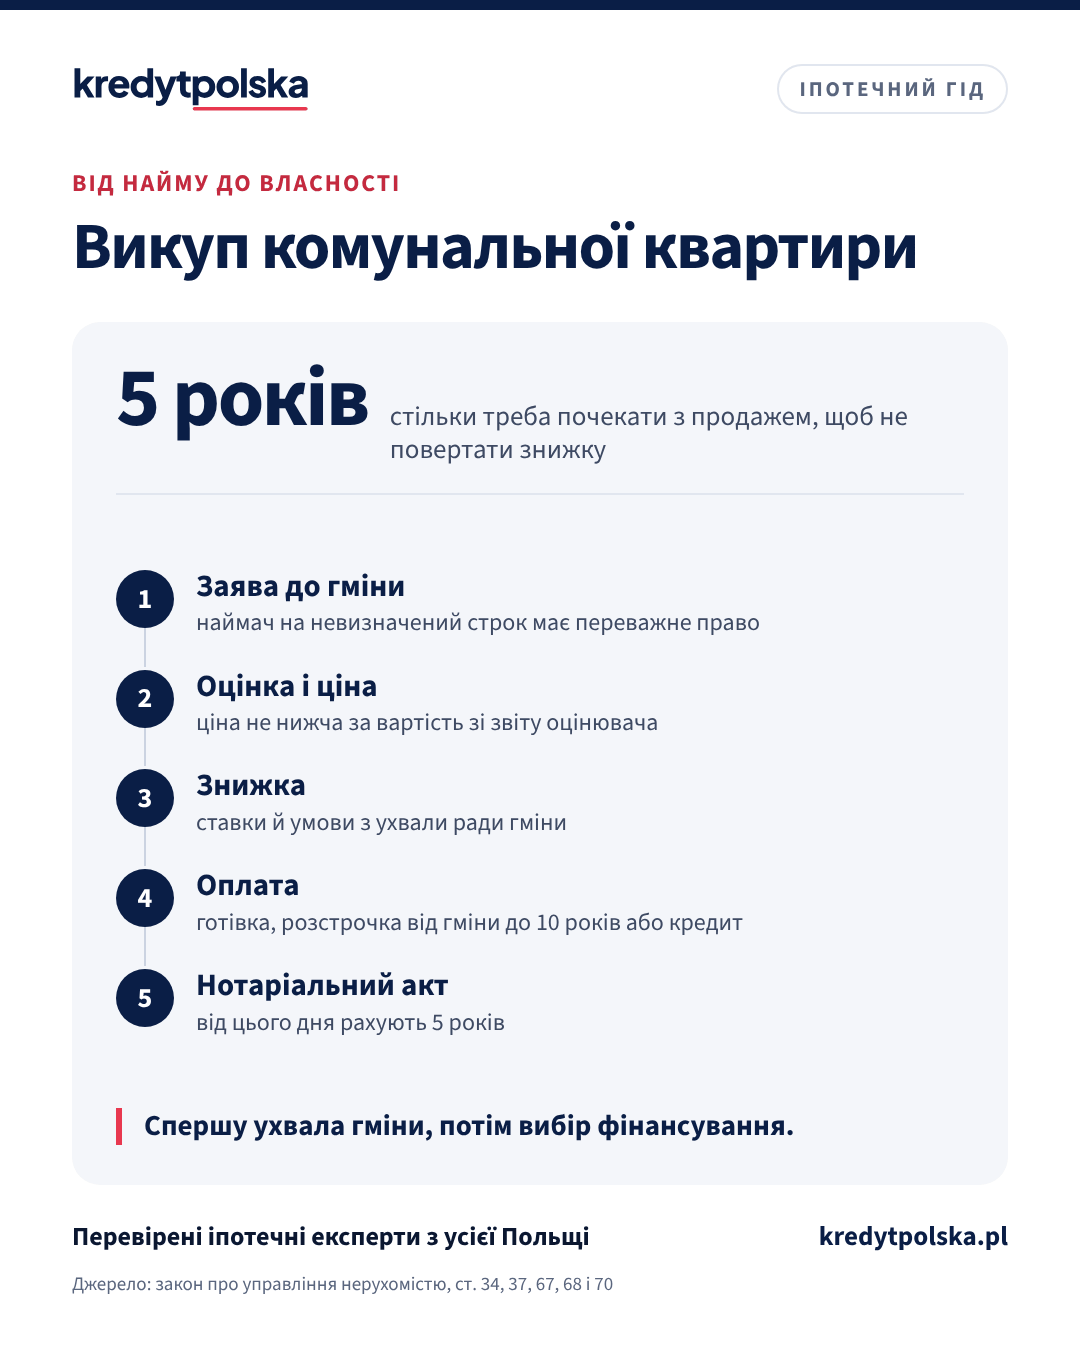
Наймач комунальної квартири з договором на невизначений строк має переважне право її купити і купує без тендеру (ст. 34 і 37 закону про управління нерухомістю). Гміна може дати знижку (bonifikata) від ціни, а її розмір і умови встановлює рада гміни в ухвалі. Ціну можна сплатити готівкою, у розстрочку від гміни щонайбільше на 10 років або з банківського кредиту. Якщо продасте квартиру раніше ніж через 5 років після купівлі, гміна може вимагати повернути знижку з урахуванням індексації, хіба що протягом 12 місяців ви купите за ці гроші інше житло або продаєте близькій особі.
Хто може викупити комунальну квартиру
Переважне право на купівлю має наймач житлового приміщення, якщо найм укладено на невизначений строк (ст. 34 п. 1 пп. 3 закону про управління нерухомістю). Гміна тоді продає йому квартиру без тендеру (ст. 37 п. 2 пп. 1). Коли гміна призначає будинок або приміщення до продажу, вона письмово повідомляє наймача і встановлює строк на подання заяви, не коротший за 21 день від отримання повідомлення (ст. 34 п. 4). Гміна не зобов’язана продавати кожне приміщення: вона сама вирішує, які квартири виставити на продаж. Запитайте в управі або в управлінні комунальними приміщеннями, чи ваш будинок є в списку на продаж, які документи потрібні і чи ухвала ставить умови, наприклад відсутність боргів за оренду.
Ціна і знижка
При продажу без тендеру ціна не може бути нижчою за вартість нерухомості (ст. 67 п. 3), яку визначає оцінювач у звіті про оцінку. Гміна може надати знижку, коли продає нерухомість як житлове приміщення (ст. 68 п. 1 пп. 7). Умови і відсоткові ставки встановлює рада гміни в ухвалі (ст. 68 п. 1b), тому знижки дуже різняться між гмінами, а в багатьох ухвалах залежать і від того, чи платите одразу, чи в розстрочку. Ухвалу знайдете в Бюлетені публічної інформації (BIP) вашої гміни.
Розстрочка від гміни чи кредит у банку
| Спосіб оплати | Як це працює | На що зважати |
|---|---|---|
| Готівка | уся ціна до нотаріального акта | знижка за ухвалою ради |
| Розстрочка від гміни | до 10 років, іпотека на користь гміни | відсотки за ставкою переобліку векселів НБП |
| Кредит у банку | банк платить гміні | мінімальна сума кредиту в банку |
Розстрочка і відсотки: ст. 70 п. 2 і 3 закону про управління нерухомістю. Розмір знижки для кожного способу оплати визначає ухвала ради гміни.
При продажу без тендеру гміна може розкласти ціну на розстрочку на строк не довший за 10 років. Перший внесок сплачують не пізніше дня нотаріального акта, а решту зазвичай забезпечують іпотекою на користь гміни (ст. 70 п. 2). Несплачена частина обтяжена відсотками за ставкою переобліку векселів Національного банку Польщі (ст. 70 п. 3). Кредит у банку варто розглянути, коли гміна не дає розстрочки, коли знижка при одноразовій оплаті помітно вища або коли хочете платити довше ніж 10 років. Банк розглядає викуп як купівлю квартири на вторинному ринку: замовляє оцінку, перевіряє іпотечну книгу і встановлює іпотеку. Завдяки знижці сума кредиту зазвичай мала порівняно з вартістю квартири, тож LTV вигідний, але ціна може бути нижчою за мінімальну суму іпотеки в банку; тоді порівняйте іпотечну позику, готівковий кредит і розстрочку від гміни. Зважайте на порядок: якщо частина ціни лишається в розстрочці, гміна має іпотеку на квартирі, а банк, що кредитує під ту саму квартиру, зазвичай хоче першої черги іпотеки, тож часто спершу треба розрахуватися з гміною.
Коли треба повернути знижку
Якщо ви продасте квартиру або використаєте її не для житла раніше ніж через 5 років від набуття, гміна може вимагати суму, рівну знижці після індексації (ст. 68 п. 2). Повернення немає, коли ви передаєте квартиру близькій особі, яка тоді має ті самі обмеження до спливу 5 років від вашої купівлі; коли міняєте її на інше житлове приміщення або нерухомість для житла; або коли продаєте її і протягом 12 місяців витрачаєте гроші на іншу квартиру, кооперативне право власності на приміщення або нерухомість для житла (ст. 68 п. 2a). Якщо витратите лише частину грошей, повертаєте знижку в частині, яку не використали (ст. 68 п. 2d). В інших випадках гміна може відмовитися від вимоги лише за згодою ради (ст. 68 п. 2c). 5 років рахують від дня нотаріального акта, тож зберігайте договори і підтвердження переказів.
Повний опис польською: Wykup mieszkania komunalnego na kredyt.
Часті запитання
Хто може викупити комунальну квартиру в Польщі?
Наймач житлового приміщення з договором найму на невизначений строк. Він має переважне право і купує без тендеру, але лише коли гміна призначить квартиру до продажу.
Яку знижку дає гміна?
Це залежить від гміни. Умови і відсоткові ставки знижки встановлює рада гміни в ухвалі, часто різні для оплати одразу і в розстрочку. Перевірте ухвалу в Бюлетені публічної інформації (BIP) гміни.
Чи можна викупити комунальну квартиру в кредит?
Так. Банк розглядає це як купівлю квартири на вторинному ринку і сплачує ціну гміні. При високій знижці сума може бути нижчою за мінімальну суму іпотеки в банку; тоді порівняйте іпотечну позику, готівковий кредит і розстрочку від гміни.
Коли треба повернути знижку?
Коли продасте квартиру або використаєте її для іншої мети раніше ніж через 5 років після купівлі. Повернення немає при продажу близькій особі, обміні на інше житло або коли протягом 12 місяців витратите гроші на інше житло.
Джерела
- Закон про управління нерухомістю від 21.08.1997, ст. 34, 37, 67, 68 і 70, Dz.U. 2026 poz. 399 (польською)
- NBP: основні процентні ставки, ставка переобліку векселів (польською)
Припущення та джерела. Докладніше
Путівник описує загальні правила та типову практику банків станом на жовтень 2026 року. Це не юридична чи податкова консультація і не пропозиція банку. Кожен банк встановлює власні вимоги, а рішення про кредит завжди ухвалює банк.
Читайте також
Іпотечний калькулятор для Польщі: ваш щомісячний платіж
Іпотечний калькулятор для іноземців у Польщі: рівні або спадні платежі в злотих, переплата відсотків, LTV, стрес-тест банку і графік погашення за роками.
Іпотека на квартиру в будинку, внесеному до реєстру пам’яток у Польщі: консерватор, оцінка банку і право першої купівлі гміни
Купівля квартири в будинку з польського реєстру пам’яток в іпотеку: реєстр і гмінний облік, на що потрібна згода консерватора після червня 2026, як банк оцінює пам’ятку, право першої купівлі гміни і податкова пільга.
Дарування квартири дитині в Польщі: податок, обов’язкова частка інших дітей та іпотека
Як подарувати квартиру дитині в Польщі: нотаріальний акт, звільнення від податку для найближчої родини, особисте майно дитини в шлюбі, обов’язкова частка інших дітей, право проживання для батьків та іпотека.
Кредит на прибудову будинку в Польщі: повідомлення чи дозвіл і що потрібно банку
Іпотека в Польщі на прибудову або надбудову будинку: коли достатньо повідомлення, а коли потрібен дозвіл на будівництво, які документи хоче банк, як працюють транші й оцінка після завершення робіт.
Відпустка за свій рахунок та іпотека в Польщі: що змінюється для банку?
Як відпустка за свій рахунок (urlop bezpłatny) впливає на заявку на іпотеку в Польщі, що робити між кредитним рішенням і виплатою та як платити внески, коли зарплати немає.
Податок PCC у Польщі: скільки платите при купівлі квартири
PCC при купівлі квартири в Польщі: 2% ринкової вартості на вторинному ринку, 0 зл від забудовника або за першу квартиру, 19 зл від іпотеки, таблиця цін.
Купівля будинку в Польщі без повідомлення про завершення будівництва або із самовільною прибудовою: чи дасть банк кредит
Як польські банки оцінюють будинок, у якому живуть без повідомлення про завершення будівництва, або будинок із самовільною прибудовою (samowola budowlana): як завершити формальності, легалізація через 20 років, штрафи і що перевірити перед купівлею.