
W skrócie
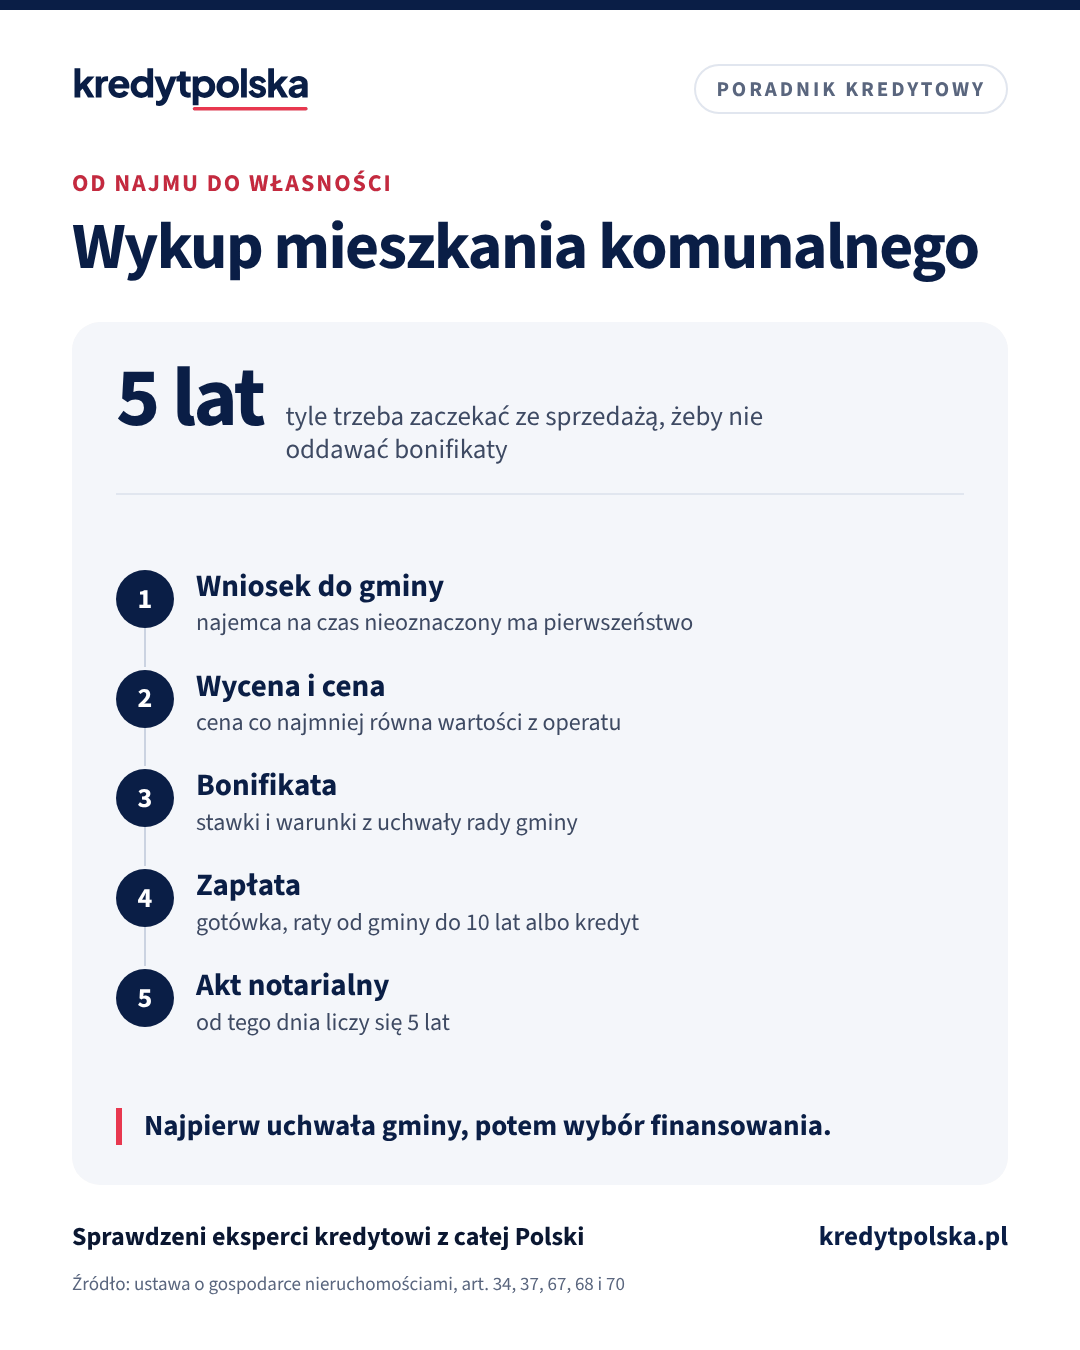
Najemca mieszkania komunalnego z umową na czas nieoznaczony ma pierwszeństwo w jego zakupie i kupuje bez przetargu (art. 34 i 37 ustawy o gospodarce nieruchomościami). Gmina może dać bonifikatę od ceny, a jej wysokość i warunki ustala rada gminy w uchwale. Cenę możesz zapłacić gotówką, w ratach rozłożonych przez gminę na najwyżej 10 lat albo z kredytu w banku. Jeśli sprzedasz mieszkanie przed upływem 5 lat od zakupu, gmina może zażądać zwrotu bonifikaty po waloryzacji, chyba że w ciągu 12 miesięcy kupisz za te pieniądze inne mieszkanie albo sprzedajesz osobie bliskiej.
Wiele osób od lat mieszka w lokalu komunalnym i myśli o tym, żeby wreszcie go kupić. Gminy sprzedają takie mieszkania najemcom, często ze sporą bonifikatą, więc cena bywa ułamkiem wartości rynkowej. Poniżej wyjaśniamy, kto może kupić mieszkanie od gminy, skąd bierze się bonifikata, jak zapłacić, gdy brakuje gotówki, i kiedy trzeba bonifikatę oddać. Ogólne zasady kredytu na zakup opisujemy w artykule na co można wziąć kredyt hipoteczny.
Kto może wykupić mieszkanie komunalne
Pierwszeństwo w nabyciu ma najemca lokalu mieszkalnego, jeśli najem został nawiązany na czas nieoznaczony (art. 34 ust. 1 pkt 3 ustawy o gospodarce nieruchomościami). Gmina sprzedaje mu wtedy mieszkanie bez przetargu (art. 37 ust. 2 pkt 1). Gdy gmina przeznacza budynek albo lokal do sprzedaży, zawiadamia najemcę na piśmie i wyznacza termin na złożenie wniosku, nie krótszy niż 21 dni od otrzymania zawiadomienia (art. 34 ust. 4). Gmina nie ma obowiązku sprzedawać każdego lokalu: to ona decyduje, które mieszkania przeznacza do sprzedaży.
W praktyce najpierw warto zapytać w urzędzie albo w zarządzie lokali komunalnych, czy Twój budynek jest na liście do sprzedaży i jakie dokumenty są potrzebne. Zapytaj też, czy uchwała stawia warunki, np. brak zaległości w czynszu.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,25% (najniższe oprocentowanie w porównaniu: 5,25% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 493 967 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 2 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3031 zł), oprocentowanie zmienne 5,74% (WIBOR 3M 3,92% (fixing 2.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 6,00%, całkowity koszt kredytu 582 659 zł (odsetki 571 259 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 102 659 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4087 zł, czyli o 1056 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Cena i bonifikata
Cena przy sprzedaży bez przetargu nie może być niższa niż wartość nieruchomości (art. 67 ust. 3). Wartość ustala rzeczoznawca majątkowy w operacie szacunkowym. Od tej ceny gmina może udzielić bonifikaty, gdy sprzedaje nieruchomość jako lokal mieszkalny (art. 68 ust. 1 pkt 7). Warunki i wysokość stawek procentowych określa rada gminy w uchwale (art. 68 ust. 1b), dlatego bonifikaty bardzo się różnią między gminami, a w wielu uchwałach także zależą od tego, czy płacisz od razu, czy w ratach. Uchwałę znajdziesz w Biuletynie Informacji Publicznej swojej gminy.
| Sposób zapłaty | Jak działa | Na co uważać |
|---|---|---|
| Gotówka | całość przed aktem notarialnym | bonifikata według uchwały |
| Raty od gminy | do 10 lat, hipoteka gminy | oprocentowanie jak redyskonto weksli NBP |
| Kredyt w banku | bank płaci gminie | minimalna kwota kredytu w banku |
Raty i oprocentowanie: art. 70 ust. 2 i 3 ustawy o gospodarce nieruchomościami. Wysokość bonifikaty przy każdym sposobie zapłaty podaje uchwała rady gminy.
Bezpłatna analiza
Porozmawiaj z ekspertem
Sprawdź, na jaki kredyt Cię stać i w którym banku
- Bezpłatnie i bez zobowiązań
- Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej
- Oddzwaniamy w ciągu 24 godzin, dokumenty wysyłasz online
Raty od gminy czy kredyt w banku
Przy sprzedaży bez przetargu gmina może rozłożyć cenę na raty, na czas nie dłuższy niż 10 lat. Pierwszą ratę płacisz najpóźniej w dniu aktu notarialnego, a resztę zabezpiecza się zwykle hipoteką na rzecz gminy (art. 70 ust. 2). Niespłacona część ceny jest oprocentowana według stopy redyskonta weksli Narodowego Banku Polskiego (art. 70 ust. 3). Aktualną wysokość tej stopy podaje NBP.
Kredyt w banku warto rozważyć, gdy gmina nie daje rat, gdy bonifikata przy płatności jednorazowej jest wyraźnie wyższa niż przy ratach albo gdy chcesz spłacać dłużej niż 10 lat. Bank traktuje wykup jak zakup mieszkania z rynku wtórnego: zamówi wycenę, sprawdzi księgę wieczystą i ustanowi hipotekę. Dzięki bonifikacie kwota kredytu jest zwykle mała w stosunku do wartości mieszkania, więc wskaźnik LTV wychodzi korzystnie. Problemem bywa za to minimalna kwota kredytu hipotecznego w banku: przy cenie kilkudziesięciu tysięcy złotych sprawdź artykuł minimalna kwota kredytu hipotecznego i porównaj ofertę z pożyczką hipoteczną albo kredytem gotówkowym.
Uwaga na kolejność: jeśli część ceny zostaje w ratach u gminy, gmina ma hipotekę na mieszkaniu. Bank, który miałby później udzielić kredytu pod to samo mieszkanie, zwykle chce pierwszego miejsca hipoteki, więc często trzeba najpierw spłacić gminę. Zapytaj o to, zanim wybierzesz raty.
Czytaj dalej
Następne pytania w tym temacie
Zdolność kredytowa i dochody · 7 min
Kredyt hipoteczny od jakiej kwoty? Minimalna kwota w bankach
Od jakiej kwoty bank da kredyt hipoteczny: minimum w bankach (ING 40 000 zł, BPS 10 000 zł), koszty małego kredytu i kiedy lepszy kredyt gotówkowy.
Kredyt gotówkowy a mieszkanie · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Ten sam dział · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Kiedy trzeba zwrócić bonifikatę
Jeśli sprzedasz mieszkanie albo wykorzystasz je na inny cel niż mieszkaniowy przed upływem 5 lat od dnia nabycia, gmina może zażądać zwrotu kwoty równej bonifikacie po waloryzacji (art. 68 ust. 2). Zwrotu nie ma, gdy (art. 68 ust. 2a):
- zbywasz mieszkanie osobie bliskiej; wtedy ona ma te same ograniczenia do końca 5 lat od Twojego zakupu (ust. 2b),
- zamieniasz mieszkanie na inny lokal mieszkalny albo nieruchomość na cele mieszkaniowe,
- sprzedajesz mieszkanie i w ciągu 12 miesięcy przeznaczasz pieniądze na zakup innego mieszkania, spółdzielczego własnościowego prawa do lokalu albo nieruchomości na cele mieszkaniowe.
Jeśli na nowe mieszkanie wydasz tylko część pieniędzy, zwracasz bonifikatę w części, która nie poszła na zakup (art. 68 ust. 2d). W innych sytuacjach gmina może odstąpić od żądania zwrotu, ale tylko za zgodą rady (art. 68 ust. 2c). Przy sprzedaży przed 5 latami zachowaj umowy i potwierdzenia przelewów, żeby wykazać, na co poszły pieniądze.
Wykup krok po kroku
- Zapytaj gminę, czy lokal jest przeznaczony do sprzedaży, i znajdź uchwałę o bonifikatach.
- Złóż wniosek o wykup w terminie z zawiadomienia.
- Poczekaj na wycenę i propozycję ceny z bonifikatą przy każdym sposobie zapłaty.
- Wybierz finansowanie: gotówka, raty od gminy albo kredyt. Przy kredycie złóż wniosek w banku z propozycją ceny od gminy.
- Podpisz akt notarialny. Od tego dnia liczy się termin 5 lat na zwrot bonifikaty.
Jeśli nie wiesz, czy lepsze będą raty od gminy, czy kredyt, ekspert kredytowy z rankingu ekspertów porówna koszt obu dróg i sprawdzi, który bank udzieli kredytu na tak niską kwotę.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Kto może wykupić mieszkanie komunalne?
Najemca lokalu mieszkalnego, z którym gmina zawarła umowę najmu na czas nieoznaczony. Ma pierwszeństwo w zakupie i kupuje bez przetargu, ale tylko wtedy, gdy gmina przeznaczy lokal do sprzedaży.
Jaką bonifikatę daje gmina przy wykupie mieszkania?
To zależy od gminy. Warunki i stawki procentowe bonifikaty określa rada gminy w uchwale, więc różnią się między miastami. Sprawdź uchwałę w Biuletynie Informacji Publicznej gminy: często stawka zależy od tego, czy płacisz od razu, czy w ratach.
Czy mogę wykupić mieszkanie komunalne na kredyt?
Tak. Bank traktuje to jak zakup mieszkania z rynku wtórnego i płaci cenę gminie. Przy wysokiej bonifikacie kwota bywa niższa niż minimalna kwota kredytu hipotecznego w banku, wtedy porównaj pożyczkę hipoteczną, kredyt gotówkowy i raty od gminy.
Na ile lat gmina może rozłożyć cenę na raty?
Na najwyżej 10 lat. Pierwszą ratę płacisz najpóźniej w dniu aktu notarialnego, reszta jest oprocentowana według stopy redyskonta weksli NBP i zwykle zabezpieczona hipoteką na rzecz gminy.
Kiedy trzeba zwrócić bonifikatę za mieszkanie komunalne?
Gdy sprzedasz mieszkanie albo użyjesz go na inny cel przed upływem 5 lat od zakupu. Zwrotu nie ma przy sprzedaży osobie bliskiej, zamianie na inne mieszkanie i sprzedaży, po której w ciągu 12 miesięcy kupisz za te pieniądze inne mieszkanie.
Czy po wykupie mogę od razu wziąć kredyt pod to mieszkanie?
Tak, pod warunkiem że bank zaakceptuje stan prawny. Jeśli część ceny spłacasz w ratach gminie, gmina ma hipotekę na mieszkaniu i bank zwykle chce pierwszego miejsca, więc trzeba najpierw spłacić gminę.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 21 sierpnia 1997 r. o gospodarce nieruchomościami, t.j. Dz.U. 2026 poz. 399, art. 34, 37, 67, 68 i 70 (ELI Sejmu)
- NBP: podstawowe stopy procentowe (stopa redyskonta weksli)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Po podpisaniu umowy · 8 min
Sprzedaż mieszkania z kredytem hipotecznym: jak to zrobić
Jak sprzedać mieszkanie z hipoteką: zaświadczenie o saldzie, zgoda na wykreślenie, spłata z ceny, opłata za wcześniejszą spłatę, podatek przed 5 latami i ulga.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.