
Коротко
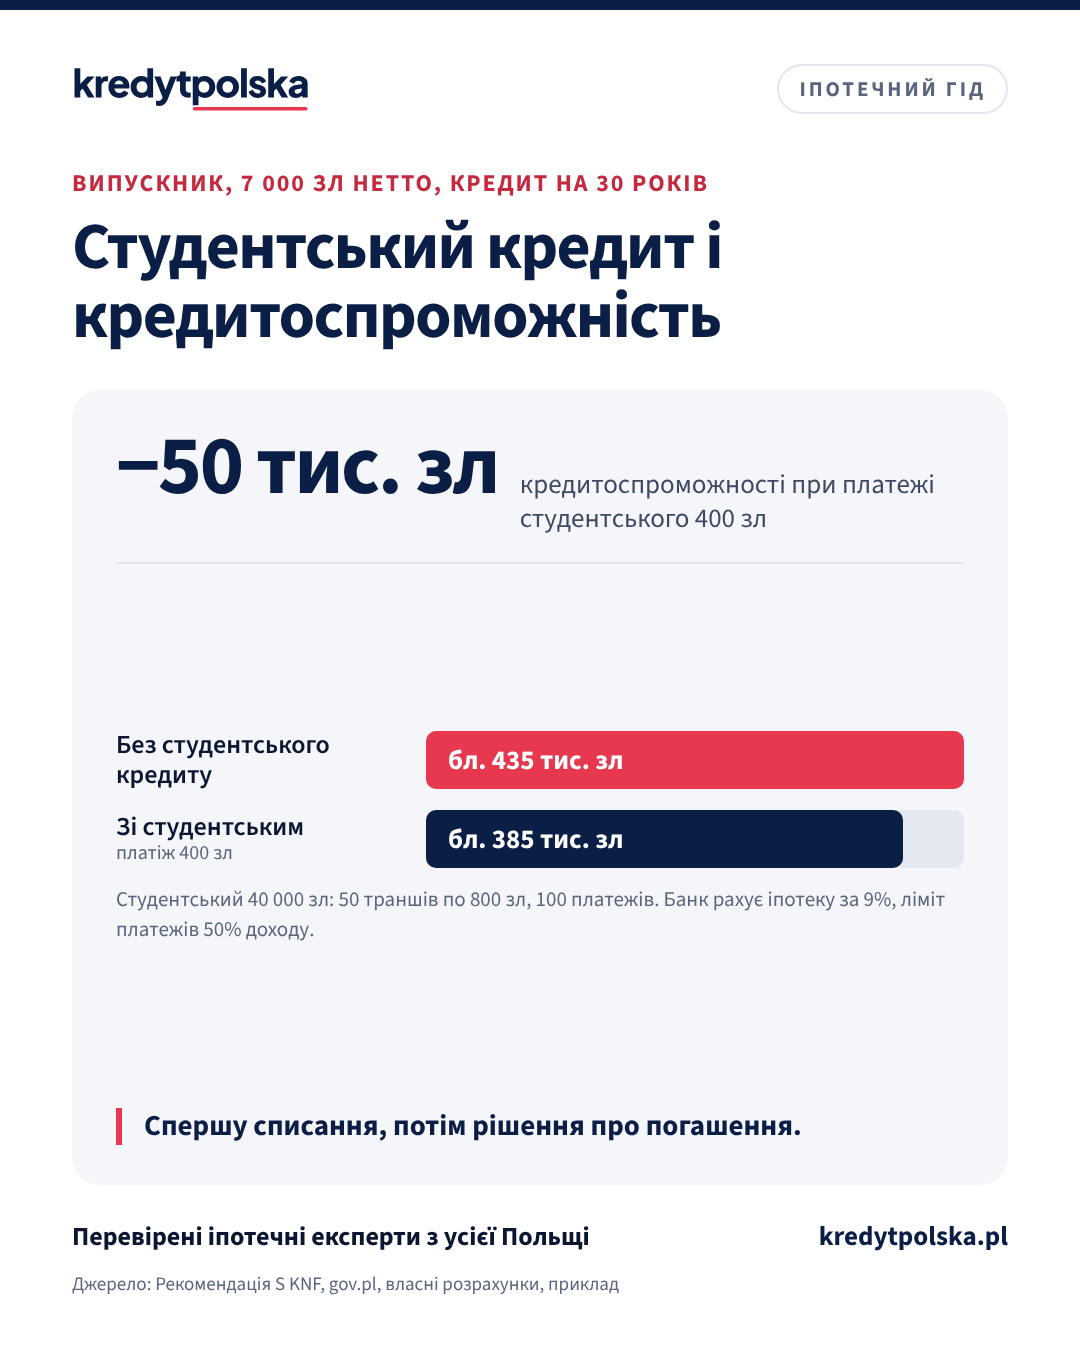
Студентський кредит не закриває шлях до іпотеки, а вчасне погашення створює добру кредитну історію в BIK. Проте банк віднімає його платіж від доходу. Після 5 років навчання з траншем 800 зл на місяць залишок становить 40 000 зл, а платіж близько 400 зл плюс відсотки. Для випускника з доходом 7 000 зл нетто це знижує кредитоспроможність приблизно з 435 000 зл до 385 000 зл. Погасити його до заявки варто, коли бракує кредитоспроможності, а після погашення залишається достатній власний внесок. Якщо ви закінчуєте навчання серед 10% найкращих, спочатку подайте заяву на списання: воно охоплює лише непогашену частину.
Як працює польський студентський кредит
Пільговий студентський кредит виплачується щомісячними траншами по 400, 600, 800 або 1 000 зл, 10 місяців на рік. Погашення починається через 2 роки після завершення навчання, а платежів удвічі більше, ніж виплачених траншів. Частину відсотків доплачує держава з Фонду студентських позик і кредитів, тож це один з найдешевших кредитів. Приклад: 5 років навчання по 800 зл — це 50 траншів і 40 000 зл до погашення в 100 платежах, близько 400 зл на місяць плюс відсотки.
Як його враховує банк
Для банку студентський кредит — таке саме зобов’язання, як інші. Він видно у звіті BIK, і банк віднімає платіж від частини доходу, яку можуть займати кредити, зазвичай 40% або 50% доходу нетто за Рекомендацією S KNF. У пільговий період (2 роки після навчання) ви ще нічого не платите, але кредит уже є в BIK: частина банків враховує майбутній платіж з графіка, інші чекають початку погашення. Додайте до заявки договір або графік. Студентський чи інший кредит з іншої країни в BIK не видно, але його треба вказати, бо банк питає про всі зобов’язання.
Приклад: випускник з доходом 7 000 зл нетто
Без інших кредитів кредитоспроможність на 30 років — близько 435 000 зл. З платежем студентського кредиту 400 зл — близько 385 000 зл. Маючи 100 000 зл заощаджень, без погашення можна купити житло приблизно до 485 000 зл; після погашення 40 000 зл — приблизно до 495 000 зл, але власний внесок падає до 12% ціни. Нижче 20% банки зазвичай додають страхування низького внеску або вищу маржу.
Погашати спочатку чи ні
- Погасіть, якщо бракує кредитоспроможності, залишилось мало платежів або після погашення у вас і далі є щонайменше 20% внеску та гроші на витрати купівлі.
- Залиште, якщо кредитоспроможності вистачає на вибране житло або погашення з’їло б власний внесок. Банк рахує платіж, а не залишок, а студентський кредит дешевий.
- Спочатку списання: 1% найкращих випускників можуть отримати списання 50%, група 1,01–5% — 35%, група 5,01–10% — 20%, але лише суми, не погашеної на день подання заяви. Заява подається в банк, що видав кредит, не раніше ніж за 60 днів до початку погашення.
Повний опис польською, з таблицями: Kredyt studencki a kredyt hipoteczny.
| Варіант | Внесок | Кредит | Квартира до |
|---|---|---|---|
| Залишає студентський | 100 000 зл | бл. 385 тис. зл | бл. 485 тис. зл |
| Погашає студентський | 60 000 зл | бл. 435 тис. зл | бл. 495 тис. зл |
Кредит на 30 років, тест 9%, ліміт платежів 50% доходу. Без витрат на купівлю. LTV 79% і 88%.
| Залишилось платежів | До сплати | Кредитоспроможність за 1 зл погашення |
|---|---|---|
| 100 | 40 000 зл | бл. 1,2 зл |
| 60 | 24 000 зл | бл. 2,1 зл |
| 24 | 9 600 зл | бл. 5,2 зл |
Платіж 400 зл, його погашення повертає бл. 50 тис. зл кредитоспроможності. Без відсотків студентського.
Часті запитання
Чи знижує студентський кредит кредитоспроможність для іпотеки в Польщі?
Так. Банк віднімає його платіж від доходу, як платіж будь-якого кредиту. З платежем 400 зл випускник з доходом 7 000 зл нетто може позичити приблизно на 50 000 зл менше на 30 років.
Чи варто погасити студентський кредит перед заявкою на іпотеку?
Варто, коли бракує кредитоспроможності, залишилось мало платежів або після погашення залишається достатній внесок. Якщо кредитоспроможності вистачає, краще залишити дешевий студентський кредит, а гроші використати як внесок.
Чи можна отримати списання після погашення студентського кредиту?
Не за погашену частину. Списання для найкращих випускників охоплює лише суму, не погашену на день подання заяви, тому заяву варто подати до погашення.
Джерела
- PKO Bank Polski: пільговий студентський кредит, 2026/2027 навчальний рік (польською)
- Міністерство науки: правила списання студентських кредитів (польською, прочитано 1 листопада 2026)
- Закон про вищу освіту і науку, ст. 102 (ISAP, польською)
- Комісія фінансового нагляду Польщі (KNF): Рекомендація S щодо іпотечного кредитування
Припущення та джерела. Докладніше
Путівник описує загальні правила та типову практику банків станом на жовтень 2026 року. Це не юридична чи податкова консультація і не пропозиція банку. Кожен банк встановлює власні вимоги, а рішення про кредит завжди ухвалює банк.
Читайте також
Іпотечний калькулятор для Польщі: ваш щомісячний платіж
Іпотечний калькулятор для іноземців у Польщі: рівні або спадні платежі в злотих, переплата відсотків, LTV, стрес-тест банку і графік погашення за роками.
Прийомна сім’я чи усиновлення та іпотека в Польщі: що враховує банк
Чи отримає прийомна сім’я іпотеку в Польщі: як банки враховують винагороду професійної прийомної сім’ї, допомогу на утримання дитини і доплату 800 зл, як дитина впливає на кредитоспроможність і що змінює усиновлення в програмі RKM.
Премії, понаднормові та доплати за зміни: скільки врахує польський банк?
Як польські банки враховують щомісячні, квартальні й річні премії, «тринадцяту зарплату», понаднормові та доплати за змінну й нічну роботу під час розрахунку кредитоспроможності і як це підтвердити.
Незареєстрована діяльність у Польщі: чи враховує банк цей дохід для іпотеки?
Як польські банки враховують дохід від незареєстрованої діяльності (działalność nierejestrowana) в заявці на іпотеку, ліміт у 2026 році та які документи підготувати.
Будинок або ділянка в Польщі: під’їзна дорога, частка в дорозі та іпотека
Чому польський банк перед іпотекою на будинок чи ділянку перевіряє юридичний доступ до дороги загального користування, як працює частка в приватній під’їзній дорозі та сервітут проїзду і що перевірити до завдатку.
Переїзд за кордон під час сплати іпотеки в Польщі: банк, страхування і щомісячний платіж
Ви переїжджаєте за кордон, а в Польщі сплачуєте іпотеку. Чи може банк розірвати договір, як платити внесок із зарплати в євро, страхування, оренда квартири, податок і доплати до кредиту 2%.
Куріння або хвороба і страхування життя до іпотеки в Польщі: що змінює внесок і що робити після відмови
Як куріння і стан здоров’я впливають на страхування життя до польської іпотеки: груповий поліс банку чи власний, п’ять можливих рішень страховика, відмова від куріння, анкета і що робити після відмови.