
W skrócie
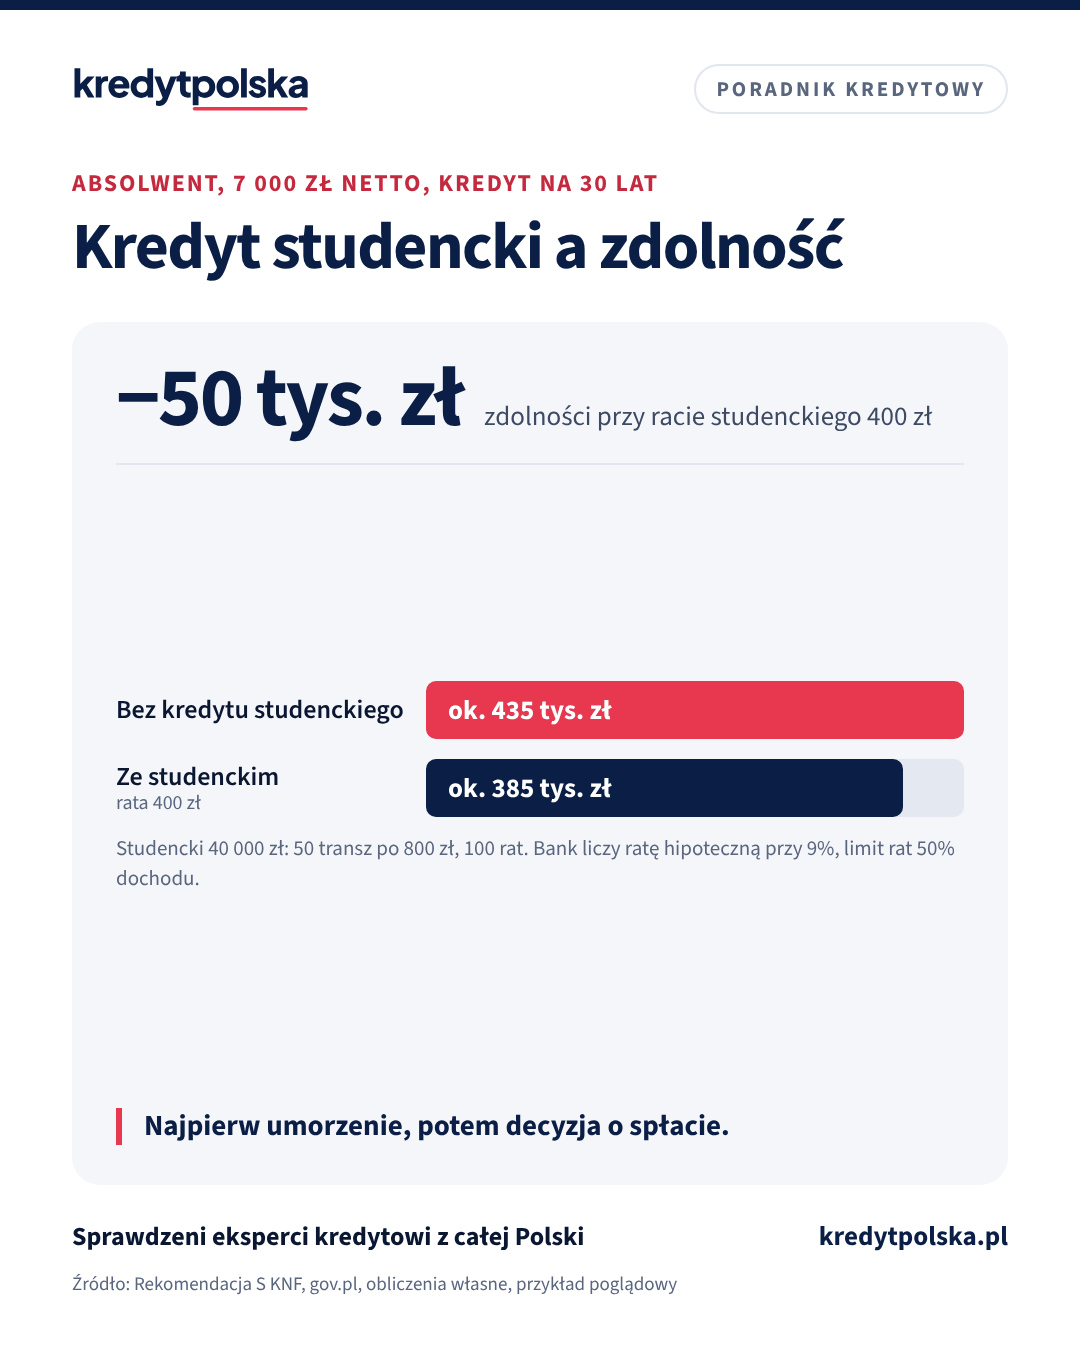
Kredyt studencki nie przekreśla kredytu na mieszkanie, a terminowo spłacany buduje dobrą historię w BIK. Bank odejmuje jednak jego ratę od dochodu. Po 5 latach studiów z transzą 800 zł saldo wynosi 40 000 zł, a rata około 400 zł plus odsetki. Absolwentowi z 7 000 zł netto zmniejsza to zdolność z około 435 tys. zł do 385 tys. zł. Spłata przed wnioskiem opłaca się, gdy brakuje zdolności, a po spłacie zostaje wystarczający wkład własny. Jeśli kończysz studia wśród 10% najlepszych, najpierw złóż wniosek o umorzenie: obejmuje tylko część, której jeszcze nie spłaciłeś.
Wiele osób kupuje pierwsze mieszkanie kilka lat po studiach, gdy kredyt studencki jest jeszcze w spłacie albo dopiero ma się zacząć. Poniżej wyjaśniamy, jak bank go liczy, o ile zmniejsza zdolność, kiedy opłaca się spłacić go wcześniej i o czym pamiętać przed spłatą. Liczby to przykład poglądowy policzony według zasad, których używają banki.
Jak działa kredyt studencki
Preferencyjny kredyt studencki wypłaca bank w miesięcznych transzach po 400, 600, 800 albo 1000 zł, przez 10 miesięcy w roku. Spłata zaczyna się 2 lata po ukończeniu studiów, a rat jest dwa razy więcej niż wypłaconych transz. Część odsetek dopłaca państwo z Funduszu Pożyczek i Kredytów Studenckich, dlatego to jeden z najtańszych kredytów, jakie można mieć.
Przykład: 5 lat studiów po 800 zł to 50 transz i 40 000 zł do spłaty w 100 ratach, czyli około 400 zł miesięcznie plus odsetki.
Policz to sam
Ile pożyczy Ci bank
razem z osobą, z którą bierzesz kredyt
Bank pożyczy Ci około
kredyt na 30 lat
- Rata
- 2383 zł/mies.
- Mieszkanie do
- 430 000 zł
Założenia
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Przy kredycie dłuższym niż 25 lat bank liczy zdolność tak, jakby był na 25 lat (Rekomendacja S KNF). Rata przy dzisiejszym oprocentowaniu 6,06%, mieszkanie przy 10% wkładu własnego. W pełnym kalkulatorze dodasz zobowiązania, limity kart i rodzaj oprocentowania. Wynik poglądowy, nie jest decyzją kredytową.
Przydatne też: Jak zwiększyć zdolność · Ranking zdolności w bankach · Kalkulator „500 zł więcej”
Jak bank liczy kredyt studencki
Dla banku kredyt studencki to zobowiązanie jak każde inne. Bank widzi go w raporcie BIK i odejmuje ratę od części dochodu, którą mogą zajmować kredyty. Według Rekomendacji S KNF ten limit wynosi zwykle 40% albo 50% dochodu netto, a ratę kredytu na mieszkanie bank sprawdza przy oprocentowaniu wyższym o co najmniej 2,5 pkt proc.
W okresie karencji, czyli w ciągu 2 lat po studiach, raty jeszcze nie płacisz, ale kredyt już jest w BIK. Banki podchodzą do tego różnie: część liczy przyszłą ratę z harmonogramu, część czeka na początek spłaty. Dołącz do wniosku umowę albo harmonogram, żeby bank nie przyjął wyższej raty, niż naprawdę będziesz płacić.
Dobra wiadomość: kredyt studencki spłacany na czas to pozytywna historia w BIK. Dla młodej osoby bez innych kredytów bywa to atut, bo bank widzi, że umiesz terminowo spłacać zobowiązania. Jak sprawdzić swój raport, opisujemy w artykule raport BIK przed kredytem.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej.
Przykład: absolwent z pensją 7 000 zł netto
Bez innych kredytów jego zdolność na 30 lat wynosi około 435 tys. zł. Z ratą studenckiego 400 zł spada do około 385 tys. zł, czyli o 50 tys. zł. Ma 100 000 zł oszczędności i zastanawia się, czy spłacić 40 000 zł studenckiego przed wnioskiem.
| Wariant | Wkład | Kredyt | Mieszkanie do |
|---|---|---|---|
| Zostawia studencki | 100 000 zł | ok. 385 tys. zł | ok. 485 tys. zł |
| Spłaca studencki | 60 000 zł | ok. 435 tys. zł | ok. 495 tys. zł |
Kredyt na 30 lat przy teście 9% i limicie rat 50% dochodu. Bez kosztów zakupu. LTV 79% i 88%.
Po spłacie stać go na mieszkanie droższe o około 10 tys. zł, ale wkład spada do 12% ceny. Przy wkładzie poniżej 20% bank zwykle dolicza ubezpieczenie niskiego wkładu albo wyższą marżę, a pieniędzy zostaje mniej na koszty zakupu i remont. Jeśli mieszkanie, które go interesuje, mieści się w zdolności z kredytem studenckim, spłata niczego mu nie daje, a tani kredyt warto zostawić.
Kiedy spłata się opłaca
Bank liczy ratę, a nie saldo. Gdy do końca zostało niewiele rat, niewielka wpłata zwraca całą zdolność, którą zabiera rata.
| Zostało rat | Do spłaty | Zdolność za 1 zł spłaty |
|---|---|---|
| 100 | 40 000 zł | ok. 1,2 zł |
| 60 | 24 000 zł | ok. 2,1 zł |
| 24 | 9 600 zł | ok. 5,2 zł |
Rata 400 zł, jej spłata zwraca około 50 tys. zł zdolności. Bez odsetek studenckiego.
- Spłać, gdy brakuje Ci zdolności, zostało niewiele rat albo po spłacie nadal masz wkład co najmniej 20% i zapas na koszty zakupu.
- Zostaw, gdy zdolność wystarcza na wybrane mieszkanie albo spłata zjadłaby wkład własny. Rata studenckiego jest niska, a pieniądze w wkładzie dają lepszą marżę.
- Weź zaświadczenie o spłacie i dołącz je do wniosku, bo dane w BIK aktualizują się z opóźnieniem.
Tak samo liczymy spłatę kredytu gotówkowego w artykule spłacić kredyt gotówkowy przed hipotecznym. Różnica: gotówkowy jest drogi, więc jego spłata opłaca się prawie zawsze, a studencki jest tani.
Czytaj dalej
Następne pytania w tym temacie
Kredyt gotówkowy a mieszkanie · 7 min
Spłacić kredyt gotówkowy przed hipotecznym czy zostawić pieniądze na wkład?
Masz kredyt gotówkowy i oszczędności na mieszkanie: spłacić go przed wnioskiem, zostawić pieniądze na wkład własny czy skonsolidować? Przykład z liczbami, prawa przy wcześniejszej spłacie i kolejność kroków.
Kredyt gotówkowy a mieszkanie · 8 min
Ile zdolności kredytowej zabiera kredyt gotówkowy: tabela
O ile kredyt gotówkowy obniża zdolność do kredytu hipotecznego: tabela dla 10–100 tys. zł, przykład z pensją 8 000 zł netto, BIK i co zrobić przed wnioskiem.
Ten sam dział · 8 min
Kredyt hipoteczny dla młodych do 35 lat: staż, wkład, RKM
Kredyt hipoteczny przed 35. rokiem życia: jaki staż pracy akceptują banki, jak kupić z 5% wkładu w RKM, kiedy pomaga rodzic i co daje okres 35 lat.
Najpierw umorzenie
Absolwent z grupy 10% najlepszych na roku może wnioskować o umorzenie części kredytu: 50% dla 1% najlepszych, 35% dla grupy od 1,01% do 5% i 20% dla grupy od 5,01% do 10%. Umorzenie obejmuje tylko tę część kredytu z okresu studiów, której nie spłaciłeś do dnia złożenia wniosku. Wniosek składasz w banku, który udzielił kredytu, z zaświadczeniem z uczelni, nie wcześniej niż 60 dni przed początkiem spłaty. Jeśli możesz skorzystać z umorzenia, złóż wniosek przed spłatą, bo inaczej stracisz część ulgi.
W szczególnie trudnej sytuacji minister może umorzyć kredyt częściowo, a przy trwałej utracie zdolności do spłaty w całości. Przy niskim dochodzie ratę można też obniżyć do 20% średniego dochodu albo zawiesić spłatę na 12 miesięcy. Przed wnioskiem o kredyt na mieszkanie zapytaj jednak, jak bank potraktuje taki zmieniony harmonogram.
Co zrobić przed wnioskiem
- Sprawdź harmonogram i raport BIK: ile rat zostało i jaką ratę widzi bank.
- Policz zdolność z ratą i bez niej w kalkulatorze zdolności kredytowej.
- Złóż wniosek o umorzenie, jeśli należysz do najlepszych absolwentów.
- Zdecyduj o spłacie, porównując zdolność i wkład własny jak w tabeli powyżej. Więcej o wkładzie w artykule wkład własny.
Banki różnie liczą kredyt w karencji i różnie oceniają młodych kredytobiorców. Ekspert kredytowy wie, który bank policzy Ci najwięcej przy kredycie studenckim. Inne sprawy ważne na starcie opisujemy w artykule kredyt hipoteczny dla młodych.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy kredyt studencki obniża zdolność kredytową?
Tak. Bank odejmuje jego ratę od dochodu jak ratę każdego kredytu. Przy racie 400 zł absolwent z 7 000 zł netto ma około 50 tys. zł mniej zdolności na 30 lat.
Czy bank liczy kredyt studencki, gdy spłata jeszcze się nie zaczęła?
Kredyt jest już w BIK, a banki postępują różnie: część liczy przyszłą ratę z harmonogramu, część czeka na początek spłaty. Dołącz umowę albo harmonogram do wniosku.
Czy spłacić kredyt studencki przed kredytem hipotecznym?
Opłaca się, gdy brakuje zdolności, zostało niewiele rat albo po spłacie nadal masz wystarczający wkład własny. Gdy zdolność wystarcza, lepiej zostawić tani kredyt studencki i zachować pieniądze na wkład.
Czy kredyt studencki pomaga w BIK?
Tak, jeśli spłacasz go terminowo. To pozytywna historia kredytowa, która pokazuje bankowi, że regularnie spłacasz zobowiązania.
Czy po spłacie kredytu studenckiego można dostać umorzenie?
Nie za spłaconą część. Umorzenie dla najlepszych absolwentów obejmuje tylko kwotę niespłaconą w dniu złożenia wniosku, dlatego wniosek warto złożyć przed spłatą.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- PKO Bank Polski: preferencyjny kredyt studencki, rok akademicki 2026/2027 (odczyt 1.11.2026)
- Ministerstwo Nauki: zasady umarzania kredytów studenckich (gov.pl, odczyt 1.11.2026)
- Ministerstwo Nauki: kredyt studencki (gov.pl)
- Ustawa z 20 lipca 2018 r. Prawo o szkolnictwie wyższym i nauce, art. 102 (ISAP)
- KNF, Rekomendacja S (sprawdzono 4.11.2026)
Pokaż wszystkie źródła (6)Zwiń listę źródeł
- Biuro Informacji Kredytowej (sprawdzono 4.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Zdolność kredytowa i dochody · 9 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 8 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 9 min
Kredyt hipoteczny na B2B: jak banki liczą dochód z kontraktu
Kredyt hipoteczny na umowie B2B: wymagany staż, ciągłość kontraktów, ryczałt 12% w IT, jak bank liczy dochód i jakie dokumenty przygotować.