
W skrócie
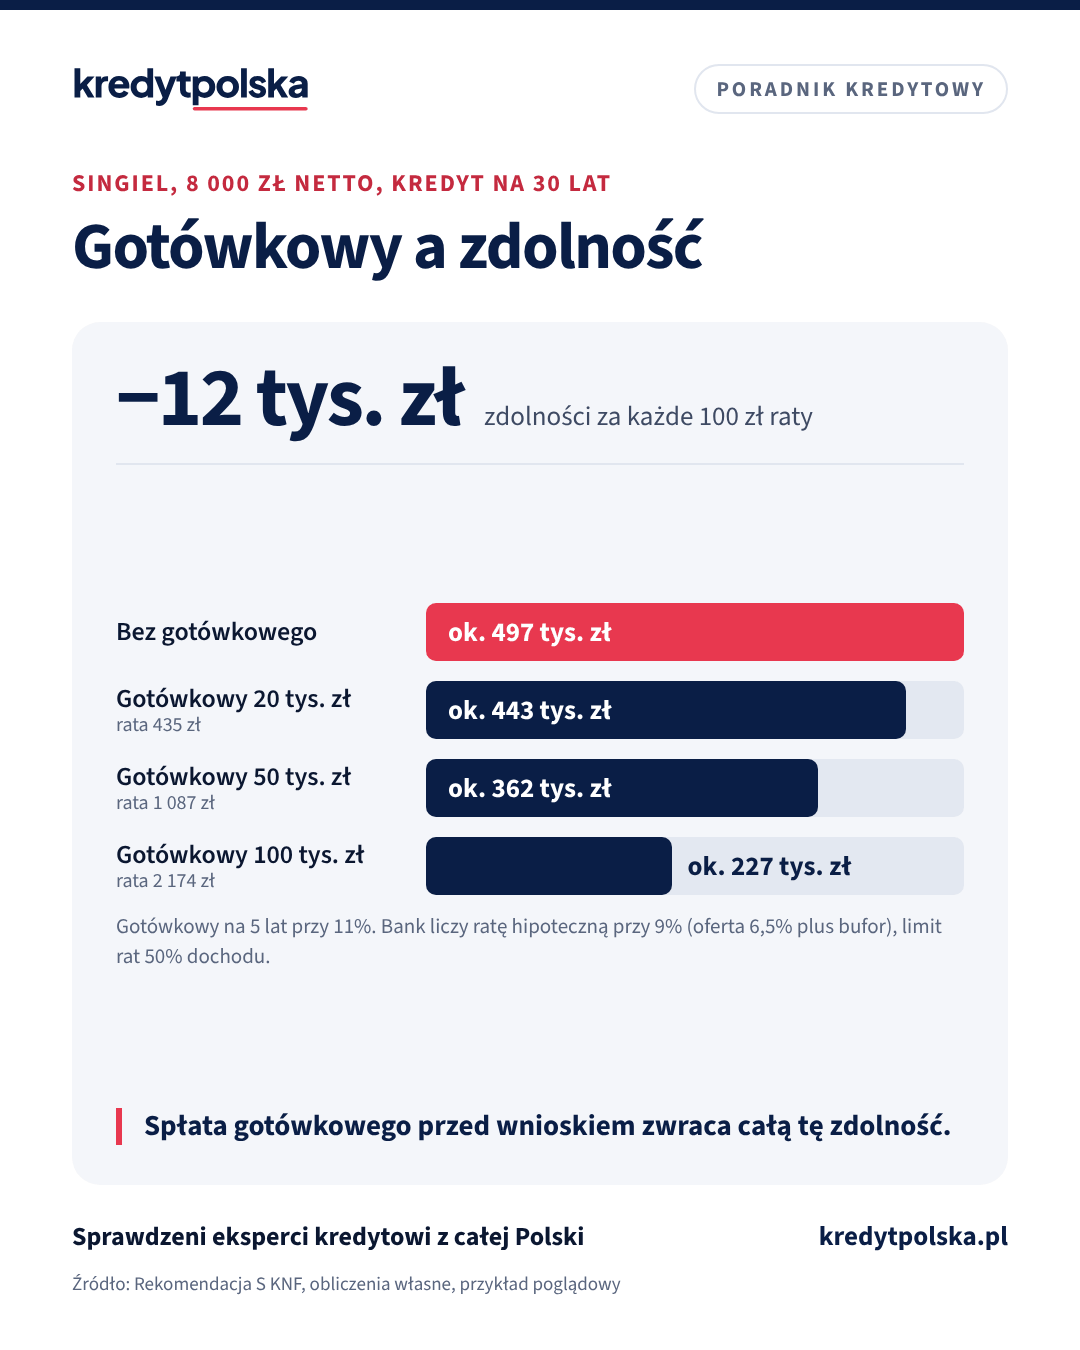
Każde 100 zł raty kredytu gotówkowego to około 12 tys. zł mniej kredytu hipotecznego na 30 lat. Gotówkowy 50 000 zł na 5 lat przy 11% ma ratę około 1 087 zł i zabiera około 135 tys. zł zdolności: singlowi z 8 000 zł netto zostaje około 362 tys. zł zamiast 497 tys. zł. Bank liczy ratę, a nie saldo, więc krótki kredyt waży więcej niż długi. Najwięcej zyskasz, spłacając go przed wnioskiem.
Kredyt gotówkowy, raty za samochód albo telefon i karta kredytowa obniżają zdolność do kredytu na mieszkanie. Ile dokładnie, zależy od raty, a nie od tego, ile zostało do spłaty. Poniżej pokazujemy tabelę dla typowych kwot i okresów, przykład z liczbami i to, co możesz zrobić przed wnioskiem. Wszystkie liczby to przykład poglądowy policzony według zasad, których używają banki.
Jak bank liczy inne kredyty
Bank odejmuje raty wszystkich zobowiązań od części dochodu, którą mogą zajmować kredyty. Według Rekomendacji S KNF ten limit wynosi zwykle 40% albo 50% dochodu netto. Ratę kredytu na mieszkanie bank sprawdza przy oprocentowaniu wyższym o co najmniej 2,5 pkt proc., więc przy ofercie 6,5% liczy ją przy 9%. Wtedy każde 100 zł miesięcznej raty innego kredytu to około 12 428 zł mniej kredytu na 30 lat.
Ratę bank bierze z raportu BIK i z umowy albo zaświadczenia. Kredyt gotówkowy ma krótki okres, więc wysoką ratę w stosunku do kwoty. Dlatego 30 000 zł gotówkowego potrafi zabrać więcej zdolności, niż wynosi samo saldo.
Policz to sam
Ile pożyczy Ci bank
-
Sprawdź swoją zdolność
około, kredyt na 30 lat
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Wynik poglądowy, nie jest decyzją kredytową.
Pełny kalkulator: zobowiązania, limity kart i rodzaj oprocentowania →
Przydatne też: Ile gotówki pod mieszkanie
Tabela: ile zdolności zabiera gotówkowy
| Gotówkowy na 5 lat | Rata | Mniej zdolności |
|---|---|---|
| 10 000 zł | 217 zł | ok. 27 tys. zł |
| 20 000 zł | 435 zł | ok. 54 tys. zł |
| 30 000 zł | 652 zł | ok. 81 tys. zł |
| 50 000 zł | 1 087 zł | ok. 135 tys. zł |
| 100 000 zł | 2 174 zł | ok. 270 tys. zł |
Gotówkowy oprocentowany na 11%, raty równe. Zdolność do kredytu na 30 lat przy teście 9% i limicie rat 50% dochodu.
Dłuższy okres gotówkowego obniża ratę, więc zabiera mniej zdolności, ale kosztuje więcej odsetek. 50 000 zł na 8 lat zamiast 5 to rata 785 zł zamiast 1 087 zł i około 98 tys. zł mniej zdolności zamiast 135 tys. zł. Tę zależność wykorzystuje konsolidacja, którą opisujemy w artykule spłacić kredyt gotówkowy przed hipotecznym.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, jak Twoje kredyty wpływają na kredyt na mieszkanie
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Przykład: singiel z pensją 8 000 zł netto
Bez innych kredytów jego zdolność na 30 lat wynosi około 497 127 zł. Z gotówkowym 50 000 zł na 5 lat, z ratą 1 087 zł, spada do około 362 018 zł. Jeśli mieszkanie kosztuje 500 000 zł, a wkład własny wynosi 100 000 zł, potrzebny kredyt to 400 000 zł. Bez gotówkowego mieści się z zapasem, z gotówkowym brakuje około 37 982 zł.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 7 min
Spłacić kredyt gotówkowy przed hipotecznym czy zostawić pieniądze na wkład?
Masz kredyt gotówkowy i oszczędności na mieszkanie: spłacić go przed wnioskiem, zostawić pieniądze na wkład własny czy skonsolidować? Przykład z liczbami, prawa przy wcześniejszej spłacie i kolejność kroków.
Ten sam dział · 7 min
Karta kredytowa, limit w koncie i raty 0% a kredyt hipoteczny
Ile zdolności zabiera karta kredytowa, debet, raty 0% i odroczone płatności BNPL, jak liczy je bank i co zamknąć przed wnioskiem o kredyt hipoteczny.
Zdolność kredytowa i dochody · 8 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Co jeszcze liczy się jak kredyt
- Raty 0% w sklepie i odroczone płatności. To też kredyt konsumencki, a rata obniża zdolność tak samo jak rata gotówkowego, mimo braku odsetek.
- Karta kredytowa i limit w koncie. Bank liczy je jako zobowiązanie, nawet gdy z nich nie korzystasz. Szczegóły w artykule kredyt hipoteczny a karta kredytowa i limity.
- Kredyt, który poręczyłeś albo w którym jesteś współkredytobiorcą. Bank widzi go w BIK i może wliczyć ratę do Twoich zobowiązań.
Co zrobić przed wnioskiem
- Policz zdolność z ratą i bez niej w kalkulatorze zdolności kredytowej.
- Spłać albo zamknij, co możesz: mały gotówkowy, raty w sklepie, nieużywane karty i limity. Weź zaświadczenie o spłacie, bo dane w BIK aktualizują się z opóźnieniem.
- Nie bierz nowego kredytu w trakcie procedury. Bank sprawdza BIK ponownie przed decyzją i przed wypłatą. Więcej w artykule czego nie robić w trakcie procedury kredytowej.
Banki różnie traktują kredyt, który kończy się za kilka miesięcy, i różnie liczą limit karty. Ekspert kredytowy wie, który bank policzy Ci najwięcej przy Twoich zobowiązaniach.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
O ile kredyt gotówkowy obniża zdolność kredytową?
Każde 100 zł raty to około 12 tys. zł mniej kredytu hipotecznego na 30 lat. Gotówkowy 50 000 zł na 5 lat przy 11% z ratą 1 087 zł zabiera około 135 tys. zł.
Czy bank liczy saldo czy ratę kredytu gotówkowego?
Ratę. Dlatego krótki kredyt z wysoką ratą obniża zdolność bardziej niż dłuższy z niską ratą, nawet przy tym samym saldzie.
Czy raty 0% obniżają zdolność kredytową?
Tak. Zakupy na raty to kredyt konsumencki, a bank odejmuje ich ratę od dochodu tak samo jak ratę gotówkowego.
Czy spłacony gotówkowy nadal widać w BIK?
Spłacony kredyt zostaje w historii BIK, ale bank nie liczy już jego raty. Dołącz zaświadczenie o spłacie, bo aktualizacja danych może potrwać.
Spłacić gotówkowy czy zostawić pieniądze na wkład?
Zwykle opłaca się spłacić, bo rata zabiera więcej zdolności, niż kosztuje mniejszy wkład. Przykład z liczbami jest w artykule o spłacie gotówkowego przed hipotecznym.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Kredyt gotówkowy a mieszkanie · 8 min
Pożyczka hipoteczna pod zastaw mieszkania na dowolny cel: ile kosztuje
Pożyczka hipoteczna na dowolny cel: ile pożyczy bank, ile kosztuje w porównaniu z kredytem gotówkowym i konsolidacyjnym, oraz jakie ryzyko bierzesz na siebie.
Kredyt gotówkowy a mieszkanie · 8 min
Kredyt hipoteczny czy gotówkowy na mieszkanie: porównanie
Kredyt hipoteczny czy gotówkowy na zakup lub wykończenie mieszkania: oprocentowanie, kwota, okres, zabezpieczenie, koszt 100 000 zł i gotówkowy na wkład.
Kredyt gotówkowy a mieszkanie · 7 min
Kredyt konsolidacyjny z hipoteką: koszt, ryzyko i kiedy ma sens
Konsolidacja długów z zabezpieczeniem na mieszkaniu: ile spada rata, ile więcej odsetek zapłacisz przy 10 i 15 latach, jakie ryzyko bierzesz i kiedy to ma sens.