
W skrócie
Urlop bezpłatny nie zamyka drogi do kredytu, ale w czasie urlopu nie masz pensji, którą bank mógłby policzyć, a bank pyta o niego w zaświadczeniu o zatrudnieniu. Nawet krótki urlop obniża średnią z ostatnich miesięcy: przy 7 000 zł netto jeden miesiąc bez pensji daje średnią 4 667 zł z trzech miesięcy. Najprościej złożyć wniosek przed urlopem albo po powrocie, gdy ten miesiąc wypadnie ze średniej. W czasie spłaty rata biegnie dalej, więc urlop warto zaplanować z poduszką finansową albo z wnioskiem do banku o zmianę harmonogramu.
Urlop bezpłatny bierzesz na własny wniosek, a pracodawca może się zgodzić albo odmówić (art. 174 Kodeksu pracy). Umowa o pracę trwa, ale pensji w tym czasie nie ma. Dla banku to ważne w dwóch momentach: gdy liczy Twoją zdolność kredytową i gdy już spłacasz kredyt. Poniżej opisujemy oba, a urlop wychowawczy, który też jest bezpłatny, omawiamy osobno w artykule kredyt na urlopie macierzyńskim.
Co urlop bezpłatny zmienia w Twojej sytuacji
- Brak wynagrodzenia. Za czas urlopu nie dostajesz pensji, więc na koncie nie ma wpływów z pracy.
- Okres nie liczy się do stażu. Czasu urlopu nie wlicza się do okresu pracy, od którego zależą uprawnienia pracownicze (art. 174 § 2 KP). Wyjątek to urlop na pracę u innego pracodawcy na podstawie porozumienia między firmami (art. 174¹ KP).
- Ubezpieczenie zdrowotne. Po 30 dniach od początku urlopu tracisz prawo do świadczeń z NFZ (art. 69 ust. 3 ustawy o świadczeniach opieki zdrowotnej), chyba że ubezpieczysz się dobrowolnie albo jako członek rodziny.
- Zasiłek chorobowy. Za chorobę w czasie urlopu bezpłatnego zasiłek nie przysługuje.
- Powrót do pracy. Przy urlopie dłuższym niż 3 miesiące strony mogą ustalić, że pracodawca może Cię odwołać z ważnych przyczyn (art. 174 § 3 KP). Bez takiego zapisu wracasz w uzgodnionym terminie.
Policz to sam
Ile pożyczy Ci bank
razem z osobą, z którą bierzesz kredyt
Bank pożyczy Ci około
kredyt na 30 lat
- Rata
- 2383 zł/mies.
- Mieszkanie do
- 430 000 zł
Założenia
Szacunek bez innych kredytów i limitów na kartach. Bank liczy ratę przy oprocentowaniu wyższym o 2,5 p.p. (8,56%), a rata może zająć do 40% dochodu, przy wyższych dochodach do 50%. Przy kredycie dłuższym niż 25 lat bank liczy zdolność tak, jakby był na 25 lat (Rekomendacja S KNF). Rata przy dzisiejszym oprocentowaniu 6,06%, mieszkanie przy 10% wkładu własnego. W pełnym kalkulatorze dodasz zobowiązania, limity kart i rodzaj oprocentowania. Wynik poglądowy, nie jest decyzją kredytową.
Przydatne też: Jak zwiększyć zdolność · Ranking zdolności w bankach · Kalkulator „500 zł więcej”
Urlop bezpłatny przed wnioskiem o kredyt
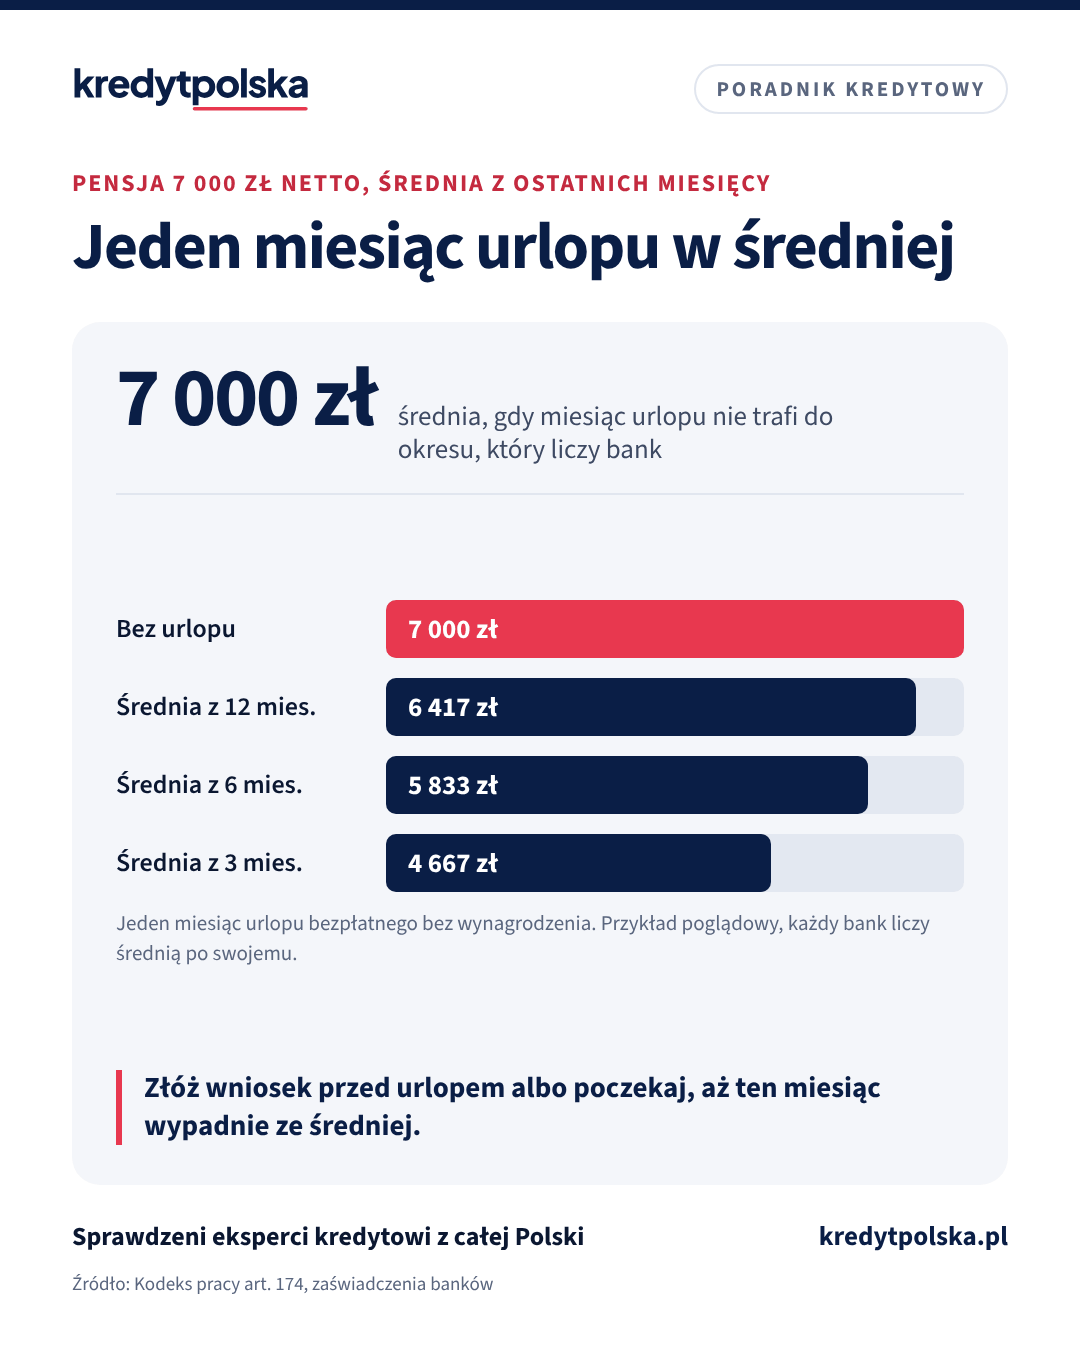
Bank liczy dochód z zaświadczenia od pracodawcy i z wyciągów z konta, zwykle jako średnią netto z ostatnich 3, 6 albo 12 miesięcy. Miesiąc urlopu bezpłatnego to w tej średniej zero. Przy pensji 7 000 zł netto jeden taki miesiąc obniża średnią do 5 833 zł z sześciu miesięcy i do 4 667 zł z trzech. Jak bank czyta zaświadczenie, opisujemy w artykule zaświadczenie o zarobkach do kredytu.
Krótki urlop sprzed kilku miesięcy zwykle wystarczy wyjaśnić: pracodawca może wpisać pełną pensję, a Ty pokażesz, że wypłaty wróciły do zwykłej kwoty. Część banków liczy wtedy dochód z pełnych miesięcy, inne trzymają się średniej. Jeśli urlop był niedawno, warto poczekać, aż ten miesiąc wypadnie z okresu, z którego bank liczy dochód, albo wybrać bank, który liczy go inaczej.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Każdy bank liczy zdolność inaczej. Sprawdź, który da Ci najwięcej.
Urlop bezpłatny w trakcie wniosku
Wiele banków pyta wprost w zaświadczeniu o zatrudnieniu, czy pracownik przebywa na urlopie bezpłatnym, wychowawczym albo na dłuższym zwolnieniu lekarskim. Gdy w dniu wystawienia zaświadczenia jesteś na urlopie, bank zwykle nie ma bieżącego dochodu z pracy do policzenia. Wtedy masz trzy drogi:
- Złóż wniosek przed urlopem. Najprościej, gdy znasz termin urlopu z wyprzedzeniem. Pamiętaj jednak o czasie między decyzją a wypłatą, o którym piszemy niżej.
- Poczekaj na powrót. Po powrocie bank zobaczy ponownie pełną pensję. Może poprosić o kilka wypłat po powrocie, zależnie od swojej polityki.
- Oprzyj zdolność na drugiej osobie. Jeśli kredyt bierzesz z partnerem albo rodzicem, bank może policzyć jego dochód. Zasady opisujemy w artykule współkredytobiorca.
Nie ukrywaj urlopu przed bankiem. Pracodawca i tak wpisuje go w zaświadczeniu, a niezgodność między wnioskiem a zaświadczeniem zwykle kończy się odmową.
Między decyzją kredytową a wypłatą
Pozytywna decyzja nie kończy sprawy. Przed podpisaniem umowy i przed wypłatą bank prosi o oświadczenie, że Twoja sytuacja się nie zmieniła, a czasem o nowe zaświadczenie, bo stare jest ważne tylko przez określony czas, np. 30 dni. Jeśli w tym okresie zaczynasz urlop bezpłatny, powiedz o tym bankowi przed wypłatą. Bank może ponownie ocenić zdolność albo poczekać do Twojego powrotu. Bezpieczniej zaplanować urlop po wypłacie całego kredytu, a przy budowie domu po ostatniej transzy. Więcej o tym okresie piszemy w artykule czego nie robić w trakcie procedury kredytowej.
Czytaj dalej
Następne pytania w tym temacie
Prawo i formalności · 7 min
Zaświadczenie o zarobkach do kredytu: wzór, ważność, błędy
Zaświadczenie o zarobkach do kredytu hipotecznego: wzór banku czy ogólny, co musi zawierać, ważność 30 dni, podpis, komornik, dane z eZUS i najczęstsze błędy.
Kredyt krok po kroku · 9 min
Czego nie robić w trakcie procedury kredytu hipotecznego
Raty 0%, nowa karta, zmiana pracy, wpłaty gotówki, opóźnienia, wypowiedzenie najmu, akt przed decyzją. 10 błędów w trakcie kredytu i co zrobi bank.
Po podpisaniu umowy · 9 min
Problemy ze spłatą kredytu hipotecznego: co robić, gdy brakuje na ratę
Brakuje na ratę kredytu? Kiedy iść do banku, co daje restrukturyzacja z art. 33 ustawy o kredycie hipotecznym, ile kosztuje zaległość i jak pomaga FWK.
Urlop bezpłatny w czasie spłaty kredytu
Po wypłacie kredytu urlop nie zmienia umowy z bankiem: raty płacisz tak jak dotąd, w tych samych terminach. Zanim złożysz wniosek o urlop, sprawdź trzy rzeczy:
- Poduszka finansowa. Policz, na ile rat wystarczą oszczędności. Przy kilkumiesięcznym urlopie dobrze mieć odłożone raty za cały ten czas i zapas na bieżące wydatki.
- Umowa kredytu. Sprawdź, czy musisz informować bank o zmianie zatrudnienia lub dochodu i czy marża zależy od wpływów na konto. Brak wpływów przez kilka miesięcy może oznaczać utratę obniżki marży, jeśli umowa ją do nich wiąże.
- Ubezpieczenie od utraty pracy. Urlop bezpłatny nie jest utratą pracy, bo umowa trwa, więc taka polisa zwykle go nie obejmuje. Szczegóły w artykule ubezpieczenie od utraty pracy przy kredycie.
Jeśli wiesz, że raty mogą być trudne, porozmawiaj z bankiem przed urlopem, a nie po pierwszej zaległości. Wniosek o zmianę warunków spłaty możesz złożyć w każdej chwili. Ustawa o kredycie hipotecznym wymienia formy restrukturyzacji: zawieszenie spłaty, zmianę wysokości rat i wydłużenie okresu kredytu (art. 33). Bank decyduje o nich po ocenie Twojej sytuacji, więc przygotuj dokument od pracodawcy z datą powrotu. Ustawowych wakacji kredytowych w 2026 r. nie ma, a Fundusz Wsparcia Kredytobiorców ma własne warunki dochodowe. Opisujemy je w artykułach problemy ze spłatą kredytu i wakacje kredytowe i FWK.
Dobra wiadomość: po powrocie z urlopu Twoja zdolność wraca razem z pensją. Jeśli w tym czasie spadną stopy albo pojawi się lepsza oferta, możesz pomyśleć o refinansowaniu albo nadpłacie, gdy oszczędności na to pozwolą.
Dokumenty, które się przydadzą
- Zaświadczenie o zatrudnieniu i zarobkach na druku banku albo od pracodawcy, z informacją o urlopie, jeśli bank o nią pyta.
- Porozumienie albo zgoda pracodawcy na urlop z datami rozpoczęcia i zakończenia.
- Wyciągi z konta z pełnymi wypłatami przed urlopem i po powrocie.
- Porozumienie między pracodawcami, jeśli urlop jest na pracę u innej firmy (art. 174¹ KP), oraz dokument o dochodzie z tej pracy.
Najczęstsze pytania
Czy dostanę kredyt hipoteczny na urlopie bezpłatnym?
Z samego swojego dochodu zwykle nie, bo w czasie urlopu nie masz pensji, a bank pyta o urlop w zaświadczeniu o zatrudnieniu. Kredyt jest możliwy, gdy zdolność oprze się na dochodzie drugiej osoby, albo po powrocie do pracy.
Czy krótki urlop bezpłatny sprzed kilku miesięcy przeszkadza w kredycie?
Może obniżyć średnią dochodu. Przy pensji 7 000 zł netto jeden miesiąc bez wynagrodzenia daje średnią 4 667 zł z trzech miesięcy i 5 833 zł z sześciu. Część banków liczy dochód z pełnych miesięcy, inne trzymają się średniej.
Czy muszę powiedzieć bankowi o urlopie bezpłatnym po decyzji kredytowej?
Tak, jeśli urlop zaczyna się przed podpisaniem umowy albo przed wypłatą. Bank prosi wtedy o oświadczenie, że sytuacja się nie zmieniła, a czasem o nowe zaświadczenie. Po wypłacie sprawdź w umowie, czy masz obowiązek informować bank o zmianie dochodu.
Czy bank zawiesi raty na czas urlopu bezpłatnego?
Nie z automatu. Możesz złożyć wniosek o restrukturyzację, na przykład zawieszenie spłaty lub wydłużenie okresu, a bank zdecyduje po ocenie Twojej sytuacji. Ustawowych wakacji kredytowych w 2026 r. nie ma.
Czy ubezpieczenie od utraty pracy pokryje raty na urlopie bezpłatnym?
Zwykle nie, bo urlop bezpłatny nie jest utratą pracy: umowa trwa. Sprawdź definicje w ogólnych warunkach swojej polisy.
Masz pytanie?
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 26 czerwca 1974 r. Kodeks pracy, art. 174 i 174¹, tekst jedn. Dz.U. 2025 poz. 277 (ISAP) (sprawdzono 7.11.2026)
- Zielona Linia (gov.pl): Urlop bezpłatny (17.04.2020) (sprawdzono 7.11.2026)
- Ustawa z 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych, art. 69 ust. 3, tekst jedn. Dz.U. 2025 poz. 1461 (ISAP) (sprawdzono 7.11.2026)
- Zielona Linia (gov.pl): Urlop bezpłatny a ubezpieczenia zdrowotne i chorobowe (21.10.2022) (sprawdzono 7.11.2026)
- Bank BPS: wzór zaświadczenia o zatrudnieniu i wysokości wynagrodzenia (2025) (sprawdzono 7.11.2026)
Pokaż wszystkie źródła (8)Zwiń listę źródeł
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami, art. 33 (ISAP) (sprawdzono 7.11.2026)
- Ustawa z 29 sierpnia 1997 r. Prawo bankowe, art. 75c (ISAP) (sprawdzono 7.11.2026)
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców, którzy zaciągnęli kredyt mieszkaniowy i znajdują się w trudnej sytuacji finansowej (ISAP) (sprawdzono 7.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny na urlopie macierzyńskim: czy bank liczy zasiłek
Kredyt hipoteczny w ciąży i na urlopie macierzyńskim lub rodzicielskim: jak banki liczą zasiłek, powrót do pracy, umowa przedłużona do porodu i 800 plus.
Zdolność kredytowa i dochody · 9 min
Zdolność kredytowa: od czego zależy i jak ją zwiększyć
Jak banki liczą zdolność kredytową: dochód, bufor KNF, DSTI, koszty utrzymania i BIK. Dlaczego banki liczą różnie i 7 sposobów na wyższą kwotę.
Zdolność kredytowa i dochody · 8 min
Ile trzeba zarabiać na kredyt hipoteczny 300–700 tys. zł
Ile zarabiać na kredyt 300, 400, 500, 600 i 700 tys. zł na 30 lat: rata przy 6%, dochód netto dla singla i rodziny 2+2, założenia wyliczeń.
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.