
W skrócie
Najszybciej ratę obniża nadpłata z obniżeniem raty: 30 tys. zł nadpłaty przy saldzie 450 tys. zł na 25 lat i 6,5% to rata niższa o około 200 zł. Podobny efekt daje wydłużenie okresu do 30 lat, ale kosztuje ponad 110 tys. zł więcej odsetek. Najtańszy sposób to niższa marża: o 0,5 p.p. to około 140 zł mniej co miesiąc, przez negocjację albo refinansowanie w innym banku.
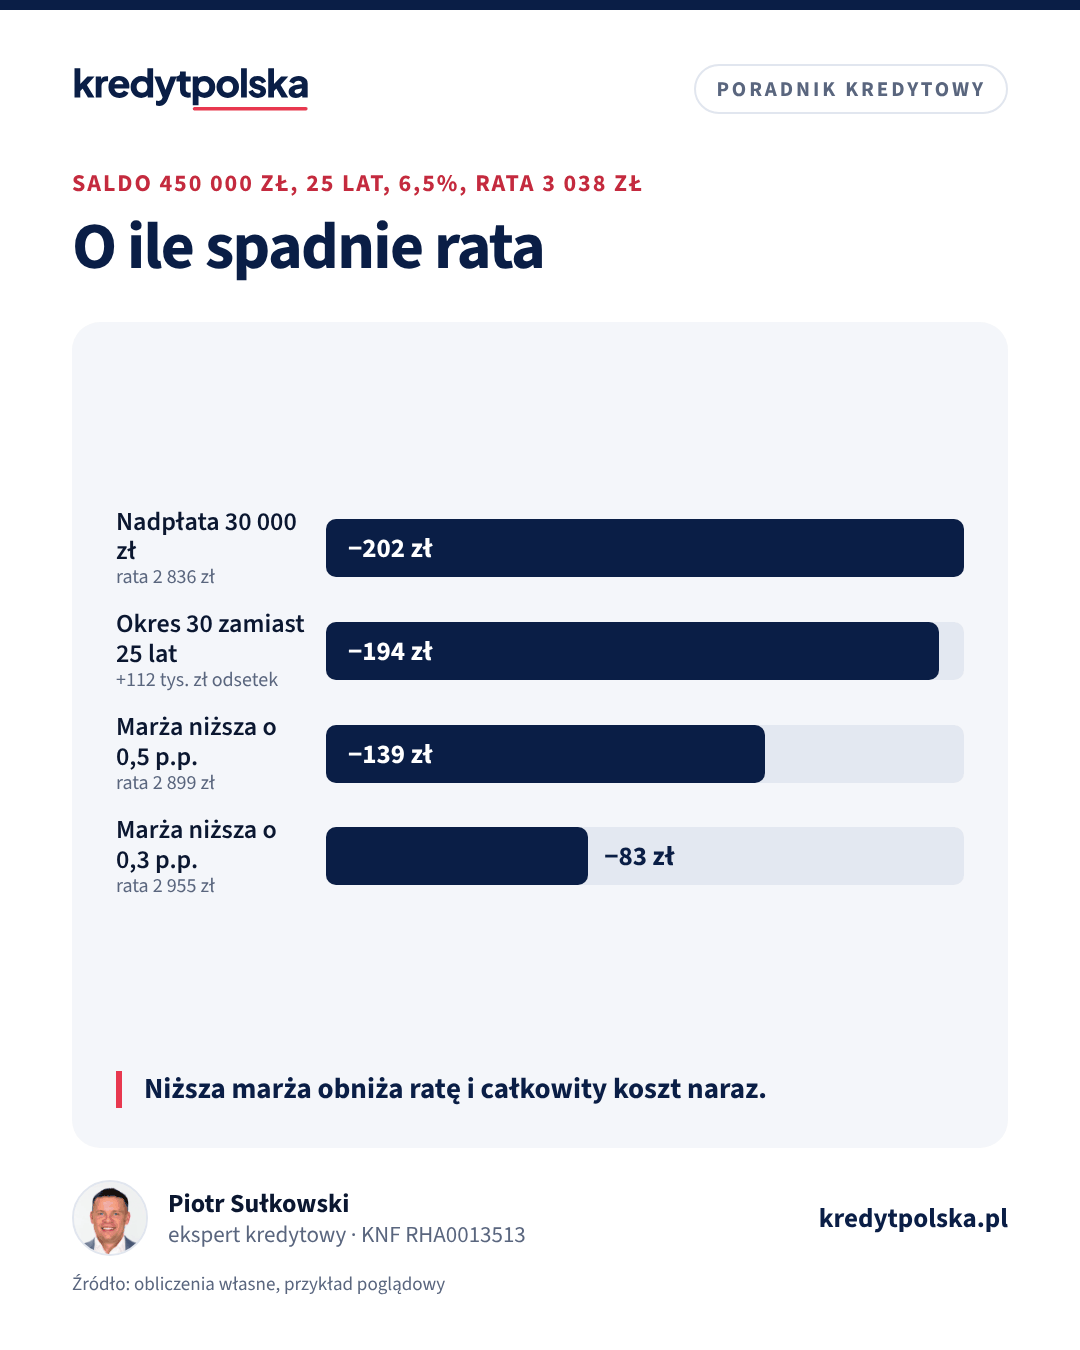
Rata kredytu hipotecznego nie jest dana raz na zawsze. Możesz ją obniżyć na kilka sposobów, a każdy działa inaczej na całkowity koszt kredytu. Poniżej liczymy je na jednym przykładzie: do spłaty zostało 450 000 zł na 25 lat, oprocentowanie 6,5%, rata 3 038 zł.
1. Nadpłata z obniżeniem raty
Nadpłata 30 000 zł obniża ratę do około 2 836 zł, czyli o 202 zł miesięcznie, i zmniejsza odsetki. Od nadpłaty kredytu zmiennego po 3 latach od umowy bank nie może pobrać opłaty, a wcześniej najwyżej 3% nadpłaconej kwoty, zgodnie z art. 40 ustawy o kredycie hipotecznym. Policz swój wariant: kalkulator nadpłaty, a zasady nadpłat opisujemy w artykule nadpłata kredytu hipotecznego.
Narzędzia
Sprawdź na swoich liczbach
Oszczędzisz na odsetkach
kredyt krótszy o 2 lata i 7 mies.
Narzędzie
Kalkulator nadpłaty
Ile odsetek oszczędzisz i czy lepiej skrócić okres, czy obniżyć ratę.
Rata niższa o
36 053 zł mniej przez 25 lat, przed kosztami przeniesienia
Narzędzie
Kalkulator refinansowania
Czy przeniesienie kredytu do innego banku się opłaci po kosztach.
2. Niższa marża w obecnym banku
Marża o 0,5 p.p. niższa to rata około 2 899 zł, o 139 zł mniej, i niższy koszt do końca spłaty. Bank nie musi się zgodzić, ale z ofertą innego banku w ręku często proponuje obniżkę aneksem. Gotowe zwroty do rozmowy: jak negocjować marżę.
3. Refinansowanie w innym banku
Jeśli obecny bank nie obniży marży, możesz przenieść kredyt. Opłaca się zwykle, gdy marża spadnie o co najmniej 0,3–0,5 p.p., a koszty przeniesienia (wycena, wpis hipoteki, ewentualna opłata za wcześniejszą spłatę) zwrócą się w kilka lat. Próg opłacalności policzysz w kalkulatorze refinansowania.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, czy możesz płacić mniej niż teraz
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
4. Wydłużenie okresu kredytu
Wydłużenie z 25 do 30 lat obniża ratę do 2 844 zł, o 194 zł. To jednak najdroższy sposób: odsetki rosną z około 461 tys. zł do 574 tys. zł, czyli o ponad 112 tys. zł. Wydłużenie wymaga aneksu, a bank ocenia zdolność i wiek przy ostatniej racie. Ma sens jako ratunek przy kłopotach, nie jako sposób na oszczędności.
5. Stała stopa przy spadającej racie
Przejście na stałą stopę nie zawsze obniża ratę, ale chroni przed jej wzrostem przez 5 lat albo dłużej. Kiedy opłaca się przejść, piszemy w artykule stałe czy zmienne oprocentowanie. Jeśli kończy Ci się okres stałej stopy, zobacz koniec okresu stałej stopy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 9 min
Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?
Nadpłata 50 000 zł albo 500 zł co miesiąc: ile oszczędzisz przy krótszym okresie i przy niższej racie, ile kosztuje nadpłata i jak ją zlecić.
Ten sam dział · 8 min
Refinansowanie kredytu hipotecznego: kiedy się opłaca w 2026
Kiedy przeniesienie kredytu do innego banku się opłaca, ile kosztuje (wycena, hipoteka, prowizja), przykład liczbowy i proces krok po kroku.
Koszty i oprocentowanie · 8 min
Marża kredytu hipotecznego 2026: od czego zależy i jak negocjować
Ile wynosi marża kredytu hipotecznego w październiku 2026, od czego zależy (LTV, dochód, produkty), jak ją negocjować i ile kosztuje 0,3 pkt proc. więcej.
6. Gdy brakuje na ratę
Przy utracie pracy albo chorobie porozmawiaj z bankiem, zanim pojawią się zaległości: karencja, czasowe wydłużenie okresu, restrukturyzacja. Pomocą może być też Fundusz Wsparcia Kredytobiorców. Szczegóły: problemy ze spłatą kredytu i karencja w spłacie.
Porównanie
| Sposób | Nowa rata | Zmiana raty | Koszt całkowity |
|---|---|---|---|
| Nadpłata 30 000 zł | 2 836 zł | −202 zł | niższy |
| Marża −0,5 p.p. | 2 899 zł | −139 zł | niższy |
| Marża −0,3 p.p. | 2 955 zł | −83 zł | niższy |
| Okres 30 zamiast 25 lat | 2 844 zł | −194 zł | wyższy o ok. 112 tys. zł |
Saldo 450 000 zł, 25 lat, oprocentowanie 6,5%, raty równe. Przykład poglądowy.
Najczęstsze pytania
Jak najszybciej obniżyć ratę kredytu hipotecznego?
Nadpłatą z obniżeniem raty albo aneksem z niższą marżą. Przy saldzie 450 tys. zł nadpłata 30 tys. zł obniża ratę o około 200 zł, a marża niższa o 0,5 p.p. o około 140 zł.
Czy wydłużenie okresu kredytu się opłaca?
Obniża ratę, ale podnosi całkowity koszt. W przykładzie 450 tys. zł z 25 do 30 lat rata spada o 194 zł, a odsetki rosną o ponad 112 tys. zł.
Czy bank może odmówić obniżenia marży?
Tak, marża to warunek umowy. Najlepszym argumentem jest oferta innego banku. Gdy bank odmawia, zostaje refinansowanie.
Czy za nadpłatę kredytu trzeba płacić?
Przy oprocentowaniu zmiennym tylko w pierwszych 3 latach, najwyżej 3% nadpłaconej kwoty. Przy stałej stopie zasady opłaty opisuje art. 40 ustawy o kredycie hipotecznym.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 marca 2017 r. o kredycie hipotecznym (art. 39 i 40: wcześniejsza spłata)
- Ustawa z 9 października 2015 r. o wsparciu kredytobiorców znajdujących się w trudnej sytuacji finansowej
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.