
W skrócie
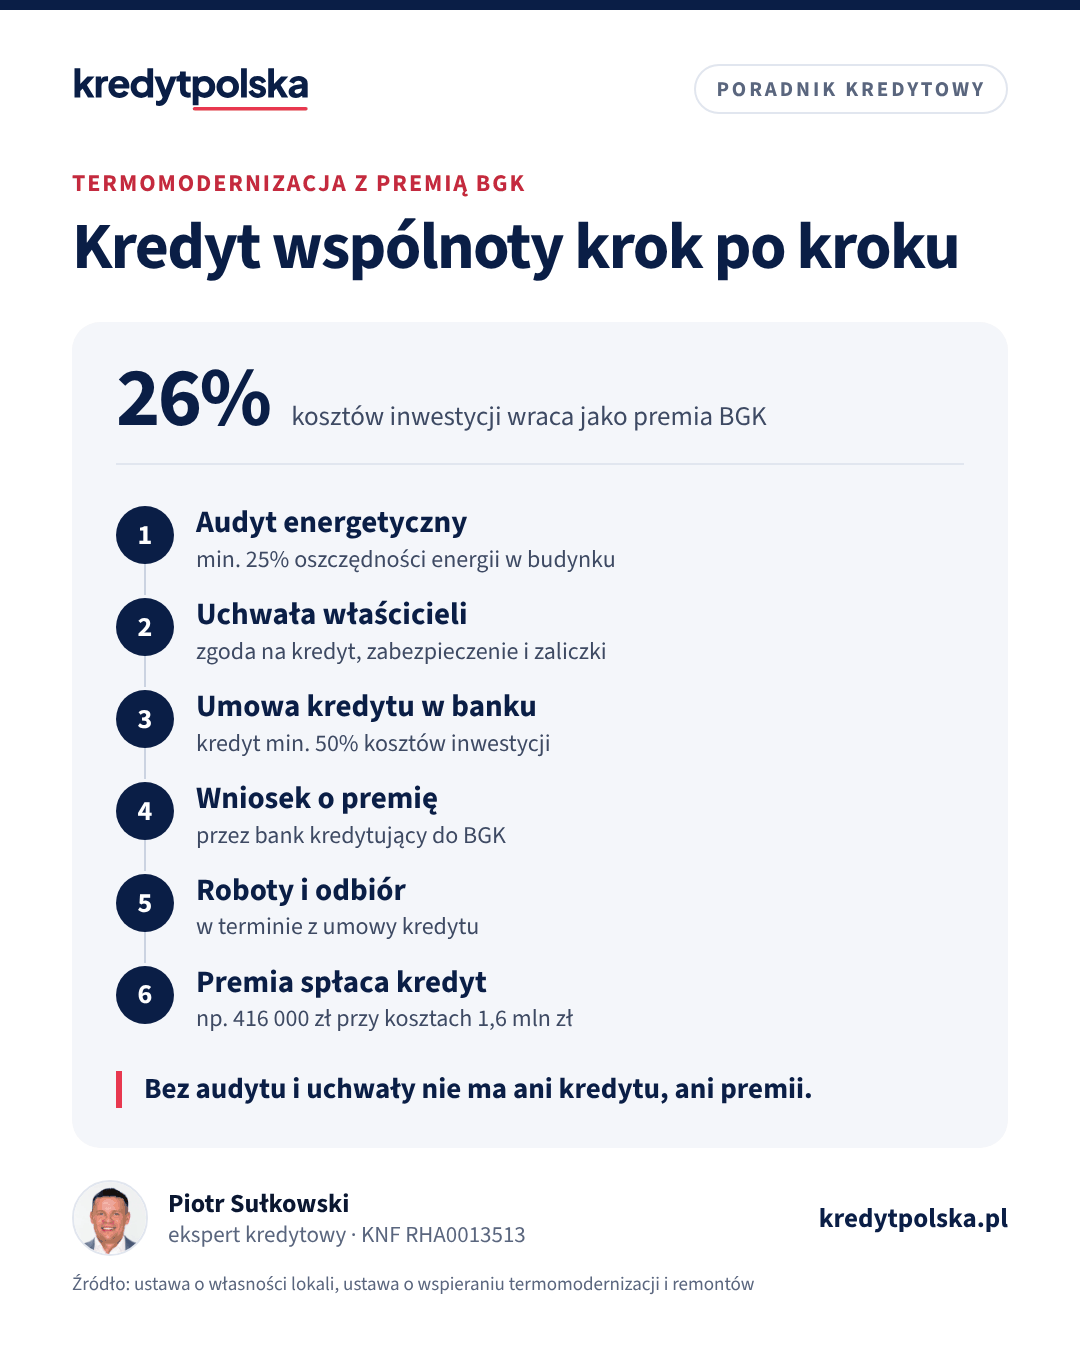
Wspólnota mieszkaniowa może wziąć kredyt na remont lub termomodernizację, ale potrzebuje uchwały właścicieli, bo to czynność przekraczająca zwykły zarząd (art. 22 ustawy o własności lokali). Bank nie bierze hipoteki na mieszkaniach, tylko zabezpiecza się na wpływach z zaliczek na fundusz remontowy. Przy termomodernizacji BGK wypłaca premię 26% kosztów inwestycji, która spłaca część kredytu: w przykładzie z kredytem 1,2 mln zł obniża ratę z 13 933 do 8 730 zł miesięcznie. Właściciel lokalu 55 m² płaci w takim przykładzie około 200–320 zł zaliczki więcej.
Ten tekst jest dla członków zarządu wspólnot, właścicieli mieszkań, którzy mają głosować nad kredytem na remont budynku, i dla osób, które kupują mieszkanie w budynku, gdzie wspólnota spłaca kredyt. Wyjaśniamy, jaka uchwała jest potrzebna, czym bank zabezpiecza kredyt wspólnoty, jak działa premia termomodernizacyjna BGK i ile to kosztuje pojedynczego właściciela. Remont własnego mieszkania finansuje się inaczej, co opisujemy w tekstach kredyt hipoteczny na remont i pożyczka hipoteczna.
Kto bierze kredyt: wspólnota, nie właściciele
Wspólnotę mieszkaniową tworzą z mocy prawa wszyscy właściciele lokali w budynku. Może ona nabywać prawa i zaciągać zobowiązania, pozywać i być pozwana (art. 6 ustawy o własności lokali). Kredyt na remont dachu, elewacji, wind czy docieplenie zaciąga więc wspólnota jako strona umowy, a w jej imieniu podpisuje zarząd albo zarządca. To kredyt firmowy, a nie konsumencki: nie obowiązują przy nim ustawa o kredycie hipotecznym ani limity z Rekomendacji S, a bank ocenia wspólnotę podobnie jak małą firmę.
Za zobowiązania dotyczące nieruchomości wspólnej odpowiada wspólnota bez ograniczeń, a każdy właściciel w części odpowiadającej jego udziałowi (art. 17). Przy udziale 2,29% (lokal 55 m² w budynku o powierzchni 2 400 m²) ta odpowiedzialność wynosi więc około 2,3% długu wspólnoty. W małej wspólnocie, gdzie lokali jest nie więcej niż trzy, stosuje się przepisy Kodeksu cywilnego o współwłasności (art. 19), więc na kredyt muszą się zgodzić wszyscy właściciele.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Uchwała właścicieli: co musi zawierać
Zarząd samodzielnie podejmuje tylko czynności zwykłego zarządu. Na czynność przekraczającą zwykły zarząd potrzebuje uchwały, która wyraża zgodę i udziela pełnomocnictwa do zawarcia umowy (art. 22 ust. 2). Art. 22 ust. 3 wymienia przykładowo m.in. przyjęcie rocznego planu gospodarczego i ustalenie wysokości opłat na pokrycie kosztów zarządu. Kredytu ten katalog wprost nie wymienia, ale jest on otwarty, a zaciągnięcie wieloletniego długu na budynek traktuje się w praktyce jako czynność przekraczającą zwykły zarząd i banki zawsze wymagają uchwały. Zwykle obejmuje ona:
- zgodę na zaciągnięcie kredytu z kwotą, celem i maksymalnym okresem spłaty,
- zgodę na zabezpieczenie, na przykład przelew wierzytelności z zaliczek na fundusz remontowy,
- nową wysokość zaliczek na fundusz remontowy albo zmianę planu gospodarczego,
- pełnomocnictwo dla zarządu do podpisania umowy i ewentualnie do złożenia wniosku o premię.
Uchwały zapadają większością głosów liczoną według udziałów, na zebraniu albo w drodze indywidualnego zbierania głosów (art. 23). Właściciel, który się nie zgadza, może zaskarżyć uchwałę do sądu w ciągu 6 tygodni (art. 25 ust. 1a), ale zaskarżona uchwała podlega wykonaniu, chyba że sąd ją wstrzyma. Banki często czekają z wypłatą do upływu tego terminu albo proszą o oświadczenie zarządu, że uchwały nie zaskarżono.
Zabezpieczenie: wpływy z zaliczek, nie hipoteka na mieszkaniach
Bank nie może wpisać hipoteki na mieszkaniach, bo należą one do poszczególnych właścicieli, a nie do wspólnoty. Nie może też obciążyć osobno nieruchomości wspólnej, bo udział w niej jest prawem związanym z własnością lokalu (art. 3 ust. 1). Typowe zabezpieczenia to:
- przelew na bank wierzytelności z przyszłych zaliczek na fundusz remontowy,
- pełnomocnictwo do rachunku bankowego wspólnoty, na który wpływają opłaty,
- weksel in blanco wystawiony przez wspólnotę,
- wymóg prowadzenia rachunku w banku kredytującym.
Bank sprawdza też ściągalność opłat: odsetek zaległości, historię funduszu remontowego i wielkość budynku. Słaba ściągalność obniża kwotę albo zwiększa wymagany wkład z funduszu. Zaliczki na koszty zarządu właściciele płacą z góry do 10. dnia miesiąca (art. 15), a ich wysokość ustala uchwała.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Premia termomodernizacyjna BGK w 2026 r.
Premię reguluje ustawa o wspieraniu termomodernizacji i remontów. Najważniejsze warunki w brzmieniu z 2026 r.:
- Audyt energetyczny musi wykazać zmniejszenie zapotrzebowania na energię o co najmniej 25%, a przy samej modernizacji systemu grzewczego o 10%, albo zmniejszenie kosztów pozyskania ciepła o 20%, albo zamianę źródła na odnawialne (art. 3 ust. 1).
- Kredyt musi pokrywać co najmniej 50% kosztów przedsięwzięcia i nie może być niższy niż sama premia (art. 3 ust. 2).
- Wysokość premii to 26% kosztów przedsięwzięcia, a 31%, gdy razem z nim instaluje się odnawialne źródło energii stanowiące co najmniej 10% kosztów (art. 5).
- Wniosek składa się do BGK za pośrednictwem banku kredytującego, razem z audytem (art. 12 i 13). BGK weryfikuje audyt i rozpatruje wnioski według kolejności, w granicach wolnych środków Funduszu Termomodernizacji i Remontów.
- Wypłata następuje po zakończeniu inwestycji zgodnie z projektem i w terminie z umowy kredytu. BGK przekazuje premię bankowi, który zalicza ją na spłatę kredytu (art. 19). Za przyznanie premii BGK pobiera 0,6% jej kwoty (art. 21).
Dodatkowy grant termomodernizacyjny 10% kosztów można było łączyć z premią, ale wnioski o niego przyjmowano do 30 czerwca 2026 r. Budynki użytkowane co najmniej 40 lat mogą zamiast tego skorzystać z premii remontowej w wysokości 25% kosztów przedsięwzięcia remontowego. Premii nie dostaje się na prace sfinansowane z innych środków publicznych. Przed złożeniem wniosku sprawdźcie w banku, czy BGK nie ogłosił okresowego braku środków.
Ile zapłaci właściciel: przykład z liczbami
Budynek ma 40 lokali o łącznej powierzchni 2 400 m². Docieplenie, okna na klatkach i modernizacja węzła kosztują 1 600 000 zł. Wspólnota pokrywa 400 000 zł z funduszu remontowego, a 1 200 000 zł, czyli 75% kosztów, z kredytu na 10 lat przy oprocentowaniu 7%. Premia wynosi 26% × 1 600 000 zł = 416 000 zł i trafia na spłatę kredytu po roku, gdy roboty są odebrane.
| Wariant | Rata wspólnoty | Na 1 m² | Lokal 55 m² |
|---|---|---|---|
| Kredyt 10 lat, bez premii | 13 933 zł | 5,81 zł | 319 zł |
| Kredyt 10 lat, po premii | 8 730 zł | 3,64 zł | 200 zł |
| Kredyt 15 lat, bez premii | 10 786 zł | 4,49 zł | 247 zł |
| Kredyt 15 lat, po premii | 6 895 zł | 2,87 zł | 158 zł |
Po premii saldo spada z 1 114 082 zł do 698 082 zł, a odsetki w całym okresie z 471 962 zł do 326 080 zł, jeśli okres spłaty zostaje ten sam. Wkład z funduszu remontowego to 166,67 zł na 1 m², czyli około 9 167 zł zgromadzonych wcześniej przez właściciela lokalu 55 m². Liczby są poglądowe: oprocentowanie kredytów dla wspólnot zależy od banku i ryzyka budynku.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Ten sam dział · 7 min
Zielony kredyt hipoteczny: świadectwo energetyczne i niższa marża
Zielony kredyt hipoteczny: jakie świadectwo energetyczne chcą banki, ile daje niższa marża, pompa ciepła i fotowoltaika w kredycie, Czyste Powietrze.
Ten sam dział · 8 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Kredyt wspólnoty a Twoja zdolność kredytowa
Kredyt wspólnoty nie jest Twoim kredytem: nie widnieje w Twoim raporcie BIK i bank nie liczy go jako Twojego zobowiązania. Wyższa zaliczka na fundusz remontowy zwiększa jednak koszty utrzymania mieszkania, a część banków pyta o czynsz i opłaty przy liczeniu zdolności. Przy 200–320 zł miesięcznie różnica w zdolności jest niewielka, ale przy granicznym wniosku może mieć znaczenie. Swoją zdolność policzysz w kalkulatorze zdolności kredytowej.
Kupno mieszkania we wspólnocie z kredytem
Banki finansujące zakup mieszkania rzadko pytają o kredyt wspólnoty. Typowo wymagają zaświadczenia ze wspólnoty o braku zaległości w opłatach za lokal i o osobach zameldowanych, a ocenę stanu budynku zostawiają rzeczoznawcy. Sam kredyt wspólnoty nie obciąża księgi wieczystej mieszkania, więc nie zobaczysz go w dziale IV. Przed podpisaniem umowy przedwstępnej sprawdź samodzielnie:
- uchwały z ostatnich lat i plan gospodarczy na bieżący rok,
- czy wspólnota spłaca kredyt, ile zostało do spłaty i na jak długo podniesiono zaliczki,
- wysokość funduszu remontowego i zaległości innych właścicieli,
- planowane remonty, które mogą podnieść opłaty w kolejnych latach.
Nowy właściciel wchodzi do wspólnoty i od dnia nabycia płaci zaliczki w ustalonej wysokości. Zaległości poprzedniego właściciela co do zasady obciążają jego, ale zaświadczenie o ich braku warto mieć w akcie. Docieplony budynek z kredytem bywa lepszym wyborem niż budynek, który dopiero czeka na duży remont. Pozostałe kroki zakupu opisujemy w tekstach kredyt na mieszkanie z rynku wtórnego i księga wieczysta: co sprawdzić, a rolę świadectwa energetycznego w tekście zielony kredyt hipoteczny.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy wspólnota mieszkaniowa może wziąć kredyt?
Tak. Wspólnota może zaciągać zobowiązania (art. 6 ustawy o własności lokali). Potrzebna jest uchwała właścicieli, która wyraża zgodę na kredyt i udziela zarządowi pełnomocnictwa do zawarcia umowy.
Jaką większością podejmuje się uchwałę o kredycie?
Większością głosów właścicieli liczoną według udziałów, chyba że umowa lub uchwała przewiduje zasadę jeden właściciel, jeden głos. Głosy można zbierać na zebraniu i indywidualnie. Przy nie więcej niż trzech lokalach potrzebna jest zgoda wszystkich.
Czy bank wpisze hipotekę na moim mieszkaniu za kredyt wspólnoty?
Nie. Mieszkania należą do właścicieli, a nie do wspólnoty. Bank zabezpiecza się zwykle przelewem wierzytelności z zaliczek na fundusz remontowy, pełnomocnictwem do rachunku i wekslem.
Ile wynosi premia termomodernizacyjna w 2026 r.?
26% kosztów przedsięwzięcia termomodernizacyjnego, a 31%, gdy razem z nim instalowane jest odnawialne źródło energii. Kredyt musi pokrywać co najmniej 50% kosztów, a audyt energetyczny musi wykazać wymagane oszczędności.
Czy kredyt wspólnoty obniża moją zdolność kredytową?
Nie jest Twoim kredytem i nie trafia do Twojego BIK. Pośrednio wpływa na koszty mieszkania, bo zaliczki na fundusz remontowy rosną, a część banków uwzględnia opłaty za mieszkanie.
Czy można zaskarżyć uchwałę o kredycie?
Tak, w ciągu 6 tygodni od podjęcia uchwały na zebraniu albo od powiadomienia o uchwale podjętej w trybie indywidualnego zbierania głosów. Zaskarżona uchwała podlega wykonaniu, chyba że sąd wstrzyma jej wykonanie.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 24 czerwca 1994 r. o własności lokali, tekst jedn. Dz.U. 2026 poz. 232 (ISAP)
- Ustawa z 21 listopada 2008 r. o wspieraniu termomodernizacji i remontów oraz o centralnej ewidencji emisyjności budynków, tekst jedn. Dz.U. 2026 poz. 920 (ISAP)
- BGK: premia termomodernizacyjna
- KNF, Rekomendacja S
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.