
W skrócie
Mieszkanie w kamienicy kupisz na zwykły kredyt hipoteczny, jeśli jest odrębnym lokalem z księgą wieczystą, a budynek jest w stanie, który rzeczoznawca może rzetelnie wycenić. Najwięcej problemów sprawiają udziały w kamienicy z umową o podział do korzystania, zły stan stropów i dachu, zaległe remonty wspólnoty i ubezpieczenie budynku. Przy zabytku wpisanym do rejestru prace wymagają pozwolenia konserwatora, a gminie może przysługiwać prawo pierwokupu, które wydłuża transakcję o około miesiąc.
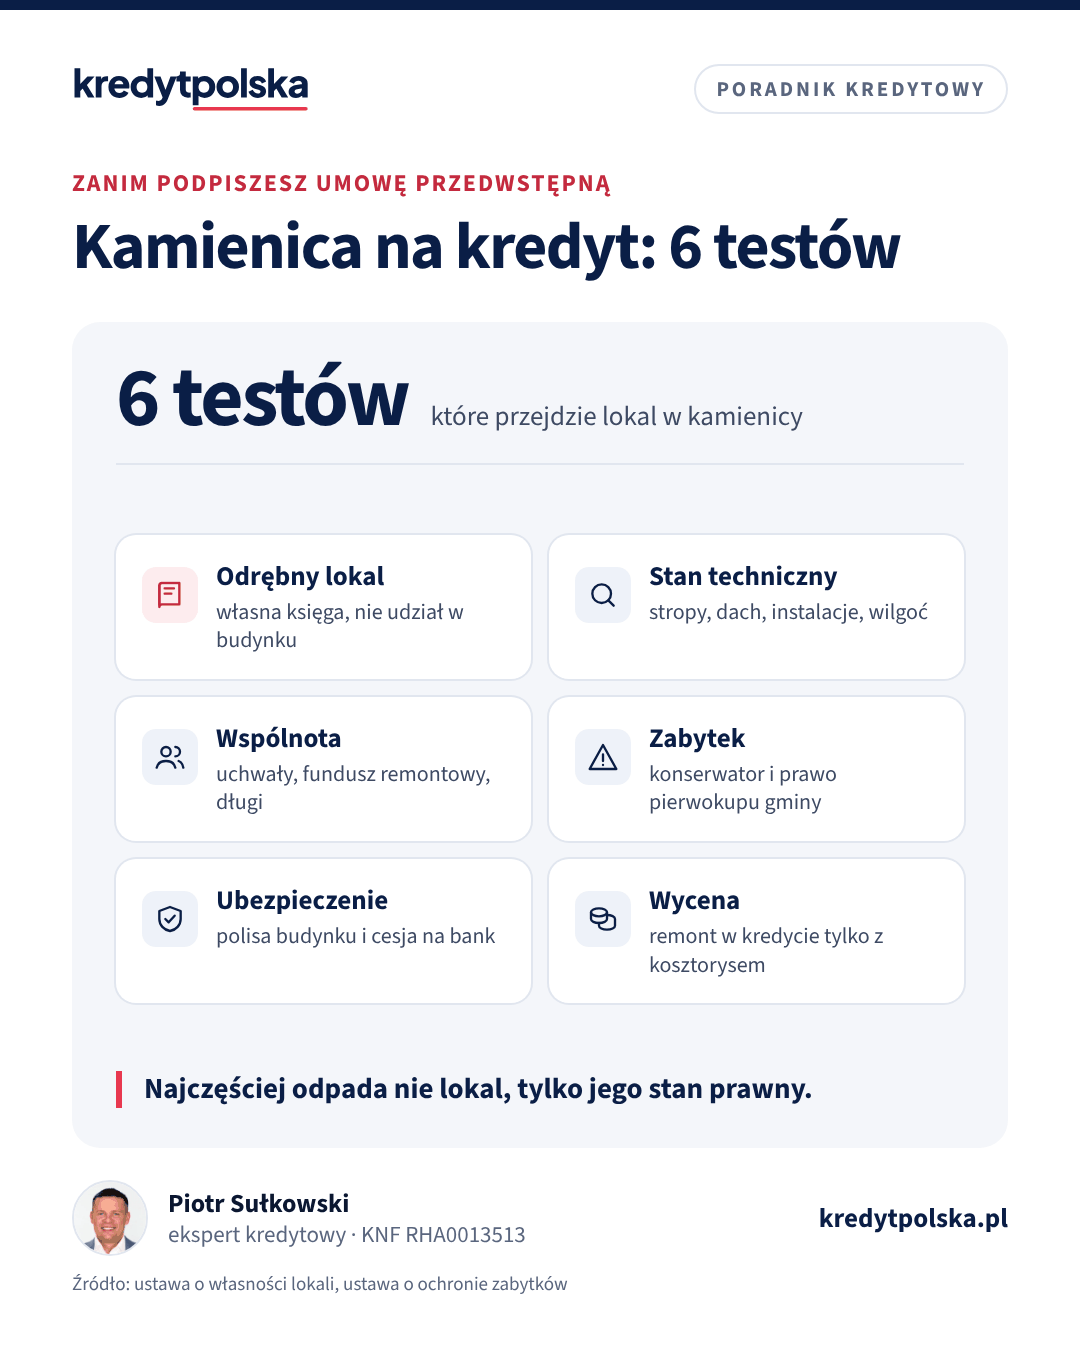
Wysokie sufity, grube mury i centrum miasta przyciągają kupujących do kamienic, a ceny za metr bywają niższe niż w nowych blokach obok. Bank patrzy jednak na taki lokal ostrożniej, bo budynek ma często sto lat albo więcej, wspólnotę z zaległymi remontami i stan prawny wymagający sprawdzenia. Poniżej opisujemy, co bank i rzeczoznawca oceniają przy kamienicy, jak wpływa na kredyt wpis do rejestru zabytków i jak sfinansować remont. Ogólny przebieg zakupu z drugiej ręki opisujemy w artykule kredyt na mieszkanie z rynku wtórnego.
Lokal czy udział w kamienicy
To pierwsza i najważniejsza rzecz. W kamienicach spotyka się dwie sytuacje prawne:
- Odrębna własność lokalu z własną księgą wieczystą i udziałem w częściach wspólnych. Bank finansuje ją jak każde mieszkanie, a ustawa o własności lokali reguluje zasady wspólnoty.
- Udział we współwłasności całej kamienicy, czasem z umową o podział do korzystania (quoad usum), która przypisuje Ci konkretne mieszkanie. Formalnie kupujesz ułamek budynku, a nie lokal. Większość banków nie przyjmuje takiego udziału jako zabezpieczenia albo stawia ostre warunki, bo w razie egzekucji trudno go sprzedać.
Sprawdź to w księdze wieczystej przed zadatkiem. Jeśli w dziale II widzisz kilkunastu współwłaścicieli całej nieruchomości z ułamkami, a lokal nie ma własnej księgi, kredyt będzie trudny. Wyodrębnienie lokalu wymaga zgody współwłaścicieli albo postępowania sądowego, zaświadczenia o samodzielności lokalu ze starostwa i zwykle trwa długo. Lokal musi też być samodzielny: przy wspólnej toalecie na korytarzu zaświadczenia nie będzie. O czytaniu wpisów piszemy w artykule księga wieczysta: co sprawdzić.
Stan techniczny i wycena
Rzeczoznawca, który wycenia lokal na zlecenie banku, ocenia stan mieszkania i całego budynku. W kamienicy szczególnie ocenia stropy (drewniane czy stalowo-ceramiczne), dach, zawilgocenie piwnic, instalację elektryczną i gazową oraz to, czy budynek ma przyłącze do sieci ciepłowniczej, czy lokale ogrzewa się piecami. Zły stan budynku obniża wartość i może sprawić, że bank zażąda wyższego wkładu albo odmówi. Przed umową przedwstępną opłaca się prywatny przegląd techniczny z inżynierem budownictwa: koszt to zwykle kilkaset złotych, a może oszczędzić zadatek. Jak powstaje operat i co zrobić, gdy wycena jest niższa od ceny, opisujemy w tekście operat szacunkowy.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Wspólnota mieszkaniowa i fundusz remontowy
W kamienicy kupujesz nie tylko mieszkanie, ale i udział w kosztach budynku. Poproś zarządcę albo sprzedającego o:
- uchwały wspólnoty z ostatnich lat, zwłaszcza o remontach i zaliczkach,
- stan funduszu remontowego i plan remontów,
- informację, czy wspólnota spłaca kredyt na remont albo planuje go zaciągnąć,
- zaświadczenie o braku zaległości w opłatach za lokal.
Przykład: wspólnota uchwala remont dachu za 400 000 zł. Lokal 65 m² w budynku o łącznej powierzchni lokali 1 300 m² ma udział 5%, więc przypada na niego 20 000 zł, płatne jednorazowo albo w podwyższonej zaliczce. Bank tego nie policzy w zdolności, ale Ty musisz to mieć w budżecie. W kamienicach, w których większość lokali należy do gminy, decyzje o remontach zależą w praktyce od jej budżetu.
Zabytek: rejestr, ewidencja i konserwator
Kamienica może być zabytkiem w trzech znaczeniach: wpisana do rejestru zabytków, ujęta w gminnej ewidencji zabytków albo położona w strefie ochrony konserwatorskiej z planu miejscowego. Najsilniejsze skutki ma wpis do rejestru. Według ustawy o ochronie zabytków i opiece nad zabytkami prace przy zabytku wpisanym do rejestru wymagają pozwolenia wojewódzkiego konserwatora zabytków. Zakres ochrony zależy od decyzji o wpisie: czasem obejmuje elewację i klatkę schodową, czasem także wnętrza, sztukaterie czy stolarkę. Wymiana okien, przebudowa ścian czy nowe ogrzewanie mogą więc wymagać uzgodnień, a remont trwa dłużej i kosztuje więcej.
Sam wpis do rejestru nie wyklucza kredytu. Banki finansują lokale w zabytkowych budynkach, choć rzeczoznawca uwzględnia ograniczenia, a część banków przy remoncie poprosi o pozwolenie konserwatora razem z kosztorysem. Wpis sprawdzisz w rejestrze prowadzonym przez Narodowy Instytut Dziedzictwa albo w urzędzie wojewódzkiego konserwatora.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Prawo pierwokupu gminy
Ustawa o gospodarce nieruchomościami daje gminie prawo pierwokupu nieruchomości wpisanej do rejestru zabytków. Czy obejmuje ono sprzedaż pojedynczego lokalu w takim budynku, ocenia notariusz na podstawie wpisu i aktualnej praktyki. Jeśli tak, najpierw podpisuje się umowę warunkową, notariusz zawiadamia gminę, a ta ma miesiąc na decyzję, zgodnie z Kodeksem cywilnym. Dopiero po tym zawiera się umowę przenoszącą własność i bank wypłaca kredyt. Gminy rzadko korzystają z pierwokupu mieszkań, ale miesiąc trzeba uwzględnić w terminie umowy przedwstępnej i w terminie ważności decyzji kredytowej.
Kredyt na zakup i remont naraz
Lokale w kamienicach często wymagają generalnego remontu. Bank może sfinansować go w jednym kredycie, z wyceną według wartości po remoncie, wypłatą części na remont w transzach i kontrolą postępu prac. Przykład: 65 m² za 520 000 zł i remont za 80 000 zł, który według rzeczoznawcy podniesie wartość do 620 000 zł.
| Wariant | Kredyt | Rata, 6,5%, 30 lat | Dochód, DSTI 50% |
|---|---|---|---|
| Sam zakup, wkład 20% | 416 000 zł | 2 629 zł | ok. 6 690 zł |
| Zakup i remont, 80% wartości po remoncie | 496 000 zł | 3 135 zł | ok. 7 980 zł |
W obu wariantach własne pieniądze to 104 000 zł, ale w drugim remont jest sfinansowany kredytem, a nie gotówką. Bank sprawdza ratę przy oprocentowaniu wyższym o 2,5 pkt proc., czyli 3 991 zł w drugim wariancie, i porównuje ją z limitem DSTI z Rekomendacji S. Odsetki od 496 000 zł na 30 lat to około 632 600 zł, więc remont w kredycie warto nadpłacić, gdy tylko budżet pozwoli. Inne sposoby finansowania remontu porównujemy w artykule kredyt hipoteczny na remont, a swój wariant policzysz w kalkulatorze zdolności kredytowej.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Ten sam dział · 8 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Ogrzewanie i uchwały antysmogowe
W wielu kamienicach mieszkania nadal ogrzewa się piecami kaflowymi, kotłami węglowymi albo gazowymi piecykami łazienkowymi. Sejmiki województw przyjęły uchwały antysmogowe, które w określonych terminach zakazują używania starych pieców na paliwa stałe, a niektóre miasta wprowadziły zakazy jeszcze ostrzejsze. Jeśli kupujesz lokal z piecem, sprawdź uchwałę dla swojego województwa i policz koszt podłączenia do sieci ciepłowniczej, gazu albo ogrzewania elektrycznego. Przy wspólnej instalacji potrzebna jest zgoda wspólnoty, a w zabytku także konserwatora. Ten koszt warto ująć w kosztorysie remontu, bo wtedy może wejść do kredytu. Przy okazji zapytaj o przeglądy kominiarskie i gazowe: bank ich nie żąda, ale ubezpieczyciel i kupujący przy przyszłej sprzedaży mogą.
Ubezpieczenie budynku
Bank wymaga ubezpieczenia lokalu od ognia i innych zdarzeń losowych z cesją na bank. Przy kamienicy z drewnianymi stropami, starą instalacją albo piecami część ubezpieczycieli podnosi składkę, wyłącza niektóre ryzyka albo żąda przeglądów instalacji. Zanim wybierzesz polisę, porównaj sumę ubezpieczenia z wartością odtworzeniową, a nie tylko rynkową, i sprawdź, czy wspólnota ubezpiecza części wspólne. Wymagania banków opisujemy w tekście ubezpieczenia przy kredycie hipotecznym.
Kolejność działań
- Księga wieczysta: odrębny lokal, brak niejasnych wpisów.
- Rejestr zabytków i plan miejscowy: czy budynek jest chroniony.
- Dokumenty wspólnoty i przegląd techniczny.
- Rozmowa z bankiem o wycenie, remoncie i ewentualnym pierwokupie.
- Umowa przedwstępna z terminem uwzględniającym miesiąc na decyzję gminy.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy bank da kredyt na mieszkanie w kamienicy?
Tak, jeśli lokal jest odrębną własnością z księgą wieczystą, a budynek jest w stanie pozwalającym na rzetelną wycenę. Zły stan techniczny może skutkować wyższym wkładem albo odmową.
Czy można dostać kredyt na udział w kamienicy?
Rzadko. Udział we współwłasności całego budynku, nawet z umową o podział do korzystania, większość banków odrzuca jako zabezpieczenie. Rozwiązaniem jest wyodrębnienie lokalu z własną księgą, co wymaga czasu i zgody współwłaścicieli albo sądu.
Czy mieszkanie w zabytkowej kamienicy można kupić na kredyt?
Tak. Wpis do rejestru zabytków nie wyklucza kredytu, ale prace przy zabytku wymagają pozwolenia konserwatora, a gminie może przysługiwać prawo pierwokupu, na które ma miesiąc.
Ile trwa prawo pierwokupu gminy przy zabytku?
Gmina ma miesiąc od zawiadomienia przez notariusza o warunkowej umowie sprzedaży. Dopiero po tym terminie albo po rezygnacji gminy podpisuje się umowę przenoszącą własność.
Czy remont mieszkania w kamienicy można wliczyć w kredyt?
Tak, wiele banków finansuje zakup i remont w jednym kredycie, z wyceną według wartości po remoncie i wypłatą w transzach. Bank zwykle żąda kosztorysu, a przy zabytku także pozwolenia konserwatora.
Co sprawdzić we wspólnocie przed zakupem mieszkania w kamienicy?
Uchwały o remontach i zaliczkach, stan funduszu remontowego, plan remontów, kredyt wspólnoty i zaświadczenie o braku zaległości za lokal.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 24 czerwca 1994 r. o własności lokali (ISAP)
- Ustawa z 23 lipca 2003 r. o ochronie zabytków i opiece nad zabytkami (ISAP)
- Ustawa z 21 sierpnia 1997 r. o gospodarce nieruchomościami (ISAP)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP)
- Narodowy Instytut Dziedzictwa: rejestr zabytków
Pokaż wszystkie źródła (6)Zwiń listę źródeł
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.