
W skrócie
Banki finansują mieszkania w blokach z wielkiej płyty na tych samych zasadach co inne mieszkania z rynku wtórnego. O kwocie kredytu decyduje wycena rzeczoznawcy, a nie technologia budynku. W Polsce jest około 60 tys. takich budynków z około 4 mln mieszkań. Badania ITB nie wykazały zagrożenia dla konstrukcji, ale wskazały słabe punkty: złącza płyt i łączniki elewacji. Przed zakupem sprawdź protokół kontroli pięcioletniej, stan funduszu remontowego i plan remontów.
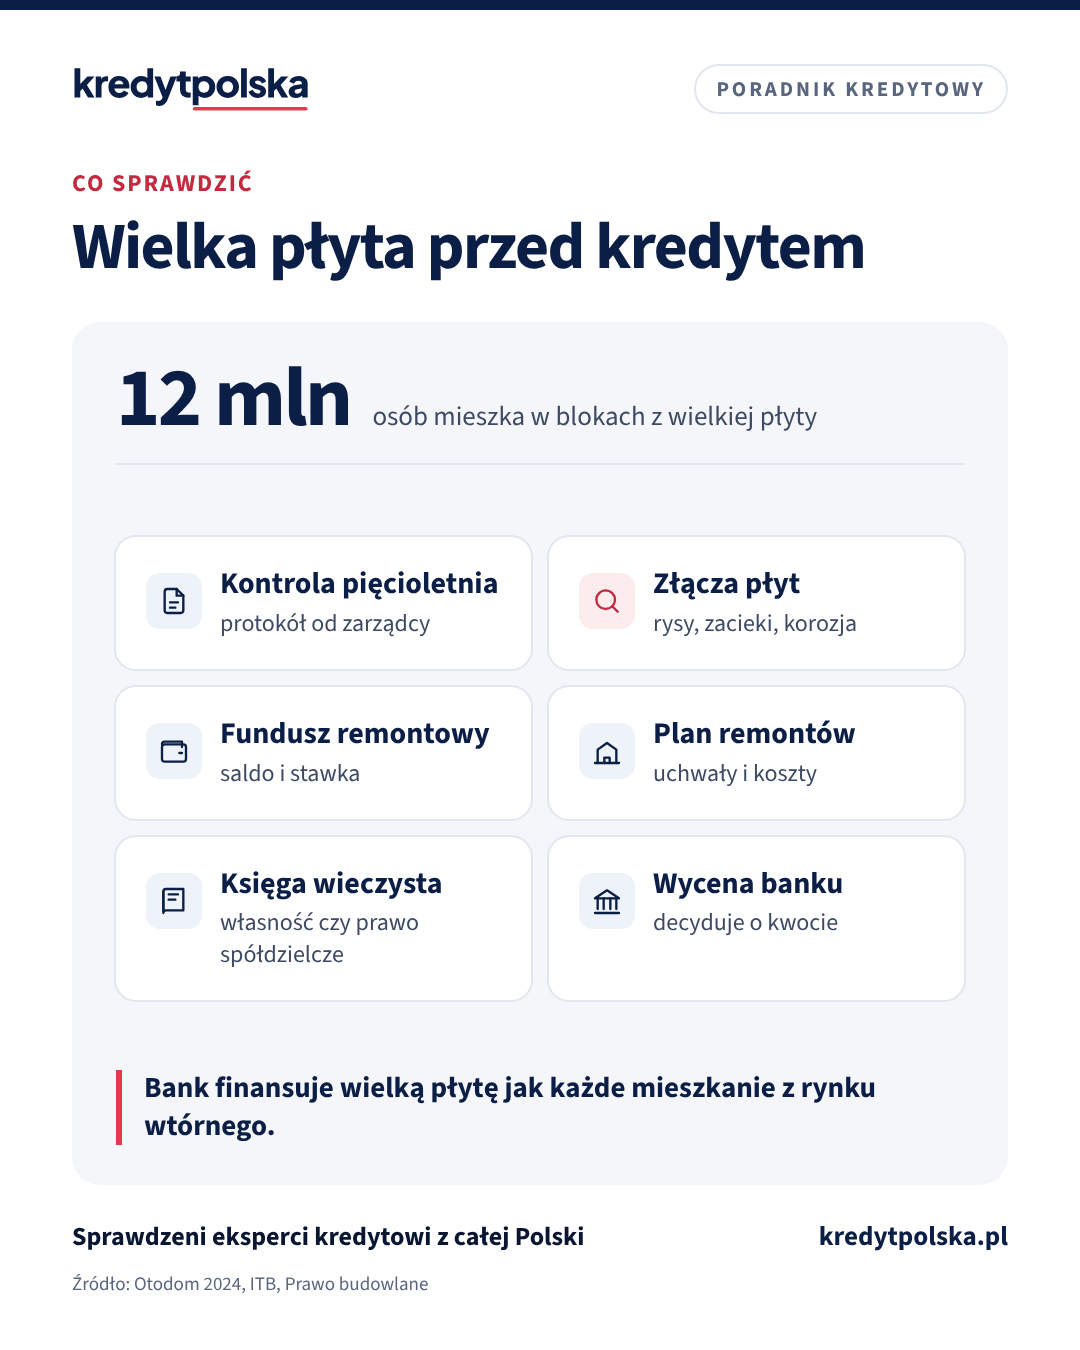
Bloki z wielkiej płyty to największa część polskich zasobów mieszkaniowych. Według Otodom (marzec 2024 r.) w Polsce stoi około 60 tys. takich budynków z około 4 mln mieszkań, w których mieszka blisko 12 mln osób. Około 75% z nich powstało w latach 1971–1988. Dla wielu kupujących to jedyne mieszkanie w zasięgu, a pytanie „czy bank da na to kredyt” pojawia się często.
Czy bank da kredyt na mieszkanie w wielkiej płycie
Tak. Mieszkanie w bloku z wielkiej płyty jest dla banku zwykłym mieszkaniem z rynku wtórnego. Otodom pisał w 2024 r., że banki nie widzą przeszkód w finansowaniu takich lokali. Obowiązują te same zasady co przy innych mieszkaniach: wkład własny, zdolność kredytowa i hipoteka wpisana do księgi wieczystej. Cały proces opisujemy w artykule kredyt na mieszkanie z rynku wtórnego.
O kwocie kredytu decyduje wycena. Rzeczoznawca banku porównuje mieszkanie z transakcjami podobnych lokali w okolicy i uwzględnia stan budynku. Jeśli wycena wyjdzie niżej niż cena, wkład własny musi pokryć różnicę. Jak to działa: operat szacunkowy i wycena banku.
W blokach spółdzielczych częste jest spółdzielcze własnościowe prawo do lokalu. Bank je finansuje, ale prawie zawsze wymaga dla niego księgi wieczystej; jeśli jej nie ma, notariusz składa wniosek o założenie przy akcie. Szczegóły: kredyt na spółdzielcze własnościowe prawo.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 26 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 26.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Jak długo postoją bloki z wielkiej płyty
Bloki projektowano zwykle na 50, najwyżej 70 lat. Według ekspertów cytowanych przez Otodom w 2024 r. przy właściwej konserwacji mogą służyć co najmniej 100–120 lat. Instytut Techniki Budowlanej badał budynki wielkopłytowe z lat 70. i 80. Ministerstwo Inwestycji i Rozwoju, podsumowując te badania w 2019 r., stwierdziło, że nie ma zagrożenia dla konstrukcji i bezpieczeństwa budynków. Raport wskazał jednak wady wynikające z niskiej jakości materiałów i wykończenia oraz potrzebę okresowych kontroli.
Najsłabszym punktem są złącza, czyli miejsca styku płyt. Według opisu badań ITB w kb.pl (marzec 2026 r.) najwrażliwsze są złącza pionowe między ścianami nośnymi, a w ścianach trójwarstwowych łączniki warstwy fakturowej, które trzymają zewnętrzną płytę elewacji. Ich korozja może osłabić połączenie elewacji z konstrukcją. Sygnały ostrzegawcze to rysy, zacieki, zawilgocenia i ślady rdzy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Prawo i formalności · 8 min
Operat szacunkowy: ile kosztuje wycena nieruchomości i co, gdy jest niższa
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy i co zrobić, gdy bank wyceni mieszkanie niżej niż cena: LTV, wkład, odwołanie.
Ten sam dział · 7 min
Kredyt na spółdzielcze własnościowe prawo do lokalu: z księgą i bez
Czy bank da kredyt na mieszkanie spółdzielcze własnościowe, gdy nie ma księgi wieczystej, ile kosztuje jej założenie, ile trwa i czego nie sfinansuje bank.
Co sprawdzić przed zakupem
- Protokół kontroli pięcioletniej. Prawo budowlane (art. 62) wymaga kontroli stanu technicznego budynku co najmniej raz w roku i raz na 5 lat. Poproś zarządcę lub spółdzielnię o ostatni protokół i sprawdź zalecenia.
- Złącza i elewacja. Obejrzyj ściany zewnętrzne, klatkę schodową i balkony: rysy wzdłuż styków płyt, zacieki i rdzawe plamy to temat do pytania zarządcy.
- Ocieplenie. Zapytaj, czy budynek przeszedł termomodernizację i czy przy dociepleniu sprawdzano lub wzmacniano łączniki elewacji.
- Fundusz remontowy i plan remontów. Sprawdź stawkę, saldo funduszu i uchwały o planowanych pracach. Duży remont może podnieść czynsz albo wymagać dopłaty.
- Instalacje. Zapytaj o wymianę pionów wodnych, gazowych i elektrycznych w budynku oraz o instalację w samym mieszkaniu.
- Księga wieczysta. Sprawdź właściciela, formę prawa i obciążenia w dziale III i IV.
Pełną listę rzeczy do sprawdzenia przy mieszkaniu z drugiej ręki znajdziesz w artykule rękojmia i wady mieszkania z rynku wtórnego.
Na co uważać przy kredycie
Koszt remontu mieszkania w starym bloku łatwo przeoczyć. Jeśli chcesz sfinansować remont kredytem, powiedz o tym bankowi przed wnioskiem. Możliwości opisuje artykuł kredyt na remont.
Najczęstsze pytania
Czy bank da kredyt na mieszkanie w bloku z wielkiej płyty?
Tak. Bank traktuje je jak każde mieszkanie z rynku wtórnego. O kwocie kredytu decyduje wycena rzeczoznawcy, a o zgodzie zdolność kredytowa i wkład własny.
Jak długo postoi blok z wielkiej płyty?
Bloki projektowano zwykle na 50–70 lat, ale według ekspertów cytowanych przez Otodom przy właściwej konserwacji mogą służyć co najmniej 100–120 lat. Badania ITB nie wykazały zagrożenia dla konstrukcji, ale wskazały potrzebę okresowych kontroli.
Co jest najsłabszym punktem wielkiej płyty?
Złącza między płytami, zwłaszcza pionowe złącza ścian nośnych, oraz łączniki warstwy fakturowej w ścianach trójwarstwowych. Ich korozja może osłabić połączenie elewacji z konstrukcją.
Jakie dokumenty o budynku sprawdzić przed zakupem?
Protokół ostatniej kontroli pięcioletniej, informację o termomodernizacji, saldo i stawkę funduszu remontowego, uchwały o planowanych remontach oraz księgę wieczystą lokalu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Otodom, „Wielka płyta przetrwa jeszcze co najmniej 50 lat, czyli mieszkania w blokach z PRL-u na topie” (11.03.2024)
- money.pl, „Wielka płyta. Skontrolowali 300 bloków. Oto, co im wyszło” (31.03.2019)
- kb.pl, „Eksperci wskazali najsłabszy punkt wielkiej płyty. To on decyduje, czy blok przetrwa” (20.03.2026)
- Ustawa z 7 lipca 1994 r. Prawo budowlane (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.