
W skrócie
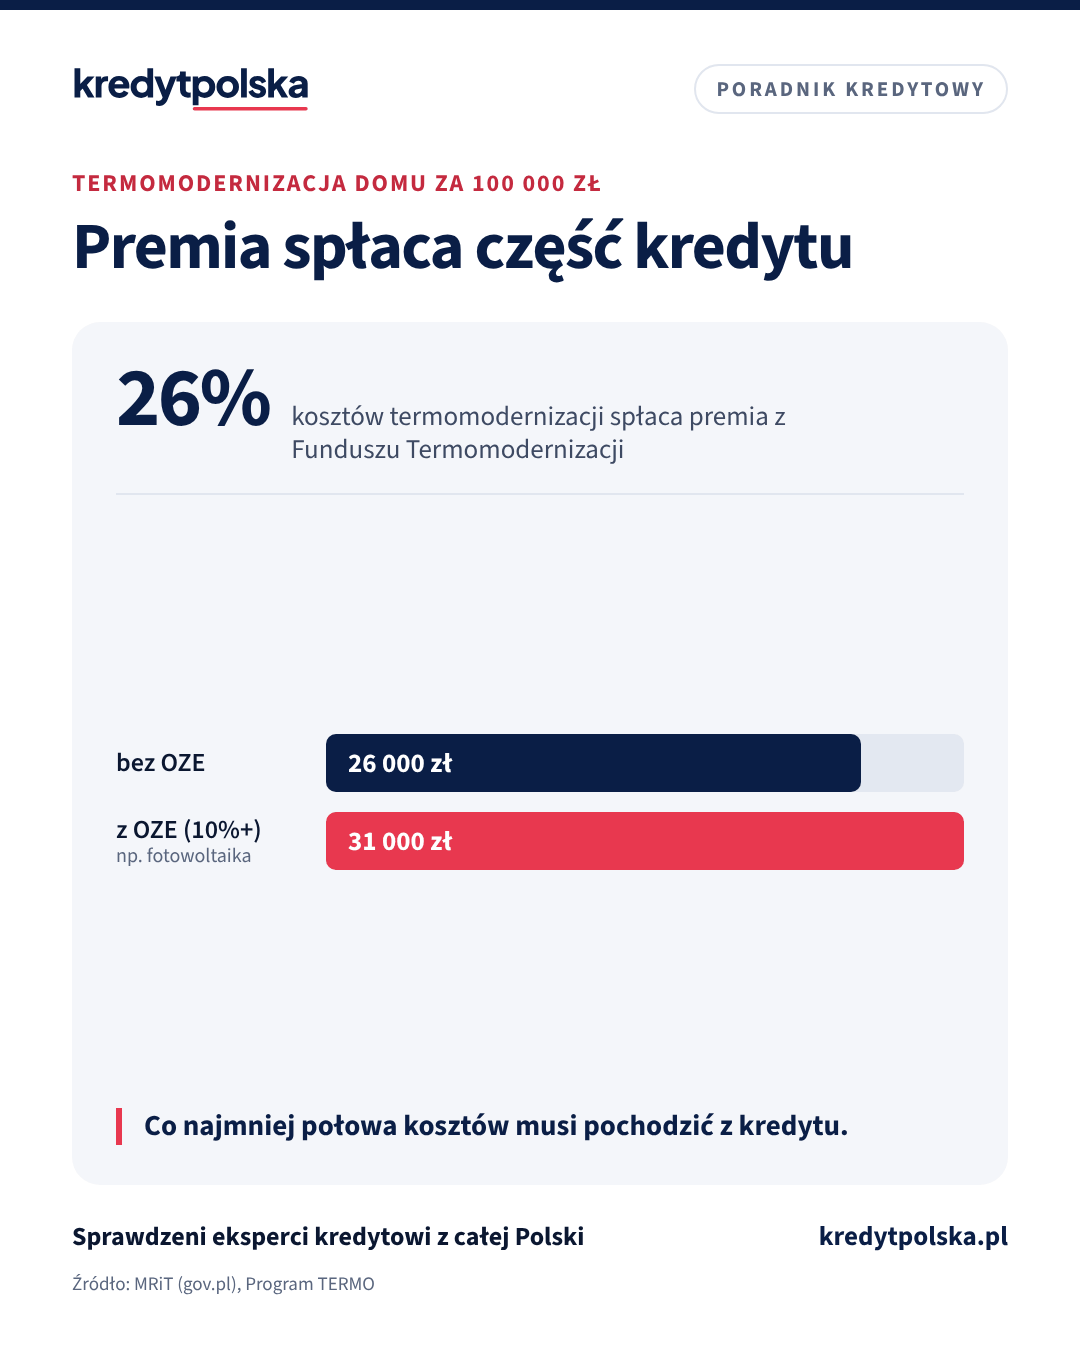
Właściciel domu jednorodzinnego, który ociepla dom albo wymienia źródło ciepła na kredyt, może dostać od państwa premię termomodernizacyjną. Wynosi 26% kosztów przedsięwzięcia, a 31%, gdy instalacje odnawialnych źródeł energii stanowią co najmniej 10% kosztów. Premia nie trafia na konto, tylko spłaca część kredytu po zakończeniu prac. Warunek: co najmniej połowa kosztów musi być sfinansowana kredytem. Dodatkowe granty z KPO skończyły się 30 czerwca 2026 r.
Program TERMO kojarzy się z blokami i wspólnotami, ale premię termomodernizacyjną dostanie też właściciel domu jednorodzinnego. Ministerstwo Rozwoju i Technologii wymienia właścicieli domów jednorodzinnych wśród uprawnionych, obok wspólnot, spółdzielni i gmin. Premię wypłaca Fundusz Termomodernizacji i Remontów, którym zarządza BGK.
Ile wynosi premia
| Przedsięwzięcie | Premia | Przykład: 100 000 zł |
|---|---|---|
| Termomodernizacja | 26% | 26 000 zł |
| Z OZE co najmniej 10% kosztów | 31% | 31 000 zł |
Stawki z opisu Programu TERMO na gov.pl. Szczegóły
OZE to np. pompa ciepła albo fotowoltaika. Przy modernizacji istniejącej instalacji OZE jej moc musi wzrosnąć co najmniej o 25%. Granty termomodernizacyjne z KPO (+10%) przyjmowano do 30 czerwca 2026 r.
Premia nie jest dotacją na konto. Po zakończeniu prac BGK przekazuje ją do banku, a bank zmniejsza o nią Twój kredyt. Przy kredycie 60 000 zł na prace za 100 000 zł premia 26 000 zł spłaci więc ponad 40% długu.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,17% (najniższe oprocentowanie w porównaniu: 5,17% (Credit Agricole, Hipoteka Prime, zmienne, przykład reprezentatywny z 23.10.2026), przy warunkach banku). Odsetki przez cały okres: 485 066 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 30 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3025 zł), oprocentowanie zmienne 5,72% (WIBOR 3M 3,90% (fixing 30.10.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,98%, całkowity koszt kredytu 580 283 zł (odsetki 568 883 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 100 283 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4080 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Kalkulator zdolności kredytowej
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, na jaki kredyt Cię stać i w którym banku
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej. Oddzwaniamy w 2 godziny (w godzinach pracy), a dokumenty wysyłasz online.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Kredyt hipoteczny na remont domu lub mieszkania i wykończenie
Remont na kredyt: hipoteczny, gotówkowy czy wykończenie w kredycie na zakup. Porównanie rat i odsetek, kosztorys, transze i rozliczenie faktur w banku.
Ten sam dział · 7 min
Zielony kredyt hipoteczny: świadectwo energetyczne i niższa marża
Zielony kredyt hipoteczny: jakie świadectwo energetyczne chcą banki, ile daje niższa marża, pompa ciepła i fotowoltaika w kredycie, Czyste Powietrze.
Ten sam dział · 8 min
Kredyt dla wspólnoty mieszkaniowej: uchwała, premia BGK, zaliczki
Kredyt wspólnoty na remont i termomodernizację: jaka uchwała, czym bank zabezpiecza kredyt, premia BGK 26%, ile dopłaci właściciel i co przy kupnie mieszkania.
Warunki
- Kredyt co najmniej na połowę kosztów. Co najmniej 50% finansowania przedsięwzięcia musi pochodzić z kredytu. Resztę możesz pokryć oszczędnościami.
- Oszczędność energii. Prace mają obniżyć zużycie energii, a zakres i oszczędność ustala audyt energetyczny wymagany przez ustawę o wspieraniu termomodernizacji. Przy samej modernizacji ogrzewania oszczędność musi wynieść co najmniej 10%. Przy wymianie źródła ciepła na odnawialne minimum nie obowiązuje.
- Kredyt w banku, który współpracuje z BGK. Wniosek o premię składasz razem z wnioskiem o kredyt w banku, a listę banków podaje BGK.
Premia remontowa (25%) dotyczy tylko budynków wielorodzinnych, więc właściciel domu z niej nie skorzysta. Wspólnoty opisujemy w artykule kredyt dla wspólnoty mieszkaniowej.
Premia, kredyt hipoteczny i inne programy
Kredyt na termomodernizację to zwykle osobny kredyt inwestycyjny, a nie kredyt hipoteczny na zakup. Jeśli kupujesz stary dom i od razu planujesz docieplenie, zapytaj bank, czy sfinansuje prace w ramach kredytu na zakup i remont. Opisujemy to w artykułach kredyt na remont i zielony kredyt hipoteczny. Przed wyborem drogi porównaj premię z innymi programami dla domów jednorodzinnych, bo ich warunki łączenia się różnią.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Czy premia termomodernizacyjna przysługuje na dom jednorodzinny?
Tak. Ministerstwo Rozwoju i Technologii wymienia właścicieli domów jednorodzinnych wśród osób, którym przysługuje premia termomodernizacyjna.
Ile wynosi premia termomodernizacyjna?
26% kosztów przedsięwzięcia, a 31%, gdy koszty instalacji odnawialnych źródeł energii stanowią co najmniej 10% całości. Premia spłaca część kredytu po zakończeniu prac.
Czy do premii termomodernizacyjnej potrzebny jest kredyt?
Tak. Co najmniej 50% finansowania przedsięwzięcia musi pochodzić z kredytu, a premia jest wypłacana jako spłata jego części.
Czy nadal są granty termomodernizacyjne z KPO?
Nie. Granty z KPO, które zwiększały premię o 10% kosztów, były dostępne do 30 czerwca 2026 r. Premia z Funduszu Termomodernizacji i Remontów działa dalej.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- MRiT (gov.pl), Wspieranie termomodernizacji, remontów i OZE (Program TERMO)
- BGK, Program TERMO
- Ustawa z 21 listopada 2008 r. o wspieraniu termomodernizacji i remontów oraz o centralnej ewidencji emisyjności budynków (ISAP)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 8 min
Kredyt na budowę domu: kosztorys, transze i harmonogram
Kredyt na budowę domu: kosztorys, pozwolenie lub zgłoszenie, działka jako wkład, transze i inspekcje, karencja i pułapka przekroczonego kosztorysu.
Mieszkanie, dom, działka · 8 min
Kredyt na mieszkanie od dewelopera: transze, rachunek, odbiór
Jak kupić mieszkanie od dewelopera na kredyt: umowa rezerwacyjna i deweloperska, rachunek powierniczy, DFG, transze, odsetki w karencji, odbiór i koszty.
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Mieszkanie, dom, działka · 8 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.