
W skrócie
Od 1 czerwca 2024 r. bank sprawdza w rejestrze, czy Twój PESEL jest zastrzeżony, zanim podpisze z Tobą umowę kredytu, a notariusz robi to przed aktem kupna, sprzedaży lub ustanowienia hipoteki. Przy zastrzeżonym numerze notariusz odmówi aktu, a bank nie zawrze umowy. Cofnij zastrzeżenie w mObywatelu dzień lub dwa przed podpisaniem umowy kredytu i przed aktem, ustaw datę automatycznego ponownego zastrzeżenia i przypomnij o tym sprzedającemu. Cofnięcie działa od razu i jest bezpłatne.
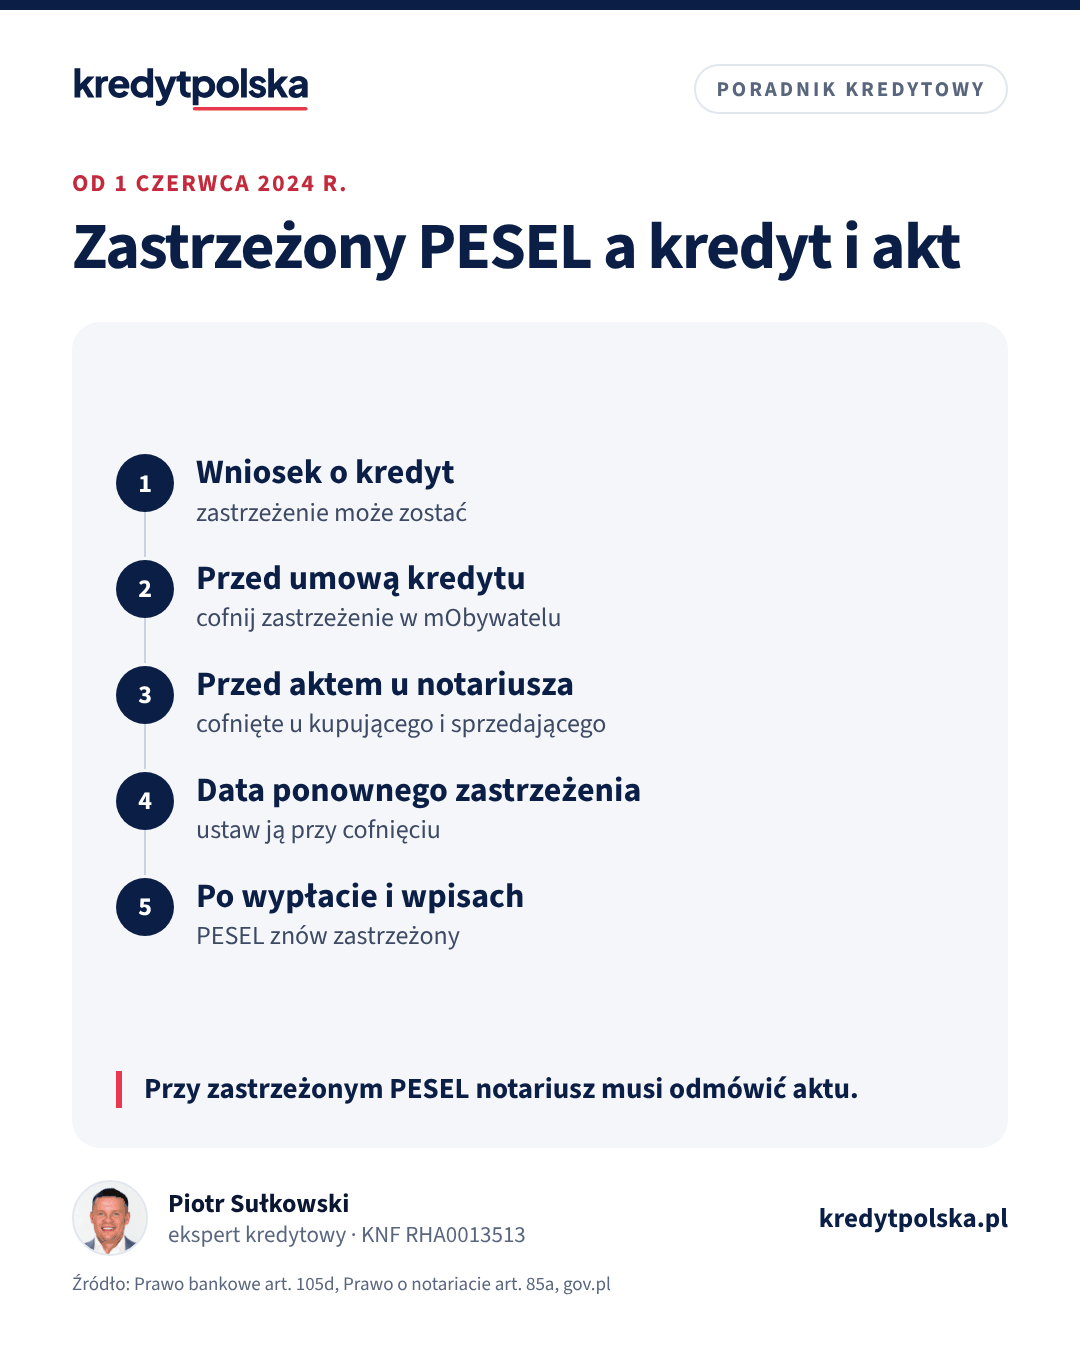
Zastrzeżenie numeru PESEL to jedna z najprostszych ochron przed wyłudzeniem kredytu na Twoje dane. Miliony osób zrobiły to w mObywatelu i zapomniały. Przypominają sobie dopiero w banku albo u notariusza, gdy podpisanie umowy się przesuwa. Wyjaśniamy, kto i kiedy sprawdza zastrzeżenie przy kredycie hipotecznym i zakupie mieszkania oraz jak zaplanować cofnięcie, żeby nie stracić ochrony na dłużej, niż trzeba.
Kto sprawdza zastrzeżenie PESEL
Ustawa o ograniczaniu skutków kradzieży tożsamości wprowadziła od 1 czerwca 2024 r. obowiązek sprawdzania rejestru zastrzeżeń:
- Bank sprawdza, czy numer jest zastrzeżony, przed zawarciem umowy kredytu, pożyczki czy leasingu (art. 105d ust. 1 Prawa bankowego). Jeśli bank zawrze umowę, gdy numer był zastrzeżony, nie może domagać się od konsumenta spłaty ani sprzedać tej wierzytelności (art. 105d ust. 3). Dlatego bank przy zastrzeżonym numerze umowy po prostu nie podpisze.
- Notariusz sprawdza zastrzeżenie przed aktem, którym nabywasz, zbywasz lub obciążasz nieruchomość albo spółdzielcze prawo do lokalu, a także przed pełnomocnictwem do takich czynności (art. 85 § 2a Prawa o notariacie). Gdy numer osoby fizycznej biorącej udział w czynności jest zastrzeżony, notariusz odmawia dokonania czynności (art. 85a § 1).
- Inni kredytodawcy, na przykład firmy pożyczkowe, mają ten sam obowiązek przy kredycie konsumenckim (art. 9b ustawy o kredycie konsumenckim).
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Kiedy cofnąć zastrzeżenie przy kredycie hipotecznym
Zastrzeżenie nie przeszkadza w samym liczeniu zdolności ani w rozmowie z ekspertem. Kluczowe są momenty podpisów. Przy typowym zakupie mieszkania z rynku wtórnego wygląda to tak:
| Etap | Czy PESEL musi być odblokowany | Kogo dotyczy |
|---|---|---|
| Umowa przedwstępna w zwykłej formie pisemnej | nie | – |
| Umowa przedwstępna u notariusza | tak | kupujący i sprzedający |
| Złożenie wniosku o kredyt | zwykle nie, zależy od banku | kredytobiorcy |
| Podpisanie umowy kredytu | tak | wszyscy kredytobiorcy |
| Akt notarialny kupna z ustanowieniem hipoteki | tak | kupujący i sprzedający |
| Wypłata kredytu | sprawdź w swoim banku | kredytobiorcy |
Bank sprawdza rejestr przy zawarciu umowy. Część banków robi to też przy wniosku albo przed wypłatą, więc zapytaj doradcę albo ekspert kredytowy o praktykę Twojego banku. Przy kredycie na budowę domu albo mieszkanie od dewelopera umowę kredytu podpisujesz raz, a transze wypłacane są później.
Bezpłatna analiza
Porozmawiaj z ekspertem
Przejdź przez formalności z ekspertem, krok po kroku
- Bezpłatnie i bez zobowiązań
- Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej
- Oddzwaniamy w ciągu 24 godzin, dokumenty wysyłasz online
Jak cofnąć zastrzeżenie na określony czas
Zastrzeżenie cofniesz w aplikacji mObywatel albo na gov.pl, logując się profilem zaufanym, e-dowodem, podpisem kwalifikowanym lub przez bank. Można to zrobić też w dowolnym urzędzie gminy. Usługa jest bezpłatna, a cofnięcie działa od razu. Najwygodniej od razu ustawić datę i godzinę, kiedy system sam zastrzeże numer ponownie. Wtedy nie musisz pamiętać, żeby po akcie wrócić do aplikacji.
- Przy umowie kredytu: cofnij zastrzeżenie dzień przed podpisaniem i ustaw ponowne zastrzeżenie na 2–3 dni później.
- Przy akcie notarialnym: tak samo, z zapasem na wypadek przesunięcia terminu o kilka godzin.
- Gdy akt i umowa kredytu są blisko siebie: ustaw jedno okno, które obejmuje oba terminy.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Wyłudzenie kredytu na moje dane: co zrobić krok po kroku
Ktoś wziął kredyt lub pożyczkę na Twoje dane? Co zrobić od razu: zastrzeżenie PESEL i dowodu, policja, reklamacja w banku, BIK i Rzecznik Finansowy. Dlaczego zastrzeżenie chroni przed spłatą i jak to wpływa na Twój kredyt hipoteczny.
Ten sam dział · 5 min
Oszustwa przy kupnie i wynajmie mieszkania: 7 schematów i jak się chronić
Fałszywy właściciel, zadatek przed obejrzeniem, podmieniony numer konta do przelewu ceny, fałszywy pełnomocnik i „doradca” za opłatą z góry. Jak rozpoznać oszustwo przy zakupie i najmie mieszkania i co sprawdzić przed przelewem.
Ten sam dział · 8 min
Koszty notariusza i PCC przy zakupie mieszkania w 2026
Ile kosztuje notariusz i podatek PCC przy zakupie mieszkania za 300, 500 i 700 tys. zł: taksa maksymalna, VAT, wypisy, opłaty sądowe i zwolnienie z PCC.
Druga strona transakcji
Przy akcie notarialnym liczy się PESEL każdej osoby fizycznej, która w nim uczestniczy. Jeśli sprzedający, jego małżonek albo pełnomocnik ma zastrzeżony numer i o tym zapomni, notariusz odmówi aktu, a termin trzeba będzie przekładać. Dopisz przypomnienie do umowy przedwstępnej albo do maila z notariuszem, w którym ustalacie termin. To samo dotyczy pełnomocnictw do sprzedaży: przed ich sporządzeniem notariusz też sprawdza rejestr.
Co, jeśli nie da się cofnąć zastrzeżenia
Jeśli logowanie w mObywatelu nie działa, idź do dowolnego urzędu gminy. Z problemem z zastrzeżeniem można też napisać na adres pomocy podany na gov.pl. Gdy dowód osobisty został skradziony lub zgubiony, PESEL osoby pełnoletniej jest zastrzegany z urzędu przy zgłoszeniu utraty dowodu, więc przed aktem trzeba go cofnąć tak samo. Co zrobić, gdy ktoś już wziął kredyt na Twoje dane, opisujemy w artykule wyłudzenie kredytu na moje dane.
Bezpieczeństwo i oszustwa
Najczęstsze pytania
Czy dostanę kredyt hipoteczny z zastrzeżonym PESEL?
Nie podpiszesz umowy kredytu, dopóki numer jest zastrzeżony, bo bank musi to sprawdzić przed zawarciem umowy (art. 105d Prawa bankowego). Cofnij zastrzeżenie na czas podpisania i ustaw automatyczne ponowne zastrzeżenie.
Czy notariusz sprawdza zastrzeżenie PESEL?
Tak, przed aktem nabycia, zbycia lub obciążenia nieruchomości oraz pełnomocnictwem do takich czynności. Gdy PESEL uczestnika jest zastrzeżony, notariusz odmawia czynności (art. 85a Prawa o notariacie).
Czy sprzedający też musi cofnąć zastrzeżenie PESEL?
Tak. Notariusz sprawdza numer każdej osoby fizycznej biorącej udział w akcie, także sprzedającego i jego pełnomocnika.
Ile trwa cofnięcie zastrzeżenia PESEL?
Cofnięcie w mObywatelu lub w urzędzie gminy działa od razu i jest bezpłatne.
Jak ustawić ponowne zastrzeżenie PESEL?
Przy cofaniu zastrzeżenia w mObywatelu wybierz datę i godzinę, kiedy system automatycznie zastrzeże numer ponownie.
Czy zastrzeżony PESEL blokuje wniosek o kredyt?
Sam wniosek zwykle nie, ale zależy to od banku. Obowiązkowe sprawdzenie dotyczy chwili zawarcia umowy.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- gov.pl: Zastrzeż swój numer PESEL lub cofnij zastrzeżenie
- Ustawa z 7 lipca 2023 r. o zmianie niektórych ustaw w celu ograniczania niektórych skutków kradzieży tożsamości, Dz.U. 2023 poz. 1394 (ISAP)
- gov.pl: Zgłoś utratę lub uszkodzenie swojego dowodu osobistego, unieważnij dowód (sprawdzono 3.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt krok po kroku · 7 min
Wypłata kredytu hipotecznego: warunki, dyspozycja i transze
Jak bank wypłaca kredyt hipoteczny: warunki uruchomienia, dyspozycja wypłaty, przelew do sprzedającego, rachunek powierniczy dewelopera i transze na budowę.
Prawo i formalności · 8 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.