
W skrócie
Gdy odkryjesz kredyt, którego nie brałeś, zastrzeż od razu PESEL w mObywatelu, a jeśli dowód zginął, unieważnij go i zastrzeż w bankach. Zgłoś przestępstwo na policji, złóż reklamację u kredytodawcy z kopią zawiadomienia i poproś o sprostowanie danych w BIK. Jeśli kredyt zawarto, gdy PESEL był już zastrzeżony, kredytodawca nie może żądać od Ciebie spłaty. Przed kredytem hipotecznym sprawdź raport BIK, bo nierozwiązany wyłudzony kredyt obniży zdolność.
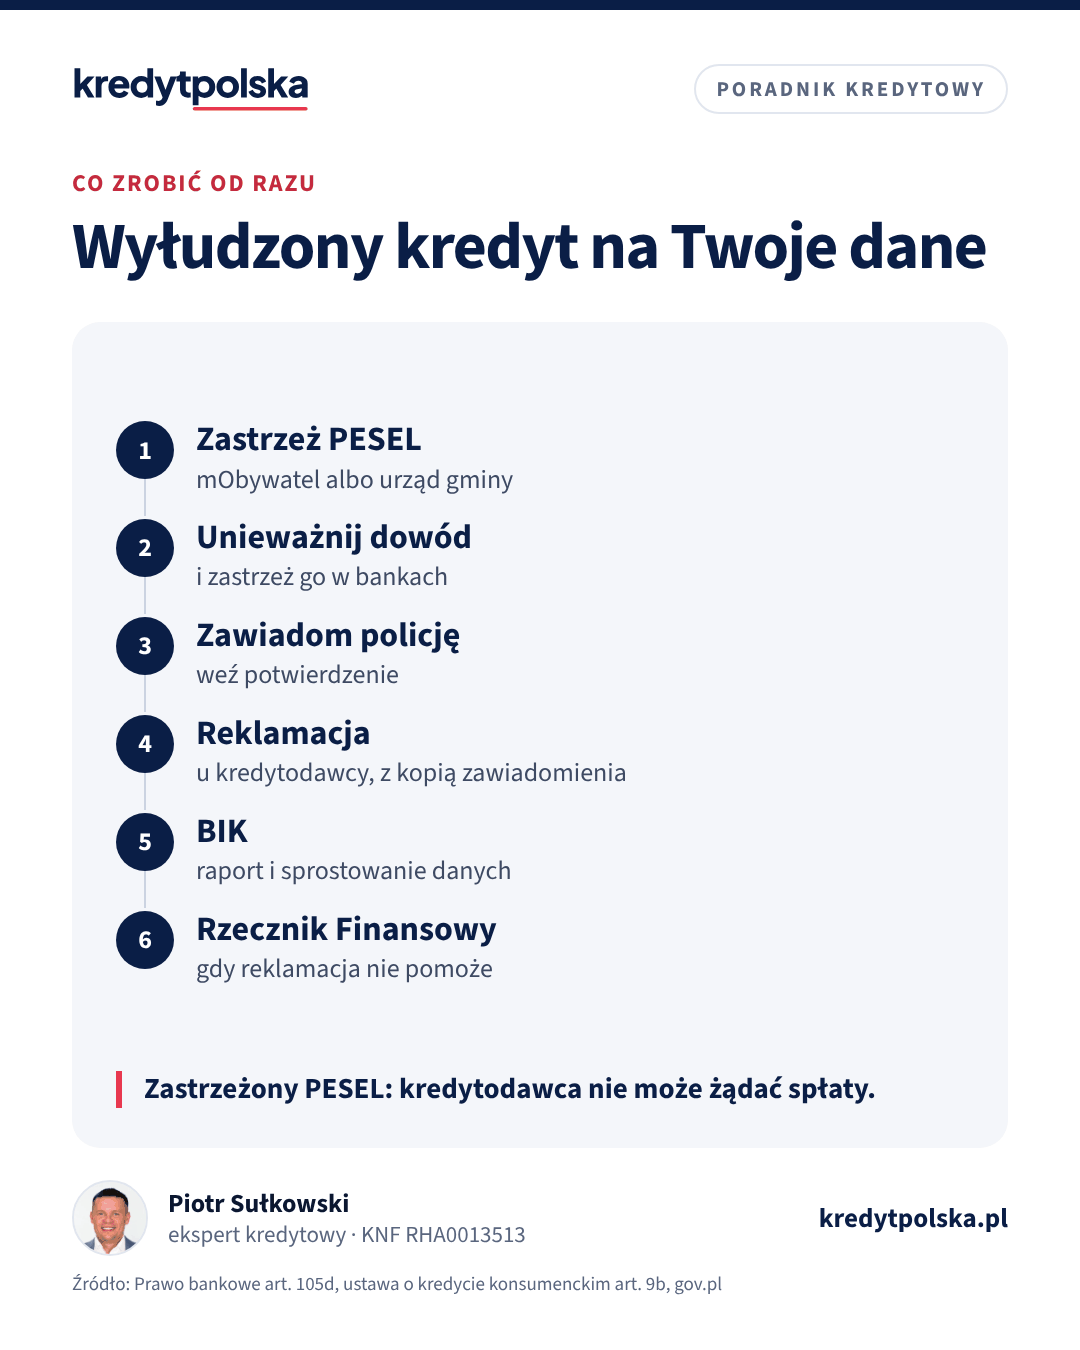
Wiadomość od firmy windykacyjnej, wezwanie do zapłaty raty, której nie znasz, albo pozycja w raporcie BIK, której nie pamiętasz. Tak zwykle zaczyna się odkrycie, że ktoś wziął kredyt lub pożyczkę na Twoje dane. Im szybciej zareagujesz, tym łatwiej się z tego wyplątać. Poniżej kolejność kroków i to, jak sprawa wpływa na planowany kredyt hipoteczny.
Pierwsza godzina: zablokuj dalsze wyłudzenia
- Zastrzeż PESEL w aplikacji mObywatel, na gov.pl albo w dowolnym urzędzie gminy. To bezpłatne. Od 1 czerwca 2024 r. banki i firmy pożyczkowe muszą sprawdzić zastrzeżenie przed zawarciem umowy, więc kolejne wnioski na Twoje dane zostaną zablokowane.
- Unieważnij dowód osobisty, jeśli zginął lub ktoś mógł zrobić jego zdjęcie. Zgłoszenie online lub w urzędzie gminy działa od razu, a przy kradzieży wystarczy zgłoszenie na policji. Zgłoś też utratę dokumentu w banku, nawet jeśli nie masz tam konta: banki wymieniają się informacją o zastrzeżonych dokumentach.
- Zmień hasła do poczty, bankowości i serwisów, w których są Twoje dane, i włącz logowanie dwuetapowe.
Narzędzia
Sprawdź na swoich liczbach
Przygotuj
lista do odhaczenia i wydruku
Narzędzie
Lista dokumentów do druku
Wybierz dochód i nieruchomość, wydrukuj listę i odhaczaj.
Koszty poza ceną, około
w tym PCC 12 000 zł, notariusz i sąd; bez kosztów kredytu
Narzędzie
Koszty zakupu mieszkania
Notariusz, PCC, sądowe opłaty i koszty banku w jednym zestawieniu.
Kolejne dni: zgłoszenia i reklamacja
- Zawiadom policję lub prokuraturę o przestępstwie. Weź potwierdzenie złożenia zawiadomienia: będzie potrzebne w banku, w BIK i u windykatora.
- Złóż reklamację u kredytodawcy, który udzielił kredytu. Napisz, że umowy nie zawierałeś, dołącz kopię zawiadomienia i poproś o dokumenty: umowę, nagranie z weryfikacji, dane rachunku, na który poszły pieniądze. Instytucja finansowa ma na odpowiedź co do zasady 30 dni.
- Sprawdź raport BIK i poproś instytucję, która przekazała dane, o ich sprostowanie lub usunięcie. Same wpisy w BIK aktualizuje bank lub firma pożyczkowa, nie BIK. Jak czytać raport, opisujemy w artykule raport BIK przed kredytem.
- Gdy reklamacja nie pomoże, złóż wniosek do Rzecznika Finansowego. O procedurze piszemy w tekście reklamacja w banku i Rzecznik Finansowy.
- Nie ignoruj nakazu zapłaty z sądu. Masz krótki termin na sprzeciw, a nieodebrany nakaz uprawomocni się i trafi do komornika.
Bezpłatna analiza
Porozmawiaj z ekspertem
Przejdź przez formalności z ekspertem, krok po kroku
- Bezpłatnie i bez zobowiązań
- Ekspert z wpisem KNF porówna oferty 14 banków i poda RRSO z każdej
- Oddzwaniamy w ciągu 24 godzin, dokumenty wysyłasz online
Kiedy zastrzeżenie chroni Cię przed spłatą
Jeśli PESEL był zastrzeżony w dniu zawarcia umowy, bank nie może domagać się od konsumenta i jego następców prawnych spłaty ani sprzedać tej wierzytelności (art. 105d ust. 3 Prawa bankowego). Taki sam zakaz dotyczy firm pożyczkowych i innych kredytodawców (art. 9b ustawy o kredycie konsumenckim). Wtedy wystarczy wskazać datę zastrzeżenia, którą widać w historii w mObywatelu.
Gdy kredyt zawarto, zanim zastrzegłeś numer, sprawa jest trudniejsza. Kredytodawca musi wykazać, że to Ty zawarłeś umowę, a Ty przedstawiasz dowody, że nie miałeś z nią nic wspólnego: zawiadomienie o przestępstwie, brak wpływów na Twoje konto, inne logowania. Wtedy przydaje się pomoc prawnika albo Rzecznika Finansowego.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 4 min
Zastrzeżenie PESEL a kredyt hipoteczny i akt notarialny: kiedy je cofnąć
Masz zastrzeżony PESEL i bierzesz kredyt hipoteczny albo kupujesz mieszkanie? Bank sprawdza zastrzeżenie przed umową, a notariusz odmówi aktu. Kiedy cofnąć zastrzeżenie, jak ustawić automatyczne ponowne zastrzeżenie i co z drugą stroną transakcji.
Zdolność kredytowa i dochody · 9 min
Raport BIK przed kredytem hipotecznym: jak sprawdzić i poprawić
Jak pobrać raport BIK za darmo, co widzi bank, jak działa nowy scoring BIK od lipca 2026, zgody po spłacie i jak poprawić historię przed kredytem.
Ten sam dział · 7 min
Reklamacja w banku i Rzecznik Finansowy: terminy i koszty
Jak złożyć reklamację w banku przy kredycie hipotecznym: 30 i 60 dni, skutek braku odpowiedzi, wniosek do Rzecznika Finansowego za 50 zł, Arbiter Bankowy i sąd.
Wyłudzony kredyt a kredyt hipoteczny
Bank, który liczy Twoją zdolność, widzi w BIK każdy kredyt przypisany do Twojego PESEL, także wyłudzony. Nieopłacane raty takiego kredytu pojawią się jako opóźnienia, a sama rata obniży zdolność. Dlatego:
- sprawdź raport BIK kilka miesięcy przed wnioskiem, żeby mieć czas na wyjaśnienia,
- miej przy wniosku dokumenty: zawiadomienie o przestępstwie, odpowiedź na reklamację, potwierdzenie usunięcia danych,
- powiedz o sprawie ekspertowi kredytowemu od razu. Pomoże wybrać bank, który rozpatrzy wniosek z wyjaśnieniem, zamiast odrzucić go automatycznie.
Przed podpisaniem umowy kredytu i aktem notarialnym trzeba cofnąć zastrzeżenie PESEL na czas podpisu. Jak to zaplanować, wyjaśniamy w artykule zastrzeżenie PESEL a kredyt hipoteczny. Jeśli w raporcie zostały opóźnienia, przeczytaj też tekst kredyt hipoteczny ze złą historią w BIK.
Jak nie dać się wyłudzić
- Nie wysyłaj zdjęcia dowodu osobistego przez komunikatory ani maile, także „do weryfikacji” przy wynajmie.
- Nie podawaj kodów SMS i nie instaluj aplikacji do zdalnego pulpitu na prośbę osoby, która dzwoni z „banku” albo „policji”.
- Podejrzane SMS-y przekazuj na numer 8080, a inne incydenty zgłaszaj w formularzu CERT Polska na incydent.cert.pl.
- Trzymaj PESEL zastrzeżony na co dzień i odblokowuj go tylko na czas umów.
Bezpieczeństwo i oszustwa
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
Co zrobić, gdy ktoś wziął kredyt na moje dane?
Zastrzeż PESEL, unieważnij dowód, jeśli zginął, zawiadom policję, złóż reklamację u kredytodawcy z kopią zawiadomienia i poproś o sprostowanie danych w BIK. Gdy reklamacja nie pomoże, zwróć się do Rzecznika Finansowego.
Czy muszę spłacać kredyt wyłudzony na mój PESEL?
Jeśli PESEL był zastrzeżony w dniu zawarcia umowy, kredytodawca nie może żądać spłaty ani sprzedać długu (art. 105d Prawa bankowego, art. 9b ustawy o kredycie konsumenckim). W innym przypadku kredytodawca musi wykazać, że to Ty zawarłeś umowę.
Czy wyłudzony kredyt widać w BIK?
Tak, jeśli instytucja przekazała dane. Usunąć lub poprawić je może tylko ta instytucja, więc reklamację składasz u niej.
Czy wyłudzony kredyt przeszkodzi w kredycie hipotecznym?
Może, jeśli w BIK są nieopłacone raty. Wyjaśnij sprawę przed wnioskiem i miej przy sobie zawiadomienie o przestępstwie i odpowiedź na reklamację.
Gdzie zgłosić podejrzany SMS?
Przekaż go na numer 8080. Inne incydenty możesz zgłosić w formularzu CERT Polska na incydent.cert.pl.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 7 lipca 2023 r. o zmianie niektórych ustaw w celu ograniczania niektórych skutków kradzieży tożsamości, Dz.U. 2023 poz. 1394 (ISAP)
- gov.pl: Zastrzeż swój numer PESEL lub cofnij zastrzeżenie
- gov.pl: Zgłoś utratę lub uszkodzenie swojego dowodu osobistego, unieważnij dowód (sprawdzono 3.11.2026)
- gov.pl: Coraz więcej prób wyłudzenia przez fałszywe SMS-y (CERT Polska, 8080, incydent.cert.pl)
- Rzecznik Finansowy (sprawdzono 3.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Zdolność kredytowa i dochody · 8 min
Kredyt hipoteczny ze złą historią w BIK: czy dostaniesz i jak naprawić historię
Czy dostaniesz kredyt hipoteczny z opóźnieniami w BIK: sytuacja po sytuacji, do kiedy bank widzi wpis, plan naprawy historii na 12 miesięcy przed wnioskiem.
Prawo i formalności · 8 min
Dokumenty do kredytu hipotecznego: pełna lista na 2026
Jakie dokumenty do kredytu hipotecznego: etat, B2B i JDG (KPiR, ryczałt, PIT), emerytura, dochód z zagranicy, rynek wtórny, pierwotny, budowa i działka.
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.