
W skrócie
„Czynsz” za własne mieszkanie to w rzeczywistości zaliczki na koszty nieruchomości wspólnej, fundusz remontowy i media rozliczane przez zarządcę, płatne z góry do 10. dnia miesiąca (art. 15 ustawy o własności lokali). Wysokość zaliczek ustalają właściciele uchwałą, większością liczoną według udziałów. Fundusz remontowy finansuje dach, elewację, windy i instalacje, a jego wysokość mówi wiele o budynku. Przed zakupem poproś o zestawienie opłat, plan gospodarczy i uchwały z ostatnich lat.
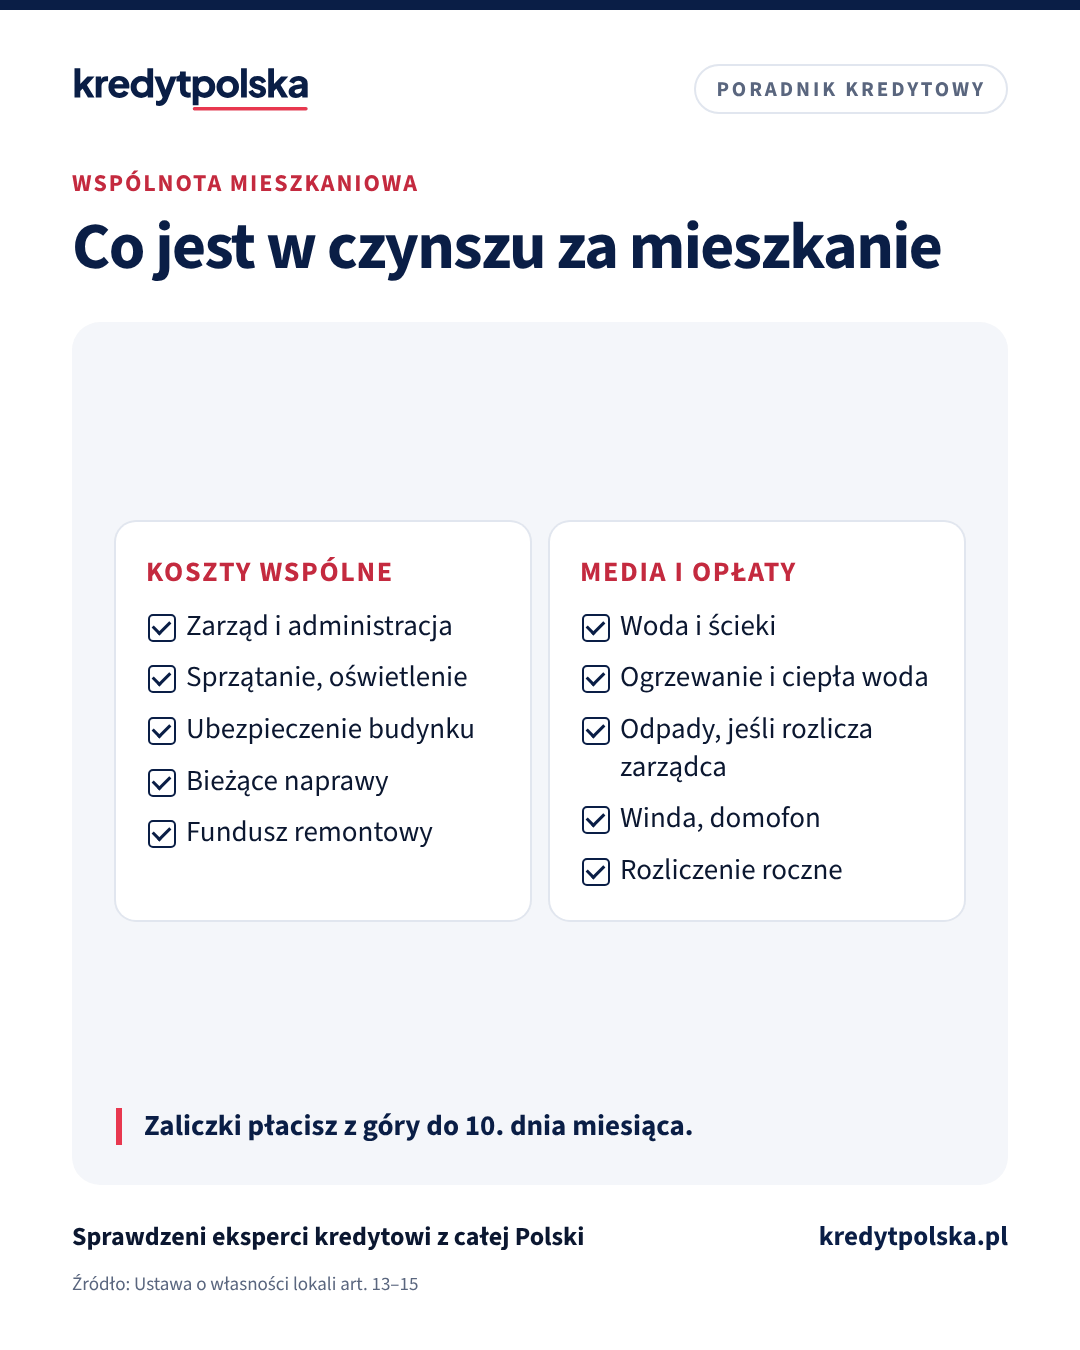
Ogłoszenie podaje zwykle jedną kwotę: „czynsz 600 zł”. Dla kupującego to za mało. Ważne jest, co ta kwota obejmuje, jak duża część idzie na fundusz remontowy i czy budynek nie stoi przed kosztownym remontem, który podniesie opłaty zaraz po zakupie.
Z czego składa się czynsz we wspólnocie
Właściciel lokalu ponosi wydatki związane z utrzymaniem swojego lokalu i uczestniczy w kosztach zarządu nieruchomością wspólną (art. 13 ust. 1 ustawy o własności lokali). Do kosztów zarządu należą m.in. remonty i konserwacja, opłaty za energię i wodę w częściach wspólnych, ubezpieczenia, podatki, utrzymanie czystości i wynagrodzenie zarządu lub zarządcy (art. 14). Na te koszty płacisz zaliczki w formie bieżących opłat, z góry do 10. dnia każdego miesiąca (art. 15 ust. 1).
Do zaliczek dochodzą opłaty za media dostarczane do Twojego lokalu, jeśli rozlicza je zarządca: woda, ścieki, ogrzewanie, a czasem odpady. Raz w roku zarządca rozlicza zaliczki z rzeczywistym zużyciem, więc możesz dostać zwrot albo dopłatę.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,24% (najniższe oprocentowanie w porównaniu: 5,24% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 1.11.2026, sprawdzony 5.11.2026), przy warunkach banku). Odsetki przez cały okres: 492 852 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 4 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3028 zł), oprocentowanie zmienne 5,73% (WIBOR 3M 3,91% (fixing 4.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,99%, całkowity koszt kredytu 581 471 zł (odsetki 570 071 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 101 471 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4083 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Fundusz remontowy
Fundusz remontowy to część zaliczek odkładana na większe prace: dach, elewację, ocieplenie, windy, piony, balkony. Zwykle liczy się go od metra powierzchni użytkowej. Niski fundusz to nie zawsze dobra wiadomość. Może oznaczać, że wspólnota odkłada remonty, a gdy przyjdzie potrzeba, sfinansuje je kredytem albo jednorazową dopłatą. Wysoki fundusz w starszym budynku bywa znakiem, że właściciele dbają o budynek. Jak wspólnota bierze kredyt na remont, opisujemy w tekście kredyt dla wspólnoty mieszkaniowej.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, ile pożyczysz na wybrane mieszkanie i w którym banku.
Kto decyduje o wysokości opłat
- We wspólnocie, w której jest więcej niż 3 lokale, właściciele wybierają zarząd (art. 20). O czynnościach przekraczających zwykły zarząd decydują uchwałą (art. 22 ust. 3), a większość liczy się według wielkości udziałów (art. 23 ust. 2). W praktyce raz w roku właściciele przyjmują plan gospodarczy, a w nim wysokość zaliczek i funduszu remontowego.
- W małej wspólnocie, do 3 lokali, stosuje się przepisy Kodeksu cywilnego o współwłasności (art. 19), więc wiele decyzji wymaga zgody wszystkich lub większości współwłaścicieli.
- W spółdzielni opłaty ustala zarząd na podstawie regulaminu i planu kosztów, a członkowie mają wpływ przez walne zgromadzenie. Różnice opisujemy w artykule wspólnota czy spółdzielnia.
Co sprawdzić przed zakupem
- Zestawienie opłat dla lokalu z podziałem na zaliczki, fundusz remontowy i media.
- Plan gospodarczy na bieżący rok i uchwały z ostatnich 2–3 lat, zwłaszcza o remontach i kredytach.
- Ostatnie rozliczenie roczne mediów: czy były duże dopłaty.
- Zaświadczenie o braku zaległości sprzedającego. Szczegóły w tekście mieszkanie z zaległościami w opłatach.
- Protokoły przeglądów budynku, o których piszemy w artykule jak sprawdzić stan techniczny mieszkania.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 3 min
Wspólnota czy spółdzielnia: czym się różnią przy zakupie i utrzymaniu mieszkania
Mieszkanie we wspólnocie mieszkaniowej czy w spółdzielni: kto jest właścicielem budynku i gruntu, jak zapadają decyzje, kto płaci podatek, jak wyglądają opłaty i księga wieczysta, i co to zmienia przy kredycie.
Mieszkanie, dom, działka · 8 min
Kredyt dla wspólnoty mieszkaniowej: uchwała, premia BGK, zaliczki
Kredyt wspólnoty na remont i termomodernizację: jaka uchwała, czym bank zabezpiecza kredyt, premia BGK 26%, ile dopłaci właściciel i co przy kupnie mieszkania.
Ten sam dział · 4 min
Mieszkanie z zaległym czynszem lub długami: jak kupić bezpiecznie
Sprzedający ma zaległości wobec wspólnoty, spółdzielni albo za media? Co sprawdzić w księdze wieczystej, jakie zaświadczenia wziąć przed aktem i jak zapisać w umowie spłatę długów z ceny, także przy kredycie.
Czynsz a zdolność kredytowa
Banki przy liczeniu zdolności uwzględniają koszty utrzymania gospodarstwa domowego, a część z nich pyta wprost o opłaty za kupowane mieszkanie. Wysoki czynsz obniży więc trochę zdolność, a na pewno Twój miesięczny budżet. Do budżetu dolicz też podatek od nieruchomości, o którym piszemy w tekście podatek od nieruchomości za mieszkanie, i ubezpieczenie.
Co grozi za zaległości
Wspólnota dochodzi zaległych zaliczek w sądzie i przez komornika, a po uzyskaniu tytułu wykonawczego może wpisać hipotekę przymusową. Gdy właściciel długotrwale zalega z opłatami, wspólnota może uchwałą wystąpić do sądu o sprzedaż lokalu w drodze licytacji (art. 16). Jeśli masz kłopot z opłatami, porozmawiaj z zarządcą o rozłożeniu zaległości na raty, zanim sprawa trafi do sądu.
Najczęstsze pytania
Co obejmuje czynsz za mieszkanie własnościowe?
Zaliczki na koszty nieruchomości wspólnej, w tym zarząd, sprzątanie, ubezpieczenie i fundusz remontowy, oraz media rozliczane przez zarządcę, takie jak woda i ogrzewanie.
Do kiedy płaci się czynsz do wspólnoty?
Z góry, do 10. dnia każdego miesiąca (art. 15 ust. 1 ustawy o własności lokali).
Kto ustala wysokość funduszu remontowego?
We wspólnocie właściciele uchwałą, zwykle przy przyjmowaniu rocznego planu gospodarczego, większością liczoną według udziałów. W spółdzielni zarząd na podstawie regulaminu i planu kosztów.
Czy niski fundusz remontowy to dobra wiadomość?
Niekoniecznie. Może oznaczać odkładane remonty, które wspólnota sfinansuje później kredytem albo jednorazową dopłatą. Sprawdź plan remontów i uchwały.
Co grozi za niepłacenie czynszu do wspólnoty?
Pozew i egzekucja komornicza, wpis hipoteki przymusowej, a przy długotrwałych zaległościach nawet żądanie sprzedaży lokalu na licytacji (art. 16 ustawy o własności lokali).
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 24 czerwca 1994 r. o własności lokali (ISAP) (sprawdzono 5.11.2026)
- Ustawa z 15 grudnia 2000 r. o spółdzielniach mieszkaniowych (ISAP) (sprawdzono 5.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kupno i utrzymanie mieszkania · 4 min
Podatek od nieruchomości za mieszkanie: ile, od kiedy i jak zgłosić po zakupie
Podatek od mieszkania po zakupie: od którego miesiąca płacisz, w jakim terminie złożyć informację w gminie, jak liczy się powierzchnię i ile wynosi stawka maksymalna w 2026 i 2027 r. Spółdzielcze prawo i garaż.
Kupno i utrzymanie mieszkania · 5 min
Jak sprawdzić stan techniczny mieszkania przed zakupem: lista i dokumenty
Co obejrzeć w mieszkaniu z rynku wtórnego przed umową przedwstępną: wilgoć, instalacje, okna, piony, budynek i części wspólne. Jakie protokoły przeglądów okresowych pokaże wspólnota i kiedy warto zapłacić inspektorowi.
Kupno i utrzymanie mieszkania · 4 min
Negocjacja ceny mieszkania: jak rozmawiać o cenie przy zakupie na kredyt
Jak przygotować się do negocjacji ceny mieszkania: ceny w okolicy, usterki, czas na rynku, decyzja kredytowa i warunki umowy przedwstępnej. Co negocjować poza ceną i co zrobić, gdy wycena banku wyjdzie niższa.
Kupno i utrzymanie mieszkania · 4 min
Pośrednik nieruchomości przy zakupie mieszkania: umowa, prowizja, OC
Czym pośrednik w obrocie nieruchomościami różni się od eksperta kredytowego, jaką formę musi mieć umowa pośrednictwa, kto płaci prowizję, czym jest umowa na wyłączność i jak sprawdzić polisę OC pośrednika.