
W skrócie
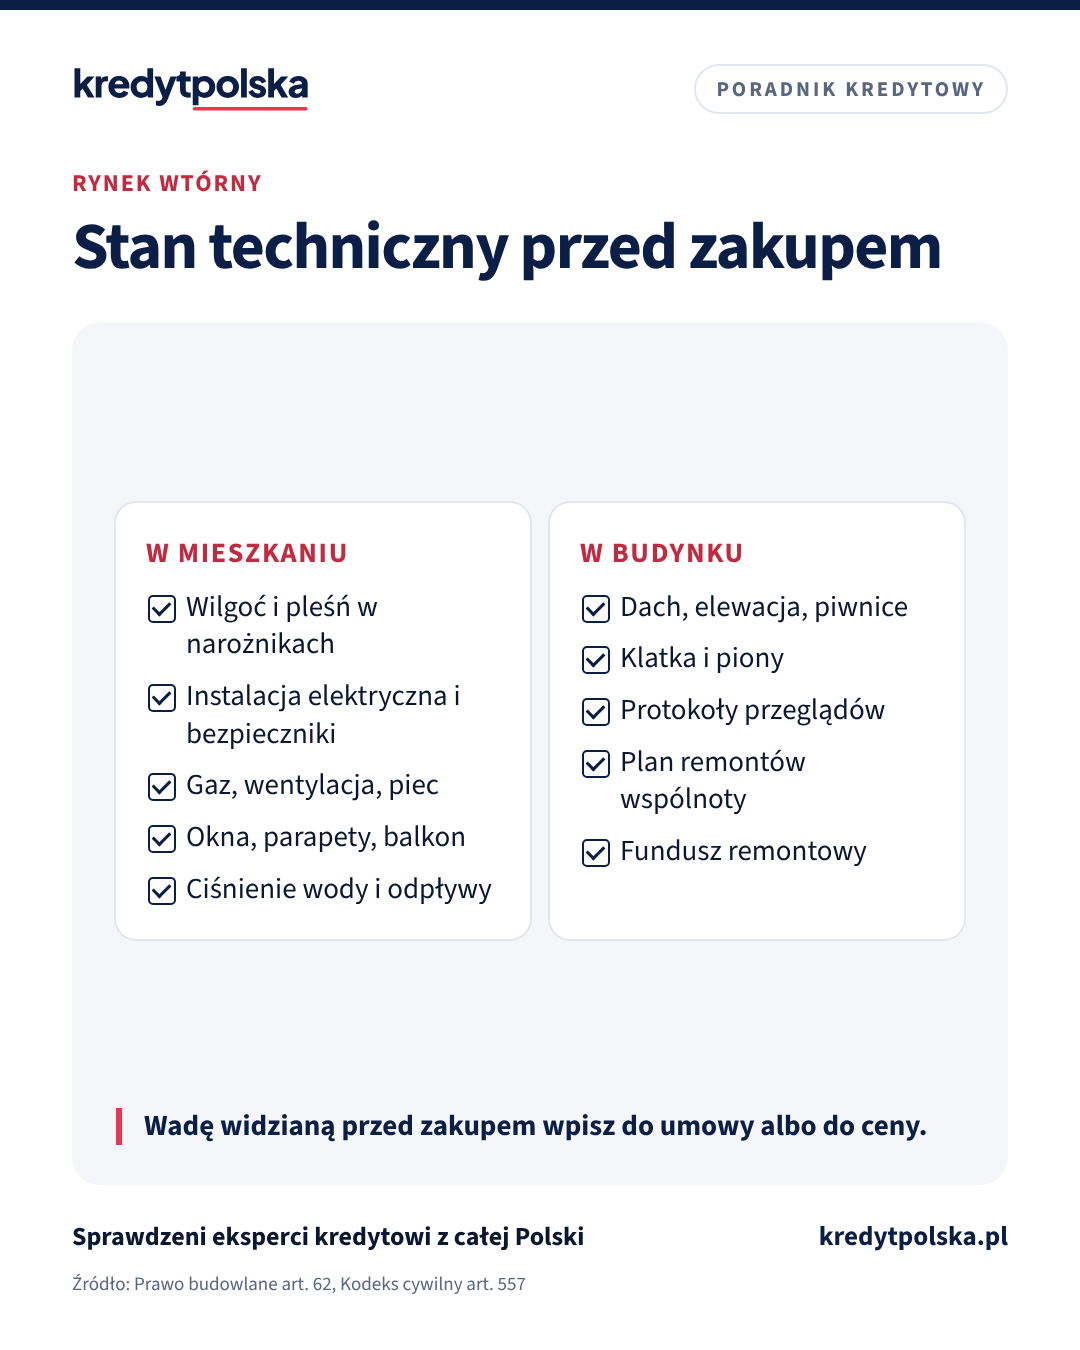
Przed umową przedwstępną obejrzyj mieszkanie dwa razy, najlepiej raz w dzień deszczowy, i sprawdź wilgoć, instalacje, okna, piony i stan budynku. Poproś zarządcę lub wspólnotę o protokoły przeglądów okresowych: instalacja gazowa i przewody kominowe są kontrolowane co najmniej raz w roku, a instalacja elektryczna co najmniej raz na 5 lat (art. 62 Prawa budowlanego). Przy starszym budynku albo po większym remoncie warto zapłacić inspektorowi budowlanemu. Wady, które widzisz przed zakupem, trudniej potem reklamować z rękojmi, więc wpisz je do umowy albo uwzględnij w cenie.
Bank sprawdzi stan prawny mieszkania i zleci wycenę, ale nie oceni, czy instalacja elektryczna jest bezpieczna, a ściana w sypialni nie zawilgocona. Rzeczoznawca banku patrzy na wartość, nie na usterki, które zapłacisz z własnej kieszeni po przeprowadzce. Dlatego stan techniczny trzeba sprawdzić samemu, zanim podpiszesz umowę przedwstępną i wpłacisz zadatek.
Dwa oglądania, dwie pory
Pierwsze oglądanie służy temu, żeby zdecydować, czy mieszkanie Cię w ogóle interesuje. Drugie, już z listą, latarką i najlepiej z drugą osobą, robisz przed umową przedwstępną. Jeśli możesz, umów je w deszczowy dzień albo wieczorem: łatwiej wtedy zobaczyć zacieki, poczuć wilgoć i usłyszeć, jak głośno jest w budynku.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,24% (najniższe oprocentowanie w porównaniu: 5,24% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 1.11.2026, sprawdzony 5.11.2026), przy warunkach banku). Odsetki przez cały okres: 492 852 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 4 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3028 zł), oprocentowanie zmienne 5,73% (WIBOR 3M 3,91% (fixing 4.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,99%, całkowity koszt kredytu 581 471 zł (odsetki 570 071 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 101 471 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4083 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Co sprawdzić w mieszkaniu
- Wilgoć i pleśń: narożniki ścian zewnętrznych, okolice okien, łazienka, szafy wnękowe przy ścianie zewnętrznej. Świeżo pomalowany fragment ściany w jednym miejscu to powód, żeby zapytać, co tam było.
- Instalacja elektryczna: rodzaj przewodów (aluminium w starszych blokach), skrzynka z bezpiecznikami, wyłącznik różnicowoprądowy, liczba gniazd w kuchni.
- Gaz, wentylacja i ogrzewanie: czy kratki wentylacyjne ciągną (kartka przyłożona do kratki), wiek pieca lub kotła, kiedy był przegląd.
- Okna i balkon: szczelność, stan parapetów, pęknięcia płyty balkonowej i balustrady.
- Woda i kanalizacja: ciśnienie przy odkręconych dwóch kranach, czas, po jakim leci ciepła woda, zapach z odpływów, stan pionów w łazience.
- Podłogi i ściany: pęknięcia, ugięcia, różnice poziomów, które mogą świadczyć o problemach konstrukcji, a nie tylko wykończenia.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, ile pożyczysz na wybrane mieszkanie i w którym banku.
Co sprawdzić w budynku
Mieszkanie to także udział w częściach wspólnych: dachu, elewacji, piwnicach, klatce i pionach. Ich remont zapłacisz razem z innymi właścicielami. Zapytaj zarządcę albo zarząd wspólnoty lub spółdzielni o:
- protokoły przeglądów okresowych. Właściciel lub zarządca budynku musi zlecać kontrolę co najmniej raz w roku (m.in. instalacje gazowe i przewody kominowe) oraz co najmniej raz na 5 lat, obejmującą stan techniczny budynku i badanie instalacji elektrycznej i piorunochronnej (art. 62 ust. 1 Prawa budowlanego),
- plan remontów i uchwały z ostatnich lat: czy szykuje się wymiana dachu, wind albo termomodernizacja,
- wysokość funduszu remontowego i to, czy wspólnota ma kredyt. Więcej w tekście kredyt dla wspólnoty mieszkaniowej.
Poproś też sprzedającego o świadectwo charakterystyki energetycznej. Przy sprzedaży musi je przekazać, a wskaźnik zapotrzebowania na energię powie Ci, ile mniej więcej zapłacisz za ogrzewanie. Szczegóły w artykule świadectwo charakterystyki energetycznej.
Kiedy zapłacić inspektorowi
Inspektor budowlany lub osoba z uprawnieniami budowlanymi obejrzy mieszkanie z miernikiem wilgotności, kamerą termowizyjną i wiedzą, której nie zdobędziesz z poradnika. Ma to największy sens przy mieszkaniu w kamienicy lub starym bloku, po generalnym remoncie zrobionym przez sprzedającego, z widocznymi pęknięciami albo gdy cena jest wyraźnie niższa niż w okolicy. Koszt oględzin to zwykle ułamek tego, co zapłacisz za jedną ukrytą usterkę. Przy kamienicach przeczytaj też tekst kredyt na mieszkanie w kamienicy.
Czytaj dalej
Następne pytania w tym temacie
Prawo i formalności · 8 min
Wady mieszkania z rynku wtórnego: rękojmia, umowa i kredyt
Rękojmia przy mieszkaniu z drugiej ręki: 5 lat na wykrycie wady, obniżenie ceny z przykładem, wyłączenie rękojmi w akcie i co z kredytem przy wadzie.
Ten sam dział · 4 min
Negocjacja ceny mieszkania: jak rozmawiać o cenie przy zakupie na kredyt
Jak przygotować się do negocjacji ceny mieszkania: ceny w okolicy, usterki, czas na rynku, decyzja kredytowa i warunki umowy przedwstępnej. Co negocjować poza ceną i co zrobić, gdy wycena banku wyjdzie niższa.
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Wady a umowa i rękojmia
Sprzedający odpowiada z tytułu rękojmi za wady fizyczne, ale nie za te, o których kupujący wiedział w chwili zawarcia umowy (art. 557 § 1 Kodeksu cywilnego). Dlatego wadę, którą zauważysz, potraktuj jako argument do negocjacji ceny albo wpisz do umowy, kto i do kiedy ją usunie. Uważaj na zapis o wyłączeniu rękojmi: sprzedający może go zaproponować, ale nie musisz się na niego godzić. Jak działa rękojmia przy mieszkaniu z drugiej ręki, opisujemy w artykule wady mieszkania z rynku wtórnego, a jak wykorzystać usterki w rozmowie o cenie, w tekście negocjacja ceny mieszkania.
Remont w budżecie kredytu
Jeśli po oględzinach wiesz, że mieszkanie wymaga remontu, policz go przed wnioskiem o kredyt. Część banków finansuje remont w tym samym kredycie hipotecznym na podstawie kosztorysu, a wycena może wtedy uwzględnić wartość po remoncie. Opisujemy to w tekście kredyt hipoteczny na remont.
Najczęstsze pytania
Co sprawdzić przy oglądaniu mieszkania z rynku wtórnego?
Wilgoć i pleśń, instalację elektryczną i gazową, wentylację, okna i balkon, ciśnienie wody i odpływy, pęknięcia ścian i podłóg. W budynku: dach, elewację, piony, protokoły przeglądów i plan remontów.
Jak często wspólnota musi robić przeglądy budynku?
Co najmniej raz w roku kontrolę m.in. instalacji gazowych i przewodów kominowych, a co najmniej raz na 5 lat kontrolę stanu technicznego budynku z badaniem instalacji elektrycznej i piorunochronnej (art. 62 ust. 1 Prawa budowlanego).
Czy warto zatrudnić inspektora przed zakupem mieszkania?
Tak, zwłaszcza przy kamienicy, starym bloku, mieszkaniu po świeżym remoncie albo z widocznymi pęknięciami. Koszt oględzin jest zwykle niewielki wobec kosztu ukrytej usterki.
Czy mogę reklamować wadę, o której wiedziałem przy zakupie?
Zasadniczo nie. Sprzedający nie odpowiada z rękojmi, jeśli kupujący wiedział o wadzie w chwili zawarcia umowy (art. 557 § 1 KC). Uwzględnij ją w cenie albo opisz w umowie.
Czy bank sprawdza stan techniczny mieszkania?
Bank zleca wycenę, która ocenia wartość nieruchomości. Nie zastępuje ona przeglądu technicznego, więc instalacje i usterki sprawdzasz sam lub z inspektorem.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 7 lipca 1994 r. Prawo budowlane, art. 62 (ISAP) (sprawdzono 5.11.2026)
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP) (sprawdzono 5.11.2026)
- Ustawa z 29 sierpnia 2014 r. o charakterystyce energetycznej budynków (ISAP) (sprawdzono 5.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Mieszkanie, dom, działka · 9 min
Kredyt na mieszkanie z rynku wtórnego: krok po kroku
Mieszkanie z drugiej ręki na kredyt: umowa przedwstępna, księga wieczysta, hipoteka sprzedającego, spółdzielcze prawo, PCC i zwolnienie, dzień aktu.
Kupno i utrzymanie mieszkania · 4 min
Pośrednik nieruchomości przy zakupie mieszkania: umowa, prowizja, OC
Czym pośrednik w obrocie nieruchomościami różni się od eksperta kredytowego, jaką formę musi mieć umowa pośrednictwa, kto płaci prowizję, czym jest umowa na wyłączność i jak sprawdzić polisę OC pośrednika.
Kupno i utrzymanie mieszkania · 4 min
Mieszkanie z lokatorem lub zameldowaną osobą: co z najmem i meldunkiem po zakupie
Kupujesz mieszkanie z najemcą albo z osobą zameldowaną? Kiedy umowa najmu przechodzi na nabywcę i kiedy można ją wypowiedzieć, dlaczego meldunek nie daje prawa do lokalu i jak zabezpieczyć się w umowie i przy kredycie.
Kupno i utrzymanie mieszkania · 4 min
Mieszkanie z zaległym czynszem lub długami: jak kupić bezpiecznie
Sprzedający ma zaległości wobec wspólnoty, spółdzielni albo za media? Co sprawdzić w księdze wieczystej, jakie zaświadczenia wziąć przed aktem i jak zapisać w umowie spłatę długów z ceny, także przy kredycie.