
W skrócie
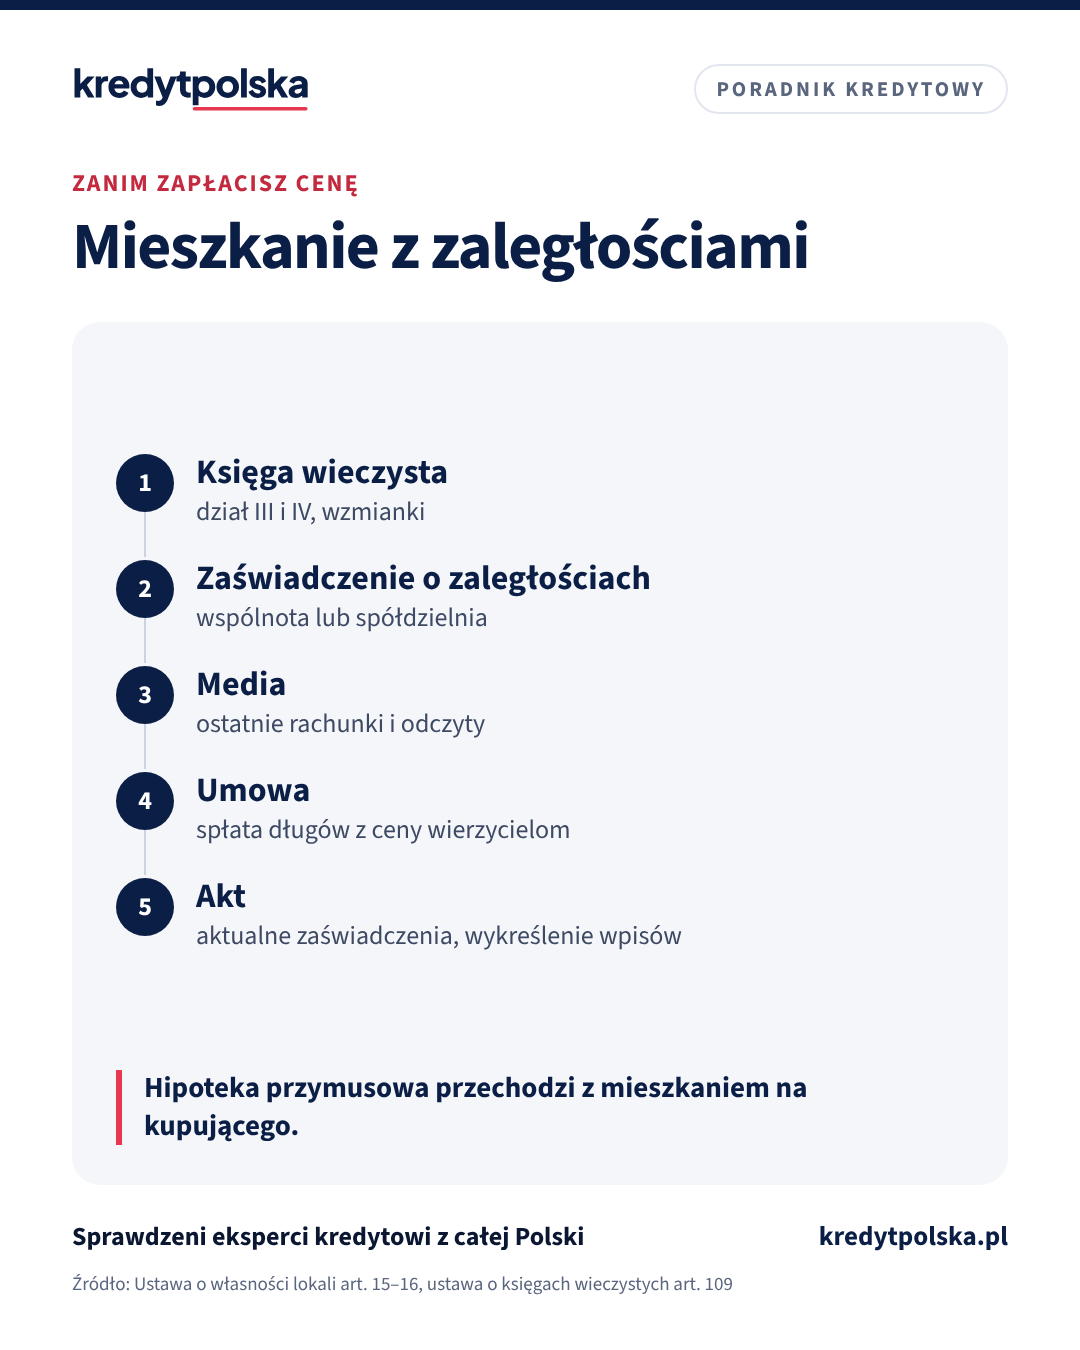
Zaległości w opłatach to co do zasady dług sprzedającego, ale mogą Cię dotknąć. Wspólnota albo inny wierzyciel może mieć wpisaną hipotekę przymusową w dziale IV księgi wieczystej, a komornik zajęcie w dziale III. Hipoteka obciąża mieszkanie niezależnie od tego, kto jest właścicielem. Przed umową przedwstępną i przed aktem weź zaświadczenie o braku zaległości ze wspólnoty lub spółdzielni, sprawdź księgę i rachunki za media, a gdy długi są, zapisz w umowie, że zostaną spłacone z ceny bezpośrednio wierzycielom.
Sprzedający, który zalega z czynszem, nie zawsze jest nieuczciwy. Często sprzedaje właśnie dlatego, że przestał sobie radzić z opłatami albo z kredytem. Taką transakcję da się przeprowadzić bezpiecznie, ale wymaga kilku zabezpieczeń, których przy zwykłym zakupie nie potrzebujesz.
Jakie długi mogą dotyczyć mieszkania
- Zaległe zaliczki na koszty wspólnoty. Właściciel lokalu płaci zaliczki na koszty nieruchomości wspólnej z góry do 10. dnia każdego miesiąca (art. 15 ust. 1 ustawy o własności lokali).
- Opłaty w spółdzielni za eksploatację, fundusz remontowy i media rozliczane przez spółdzielnię.
- Media rozliczane bezpośrednio: prąd, gaz, internet. Te umowy są na sprzedającego i zwykle ich nie przejmujesz, ale przy wodzie i ogrzewaniu rozliczanych przez zarządcę zaległość bywa przypisana do lokalu.
- Hipoteka banku sprzedającego. To najczęstszy przypadek i osobny temat, opisany w tekście kupno mieszkania z hipoteką.
- Długi zabezpieczone na mieszkaniu: hipoteka przymusowa wpisana na podstawie wyroku albo decyzji, zajęcie komornicze.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,24% (najniższe oprocentowanie w porównaniu: 5,24% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 1.11.2026, sprawdzony 5.11.2026), przy warunkach banku). Odsetki przez cały okres: 492 852 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 4 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3028 zł), oprocentowanie zmienne 5,73% (WIBOR 3M 3,91% (fixing 4.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,99%, całkowity koszt kredytu 581 471 zł (odsetki 570 071 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 101 471 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4083 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Kiedy dług sprzedającego staje się Twoim problemem
Zaległe zaliczki i opłaty są długiem osoby, która była właścicielem, gdy powstały. Problem pojawia się, gdy dług jest zabezpieczony na samym mieszkaniu. Wierzyciel, który ma tytuł wykonawczy, może uzyskać wpis hipoteki przymusowej (art. 109 ustawy o księgach wieczystych i hipotece). Hipoteka obciąża nieruchomość bez względu na to, czyją jest własnością, więc po zakupie wierzyciel może prowadzić z niej egzekucję. Przy uporczywym niepłaceniu wspólnota może też żądać sprzedaży lokalu w drodze licytacji (art. 16 ustawy o własności lokali).
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, ile pożyczysz na wybrane mieszkanie i w którym banku.
Co sprawdzić przed umową przedwstępną
- Księga wieczysta w serwisie Ministerstwa Sprawiedliwości: dział III (ostrzeżenia o egzekucji, roszczenia), dział IV (hipoteki) i wzmianki o wnioskach, które nie zostały jeszcze wpisane. Jak czytać księgę, opisujemy w artykule księga wieczysta: co sprawdzić.
- Zaświadczenie o braku zaległości z wspólnoty, zarządcy albo spółdzielni. Jeśli zaległości są, poproś o zaświadczenie z ich kwotą na konkretny dzień.
- Rachunki za media z ostatnich miesięcy i stany liczników przy wydaniu lokalu.
Czytaj dalej
Następne pytania w tym temacie
Mieszkanie, dom, działka · 7 min
Kupno mieszkania z hipoteką sprzedającego: jak to przeprowadzić
Kupujesz mieszkanie z hipoteką banku sprzedającego? Zaświadczenie i promesa, spłata z Twojego kredytu, wykreślenie hipoteki, terminy i zapisy w umowie.
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Ten sam dział · 3 min
Służebność, dożywocie i inne obciążenia mieszkania lub domu przed zakupem
Co oznacza wpis w dziale III księgi wieczystej: służebność mieszkania, służebność przejazdu, przesyłu, dożywocie, roszczenia i ostrzeżenia. Które obciążenia przechodzą na kupującego i jak patrzy na nie bank przy kredycie.
Jak zapisać spłatę długów w umowie
Najbezpieczniej, gdy zaległości zostaną spłacone z ceny, zanim pieniądze trafią do sprzedającego:
- w umowie przedwstępnej i w akcie wskaż kwoty i rachunki wierzycieli, na które trafi część ceny,
- poproś, żeby sprzedający przed aktem dostarczył aktualne zaświadczenia o wysokości długów,
- przy hipotece przymusowej uzgodnij, że wierzyciel po spłacie wyda zgodę na wykreślenie, a wniosek o wykreślenie złoży notariusz,
- rozważ depozyt notarialny dla części ceny do czasu przedstawienia potwierdzeń spłaty.
Przy kredycie bank wypłaca pieniądze według aktu i swoich warunków. Jeśli z ceny mają być spłacone długi, ustal to z bankiem przed podpisaniem umowy kredytu, bo bank musi wiedzieć, na jakie rachunki ma przelać pieniądze, a przy hipotece przymusowej będzie wymagać jej wykreślenia, żeby jego hipoteka była na pierwszym miejscu.
Kiedy zrezygnować
Zastanów się dwa razy, gdy długi są wyższe niż część ceny płacona z własnych środków, w księdze jest wzmianka o egzekucji albo kilku wierzycieli, sprzedający nie chce podać kwot albo naciska na szybki akt bez zaświadczeń. Wtedy warto skorzystać z pomocy notariusza lub prawnika przed wpłatą zadatku. O zakupie z licytacji piszemy w tekście zakup mieszkania z licytacji komorniczej.
Przed zakupem
Najczęstsze pytania
Czy kupując mieszkanie przejmuję długi poprzedniego właściciela?
Zaległe opłaty są co do zasady długiem sprzedającego. Jeśli jednak dług jest zabezpieczony hipoteką przymusową, obciąża mieszkanie także po zmianie właściciela.
Jak sprawdzić, czy mieszkanie ma zaległości w czynszu?
Poproś sprzedającego o zaświadczenie o braku zaległości ze wspólnoty, zarządcy albo spółdzielni, a przed aktem o aktualne zaświadczenie na dzień zbliżony do podpisania.
Gdzie w księdze wieczystej są długi?
Hipoteki, także przymusowe, są w dziale IV. Ostrzeżenia o egzekucji i roszczenia w dziale III. Sprawdź też wzmianki o wnioskach, które jeszcze nie zostały wpisane.
Czy bank da kredyt na mieszkanie z hipoteką przymusową?
Zwykle tak, jeśli dług zostanie spłacony z ceny i hipoteka wykreślona. Bank chce, żeby jego hipoteka była na pierwszym miejscu, więc ustal ten sposób rozliczenia przed umową kredytu.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 24 czerwca 1994 r. o własności lokali (ISAP) (sprawdzono 5.11.2026)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP) (sprawdzono 5.11.2026)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste (sprawdzono 5.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Kupno i utrzymanie mieszkania · 5 min
Jak sprawdzić stan techniczny mieszkania przed zakupem: lista i dokumenty
Co obejrzeć w mieszkaniu z rynku wtórnego przed umową przedwstępną: wilgoć, instalacje, okna, piony, budynek i części wspólne. Jakie protokoły przeglądów okresowych pokaże wspólnota i kiedy warto zapłacić inspektorowi.
Kupno i utrzymanie mieszkania · 4 min
Negocjacja ceny mieszkania: jak rozmawiać o cenie przy zakupie na kredyt
Jak przygotować się do negocjacji ceny mieszkania: ceny w okolicy, usterki, czas na rynku, decyzja kredytowa i warunki umowy przedwstępnej. Co negocjować poza ceną i co zrobić, gdy wycena banku wyjdzie niższa.
Kupno i utrzymanie mieszkania · 4 min
Pośrednik nieruchomości przy zakupie mieszkania: umowa, prowizja, OC
Czym pośrednik w obrocie nieruchomościami różni się od eksperta kredytowego, jaką formę musi mieć umowa pośrednictwa, kto płaci prowizję, czym jest umowa na wyłączność i jak sprawdzić polisę OC pośrednika.