
W skrócie
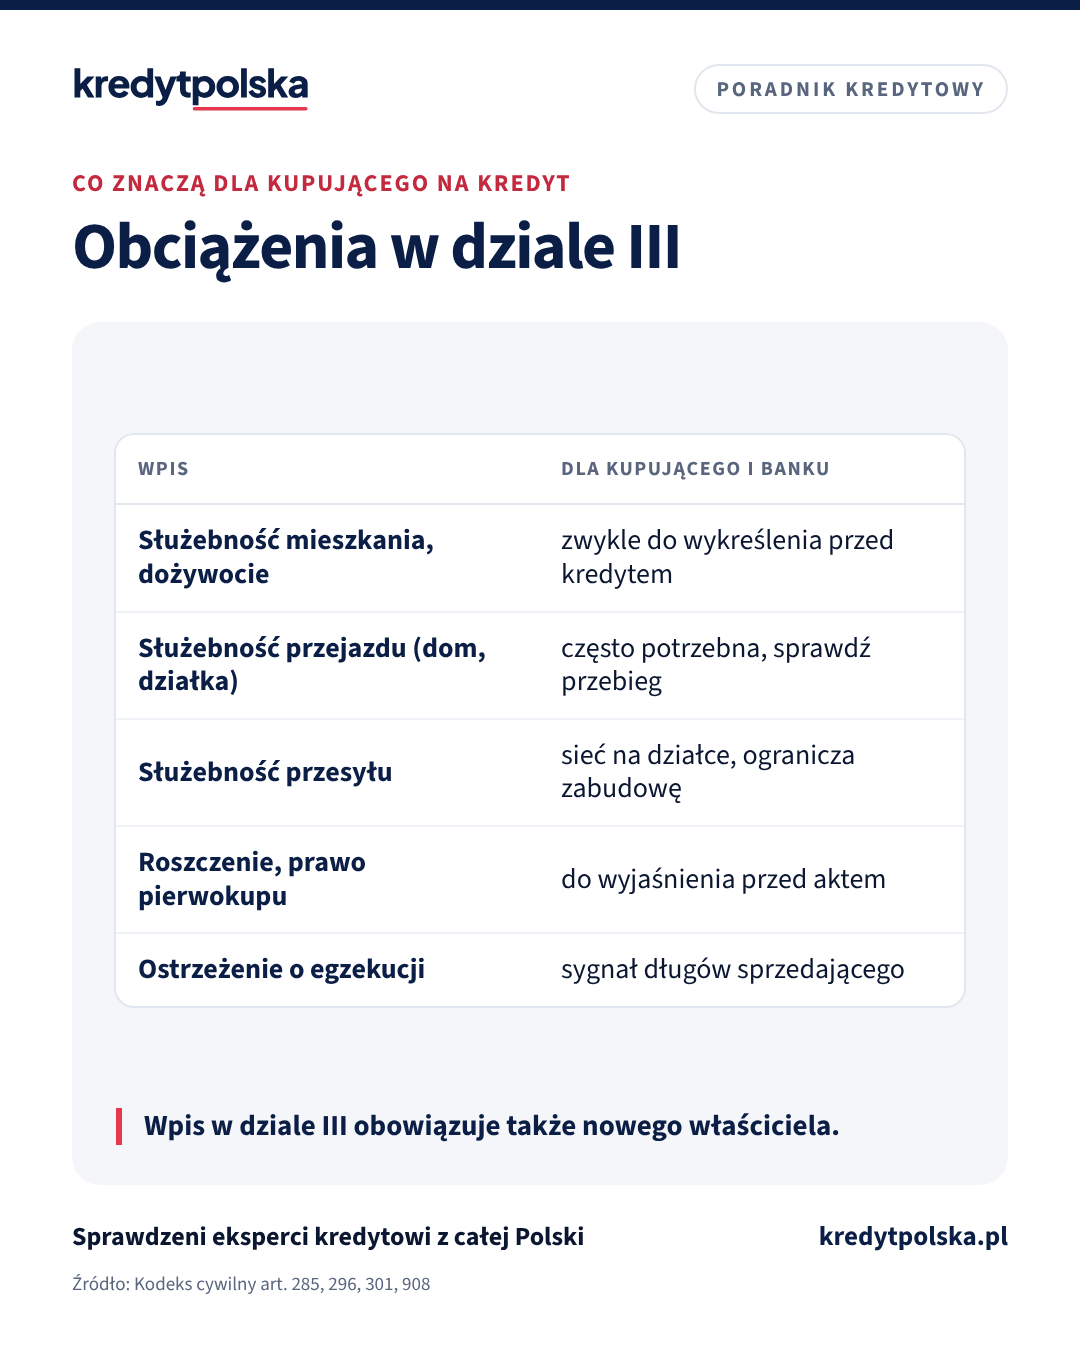
Dział III księgi wieczystej pokazuje ograniczone prawa rzeczowe i roszczenia, które obciążają nieruchomość niezależnie od właściciela. Służebność mieszkania pozwala konkretnej osobie mieszkać w lokalu, a dożywocie daje dożywotnie utrzymanie i często prawo mieszkania. Oba przechodzą na kupującego i mocno obniżają wartość dla banku, więc zwykle trzeba je wykreślić przed kredytem. Służebność przejazdu czy przesyłu przy domu bywa neutralna albo potrzebna. Przed zadatkiem sprawdź dział III i poproś o dokument, z którego wpis wynika.
Większość osób sprawdza w księdze wieczystej dział II, czyli kto jest właścicielem, i dział IV, czyli hipoteki. Dział III jest często pusty, dlatego łatwo go przeoczyć. Jeśli jednak jest w nim wpis, potrafi zmienić wartość mieszkania albo domu bardziej niż jakakolwiek usterka. Wyjaśniamy najczęstsze obciążenia i to, co oznaczają przy zakupie na kredyt.
Służebność mieszkania
Służebność osobista to prawo konkretnej osoby do korzystania z cudzej nieruchomości (art. 296 KC). Najczęstsza przy mieszkaniach jest służebność mieszkania: rodzice przekazują lokal dziecku, ale zastrzegają, że mogą w nim mieszkać do końca życia. Mając służebność mieszkania, można przyjąć do niego małżonka i małoletnie dzieci (art. 301 § 1 KC). Służebność obciąża mieszkanie także po sprzedaży, więc nowy właściciel musi ją znosić. Wygasa najpóźniej ze śmiercią uprawnionego.
Dla banku mieszkanie, w którym ktoś ma dożywotnie prawo mieszkać, jest słabym zabezpieczeniem. W praktyce przed kredytem uprawniony zrzeka się służebności, a notariusz składa wniosek o jej wykreślenie.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,24% (najniższe oprocentowanie w porównaniu: 5,24% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 1.11.2026, sprawdzony 5.11.2026), przy warunkach banku). Odsetki przez cały okres: 492 852 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 4 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3028 zł), oprocentowanie zmienne 5,73% (WIBOR 3M 3,91% (fixing 4.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,99%, całkowity koszt kredytu 581 471 zł (odsetki 570 071 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 101 471 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4083 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Dożywocie
Umowa dożywocia to przeniesienie własności nieruchomości w zamian za zapewnienie zbywcy dożywotniego utrzymania. Zwykle obejmuje przyjęcie do wspólnego domu, wyżywienie, ubranie, mieszkanie, opiekę, a na koniec pogrzeb (art. 908 KC). Prawo dożywocia jest wpisywane w dziale III i, podobnie jak służebność, obciąża każdego kolejnego właściciela. Zakup mieszkania z dożywociem na kredyt jest w praktyce możliwy tylko po wygaśnięciu albo zamianie dożywocia na rentę.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, ile pożyczysz na wybrane mieszkanie i w którym banku.
Służebności przy domu i działce
- Służebność gruntowa, np. przejazdu i przechodu, ustanawiana na rzecz każdoczesnego właściciela sąsiedniej działki (art. 285 KC). Przy działce bez bezpośredniego dostępu do drogi publicznej to warunek kredytu, a nie problem: bank chce widzieć wpisaną służebność drogi.
- Służebność przesyłu na rzecz firmy, która ma na działce linię energetyczną, gazociąg albo wodociąg. Ogranicza zabudowę w pasie sieci, a sprawdzisz ją na mapie i w dziale III.
Czytaj dalej
Następne pytania w tym temacie
Prawo i formalności · 8 min
Księga wieczysta: co sprawdzić przed zakupem mieszkania
Jak sprawdzić księgę wieczystą online na ekw.ms.gov.pl, co jest w 4 działach i które wpisy są sygnałem ostrzegawczym: służebności, roszczenia, wzmianki.
Ten sam dział · 4 min
Mieszkanie z zaległym czynszem lub długami: jak kupić bezpiecznie
Sprzedający ma zaległości wobec wspólnoty, spółdzielni albo za media? Co sprawdzić w księdze wieczystej, jakie zaświadczenia wziąć przed aktem i jak zapisać w umowie spłatę długów z ceny, także przy kredycie.
Mieszkanie, dom, działka · 9 min
Kredyt hipoteczny na działkę: wkład, MPZP, działka rolna
Kredyt na działkę budowlaną i rolną: ile wkładu wymagają banki, MPZP i warunki zabudowy po reformie, kredyt na działkę z budową i zakup ziemi rolnej.
Roszczenia, pierwokup i ostrzeżenia
W dziale III bywają też wpisane roszczenia, np. o przeniesienie własności z umowy przedwstępnej z kimś innym, prawo pierwokupu oraz ostrzeżenia o toczącej się egzekucji. Każdy taki wpis trzeba wyjaśnić przed zadatkiem. Ostrzeżenie o egzekucji oznacza długi sprzedającego, o czym piszemy w tekście mieszkanie z zaległościami w opłatach.
Jak to sprawdzić i zapisać w umowie
- Pobierz treść księgi w serwisie Elektroniczne Księgi Wieczyste i przeczytaj dział III, nie tylko pierwszą stronę.
- Poproś sprzedającego o akt notarialny lub orzeczenie, na podstawie którego wpis powstał.
- Jeśli obciążenie ma zniknąć, wpisz w umowie przedwstępnej, kto i do kiedy złoży oświadczenie o zrzeczeniu się prawa i wniosek o wykreślenie.
- Przed wnioskiem o kredyt powiedz bankowi lub ekspertowi kredytowemu o każdym wpisie w dziale III.
Pełną listę tego, co sprawdzić w księdze, znajdziesz w artykule księga wieczysta: co sprawdzić.
Przed zakupem
Najczęstsze pytania
Czy służebność mieszkania przechodzi na kupującego?
Tak. Służebność obciąża nieruchomość i nowy właściciel musi ją znosić, aż wygaśnie, najpóźniej ze śmiercią osoby uprawnionej, albo zostanie wykreślona po zrzeczeniu się.
Czy bank da kredyt na mieszkanie ze służebnością mieszkania?
Zwykle dopiero po jej wykreśleniu. Mieszkanie, w którym ktoś ma dożywotnie prawo mieszkać, jest dla banku słabym zabezpieczeniem.
Gdzie w księdze wieczystej jest służebność?
W dziale III, razem z dożywociem, roszczeniami, prawem pierwokupu i ostrzeżeniami o egzekucji.
Czy służebność przejazdu przeszkadza w kredycie na dom?
Zwykle nie. Gdy działka nie ma bezpośredniego dostępu do drogi publicznej, bank wręcz wymaga wpisanej służebności drogi.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP) (sprawdzono 5.11.2026)
- Ustawa z 6 lipca 1982 r. o księgach wieczystych i hipotece (ISAP) (sprawdzono 5.11.2026)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste (sprawdzono 5.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Prawo i formalności · 7 min
Dokumenty nieruchomości do kredytu: wtórny, deweloper, budowa
Dokumenty nieruchomości do kredytu hipotecznego: księga wieczysta, umowa przedwstępna, zameldowanie, spółdzielnia, deweloper, pozwolenie, kosztorys, MPZP.
Kupno i utrzymanie mieszkania · 5 min
Jak sprawdzić stan techniczny mieszkania przed zakupem: lista i dokumenty
Co obejrzeć w mieszkaniu z rynku wtórnego przed umową przedwstępną: wilgoć, instalacje, okna, piony, budynek i części wspólne. Jakie protokoły przeglądów okresowych pokaże wspólnota i kiedy warto zapłacić inspektorowi.
Kupno i utrzymanie mieszkania · 4 min
Negocjacja ceny mieszkania: jak rozmawiać o cenie przy zakupie na kredyt
Jak przygotować się do negocjacji ceny mieszkania: ceny w okolicy, usterki, czas na rynku, decyzja kredytowa i warunki umowy przedwstępnej. Co negocjować poza ceną i co zrobić, gdy wycena banku wyjdzie niższa.
Kupno i utrzymanie mieszkania · 4 min
Pośrednik nieruchomości przy zakupie mieszkania: umowa, prowizja, OC
Czym pośrednik w obrocie nieruchomościami różni się od eksperta kredytowego, jaką formę musi mieć umowa pośrednictwa, kto płaci prowizję, czym jest umowa na wyłączność i jak sprawdzić polisę OC pośrednika.