
W skrócie
Negocjację ceny zacznij od danych, nie od rabatu: porównaj ceny podobnych mieszkań w okolicy, zbierz usterki z oględzin i dowiedz się, jak długo oferta jest na rynku. Przy zakupie na kredyt Twoją siłą jest przygotowanie: wstępna decyzja lub rozmowa z ekspertem pokazuje sprzedającemu, że transakcja dojdzie do skutku. Negocjować można też termin wydania, wyposażenie, wysokość zadatku i warunek na wypadek odmowy kredytu. Gdy wycena banku wyjdzie niższa od ceny, bank liczy kredyt od niższej kwoty, a to dobry moment na ponowną rozmowę o cenie.
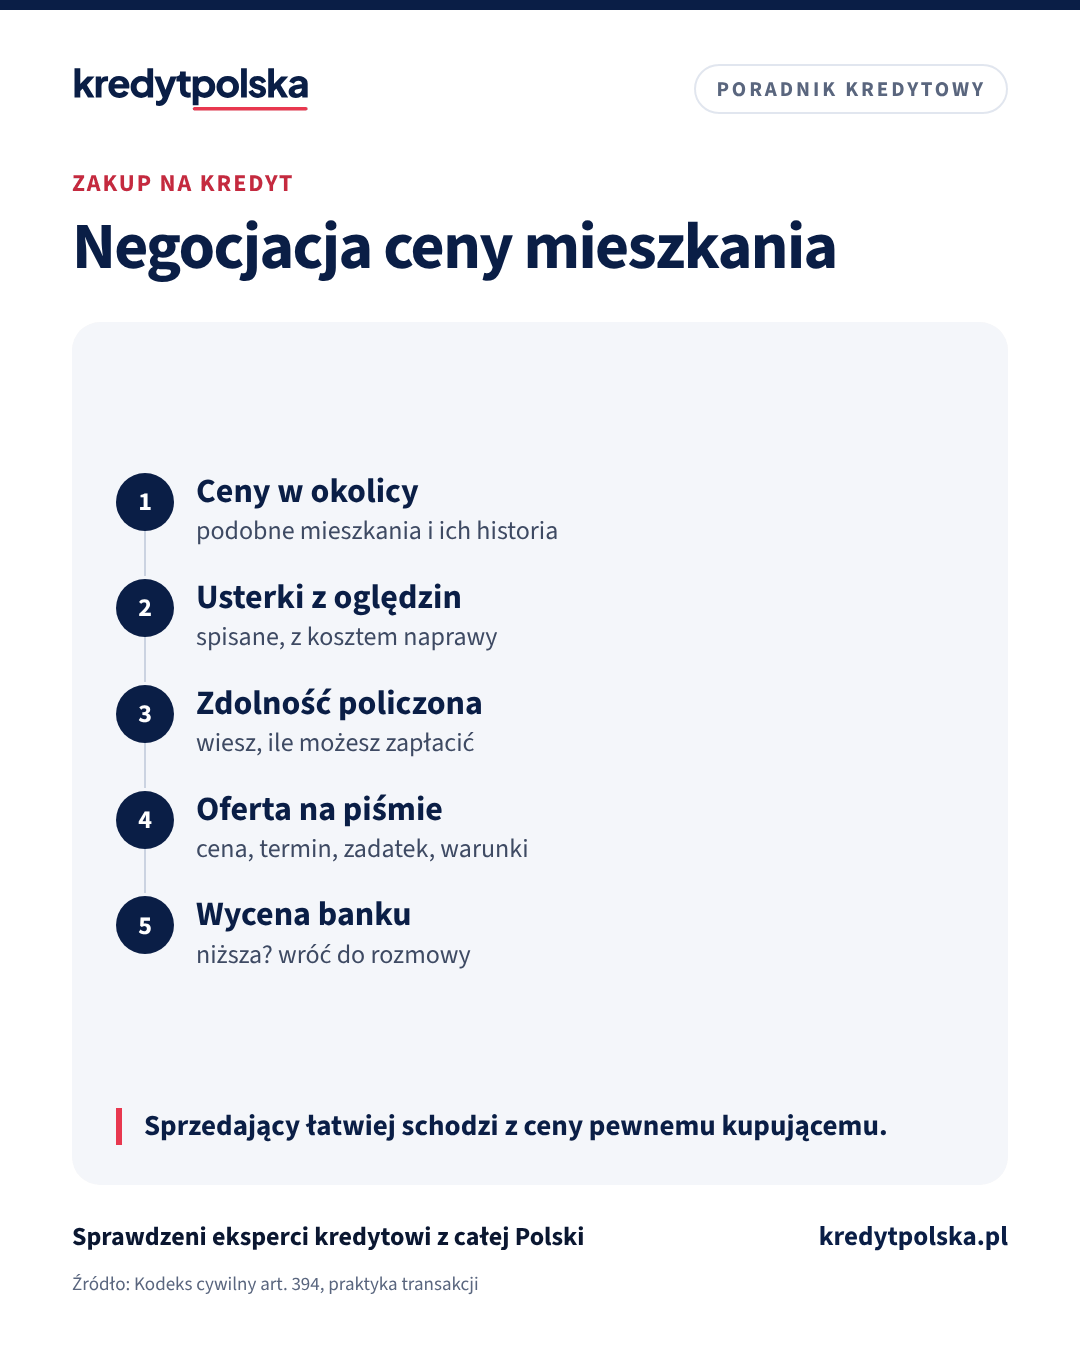
Cena w ogłoszeniu to propozycja sprzedającego, a nie ostateczna kwota. Na rynku wtórnym różnica między ceną ofertową a transakcyjną bywa wyraźna, ale nie ma jednej reguły, o ile procent da się zejść. Zależy to od miasta, chwili na rynku i tego, jak bardzo sprzedającemu zależy na czasie. Poniżej sposób przygotowania, który działa niezależnie od koniunktury.
Przygotuj dane, zanim zaczniesz rozmowę
- Ceny podobnych mieszkań: ta sama okolica, podobny metraż, piętro i wiek budynku. Zapisz kilka ofert i obserwuj, czy ich ceny spadają. Przegląd cen w miastach znajdziesz na stronie ceny mieszkań.
- Czas na rynku: ogłoszenie wiszące od wielu miesięcy albo wystawiane ponownie to sygnał, że cena była za wysoka.
- Usterki i remont: spisz je po oględzinach i oszacuj koszt. Jak to zrobić, piszemy w tekście jak sprawdzić stan techniczny mieszkania.
- Twój limit: policz zdolność i koszty zakupu, zanim zaproponujesz cenę. Kalkulator znajdziesz na stronie kalkulator zdolności kredytowej.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,24% (najniższe oprocentowanie w porównaniu: 5,24% (Credit Agricole, Prosto do domu, zmienne, przykład reprezentatywny z 1.11.2026, sprawdzony 5.11.2026), przy warunkach banku). Odsetki przez cały okres: 492 852 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 4 listopada 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3028 zł), oprocentowanie zmienne 5,73% (WIBOR 3M 3,91% (fixing 4.11.2026) + średnia marża rynku 1,82% (AMRON-SARFiN, II kw. 2026)), RRSO 5,99%, całkowity koszt kredytu 581 471 zł (odsetki 570 071 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 101 471 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4083 zł, czyli o 1055 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Koszty zakupu mieszkania · Lista dokumentów do druku
Co działa w rozmowie
- Konkretna oferta na piśmie: cena, proponowany termin umowy przedwstępnej i aktu, wysokość zadatku. Sprzedający widzi wtedy realną transakcję, a nie pytanie o rabat.
- Uzasadnienie liczbami: koszt wymiany instalacji, okien czy pionów, ceny podobnych mieszkań. Rzeczowy argument przyjmuje się łatwiej niż „to za drogo”.
- Pewność finansowania: przy zakupie na kredyt sprzedający boi się, że bank odmówi. Rozmowa z ekspertem kredytowym, policzona zdolność albo wstępna decyzja banku zmniejszają to ryzyko. O promesie piszemy w tekście promesa i wstępna decyzja kredytowa.
- Elastyczność tam, gdzie Cię to nic nie kosztuje: dogodny dla sprzedającego termin wydania lokalu bywa dla niego wart więcej niż kilka tysięcy złotych.
Bezpłatna analiza
Porozmawiaj z ekspertem
Ekspert oddzwoni
bezpłatnie i bez zobowiązań, oferty 14 banków z RRSO
Ekspert z wpisem KNF
Bezpłatna rozmowa o Twoim kredycie
Sprawdź, ile pożyczysz na wybrane mieszkanie i w którym banku.
Co negocjować poza ceną
- Termin wydania mieszkania i to, czy sprzedający wyprowadzi się przed aktem.
- Wyposażenie: zabudowa kuchni, sprzęty AGD, szafy. Wpisz w umowie, co zostaje.
- Wysokość zadatku i jego los, gdy bank odmówi kredytu. Zadatek ma skutki z art. 394 Kodeksu cywilnego, więc warunek kredytowy zapisz w umowie. Szczegóły w artykule umowa przedwstępna: zadatek czy zaliczka.
- Termin na uzyskanie kredytu w umowie przedwstępnej, z zapasem na wycenę i decyzję banku.
- Usunięcie usterek przed aktem albo obniżka ceny o ich koszt.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 5 min
Jak sprawdzić stan techniczny mieszkania przed zakupem: lista i dokumenty
Co obejrzeć w mieszkaniu z rynku wtórnego przed umową przedwstępną: wilgoć, instalacje, okna, piony, budynek i części wspólne. Jakie protokoły przeglądów okresowych pokaże wspólnota i kiedy warto zapłacić inspektorowi.
Prawo i formalności · 8 min
Umowa przedwstępna przy kredycie: zadatek czy zaliczka?
Umowa przedwstępna zwykła czy notarialna, zadatek a zaliczka według art. 394 KC, klauzula na wypadek odmowy kredytu i zapisy, których wymaga bank.
Prawo i formalności · 7 min
Operat szacunkowy do kredytu: kto wycenia i ile to kosztuje
Kto robi wycenę nieruchomości do kredytu, ile kosztuje operat szacunkowy, co bierze pod uwagę rzeczoznawca, jak wycena wpływa na LTV i jak długo jest ważna.
Gdy wycena banku jest niższa niż cena
Bank liczy kredyt i wkład własny od wartości z operatu szacunkowego. Jeśli rzeczoznawca wyceni mieszkanie niżej niż cena z umowy, różnicę musisz dopłacić z własnych środków. To jednocześnie rzeczowy argument w rozmowie ze sprzedającym: niezależny rzeczoznawca ocenił mieszkanie niżej. Jak czytać operat i co zrobić z niską wyceną, piszemy w artykule operat szacunkowy i wycena banku.
Mieszkanie od dewelopera
U dewelopera negocjuje się inaczej. Cena metra rzadko spada w cenniku, częściej deweloper dokłada miejsce postojowe, komórkę lokatorską albo wykończenie, zwłaszcza pod koniec kwartału lub roku. Jak wybrać moment zakupu, piszemy w tekście kiedy kupić mieszkanie.
Najczęstsze pytania
O ile można zbić cenę mieszkania?
Nie ma jednej reguły. Zależy to od miasta, sytuacji na rynku, czasu, przez jaki oferta jest wystawiona, i stanu mieszkania. Najlepszym argumentem są ceny podobnych mieszkań w okolicy i koszt usunięcia usterek.
Czy kupujący na kredyt jest słabszy w negocjacjach?
Nie musi być. Policzona zdolność, rozmowa z ekspertem albo wstępna decyzja banku pokazują sprzedającemu, że transakcja dojdzie do skutku.
Co negocjować oprócz ceny mieszkania?
Termin wydania, wyposażenie, wysokość zadatku i jego zwrot przy odmowie kredytu, termin na uzyskanie kredytu i usunięcie usterek przed aktem.
Co zrobić, gdy wycena banku jest niższa od ceny?
Bank liczy kredyt od niższej wartości, więc różnicę dopłacasz sam. Możesz wrócić do rozmowy o cenie, dopłacić z oszczędności albo spróbować w innym banku.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- Ustawa z 23 kwietnia 1964 r. Kodeks cywilny (ISAP) (sprawdzono 5.11.2026)
- Ministerstwo Sprawiedliwości: Elektroniczne Księgi Wieczyste (sprawdzono 5.11.2026)
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.
Czytaj też
Kredyt krok po kroku · 7 min
Promesa i wstępna decyzja kredytowa: czym się różnią i ile ważą
Promesa kredytowa, wstępna decyzja, decyzja pozytywna i oferta z ESIS: co wiąże bank, jak długo, kiedy promesa jest potrzebna przy licytacji i u dewelopera.
Kupno i utrzymanie mieszkania · 4 min
Pośrednik nieruchomości przy zakupie mieszkania: umowa, prowizja, OC
Czym pośrednik w obrocie nieruchomościami różni się od eksperta kredytowego, jaką formę musi mieć umowa pośrednictwa, kto płaci prowizję, czym jest umowa na wyłączność i jak sprawdzić polisę OC pośrednika.
Kupno i utrzymanie mieszkania · 4 min
Mieszkanie z lokatorem lub zameldowaną osobą: co z najmem i meldunkiem po zakupie
Kupujesz mieszkanie z najemcą albo z osobą zameldowaną? Kiedy umowa najmu przechodzi na nabywcę i kiedy można ją wypowiedzieć, dlaczego meldunek nie daje prawa do lokalu i jak zabezpieczyć się w umowie i przy kredycie.
Kupno i utrzymanie mieszkania · 4 min
Mieszkanie z zaległym czynszem lub długami: jak kupić bezpiecznie
Sprzedający ma zaległości wobec wspólnoty, spółdzielni albo za media? Co sprawdzić w księdze wieczystej, jakie zaświadczenia wziąć przed aktem i jak zapisać w umowie spłatę długów z ceny, także przy kredycie.