
W skrócie
Nie ma miesiąca, w którym mieszkania są systematycznie tańsze: GUS i NBP podają ceny kwartalnie, a w II kwartale 2026 r. wzrosły one o 1,5% wobec poprzedniego kwartału. Sezonowość widać za to w sprzedaży i promocjach: według Otodom Analytics deweloperzy na 7 największych rynkach sprzedali w grudniu 2025 r. 5,2 tys. mieszkań, o 76% więcej niż w styczniu, przy licznych rabatach na koniec roku. Obniżka stóp o 0,25 pkt proc. zmienia ratę kredytu 480 000 zł o około 78 zł, a wzrost ceny o 1,5% podnosi ją o 57 zł, więc ważniejsze od miesiąca jest to, żeby zacząć od zdolności i mieć 4–8 tygodni zapasu na kredyt.
„Poczekać do zimy, bo deweloperzy dają rabaty?”, „Kupić przed obniżką stóp czy po?”, „Czy wiosną jest więcej ofert?”. Takie pytania zadaje sobie prawie każdy, kto planuje zakup. Ten tekst jest dla osób, które mają już wkład i plan zakupu, a zastanawiają się nad terminem. Pokazujemy, co da się powiedzieć na podstawie danych, czego dane nie potwierdzają i jak ułożyć kalendarz kredytu tak, żeby termin nie zależał od przypadku. Szerszą odpowiedź na pytanie, czy kupować w ogóle teraz, znajdziesz w artykule czy warto teraz brać kredyt hipoteczny, a relację raty do cen w tekście dostępność mieszkań.
Termin zakupu to także termin wniosku. Promocje banków na marżę i prowizję mają zwykle datę końca, więc sprawdź je na stronie promocje kredytów hipotecznych, zanim ustalisz datę umowy przedwstępnej.
Czy ceny mieszkań mają sezon
Oficjalne dane o cenach mieszkań w Polsce są kwartalne. GUS publikuje wskaźniki cen lokali mieszkalnych, a NBP średnie ceny ofertowe i transakcyjne z bazy BaRN dla największych miast. W II kwartale 2026 r. ceny lokali według GUS były o 1,5% wyższe niż w I kwartale i o 6,3% wyższe niż rok wcześniej. W publikacjach GUS i NBP, z których korzystamy, nie znaleźliśmy analizy wskazującej miesiąc albo kwartał, w którym mieszkania są systematycznie tańsze. Kierunek cen wyznaczają dłuższe trendy: stopy procentowe, dochody, podaż nowych mieszkań i programy rządowe, a nie pora roku.
Dlatego tezę „zimą jest taniej” traktuj ostrożnie. Lepsze warunki zimą częściej wynikają z sytuacji konkretnego sprzedającego niż z rynku jako całości. Aktualne ceny w swoim mieście sprawdzisz na stronie ceny mieszkań.
Policz to sam
Ile wyniesie Twoja rata
-
Policz swoją ratę
miesięcznie
Rata równa przy oprocentowaniu 5,88%: średni WIBOR 3M z października 2026 plus średnia marża z raportu KredytPolska. Odsetki przez cały okres: 565 343 zł.
Pełny kalkulator: wkład własny, porównanie okresów i dochód potrzebny do zdolności →
Przykład reprezentatywny i założenia
Przykład reprezentatywny na 23 października 2026: całkowita kwota kredytu 520 000 zł, okres 30 lat (360 równych rat po 3078 zł), oprocentowanie zmienne 5,88% (średni WIBOR 3M z października 2026: 3,88%, plus marża 2,00 p.p.), RRSO 6,15%, całkowity koszt kredytu 599 357 zł (odsetki 587 957 zł, wycena nieruchomości 600 zł, ubezpieczenie nieruchomości 30 zł miesięcznie: 10 800 zł, prowizja 0 zł), całkowita kwota do zapłaty 1 119 357 zł. Zabezpieczenie: hipoteka na nieruchomości o wartości 650 000 zł, wkład własny 20%.
Ryzyko zmiany stopy. Przy oprocentowaniu zmiennym rata zmienia się razem ze wskaźnikiem (WIBOR, od 2027 r. w nowych umowach POLSTR). Gdy wskaźnik wzrośnie o 3 p.p., rata z przykładu wyniesie 4139 zł, czyli o 1062 zł więcej.
Kalkulator jest szacunkiem poglądowym, nie ofertą w rozumieniu Kodeksu cywilnego ani decyzją kredytową. Oprocentowanie, marżę, prowizję, ubezpieczenia i RRSO ustala bank po ocenie zdolności kredytowej.
Przydatne też: Oprocentowanie w tym miesiącu · Tabela rat dla 20 kwot
Sezonowość sprzedaży: co mówią dane
Sezonowość widać wyraźniej w liczbie transakcji niż w cenach. Według Otodom Analytics na 7 największych rynkach (Warszawa, Kraków, Trójmiasto, Wrocław, Poznań, Łódź, Katowice) deweloperzy sprzedali w 2025 r.:
| Okres 2025 r. | Sprzedaż nowych mieszkań |
|---|---|
| Styczeń–kwiecień | ok. 11 tys. |
| Maj–sierpień | 12,3 tys. |
| Wrzesień–grudzień | 17,4 tys. |
| w tym grudzień | 5,2 tys. |
Grudzień był o 76% lepszy od stycznia, a Otodom wskazał jako jedną z przyczyn „wyjątkowo liczne i atrakcyjne” promocje. Trzeba jednak uczciwie dodać, że w 2025 r. Rada Polityki Pieniężnej obniżała stopy pięć razy między majem a listopadem, więc druga połowa roku była mocniejsza także z powodu tańszego kredytu. Jeden rok nie wystarczy, żeby oddzielić sezon od zmian stóp.
Podobny sygnał daje BIK po stronie kredytów: we wrześniu 2026 r. liczba osób wnioskujących o kredyt mieszkaniowy była o 10,1% wyższa niż w sierpniu. Wakacje są zwykle spokojniejsze, a wrzesień przynosi powrót wniosków. Dla kupującego oznacza to więcej konkurencji jesienią i nieco mniej w miesiącach letnich, ale nie gwarantuje niższej ceny w żadnym z nich.
Deweloperzy na koniec roku i kwartału
Spółki deweloperskie raportują wyniki sprzedaży kwartalnie i rocznie, a w grudniu zamykają plany. To realny powód, dla którego koniec roku, a w mniejszym stopniu koniec kwartału, sprzyja negocjacjom. Promocje przybierają zwykle formę miejsca postojowego lub komórki w cenie, rabatu na wybrane lokale, pokrycia części kosztów wykończenia albo rozłożonych płatności. Rzadko dotyczą całej oferty, częściej mieszkań, które długo się nie sprzedają.
Ile to daje? Przykład poglądowy: mieszkanie za 600 000 zł, wkład 120 000 zł, kredyt 480 000 zł na 30 lat przy 6,5%, rata 3 034 zł. Rabat 3%, czyli 18 000 zł, obniża kredyt do 462 000 zł, a ratę do 2 920 zł, o 114 zł miesięcznie. Porównaj to z tym, co możesz stracić, czekając: jeśli ceny rosną w tempie 1,5% na kwartał, jak w II kwartale 2026 r., po trzech miesiącach to samo mieszkanie kosztuje 9 000 zł więcej, a rata rośnie o 57 zł. Rabat na koniec roku ma sens wtedy, gdy kupujesz w tym samym czasie, a nie gdy na niego czekasz pół roku. Rabat negocjuj na piśmie, najlepiej razem z terminem odbioru i harmonogramem wpłat.
Masz pytania?
Porozmawiaj z ekspertem
Bezpłatna analiza
Sprawdź, ile wyniesie Twoja rata przy dzisiejszych stopach
Bezpłatnie i bez zobowiązań. Ekspert z wpisem KNF porówna oferty 13 banków i poda RRSO z każdej. Oddzwaniamy w 24 h, a dokumenty wysyłasz online.
Kalendarz RPP: kupować przed czy po posiedzeniu
Stopa referencyjna NBP wynosi 3,75% od 5 marca 2026 r. Najbliższe posiedzenia Rady Polityki Pieniężnej zaplanowano na 3–4 listopada i 1–2 grudnia 2026 r. Pełny harmonogram i historię decyzji opisujemy w artykule stopy procentowe NBP i kalendarz RPP.
Na zakup mieszkania data posiedzenia wpływa mniej, niż się wydaje:
- Kredyt zmienny i tak dostosuje się do stóp przy najbliższej aktualizacji wskaźnika. Obniżka o 0,25 pkt proc. zmienia ratę kredytu 480 000 zł o około 78 zł, z 3 034 do 2 955 zł, niezależnie od tego, czy podpiszesz umowę tydzień przed czy po decyzji.
- Kredyt ze stałą stopą banki wyceniają z wyprzedzeniem, na podstawie oczekiwań rynku. Oferty zmieniają się częściej po zmianie prognoz niż w dniu decyzji RPP.
- Zdolność kredytowa zależy od stóp bardziej niż rata, bo bank dolicza bufor 2,5 pkt proc. Jeśli jesteś na granicy zdolności, zmiana stóp może zdecydować o kwocie. Wtedy zapytaj eksperta, jak bank, który wybierasz, aktualizuje parametry.
Na przełomie 2026 i 2027 r. dochodzi jeszcze jedna data: od 1 stycznia 2027 r. WIBOR nie może być stosowany w nowych umowach, więc kredyt zmienny podpisany w 2027 r. będzie oparty na nowym wskaźniku. Różnice opisujemy w artykule WIBOR i POLSTR.
Czas kredytu: dobry miesiąc trzeba zaplanować wstecz
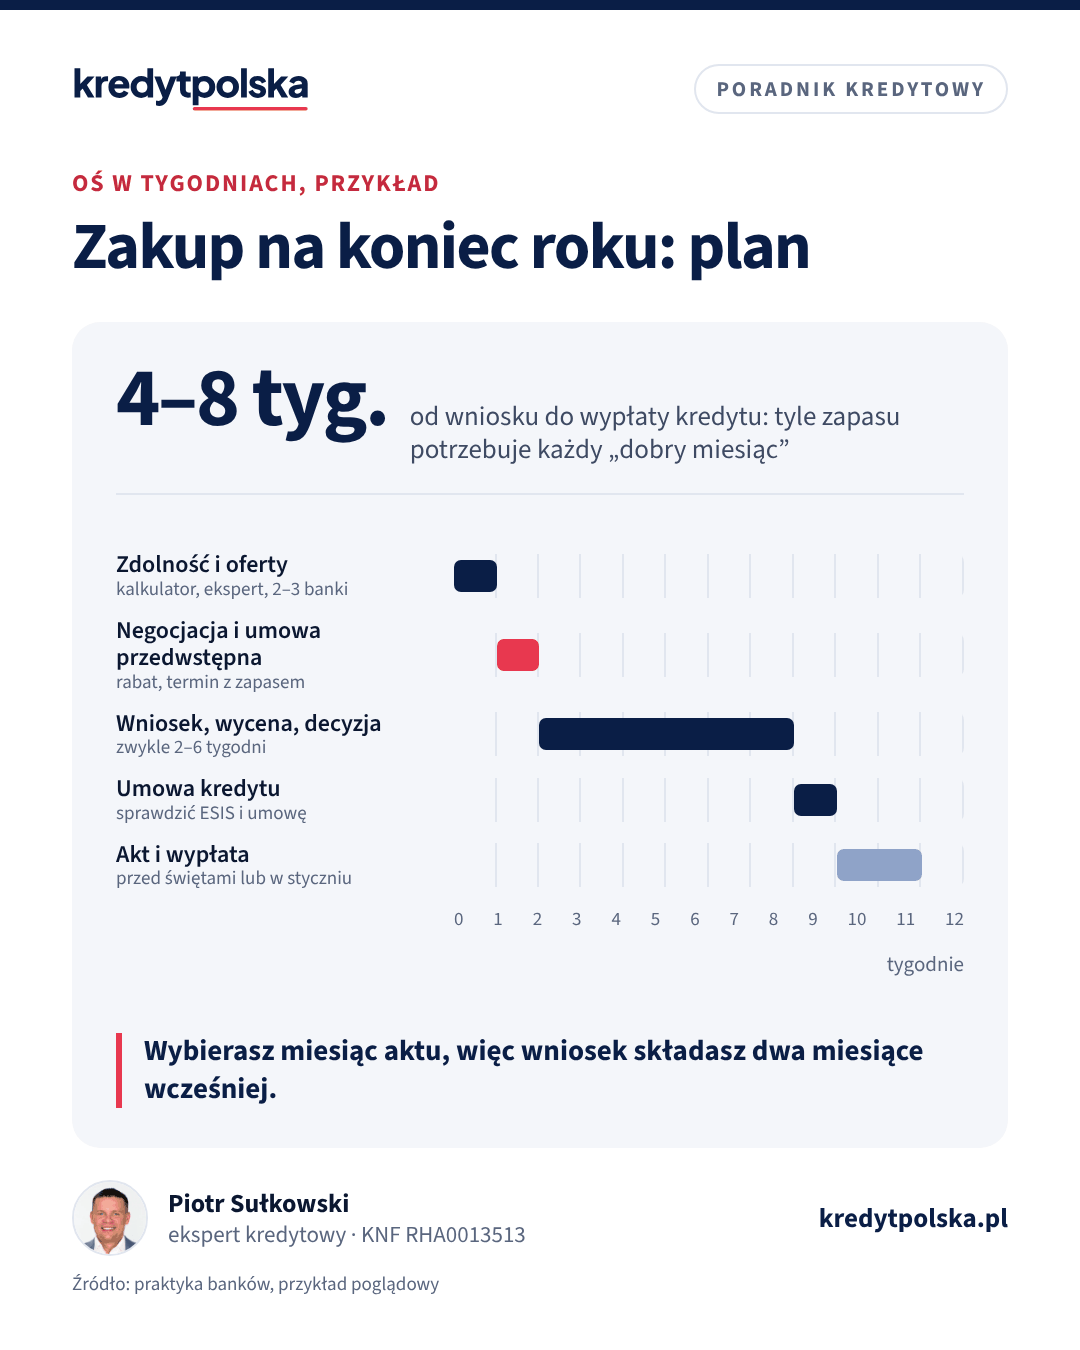
Na decyzję kredytową czeka się zwykle 2–6 tygodni, a cały proces od wniosku do wypłaty trwa najczęściej 4–8 tygodni. Jesienią, gdy wniosków jest więcej, czas bywa dłuższy, a w okresie świątecznym trudniej o terminy u notariusza. Jeśli chcesz podpisać akt w grudniu, wniosek powinien trafić do banku najpóźniej w październiku lub na początku listopada. Szczegóły etapów znajdziesz w artykule ile trwa kredyt hipoteczny.
| Etap | Tydzień | Co zrobić |
|---|---|---|
| Zdolność i oferty | 0–1 | policzyć zdolność, wybrać 2–3 banki |
| Negocjacja i umowa przedwstępna | 1–2 | wynegocjować cenę, wpisać termin z zapasem |
| Wniosek, wycena, decyzja | 2–8 | dokumenty od razu komplet |
| Umowa kredytu | 8–9 | sprawdzić ESIS i umowę |
| Akt i wypłata | 9–11 | notariusz, przelew do sprzedającego |
Najczęstszy błąd to umowa przedwstępna z terminem 30 dni podpisana w ostatnim tygodniu promocji. Jeśli bank nie zdąży, możesz stracić zadatek. Jak zapisać termin i warunek kredytu, wyjaśniamy w tekście umowa przedwstępna, zadatek i zaliczka.
Czytaj dalej
Następne pytania w tym temacie
Ten sam dział · 8 min
Czy warto teraz brać kredyt hipoteczny? Stan na październik 2026
Stopa NBP 3,75%, WIBOR 3,89%, inflacja 4,1% i ceny mieszkań +6,3% r/r. Ile zmienia obniżka lub podwyżka stóp i czy czekanie na tańszy kredyt się opłaca.
Ten sam dział · 9 min
Stopy procentowe NBP 2026: historia, kalendarz RPP i wpływ na ratę
Stopa referencyjna NBP wynosi 3,75% od 5.03.2026. Wszystkie zmiany stóp od 2020 r., terminy posiedzeń RPP i ile zmienia ratę ruch o 0,25 pkt proc.
Kredyt krok po kroku · 10 min
Ile trwa kredyt hipoteczny: od wniosku do wypłaty
Ile czeka się na decyzję kredytową, wycenę, umowę i wypłatę. 21 dni z ustawy, czas etapów, rynek pierwotny i budowa, harmonogram i jak nie stracić tygodni.
Inne czynniki z kalendarza
- Dokumenty za rok podatkowy. Przedsiębiorcy składający wniosek na początku roku mogą usłyszeć w części banków prośbę o wstępne wyniki za poprzedni rok albo o zeznanie podatkowe, gdy już zostanie złożone. Wniosek złożony jesienią opiera się na pełnym poprzednim roku i bieżących miesiącach.
- Limity cen w Rodzinnym Kredycie Mieszkaniowym. BGK aktualizuje je co kwartał, więc mieszkanie, które dziś nie mieści się w limicie, w kolejnym kwartale może się zmieścić albo odwrotnie. Aktualne kwoty sprawdzisz w kalkulatorze limitu BGK.
- Rynek wtórny. Sprzedający mieszkania z drugiej ręki to zwykle osoby prywatne, które nie mają planów sprzedażowych na koniec roku. Tu termin zależy bardziej od ich sytuacji, na przykład przeprowadzki, niż od kalendarza.
- Twoja sytuacja. Koniec okresu próbnego, wypłata premii, która zwiększy wkład, termin wypowiedzenia najmu. Te daty zwykle ważą więcej niż sezon na rynku.
Jak wybrać moment w praktyce
- Policz zdolność w kalkulatorze zdolności kredytowej i ratę w kalkulatorze raty. Dopiero znając kwotę, szukaj mieszkania.
- Jeśli kupujesz od dewelopera i masz wybór między kilkoma tygodniami, celuj w koniec kwartału lub roku i negocjuj konkretną korzyść na piśmie.
- Nie odkładaj zakupu w oczekiwaniu na obniżkę stóp. Przy kredycie zmiennym obniżka i tak obniży ratę, a przy stałej stopie możesz później rozważyć refinansowanie.
- Zaplanuj 4–8 tygodni na kredyt i dodatkowy zapas w umowie przedwstępnej.
- Porównaj oferty kilku banków jednocześnie, zanim promocja dewelopera wygaśnie. Ekspert kredytowy z rankingu ekspertów zrobi to w jednym spotkaniu.
Dobry moment na zakup to taki, w którym masz zdolność z zapasem, wkład, mieszkanie zgodne z planami na lata i czas na spokojną procedurę. Miesiąc w kalendarzu może dodać kilka tysięcy złotych rabatu, ale rzadko zmienia rachunek tak bardzo jak marża, wkład czy cena negocjowana przy stole.
Pojęcia z tego artykułu w słowniku
Najczęstsze pytania
W którym miesiącu mieszkania są najtańsze?
Dane GUS i NBP są kwartalne i nie wskazują miesiąca, w którym mieszkania byłyby systematycznie tańsze. W II kwartale 2026 r. ceny lokali według GUS wzrosły o 1,5% wobec poprzedniego kwartału. Lepsze warunki zdarzają się raczej przy konkretnych promocjach i sprzedających niż w określonym miesiącu.
Czy deweloperzy dają rabaty na koniec roku?
Często tak, bo zamykają roczne plany sprzedaży. Według Otodom Analytics w grudniu 2025 r. deweloperzy na 7 największych rynkach sprzedali 5,2 tys. mieszkań przy wyjątkowo licznych promocjach. Rabaty zwykle dotyczą wybranych lokali, a nie całej oferty.
Czy warto czekać z zakupem na posiedzenie RPP?
Zwykle nie. Przy kredycie zmiennym zmiana stóp i tak przeniesie się na ratę przy aktualizacji wskaźnika. Obniżka o 0,25 pkt proc. zmienia ratę kredytu 480 000 zł o około 78 zł, a wzrost ceny mieszkania o 1,5% podnosi ją o około 57 zł.
Kiedy złożyć wniosek, żeby kupić mieszkanie przed końcem roku?
Najpóźniej w październiku lub na początku listopada. Decyzja kredytowa trwa zwykle 2–6 tygodni, a cały proces do wypłaty 4–8 tygodni, a w grudniu trudniej o terminy u notariusza.
Czy latem jest mniej chętnych na mieszkania?
Dane BIK wskazują, że po wakacjach wniosków przybywa: we wrześniu 2026 r. liczba osób wnioskujących o kredyt mieszkaniowy była o 10,1% wyższa niż w sierpniu. Nie przekłada się to jednak w prosty sposób na niższe ceny latem.
Co ważniejsze: termin zakupu czy marża kredytu?
Zwykle marża i cena. Marża obowiązuje przez lata, a różnica 0,2 pkt proc. przy kredycie kilkusettysięcznym daje więcej niż trafienie w dobry miesiąc. Termin warto dopasować do własnych dokumentów, wkładu i czasu na procedurę.
Pytania czytelników
Nie znalazłeś odpowiedzi w artykule? Zadaj pytanie: odpowie ekspert kredytowy z wpisem KNF, a pytanie z odpowiedzią opublikujemy bez Twoich danych w pytaniach i odpowiedziach.
Zadaj pytanie ekspertowi
Źródła
- GUS: wskaźniki cen lokali mieszkalnych w II kwartale 2026 r.
- NBP: rynek nieruchomości, informacja kwartalna i baza cen mieszkań
- Otodom Analytics: rynek nowych mieszkań w 2025 r. (7.01.2026)
- BIK: Indeks Popytu na Kredyty Mieszkaniowe we wrześniu 2026 r. (12.10.2026)
- NBP: podstawowe stopy procentowe
Przykłady liczbowe są orientacyjne i nie są ofertą banku. Decyzję kredytową podejmuje bank.
Czy ten artykuł był pomocny?
Dziękujemy! Cieszymy się, że artykuł pomógł.
Znasz kogoś, kto też planuje kredyt? Wyślij mu ten artykuł.
Masz pytanie o swój kredyt? Zapytaj eksperta, odpowiemy bezpłatnie e‑mailem.
Dziękujemy. Czego zabrakło? Zadaj pytanie ekspertowi, odpowiemy e-mailem.